McDonald's Corporation (NYSE: MCD)
McDonald’s: el casero de las hamburguesas ya es Rey del dividendo
Análisis fundamental completo · Datos de mercado a 2 de octubre de 2026 · Datos financieros TTM a 30 de junio de 2026
Actualización del análisis publicado con datos a 11 de septiembre de 2026. Novedades incorporadas: subida del dividendo número 50 (17/09/2026), Investor Day y plan McDonald's NEXT (23/09/2026), nueva cotización y revisión del consenso de analistas.
Ficha rápida
| Concepto | Dato |
|---|---|
| Compañía | McDonald's Corporation |
| Ticker / Mercado | MCD · New York Stock Exchange |
| Sede | Chicago, Illinois (EE. UU.) |
| Sector | Consumo discrecional — Restauración organizada |
| Fundación | 1955 (Ray Kroc) |
| Presidente y CEO | Chris Kempczinski |
| Director Financiero | Ian Borden |
| Presidenta de McDonald's EE. UU. | Skye Anderson (desde agosto de 2026) |
| Precio (cierre 02/10/2026) | 231,89 $ |
| Rango 52 semanas | 229,61 $ – 341,75 $ |
| Variación 52 semanas | −22,8 % |
| Variación en 2026 | −24,1 % |
| Capitalización bursátil | 164.090 M$ |
| Valor de empresa (EV) | 217.860 M$ |
| Acciones en circulación | 707,6 millones |
| Beta (5 años) | 0,45 |
| PER (últimos 12 meses) | 18,8x |
| PER estimado (próximos 12 meses) | 17,5x |
| Dividendo anualizado | 7,72 $ (1,93 $ trimestral) |
| Rentabilidad por dividendo | 3,33 % |
| Años consecutivos subiendo el dividendo | 50 · Dividend King |
| Rating crediticio | BBB+ (S&P) / Baa1 (Moody's), perspectiva estable |
| Consenso de analistas | Compra · Precio objetivo medio 297,21 $ (+28,2 %) |
| Próximos resultados (3T 2026) | 22 de octubre de 2026 (fecha prevista) |
Qué ha cambiado desde el 11 de septiembre
| Fecha | Hecho | Impacto en el análisis |
|---|---|---|
| 17/09/2026 | Subida del dividendo trimestral de 1,86 $ a 1,93 $ (+3,8 %). Es la subida nº 50 consecutiva: McDonald's entra en el club de los Dividend Kings | Positivo para la racha; la subida es menor que el +5 % estimado y la segunda más baja de la década |
| 23/09/2026 | Investor Day: plan McDonald's NEXT, objetivos a 2030 y paquete de 8.500 M$ de apoyo a franquiciados | Margen objetivo más alto a largo plazo, pero más caja comprometida a corto |
| 23/09/2026 | La dirección espera visitas planas en el sector mientras la inflación siga alta y ventas comparables ligeramente negativas en EE. UU. en el 3T | Confirma el principal riesgo del informe |
| 24/09/2026 | Al menos seis firmas recortan su precio objetivo (JPMorgan de 280 a 260 $; Oppenheimer de 325 a 295 $) | El consenso medio baja de 315,39 $ a 297,21 $ |
| 01/10/2026 | La acción marca mínimo de 52 semanas en 229,61 $ | −8,2 % desde el análisis anterior; múltiplos en mínimos de la década |
1. Editorial: cuando el mercado se cansa de una buena empresa
Hay dos tipos de caída en bolsa. La que avisa de que algo se ha roto de verdad dentro del negocio, y la que solo refleja que los inversores se han cansado de esperar. Distinguir entre ambas es, básicamente, todo el trabajo del analista.
McDonald's lleva siete meses cayendo y septiembre ha sido especialmente duro. Desde los 341,75 dólares de principios de marzo hasta los 231,89 con los que cerró el viernes 2 de octubre, la acción ha perdido un 32 %. El relato es conocido: el cliente estadounidense de rentas bajas ha reducido sus visitas, la guerra del menú barato aprieta los márgenes de los franquiciados y las ventas comparables en Estados Unidos crecieron solo un 0,8 % en el segundo trimestre, con menos visitas que un año antes. En su Investor Day del 23 de septiembre la propia dirección reconoció que espera que las visitas del sector se queden planas mientras la inflación siga alta y que el tercer trimestre cerrará con ventas comparables ligeramente negativas en Estados Unidos. La acción cayó cerca de un 5 % ese día.
Ahora la otra cara. En los últimos doce meses la compañía ha facturado 27.703 millones de dólares (+6,3 %), ha ganado 8.786 millones (+4,7 %), ha generado 7.761 millones de flujo de caja libre —el mejor dato de su historia— y ha alcanzado un margen operativo del 46,2 %, también máximo histórico. En una empresa de hamburguesas. De cada 100 dólares que entran por la puerta, 46 llegan hasta el beneficio operativo.
Y el 17 de septiembre el consejo aprobó la subida del dividendo número 50 consecutiva. McDonald's es ya, oficialmente, un Dividend King.
Ese contraste —una cotización que cae un 32 % mientras el flujo de caja libre marca récord y el dividendo cumple medio siglo de subidas— es exactamente el tipo de desajuste que merece un análisis serio. Puede que el mercado tenga razón y estemos ante el principio de un deterioro estructural. O puede que estemos ante lo de siempre: una empresa excelente atravesando un mal año de titulares, con el dividendo intacto y creciendo, y un inversor paciente al otro lado dispuesto a comprarle las acciones a quien se ha cansado de esperar.
Vamos a intentar averiguarlo con los números en la mano.
2. Cómo gana dinero McDonald's (explicado desde cero)
Este apartado es fundamental, porque casi todo el mundo cree que entiende el negocio de McDonald's y casi nadie lo entiende del todo. McDonald's no es, esencialmente, una empresa de hamburguesas: es un arrendador inmobiliario y un licenciador de marca que cobra un porcentaje de las ventas ajenas.
2.1 Las dos cifras que hay que separar
Cuando se analiza McDonald's aparecen dos cifras de "ventas" completamente distintas, y confundirlas lleva a conclusiones equivocadas:
| Concepto | 2025 | Qué es exactamente |
|---|---|---|
| Facturación total de la red | 139.400 M$ | Todo lo que pasa por las cajas registradoras de los 45.356 restaurantes del mundo, sean propios o de franquiciados. McDonald's no ingresa este dinero. |
| Ingresos contables | 26.885 M$ | Lo que realmente entra en la cuenta de resultados de McDonald's: las ventas de sus pocos restaurantes propios, más los alquileres y royalties que le pagan los franquiciados. |
Dicho de otro modo: de cada 100 dólares que un cliente se gasta en un McDonald's del mundo, aproximadamente 19 acaban registrados como ingreso de la compañía. El resto se queda en el franquiciado, que paga sus nóminas, su carne y sus patatas — y, con lo que le queda, paga a McDonald's.
Esta cifra de 139.400 millones es la que en la documentación oficial en inglés aparece como Systemwide sales. En este informe la llamaremos siempre facturación total de la red o ventas de toda la red, que es lo que significa.
2.2 Las cuatro formas de tener un McDonald's
No todos los restaurantes funcionan igual. La compañía utiliza cuatro estructuras distintas, y la diferencia entre ellas explica casi toda la rentabilidad del negocio:
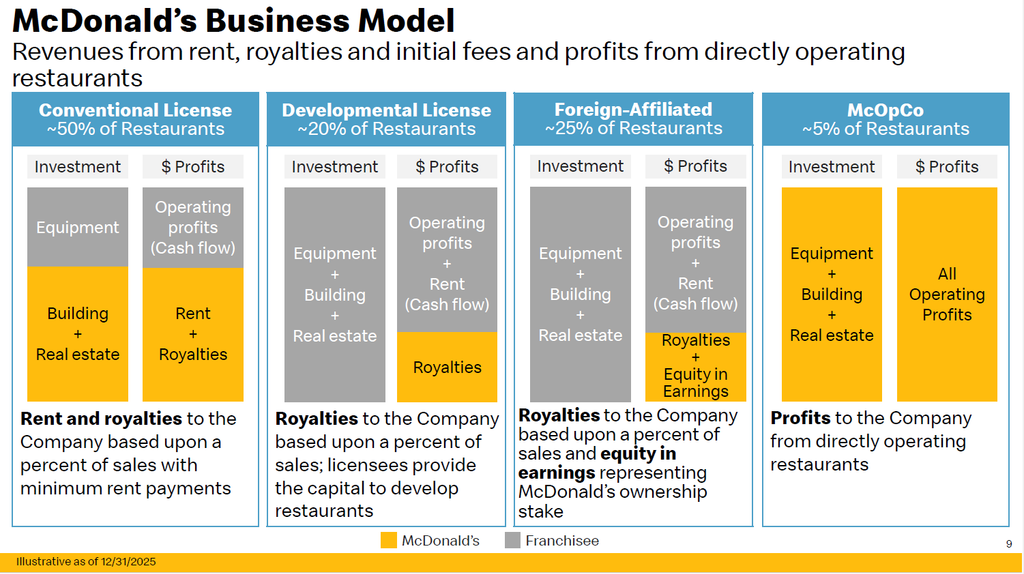
| Modelo | % restaurantes | Quién pone el dinero | Qué cobra McDonald's |
|---|---|---|---|
| Licencia convencional | ~50 % | El franquiciado pone el equipamiento; McDonald's compra o alquila a largo plazo el suelo y el edificio | Alquiler + royalty sobre ventas (con renta mínima garantizada) |
| Licencia de desarrollo | ~20 % | El franquiciado pone absolutamente todo, incluido el inmueble | Solo royalty sobre ventas |
| Afiliada extranjera | ~25 % | El socio local pone todo; McDonald's mantiene una participación accionarial | Royalty + su parte del beneficio del socio |
| Restaurante propio (McOpCo) | ~5 % | McDonald's pone todo | Todo el beneficio operativo del local |
Aquí está la clave del negocio: en el modelo de licencia convencional, McDonald's es el propietario del suelo y del edificio. El franquiciado no solo le paga un royalty por usar la marca, sino un alquiler por ocupar el local. Y ese alquiler tiene un suelo mínimo garantizado: si al franquiciado le va mal un año, McDonald's cobra igual. Si le va bien, cobra más, porque parte del alquiler es variable sobre ventas.
Es un negocio inmobiliario con un inquilino cautivo que además hace publicidad de la marca del casero.
2.3 El resultado: de dónde sale el margen
| Origen del margen | Margen bruto 2025 | % del margen total del grupo |
|---|---|---|
| Restaurantes franquiciados (alquileres + royalties) | 84,2 % | ~91 % |
| Restaurantes propios (venta de comida) | 14,7 % | ~9 % |
Los 13.930 millones de dólares de margen que dejan los franquiciados se obtienen sobre unos ingresos de 16.548 millones. Es decir: de cada dólar de alquiler y royalty que cobra, McDonald's se queda 84 céntimos. En cambio, de cada dólar de hamburguesa vendida en un restaurante propio, se queda menos de 15 céntimos.
Por eso la estrategia de la última década ha consistido, sencillamente, en vender restaurantes propios a franquiciados. Y eso nos lleva al apartado más importante de este informe.
3. La gran transformación: por qué los ingresos cayeron y el beneficio se disparó
Si se mira la tabla de ingresos de McDonald's entre 2016 y 2020 sin contexto, la conclusión sería demoledora: la facturación pasó de 24.622 a 19.208 millones de dólares. Una caída del 22 % en cuatro años. Cualquier pantalla de screening habría descartado la empresa.
Y sin embargo, en esos mismos años el beneficio por acción subió de 5,44 a 6,31 dólares, y el margen operativo pasó del 31,5 % al 38,1 %.
La explicación es la refranquiciación: entre 2015 y 2020 McDonald's vendió miles de restaurantes propios a sus franquiciados. Al hacerlo renunció a contabilizar la venta completa de comida de esos locales (ingreso alto, margen bajo) y la sustituyó por alquileres y royalties (ingreso mucho menor, margen altísimo).
| Año | Ingresos de restaurantes propios | Ingresos de franquicias | % de ingresos que vienen de franquicias |
|---|---|---|---|
| 2015 | 16.488 M$ | 8.925 M$ | 35 % |
| 2018 | 10.013 M$ | 11.013 M$ | 52 % |
| 2021 | 9.787 M$ | 13.085 M$ | 56 % |
| 2025 | 9.690 M$ | 16.548 M$ | 62 % |
| TTM 2026 | 9.941 M$ | 17.074 M$ | 62 % |
Hoy el 96 % de los restaurantes del mundo son de franquiciados (95 % en EE. UU., 89 % en los mercados internacionales operados, 99 % en los de licencia de desarrollo). La compañía cambió volumen por calidad: vendió ingresos para comprar márgenes. El resultado de esa operación se ve mejor que en ningún sitio en la siguiente comparación:
| Métrica | 2016 | 2025 | Variación |
|---|---|---|---|
| Ingresos | 24.622 M$ | 26.885 M$ | +9 % |
| EBITDA | 9.261 M$ | 14.592 M$ | +58 % |
| Beneficio operativo | 7.744 M$ | 12.393 M$ | +60 % |
| Margen operativo | 31,5 % | 46,1 % | +14,6 puntos |
| Beneficio por acción | 5,44 $ | 11,95 $ | +120 % |
| Flujo de caja libre por acción | 4,92 $ | 10,03 $ | +104 % |
Los ingresos crecieron un 1 % anual en nueve años. El beneficio por acción, un 9,1 % anual. Esa brecha —la diferencia entre una empresa que crece y una empresa que compone— es, en esencia, la historia de la McDonald's moderna.
4. La empresa en números: cuadro de mando 2016 – hoy
A partir de aquí trabajamos con la serie completa, sin huecos, desde 2016 hasta los últimos doce meses disponibles (TTM, cerrado a 30 de junio de 2026). Todos los datos proceden de StockAnalysis y están contrastados con las cuentas anuales de la compañía.
4.1 Cuenta de resultados
| Año | Ingresos (M$) | EBITDA (M$) | EBIT (M$) | Bº neto (M$) | BPA diluido ($) | Nº acciones (M) |
|---|---|---|---|---|---|---|
| 2016 | 24.622 | 9.261 | 7.744 | 4.686 | 5,44 | 861,2 |
| 2017 | 22.820 | 10.916 | 9.553 | 5.192 | 6,37 | 815,5 |
| 2018 | 21.258 | 10.305 | 8.823 | 5.924 | 7,54 | 785,6 |
| 2019 | 21.364 | 10.688 | 9.070 | 6.025 | 7,88 | 764,9 |
| 2020 | 19.208 | 9.075 | 7.324 | 4.730 | 6,31 | 750,1 |
| 2021 | 23.223 | 12.224 | 10.356 | 7.545 | 10,04 | 751,8 |
| 2022 | 23.183 | 11.242 | 9.371 | 6.177 | 8,33 | 741,3 |
| 2023 | 25.494 | 13.625 | 11.647 | 8.469 | 11,56 | 732,3 |
| 2024 | 25.920 | 13.809 | 11.712 | 8.224 | 11,39 | 721,9 |
| 2025 | 26.885 | 14.592 | 12.393 | 8.563 | 11,95 | 716,4 |
| TTM | 27.703 | 15.070 | 12.804 | 8.786 | 12,31 | 713,7 |
Tasas de crecimiento anual compuesto (CAGR):
| Métrica | 2016 – 2025 (9 años) | 2020 – 2025 (5 años) |
|---|---|---|
| Ingresos | +1,0 % | +7,0 % |
| EBITDA | +5,2 % | +10,0 % |
| Beneficio operativo | +5,4 % | +11,1 % |
| Beneficio neto | +6,9 % | +12,6 % |
| Beneficio por acción | +9,1 % | +13,6 % |
| Flujo de caja libre por acción | +8,2 % | +10,2 % |
| Dividendo por acción | +7,9 % | +7,3 % |
| Nº de acciones | −2,0 % anual | — |
Dos observaciones importantes. La primera: el año 2022 fue el único retroceso serio del beneficio (−17 % en el BPA), consecuencia directa de la salida de Rusia y de cargos extraordinarios; no fue un problema del negocio ordinario. La segunda: 2020 fue, como para todo el sector, el año de la pandemia, con el BPA cayendo un 20 % y recuperándose con creces en 2021.
4.2 Márgenes: la mejor tabla del informe
| Año | Margen EBITDA | Margen operativo | Margen neto | Margen FCF | Tipo impositivo |
|---|---|---|---|---|---|
| 2016 | 37,6 % | 31,5 % | 19,0 % | 17,2 % | 31,7 % |
| 2017 | 47,8 % | 41,9 % | 22,8 % | 16,2 % | 39,4 % |
| 2018 | 48,5 % | 41,5 % | 27,9 % | 19,9 % | 24,2 % |
| 2019 | 50,0 % | 42,5 % | 28,2 % | 26,8 % | 24,9 % |
| 2020 | 47,2 % | 38,1 % | 24,6 % | 24,1 % | 23,0 % |
| 2021 | 52,6 % | 44,6 % | 32,5 % | 30,6 % | 17,3 % |
| 2022 | 48,5 % | 40,4 % | 26,6 % | 23,7 % | 21,1 % |
| 2023 | 53,4 % | 45,7 % | 33,2 % | 28,5 % | 19,5 % |
| 2024 | 53,3 % | 45,2 % | 31,7 % | 25,7 % | 20,5 % |
| 2025 | 54,3 % | 46,1 % | 31,9 % | 26,7 % | 21,4 % |
| TTM | 54,4 % | 46,2 % | 31,7 % | 28,0 % | 21,4 % |
Los tres márgenes principales están hoy en máximos históricos, y la tendencia es de mejora sostenida año tras año, con la única interrupción de 2020 y 2022. Un margen neto del 31,7 % significa que de cada 100 dólares de ingreso, casi 32 acaban en el bolsillo del accionista una vez pagados todos los costes, los intereses y los impuestos. Muy pocas compañías cotizadas del mundo trabajan a ese nivel.
Merece la pena subrayar por qué es posible: porque el 62 % de los ingresos son alquileres y royalties que no tienen prácticamente coste variable asociado. Es un negocio de peaje.
4.3 Flujo de caja: dónde está el dinero de verdad
| Año | Flujo de caja operativo (M$) | Capex (M$) | FCF (M$) | FCF/acción ($) | Capex/Ventas | Conversión de FCF |
|---|---|---|---|---|---|---|
| 2016 | 6.060 | −1.821 | 4.238 | 4,92 | 7,4 % | 90,4 % |
| 2017 | 5.551 | −1.854 | 3.698 | 4,53 | 8,1 % | 71,2 % |
| 2018 | 6.967 | −2.742 | 4.225 | 5,38 | 12,9 % | 71,3 % |
| 2019 | 8.122 | −2.394 | 5.728 | 7,49 | 11,2 % | 95,1 % |
| 2020 | 6.265 | −1.641 | 4.624 | 6,17 | 8,5 % | 97,8 % |
| 2021 | 9.142 | −2.040 | 7.102 | 9,45 | 8,8 % | 94,1 % |
| 2022 | 7.387 | −1.899 | 5.488 | 7,40 | 8,2 % | 88,8 % |
| 2023 | 9.612 | −2.357 | 7.255 | 9,91 | 9,2 % | 85,7 % |
| 2024 | 9.447 | −2.775 | 6.672 | 9,24 | 10,7 % | 81,1 % |
| 2025 | 10.551 | −3.365 | 7.186 | 10,03 | 12,5 % | 83,9 % |
| TTM | 11.344 | −3.583 | 7.761 | 10,87 | 12,9 % | 88,3 % |
Conversión de FCF = flujo de caja libre dividido entre beneficio neto. Mide qué parte del beneficio contable se convierte en dinero contante y sonante.
Tres lecturas:
- El flujo de caja libre por acción se ha multiplicado por 2,2 en nueve años (de 4,92 a 10,87 $), gracias al efecto combinado de más caja generada y menos acciones entre las que repartirla.
- La conversión de beneficio en caja es excelente y estable, entre el 80 % y el 95 % casi todos los años. Esto es señal de calidad contable: el beneficio que declara McDonald's es real.
- El capex ha subido con fuerza (de 1.641 M$ en 2020 a 3.583 M$ TTM, del 8,5 % al 12,9 % de las ventas). No es un mal síntoma: la compañía ha pasado de dedicar el 57 % de su inversión a remodelar locales existentes (2021) a dedicar el 67 % a abrir restaurantes nuevos (2025). Es inversión de crecimiento, no de mantenimiento. Pero conviene vigilarlo, porque es caja que no llega al accionista.
4.4 Balance y deuda: el punto delicado
| Año | Activos (M$) | Deuda total (M$) | Caja (M$) | Deuda neta (M$) | Deuda neta/EBITDA | Fondo de comercio (M$) | Patrimonio neto (M$) |
|---|---|---|---|---|---|---|---|
| 2016 | 31.024 | 25.956 | 1.223 | −24.732 | 2,67x | 2.336 | −2.204 |
| 2017 | 33.804 | 29.536 | 2.464 | −27.073 | 2,48x | 2.380 | −3.268 |
| 2018 | 32.811 | 31.075 | 866 | −30.209 | 2,93x | 2.331 | −6.258 |
| 2019 | 47.511 | 47.556 | 898 | −46.658 | 4,37x | 2.677 | −8.210 |
| 2020 | 52.627 | 51.463 | 3.449 | −48.014 | 5,29x | 2.773 | −7.825 |
| 2021 | 53.854 | 49.349 | 4.709 | −44.640 | 3,65x | 2.782 | −4.601 |
| 2022 | 50.436 | 48.699 | 2.584 | −46.115 | 4,10x | 2.900 | −6.003 |
| 2023 | 56.147 | 53.091 | 4.579 | −48.512 | 3,56x | 3.040 | −4.707 |
| 2024 | 55.182 | 51.948 | 1.085 | −50.863 | 3,68x | 3.145 | −3.797 |
| 2025 | 59.515 | 54.814 | 774 | −54.040 | 3,70x | 3.354 | −1.791 |
| TTM | 59.920 | 54.592 | 822 | −53.770 | 3,57x | 3.347 | −1.023 |
Aquí hay que explicar tres cosas que suelen confundir al inversor:
Primera: ¿por qué el patrimonio neto es negativo? Porque McDonald's lleva décadas recomprando sus propias acciones y amortizándolas. La autocartera acumulada asciende a 79.316 millones de dólares, muy por encima de las reservas acumuladas (70.282 M$). Contablemente eso deja los fondos propios en negativo, pero no significa quiebra ni insolvencia: significa que la empresa ha devuelto a sus accionistas más dinero del que ha retenido. Es lo mismo que ocurre en Boeing, Philip Morris, Starbucks o Home Depot. En una empresa con flujo de caja tan predecible como esta, es una decisión financiera, no un problema.
Segunda: ¿4,0x de deuda o 2,7x? Depende de qué se incluya. La compañía declara en su presentación a inversores una deuda de 40.000 M$ y una ratio de 2,7 veces EBITDA, que es la que miran las agencias de rating. StockAnalysis contabiliza 54.592 M$ porque añade los arrendamientos operativos (unos 14.800 M$), que en el modelo de McDonald's son reales: la compañía alquila suelo a terceros para después subarrendarlo a sus franquiciados. La ratio se va entonces a 3,57x. Ambas cifras son correctas; simplemente responden a preguntas distintas. Para comparar con otras empresas del sector conviene usar siempre el mismo criterio.
Tercera: la deuda se ha duplicado desde 2016. Es cierto, y es el principal punto débil del balance. Buena parte del salto de 2019 es contable (la entrada en vigor de la norma que obliga a activar los arrendamientos), pero la deuda financiera pura también ha crecido de forma significativa para financiar recompras. Dicho esto: la ratio está estable desde 2021, el rating es BBB+/Baa1 con perspectiva estable, y el EBITDA cubre 9 veces los gastos financieros. Es una deuda alta pero manejable, característica de un negocio con ingresos de tipo "alquiler".
4.5 Rentabilidad sobre el capital
| Año | ROIC | ROCE | ROA | ROE |
|---|---|---|---|---|
| 2016 | 23,5 % | 28,1 % | 15,1 % | n.s. |
| 2017 | 24,3 % | 30,9 % | 15,4 % | n.s. |
| 2018 | 27,9 % | 29,6 % | 18,1 % | n.s. |
| 2019 | 17,7 % | 20,7 % | 12,7 % | n.s. |
| 2020 | 14,0 % | 15,8 % | 9,0 % | n.s. |
| 2021 | 21,4 % | 20,8 % | 14,0 % | n.s. |
| 2022 | 18,4 % | 20,1 % | 12,2 % | n.s. |
| 2023 | 21,4 % | 23,6 % | 15,1 % | n.s. |
| 2024 | 19,8 % | 22,8 % | 14,9 % | n.s. |
| 2025 | 18,6 % | 22,5 % | 14,4 % | n.s. |
| TTM | 19,1 % | 22,9 % | 14,7 % | n.s. |
ROIC = beneficio operativo después de impuestos / capital invertido. ROCE = beneficio operativo / (activos − pasivo corriente). ROA = beneficio neto / activos totales. "n.s." = no significativo.
Nota metodológica importante: en mi hoja de seguimiento habitual utilizo el ROE con un valor deseable superior al 20 %. En McDonald's ese ratio no sirve, porque el patrimonio neto es negativo y la división da resultados absurdos (un ROE negativo en una empresa que gana 8.800 millones). Para estos casos hay que sustituirlo por el ROIC o el ROCE, que miden lo mismo —cuánto gana la empresa por cada euro de capital empleado— sin el ruido de la autocartera.
Y el resultado es contundente: un ROIC del 19 % y un ROCE del 23 % sostenidos en el tiempo. Cualquier negocio capaz de generar de forma recurrente retornos del 20 % sobre el capital que emplea tiene, por definición, una ventaja competitiva real. El dato ha bajado desde el 28 % de 2018 porque la base de capital ha crecido (más deuda, más inversión en nuevos restaurantes), pero sigue en un nivel excelente.
4.6 Retorno directo al accionista
| Año | Dividendos (M$) | Recompras netas (M$) | Total devuelto (M$) | RPD | Rentab. por recompra | Retorno total |
|---|---|---|---|---|---|---|
| 2016 | 3.058 | 10.872 | 13.930 | 2,94 % | 10,37 % | 13,31 % |
| 2017 | 3.089 | 4.229 | 7.318 | 2,22 % | 3,01 % | 5,23 % |
| 2018 | 3.256 | 4.804 | 8.060 | 2,36 % | 3,44 % | 5,80 % |
| 2019 | 3.582 | 4.626 | 8.208 | 2,39 % | 3,06 % | 5,45 % |
| 2020 | 3.753 | 612 | 4.365 | 2,35 % | 0,38 % | 2,73 % |
| 2021 | 3.919 | 560 | 4.478 | 1,96 % | 0,28 % | 2,24 % |
| 2022 | 4.168 | 3.648 | 7.816 | 2,15 % | 1,87 % | 4,02 % |
| 2023 | 4.533 | 2.794 | 7.327 | 2,10 % | 1,29 % | 3,39 % |
| 2024 | 4.870 | 2.496 | 7.366 | 2,34 % | 1,19 % | 3,53 % |
| 2025 | 5.115 | 1.771 | 6.886 | 2,35 % | 0,81 % | 3,16 % |
| TTM | 5.225 | 2.086 | 7.311 | 2,95 % | 1,17 % | 4,12 % |
En la última década McDonald's ha devuelto a sus accionistas 75.754 millones de dólares entre dividendos y recompras. Para ponerlo en contexto: eso equivale al 42 % de su capitalización bursátil actual.
Hay, eso sí, un cambio de tendencia que conviene señalar con honestidad: las recompras se están frenando. De los 10.900 millones de 2016 a los 1.771 de 2025. La razón es doble: el capex de expansión consume más caja, y el dividendo —que la compañía prioriza explícitamente— absorbe ya 5.225 millones al año. La reducción del número de acciones ha pasado de ritmos del 5 % anual a apenas el 0,8 %. Para quien invierte buscando crecimiento del beneficio por acción vía recompras, es un viento de cola que se está debilitando.
5. El dividendo: la joya de la corona
5.1 Serie histórica
| Año | Dividendo por acción ($) | Crecimiento | Dividendos pagados (M$) | Payout s/BPA | Payout s/FCF | RPD al cierre |
|---|---|---|---|---|---|---|
| 2015 | 3,44 | — | 3.230 | 71,7 % | 68,4 % | 2,91 % |
| 2016 | 3,61 | +4,9 % | 3.058 | 66,4 % | 72,2 % | 2,94 % |
| 2017 | 3,83 | +6,1 % | 3.089 | 60,1 % | 83,5 % | 2,22 % |
| 2018 | 4,19 | +9,4 % | 3.256 | 55,6 % | 77,1 % | 2,36 % |
| 2019 | 4,73 | +12,9 % | 3.582 | 60,0 % | 62,5 % | 2,39 % |
| 2020 | 5,04 | +6,6 % | 3.753 | 79,9 % | 81,2 % | 2,35 % |
| 2021 | 5,25 | +4,2 % | 3.919 | 52,3 % | 55,2 % | 1,96 % |
| 2022 | 5,66 | +7,8 % | 4.168 | 67,9 % | 75,9 % | 2,15 % |
| 2023 | 6,23 | +10,1 % | 4.533 | 53,9 % | 62,5 % | 2,10 % |
| 2024 | 6,78 | +8,8 % | 4.870 | 59,5 % | 73,0 % | 2,34 % |
| 2025 | 7,17 | +5,8 % | 5.115 | 60,0 % | 71,2 % | 2,35 % |
| TTM | 7,35 | — | 5.225 | 59,7 % | 67,3 % | 2,95 % |
CAGR del dividendo: +7,6 % anual en los últimos 10 años (2015-2025) y +7,3 % en los últimos 5.
5.2 El dividendo trimestral, paso a paso
McDonald's anuncia su subida anual entre finales de septiembre y octubre, y la aplica al pago de diciembre. Esta es la secuencia real de los últimos años:
| Subida anunciada en | Dividendo trimestral nuevo | Subida | Dividendo anualizado |
|---|---|---|---|
| Septiembre 2016 | 0,94 $ | +5,6 % | 3,76 $ |
| Septiembre 2017 | 1,01 $ | +7,4 % | 4,04 $ |
| Septiembre 2018 | 1,16 $ | +14,9 % | 4,64 $ |
| Septiembre 2019 | 1,25 $ | +7,8 % | 5,00 $ |
| Octubre 2020 | 1,29 $ | +3,2 % | 5,16 $ |
| Septiembre 2021 | 1,38 $ | +7,0 % | 5,52 $ |
| Octubre 2022 | 1,52 $ | +10,1 % | 6,08 $ |
| Octubre 2023 | 1,67 $ | +9,9 % | 6,68 $ |
| Septiembre 2024 | 1,77 $ | +6,0 % | 7,08 $ |
| Octubre 2025 | 1,86 $ | +5,1 % | 7,44 $ |
| Septiembre 2026 | 1,93 $ | +3,8 % | 7,72 $ |
El nuevo dividendo de 1,93 $ se declaró el 17 de septiembre de 2026 y se pagará el 15 de diciembre de 2026 a los accionistas registrados al cierre del 1 de diciembre (fecha ex-dividendo).
La subida ha sido algo menor que el +5 % que estimábamos en el análisis anterior y es la segunda más baja de la década, solo por encima de la de 2020. Las tres últimas (+6,0 %, +5,1 %, +3,8 %) dibujan una moderación clara.
5.3 Dividend King
McDonald's paga dividendo ininterrumpidamente desde 1976 y lo ha subido todos los años desde entonces. Con el incremento de septiembre de 2026 suma 50 años consecutivos de subidas y entra en el club de los Dividend Kings, un grupo de menos de sesenta compañías estadounidenses.
(Nota: algunas bases de datos, incluida StockAnalysis, muestran 51 años porque cuentan años naturales en los que el dividendo pagado superó al del año anterior, un criterio ligeramente distinto al de la compañía. Se respeta la cifra oficial de McDonald's.)
5.4 ¿Es seguro el dividendo?
| Indicador de seguridad | Valor actual | Lectura |
|---|---|---|
| Payout sobre beneficio (nuevo dividendo) | 62,7 % | Cómodo |
| Payout sobre flujo de caja libre (nuevo dividendo) | 71,0 % | Razonable y dentro de su rango histórico (55-84 %) |
| Payout máximo de la última década s/FCF | 83,5 % (2017) | Ni en el peor año se puso en riesgo |
| Cobertura de intereses (EBITDA/intereses) | 9,3x | Holgada |
| Rating crediticio | BBB+ / Baa1, estable | Grado de inversión sólido |
| Años consecutivos de subidas | 50 | Dividend King |
| Caja generada TTM vs. dividendo pagado | 7.761 M$ vs. 5.225 M$ | Sobran 2.536 M$ |
| Crecimiento de la última subida | +3,8 % | La más baja desde 2020 |
Conclusión sobre el dividendo: es seguro. El riesgo no es un recorte, sino que su crecimiento se quede en el rango del 3-5 % anual mientras la compañía destina más caja a reinvertir en la red y a apoyar a sus franquiciados.
6. Los tres segmentos y el mapa mundial
La compañía reporta en tres bloques geográficos:
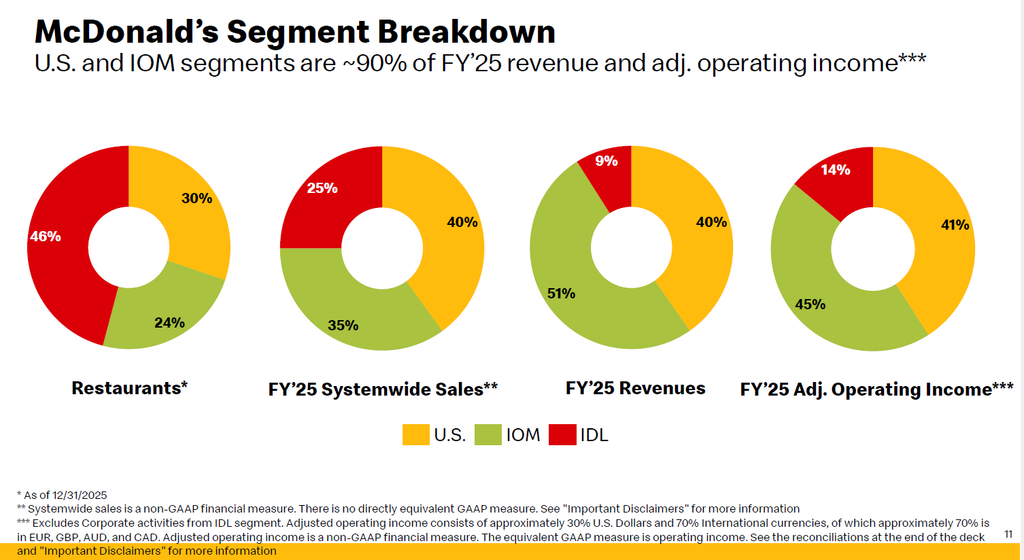
| Segmento | % restaurantes | % facturación de la red | % ingresos | % beneficio operativo ajustado | % franquiciados |
|---|---|---|---|---|---|
| Estados Unidos | 30 % | 40 % | 40 % | 41 % | 95 % |
| Mercados internacionales operados (IOM) — Reino Unido, Canadá, Francia, Alemania, Australia… | 24 % | 35 % | 51 % | 45 % | 89 % |
| Mercados de licencia de desarrollo (IDL) — China, Japón, Brasil, Filipinas, Corea… | 46 % | 25 % | 9 % | 14 % | 99 % |
El 46 % de los restaurantes del mundo aporta solo el 9 % de los ingresos y el 14 % del beneficio. No es un fracaso, es el diseño: en esos mercados McDonald's no pone capital, solo cobra un royalty. Es el motor de crecimiento en unidades sin consumo de caja.
Situación reciente en Estados Unidos: las ventas comparables crecieron un 2,1 % en 2025 y solo un 0,8 % en el segundo trimestre de 2026, con menos visitas. Según explicó el director financiero en el Investor Day, julio y agosto fueron ligeramente negativos y septiembre debería ser positivo, pero el tercer trimestre cerrará en negativo.
Los diez mercados más grandes por número de restaurantes
| Mercado | 2025 | 2024 | Nuevos |
|---|---|---|---|
| Estados Unidos | 13.706 | 13.557 | +149 |
| China continental | 7.740 | 6.820 | +920 |
| Japón | 3.025 | 2.989 | +36 |
| Francia | 1.630 | 1.589 | +41 |
| Canadá | 1.520 | 1.489 | +31 |
| Reino Unido | 1.507 | 1.470 | +37 |
| Alemania | 1.382 | 1.367 | +15 |
| Brasil | 1.230 | 1.173 | +57 |
| Australia | 1.092 | 1.068 | +24 |
| España | 665 | 635 | +30 |
| Total mundial | 45.356 | 43.477 | +1.879 |
China es la historia silenciosa de McDonald's: 920 restaurantes nuevos en un solo año, más que toda España junta, y sin que la compañía haya tenido que invertir capital propio. Si ambos mercados mantuvieran el ritmo de 2025, China superaría a Estados Unidos en número de locales en torno a 2033.
7. Estrategia: qué va a hacer la compañía en los próximos años
7.1 El punto de partida
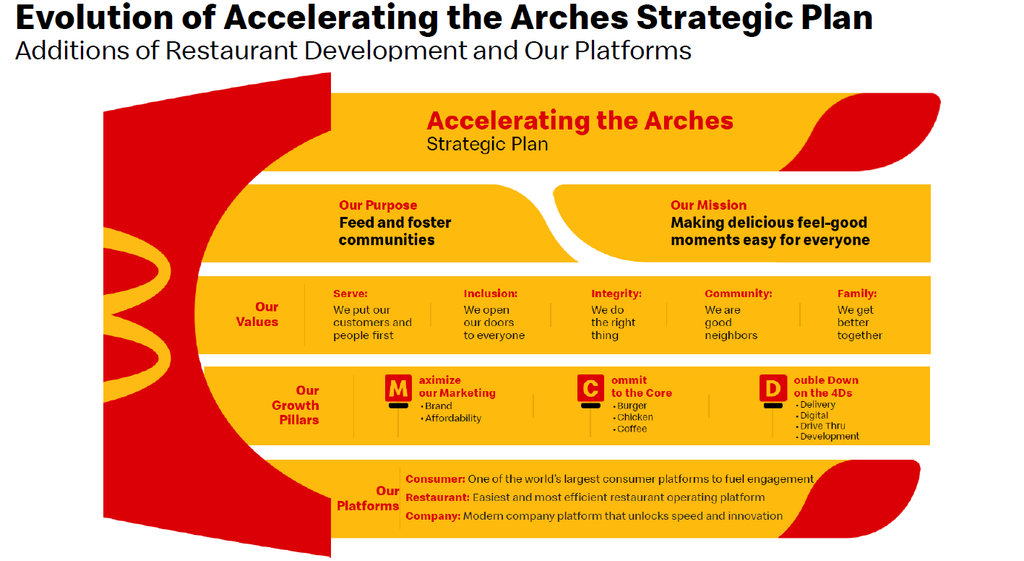
El plan vigente desde finales de 2020, Accelerating the Arches, se articulaba en tres pilares: maximizar el marketing (plataformas de valor como McValue y grandes campañas culturales), comprometerse con el núcleo (17 marcas propias que facturan más de 1.000 M$ cada una) y doblar la apuesta por las "4D": digital, reparto a domicilio, autoservicio para coche (drive-thru) y aperturas. Ese plan ha dejado una red de casi 220 millones de usuarios activos en el programa de fidelización en 70 mercados.
7.2 El nuevo plan: McDonald's NEXT (Investor Day, 23/09/2026)
La ambición declarada es ser la primera opción para más clientes, más a menudo, con cuatro pilares: menú (sabor, calidad e innovación), consumidor (personalización y fidelización), restaurante (simplificación, nuevo diseño de local y la plataforma de inteligencia artificial ArchIQ, que ya toma pedidos en el autoservicio) y personas (formación y hospitalidad). Lo acompaña Make It Golden, un compromiso plurianual para mejorar la experiencia del cliente que arranca el 5 de octubre.
Objetivos financieros 2027-2030:
| Concepto | Objetivo |
|---|---|
| Aportación de aperturas a la facturación de la red | Casi +2,5 % en 2027, moderándose a ~2 % en 2030 |
| Margen operativo | Franja baja-media del 50 % en 2030 |
| Gastos generales sobre facturación de la red | ~1,9 % en 2030 (2,2 % actual) |
| Inversión (capex) | ~3.000 M$ anuales base + 1.500-2.000 M$ acumulados de apoyo de capital a franquiciados |
| Conversión de flujo de caja libre | Franja media-alta del 80 % en 2030 |
| Eficiencia en restaurante | ~250 puntos básicos de mejora del margen bruto de cada local (~100.000 $ de caja anual adicional para un restaurante medio en EE. UU.) |
| Cuota de mercado | +1,5 puntos en pollo y +1,5 puntos en bebidas en 2030; mantener el liderazgo en vacuno |
El apoyo a franquiciados: unos 8.500 M$ hasta 2036 (unos 5.000 M$ hasta 2030) en forma de rebajas de alquiler y aportaciones de capital, para acelerar la modernización de los locales. La compañía estima un periodo de recuperación de unos cuatro años para el franquiciado; el director financiero sitúa el de la propia McDonald's en cinco o seis años.
La lectura del mercado: el plan es coherente, pero exige dinero por adelantado y la dirección no prometió una recuperación rápida de las visitas. La acción cayó un 4,8 % el día de la presentación y al menos seis firmas recortaron su precio objetivo.
7.3 Previsiones oficiales para 2026
| Concepto | Guía de la compañía |
|---|---|
| Aportación de nuevos restaurantes al crecimiento de la red | ~+2,5 % (a tipo de cambio constante) |
| Gastos generales sobre facturación de la red | ~2,2 % |
| Margen operativo | Rango medio-alto del 40 % |
| Gastos financieros | +4 % a +6 % |
| Tipo impositivo efectivo | 21 % – 23 % |
| Inversión (capex) | 3.700 – 3.900 M$ |
| Aperturas brutas / netas | ~2.600 / ~2.100 restaurantes |
| Conversión de flujo de caja libre | 80 % – 85 % |
8. Ventajas competitivas (el "moat")
- Escala inmobiliaria irreplicable. Uno de los mayores propietarios de suelo comercial del planeta, con emplazamientos comprados hace décadas.
- Modelo de ingresos tipo peaje. El 62 % de sus ingresos son alquileres y royalties con mínimos garantizados.
- Marca universal. Entre las diez marcas más valiosas del mundo.
- Poder de negociación con proveedores. Comprar para más de 46.000 restaurantes financia la estrategia de precios bajos.
- Red de autoservicio para coche. Cerca de 29.000 en el mundo y más del 95 % de los locales estadounidenses. Replicarla hoy sería imposible.
- Dato y escala digital. Casi 220 millones de usuarios activos en la app.
- Resistencia al ciclo. Beta de 0,45. Históricamente gana cuota cuando la economía se debilita; esta vez, sin embargo, ese patrón no se está cumpliendo del todo.
9. Riesgos
Un análisis que solo cuenta la parte buena no sirve para nada. Estos son los riesgos reales, ordenados por relevancia:
- Las visitas en Estados Unidos. Ventas comparables del +0,8 % en el 2T 2026 con menos visitas, tercer trimestre previsto en negativo y una dirección que espera visitas planas en el sector mientras dure la inflación. Crecer solo por precio no es sostenible indefinidamente.
- La salud del franquiciado. Las plataformas de valor aprietan su margen. El paquete de 8.500 M$ es, en parte, el reconocimiento de que necesitan ayuda. Si su rentabilidad no mejora, invertirán menos y presionarán por más rebajas.
- Coste del plan NEXT a corto plazo. Rebajas de alquiler y aportaciones de capital que salen antes de que lleguen los beneficios, con un retorno estimado a cinco o seis años para la compañía.
- Deuda elevada en un entorno de tipos altos. 54.592 M$ de deuda total y gastos financieros previstos al alza entre un 4 % y un 6 % en 2026.
- Desaceleración del dividendo y de las recompras. Las subidas del dividendo han pasado del 10 % al 3,8 %, y las recompras se han reducido un 84 % desde 2016.
- Fármacos GLP-1 para la pérdida de peso. Riesgo de largo plazo, citado por el propio consejero delegado, difícil de cuantificar.
- Divisa. Cerca del 60 % del beneficio operativo se genera fuera de Estados Unidos.
- Riesgo regulatorio y reputacional. Salarios mínimos, normativa laboral de franquicias, envases, publicidad infantil.
- Ejecución. Abrir unos 2.100 restaurantes netos al año, rediseñar locales y desplegar tecnología a la vez.
10. Valoración
10.1 Dónde cotiza hoy frente a su propia historia
| Año | Precio de cierre ($) | PER | P/FCF | EV/EBITDA | EV/FCF | RPD |
|---|---|---|---|---|---|---|
| 2016 | 121,72 | 22,4 | 23,5 | 14,0 | 30,6 | 2,94 % |
| 2017 | 172,12 | 27,0 | 37,0 | 15,3 | 45,3 | 2,22 % |
| 2018 | 177,57 | 23,6 | 32,2 | 16,5 | 40,2 | 2,36 % |
| 2019 | 197,61 | 25,1 | 25,7 | 18,5 | 34,5 | 2,39 % |
| 2020 | 214,58 | 34,0 | 34,6 | 23,0 | 45,2 | 2,35 % |
| 2021 | 268,07 | 26,7 | 28,1 | 20,1 | 34,7 | 1,96 % |
| 2022 | 263,53 | 31,6 | 35,1 | 21,5 | 44,0 | 2,15 % |
| 2023 | 296,51 | 25,6 | 29,5 | 19,5 | 36,6 | 2,10 % |
| 2024 | 289,89 | 25,5 | 31,1 | 18,8 | 39,0 | 2,34 % |
| 2025 | 305,63 | 25,6 | 30,2 | 18,7 | 38,0 | 2,35 % |
| 11/09/2026 (análisis anterior) | 252,53 | 20,5 | 23,0 | 15,4 | 30,0 | 2,95 % |
| Hoy (02/10/2026) | 231,89 | 18,8 | 21,1 | 14,5 | 28,1 | 3,33 % |
| Media 10 años | — | 26,7 | 30,7 | 18,6 | 38,8 | 2,32 % |
| Media 5 años | — | 27,0 | 30,8 | 19,7 | 38,5 | 2,18 % |
McDonald's cotiza hoy:
- a 18,8 veces beneficios, frente a una media de 26,7 en la última década → descuento del 30 %, y por debajo del mínimo de cierre de toda la década (22,4x en 2016)
- a 21,1 veces flujo de caja libre, frente a 30,7 de media → descuento del 31 %
- a 14,5 veces EV/EBITDA, frente a 18,6 de media → descuento del 22 %
- a 28,1 veces EV/FCF, frente a 38,8 de media → descuento del 28 %
- con una rentabilidad por dividendo del 3,33 %, frente a una media del 2,32 % → la más alta de la década
La rentabilidad del beneficio (earnings yield, el inverso del PER) es del 5,3 %, por encima del umbral del 4 %.
10.2 Escenarios por múltiplo de beneficio
Beneficio por acción de los últimos doce meses: 12,31 $. Beneficio estimado para los próximos doce meses (implícito en el PER estimado de 17,53x): 13,23 $. Potencial calculado sobre el beneficio estimado y el precio de 231,89 $.
| Múltiplo PER aplicado | Precio sobre BPA actual (12,31 $) | Precio sobre BPA estimado (13,23 $) | Potencial |
|---|---|---|---|
| 18x (escenario pesimista) | 222 $ | 238 $ | +3 % |
| 20x | 246 $ | 265 $ | +14 % |
| 22x (normalización parcial) | 271 $ | 291 $ | +26 % |
| 25x (media reciente) | 308 $ | 331 $ | +43 % |
| 26,7x (media de 10 años) | 329 $ | 353 $ | +52 % |
10.3 Escenarios por rentabilidad por dividendo
| Rentabilidad exigida | Precio con dividendo actual (7,72 $) | Precio con dividendo de 2027 si sube un 4 % (8,03 $) |
|---|---|---|
| 2,00 % | 386 $ | 401 $ |
| 2,30 % (media 10 años) | 336 $ | 349 $ |
| 2,50 % | 309 $ | 321 $ |
| 3,00 % | 257 $ | 268 $ |
| 3,33 % (precio de hoy) | 232 $ | 241 $ |
| 3,50 % | 221 $ | 229 $ |
| 4,00 % | 193 $ | 201 $ |
Comprando hoy a 231,89 $ se obtiene una rentabilidad inicial del 3,33 %. Para conseguir un 3,5 % bastaría con que la acción cayera un 5 % más (221 $), cuando hace tres semanas hacía falta una caída del 16 %. Para un 4 % habría que esperar a los 193 $, un 17 % por debajo del precio actual.
10.4 Qué dice el consenso
| Referencia (StockAnalysis, 29/09/2026) | Precio objetivo | Potencial sobre 231,89 $ |
|---|---|---|
| Objetivo medio (34 analistas) | 297,21 $ | +28,2 % |
| Objetivo mediano | 295,00 $ | +27,2 % |
| Objetivo más bajo | 230,00 $ | −0,8 % |
| Objetivo más alto | 390,00 $ | +68,2 % |
| Recomendación de consenso | Compra | — |
El consenso sigue siendo positivo, pero va a la baja: el objetivo medio era de 315,39 $ hace tres semanas, y tras el Investor Day lo recortaron, entre otros, JPMorgan (de 280 a 260 $), Oppenheimer (de 325 a 295 $), Citigroup (de 310 a 305 $) y Gordon Haskett (de 315 a 285 $), todos manteniendo su recomendación positiva.
10.5 Valoración: síntesis
Cruzando los tres métodos, el rango de valor razonable se sitúa aproximadamente entre 290 y 330 dólares, frente a los 231,89 actuales: un descuento del orden del 20-30 %.
Pero la reversión a la media solo se produce si las visitas en Estados Unidos se estabilizan. Si el deterioro del consumidor se prolonga dos o tres años, el múltiplo bajo puede resultar merecido y no barato. La diferencia entre una trampa de valor y una oportunidad la marcarán los datos de visitas, empezando por los resultados del 22 de octubre.
11. Cuadro de mando final
| Métrica | Valor deseable | McDonald's hoy | Veredicto |
|---|---|---|---|
| Ingresos | Crecientes | +7,0 % anual últimos 5 años | ✅ Positivo |
| EBITDA | Creciente | +10,0 % anual últimos 5 años | ✅ Positivo |
| Beneficio por acción | Creciente | +13,6 % anual últimos 5 años | ✅ Positivo |
| Rentabilidad del beneficio | Más del 4 % | 5,3 % | ✅ Positivo |
| Flujo de caja libre | Creciente | Máximo histórico (7.761 M$) | ✅ Positivo |
| FCF por acción | Creciente | +10,2 % anual últimos 5 años | ✅ Positivo |
| Nº de acciones | Decreciente | −17 % desde 2016, pero frenando | 🟡 Debilitándose |
| Dividendo por acción | Creciente | 50 años consecutivos, +7,6 % anual a 10 años | ✅ Excelente |
| Crecimiento del dividendo | Sostenido | +3,8 % en la última subida | 🟡 Moderándose |
| Payout sobre FCF | Contenido | 71,0 %, dentro de su rango normal | ✅ Correcto |
| Rentabilidad por dividendo | Positiva y atractiva | 3,33 %, máximo de la década | ✅ Positivo |
| Rentabilidad por recompra | Positiva | 1,27 %, muy por debajo de su historia | 🟡 Debilitándose |
| Retorno total al accionista | Positivo | 4,60 % | ✅ Positivo |
| Activos totales | Crecientes | +7,5 % anual desde 2016 | ✅ Positivo |
| Deuda neta | Menos negativa | −53.770 M$, creciendo | 🔴 Punto débil |
| Deuda / EBITDA | Menos de 4 | 3,57x (2,7x en criterio de la compañía) | 🟡 En el límite |
| Fondo de comercio | Estable, sin excesos | 3.347 M$, solo el 5,6 % del activo | ✅ Sano |
| ROE | Más del 20 % | No aplicable (patrimonio negativo) | ⚪ Usar ROIC |
| ROIC | Más del 15 % | 19,1 % | ✅ Excelente |
| ROCE | Más del 20 % | 22,9 % | ✅ Excelente |
| EV/FCF | Comparar con su historia | 28,1x vs. 38,8x de media | ✅ Barata vs. sí misma |
| Margen operativo | Estable o creciente | 46,2 %, máximo histórico | ✅ Excelente |
Resultado: 16 verdes, 4 ámbar, 1 rojo.
12. Conclusión
McDonald's es el ejemplo de manual de lo que buscamos en una cartera de dividendos crecientes: un negocio sencillo de entender, con una ventaja competitiva que se puede tocar con las manos —el suelo bajo los arcos dorados—, ingresos de tipo peaje con mínimos garantizados, márgenes en máximos históricos, retornos sobre el capital cercanos al 20 % y un dividendo que acaba de cumplir medio siglo de subidas sin fallar ni una vez.
El año 2026 le está pasando factura en bolsa: la acción cae un 32 % desde marzo y cotiza en mínimos de 52 semanas porque el cliente estadounidense de rentas bajas está visitando menos los restaurantes, y la propia dirección ha admitido que no espera que eso cambie mientras la inflación siga alta. El nuevo plan NEXT es sensato, pero exige dinero por adelantado, y la subida del dividendo de este año, la más modesta desde 2020, es probablemente el primer reflejo de esa prioridad.
Pero conviene poner el problema en su sitio. Mientras la acción caía, la compañía ha generado el mayor flujo de caja libre de su historia, ha alcanzado su margen operativo récord y ha abierto casi 1.900 restaurantes netos en un año. El mercado paga hoy 18,8 veces beneficios por un negocio por el que ha pagado 26,7 veces de media durante la última década, y ofrece una rentabilidad por dividendo del 3,33 %, la más alta en más de diez años.
¿Es una compra segura? Nada lo es. Los puntos que obligan a mantener la vigilancia son el tráfico de clientes en Estados Unidos, la salud financiera de los franquiciados, el coste del plan NEXT y una deuda que no deja de crecer. Los resultados del 22 de octubre serán la primera prueba.
Ahora bien, para quien invierte a veinte años vista, cobra dividendos y los reinvierte, la pregunta no es si McDonald's rebotará el mes que viene. La pregunta es si dentro de dos décadas seguirá habiendo colas en los autoservicios de los arcos dorados y si esos restaurantes seguirán pagando un alquiler cada mes al mismo casero. Con más de 46.000 locales, más de 100 países y 70 millones de clientes diarios, esa respuesta parece bastante más fácil de dar.
13. Enlaces de interés
Web corporativa y accionistas
| Recurso | Enlace |
|---|---|
| Web corporativa global | https://corporate.mcdonalds.com |
| Área de Relación con Inversores | https://corporate.mcdonalds.com/corpmcd/investors-relations.html |
| McDonald's España | https://www.mcdonalds.es |
Fuentes de datos utilizadas
| Fuente | Enlace |
|---|---|
| StockAnalysis — ficha de MCD | https://stockanalysis.com/stocks/mcd/ |
| StockAnalysis — previsiones y consenso | https://stockanalysis.com/stocks/mcd/forecast/ |
| StockAnalysis — dividendos | https://stockanalysis.com/stocks/mcd/dividend/ |
| StockAnalysis — estados financieros | https://stockanalysis.com/stocks/mcd/financials/ |
| SEC EDGAR — registros de McDonald's | https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0000063908 |
| Anuncio del dividendo nº 50 (PR Newswire, 17/09/2026) | http://www.prnewswire.com/news-releases/mcdonalds-marks-50-consecutive-years-of-dividend-increases-joining-the-ranks-of-dividend-kings-302882422.html |
14. Nota metodológica
- Fecha de corte de mercado: cierre del 2 de octubre de 2026 (231,89 $). El análisis anterior usaba el cierre del 11 de septiembre (252,53 $).
- Datos financieros: StockAnalysis, contrastados con el Informe Anual 2025 (Form 10-K), la presentación a inversores de agosto de 2026 y la nota de prensa del Investor Day del 23 de septiembre de 2026. TTM = últimos doce meses cerrados a 30 de junio de 2026; no cambian hasta los resultados del tercer trimestre (22/10/2026).
- Múltiplos actuales: recalculados con el precio de 02/10/2026, 707,6 millones de acciones y la deuda neta del último balance (53.770 M$). EV = 164.090 + 53.770 = 217.860 M$.
- Dividendo: tres cifras. El dividendo pagado en 2025 fue de 7,17 $ (series históricas). El pagado en los doce meses a 30/06/2026 fue de 7,35 $ (fila TTM). El anualizado actual es de 7,72 $ (1,93 $ × 4), y es el que se usa para la rentabilidad por dividendo, los payouts actuales y los escenarios.
- Deuda: dos criterios. Se usa el de StockAnalysis (54.592 M$, incluye arrendamientos); la cifra oficial de la compañía, solo deuda financiera, es de unos 40.000 M$ y 2,7 veces EBITDA.
- Años de subidas del dividendo: criterio oficial de la compañía (50); StockAnalysis muestra 51 por usar años naturales.
- ROE: no se calcula por tener la compañía patrimonio neto negativo. Se sustituye por ROIC y ROCE.
- Precios históricos de cierre: reconstruidos a partir del PER de cierre de cada ejercicio por el BPA diluido de ese ejercicio.
- Beneficio estimado para los próximos doce meses (13,23 $): a partir del PER estimado de 17,53x publicado por StockAnalysis.
- Consenso: StockAnalysis a 29/09/2026 (34 analistas).
- Cifras en dólares estadounidenses; "M$" = millones de dólares.
Aviso legal: este documento tiene una finalidad exclusivamente informativa y educativa. No constituye asesoramiento financiero ni una recomendación de compra o venta de ningún valor. El autor puede tener o no posiciones en las compañías analizadas. Rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, verifique los datos en las fuentes oficiales de la compañía y consulte, si lo considera necesario, con un asesor financiero registrado.