The Procter & Gamble Company (NYSE: PG)
La empresa que vende lo que nadie deja de comprar
Análisis fundamental · Datos de mercado a 25 de septiembre de 2026 · Ejercicio fiscal cerrado a 30 de junio de 2026
Ficha rápida
| Concepto | Dato |
|---|---|
| Denominación | The Procter & Gamble Company |
| Sede | Cincinnati, Ohio (Estados Unidos) |
| Fundación | 1837 (William Procter y James Gamble) |
| Actividad | Productos de consumo de uso diario: cuidado del hogar y la ropa, cuidado del bebé y femenino, belleza, salud y afeitado |
| Mercado y código | Bolsa de Nueva York: PG |
| Ejercicio fiscal | Del 1 de julio al 30 de junio |
| Moneda de presentación | Dólar estadounidense |
| Precio de cierre (25/09/2026) | 145,98 $ |
| Rango de 52 semanas | 137,62 $ – 167,25 $ |
| Acciones en circulación | 2.323,9 millones (30/06/2026) |
| Capitalización bursátil | 339.237 millones de dólares |
| Valor de empresa | 363.433 millones de dólares |
| Ingresos (ejercicio 2026) | 87.032 millones de dólares |
| Beneficio por acción diluido 2026 | 6,62 $ contable · 6,89 $ operativo |
| PER sobre el ejercicio 2026 | 22,1x contable · 21,2x operativo |
| Flujo de caja libre 2026 | 15.147 millones de dólares |
| Dividendo trimestral actual | 1,089 $ (4,356 $ anualizados) |
| Rentabilidad por dividendo | 2,98 % |
| Años consecutivos de subida del dividendo | 70 (y 136 años pagándolo) |
| Deuda neta a 30/06/2026 | 24.196 millones de dólares (1,06 veces el EBITDA) |
| Calificación crediticia | Aa3 (Moody's) / AA− (S&P), perspectiva estable |
| ROE del ejercicio 2026 | 30,2 % |
| Plantilla | Aproximadamente 104.000 personas |
| Presidente y consejero delegado | Shailesh G. Jejurikar |
| Director financiero | Andre Schulten |
| Auditor | Deloitte & Touche LLP (auditor desde 1890) |
| Junta general de 2026 | 13 de octubre de 2026 |
| Próximos resultados | 22 de octubre de 2026 (primer trimestre del ejercicio 2027) |
1. Editorial: por qué P&G y por qué ahora
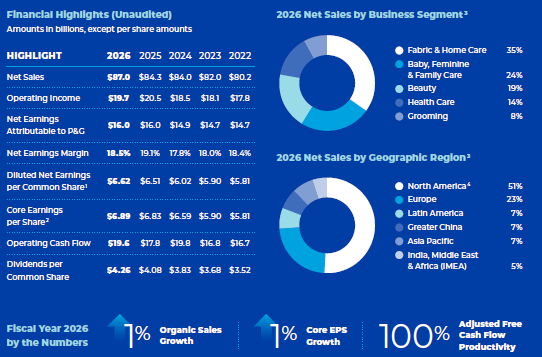
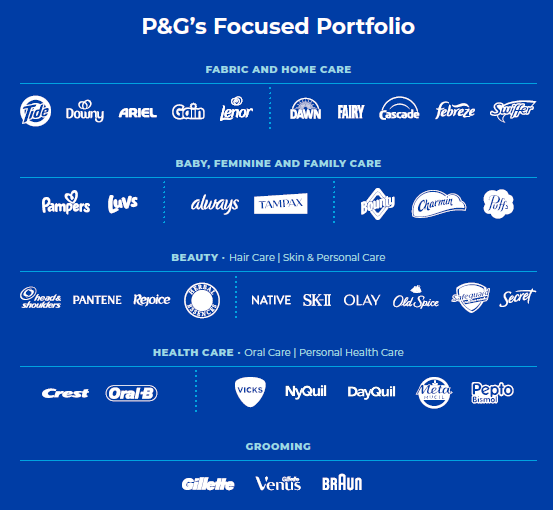
Hay empresas que hay que explicar y empresas que no. Procter & Gamble está en el segundo grupo: quien lea estas páginas probablemente tenga en casa Ariel, Fairy, Dodot, Ausonia, Gillette, Oral-B, Pantene, H&S, Don Limpio, Tampax o Vicks. Son todas la misma compañía. El año pasado facturó 87.032 millones de dólares vendiendo cosas que la gente compra cada pocas semanas, en 180 países, con más de la mitad de las ventas fuera de Estados Unidos.
P&G es, además, el caso más extremo de constancia en el reparto que existe en la bolsa mundial: lleva 136 años consecutivos pagando dividendo —desde 1890, dos años después de salir a cotizar— y 70 años consecutivos subiéndolo. Setenta. En abril de 2026 elevó el pago trimestral de 1,057 a 1,089 dólares. No hay muchas compañías vivas que hayan pagado un dividendo cada año desde antes de que existiera el automóvil, y las que hay se cuentan con los dedos.
Y ahora viene lo que hace que este análisis tenga sentido, porque si todo fuera así de bonito no habría nada que decidir. P&G ha dejado de crecer. El crecimiento orgánico —el que excluye compras, ventas de negocios y tipo de cambio— ha ido cayendo año tras año: 7 % en 2022, 7 % en 2023, 4 % en 2024, 2 % en 2025 y 1 % en 2026. El beneficio por acción operativo creció un 1 % el año pasado, y a tipo de cambio constante no creció nada. El propio objetivo a largo plazo de la compañía —"crecimiento del beneficio operativo por acción de un dígito medio-alto"— no se ha cumplido en dos de los tres últimos ejercicios.
La acción lo ha notado. En los cinco años cerrados a 30 de junio de 2026, cien dólares invertidos en P&G con los dividendos reinvertidos se convirtieron en 123 dólares, frente a 145 dólares en el índice de consumo básico de Estados Unidos y 188 dólares en el S&P 500. Es decir: P&G no solo ha ido muy por detrás de la bolsa, ha ido por detrás de su propio sector. Hoy cotiza a 145,98 dólares, un 12,7 % por debajo de su máximo de 52 semanas.
Ese doble movimiento —beneficio que casi no crece, cotización que baja— ha dejado la acción en un sitio interesante: 22,1 veces el beneficio contable de 2026 frente a una media de 23,3 veces de la última década (excluyendo el año 2019, que estuvo distorsionado por una amortización extraordinaria), y con una rentabilidad por dividendo del 2,98 %, la más alta desde 2018.
La pregunta que este análisis intenta responder con números, y no con adjetivos, es si lo que está pasando es un bache de un par de años en una máquina extraordinaria, o el principio de algo estructural: marcas propias del distribuidor que ganan terreno, consumidores que aprietan el presupuesto, mercados que crecen menos y una compañía de 87.000 millones de dólares que, sencillamente, ya es demasiado grande para crecer deprisa.
2. Cómo gana dinero P&G, explicado desde cero
El negocio, en una frase
P&G fabrica productos de uso diario y de bajo precio unitario, los vende a los grandes distribuidores del mundo (supermercados, hipermercados, farmacias, comercio electrónico) y gana dinero gracias a la diferencia entre lo que cuesta fabricarlos y lo que el consumidor está dispuesto a pagar por ellos.
Esa diferencia es enorme. En 2026, de cada 100 dólares vendidos, 50,2 dólares fueron margen bruto. De ahí salen la publicidad (10.200 millones de dólares en 2026), la investigación (2.100 millones), la fuerza de ventas y la estructura, y quedan 22,7 dólares de beneficio de explotación y 18,4 dólares de beneficio neto.
Conviene detenerse en esto: una empresa que vende detergente y pañales gana 18 centavos netos por cada dólar facturado. Muchas compañías industriales admiradas no llegan a la mitad.
Por qué puede hacerlo
La respuesta de P&G a esa pregunta es una sola palabra: superioridad. La compañía sostiene que sus productos funcionan mejor que los de la competencia, y que en categorías donde el resultado se nota —una camisa que sale limpia, un pañal que no gotea, una cuchilla que no irrita— el consumidor paga más por ese resultado.
Que sea cierto o no se ve en las cuotas de mercado. A 30 de junio de 2026, según los datos de la propia compañía:
| Categoría | Cuota global de P&G | Marcas principales |
|---|---|---|
| Afeitado | Más del 50 % (cuchillas: más del 60 %) | Gillette, Venus, Braun |
| Cuidado de la ropa | Más del 35 % | Tide, Ariel, Downy |
| Cuidado del hogar | Más del 30 % | Fairy, Dawn, Cascade, Febreze, Swiffer |
| Cuidado del bebé | Más del 30 % | Pampers (Dodot en España), Luvs |
| Cuidado femenino | Cerca del 30 % (higiene menstrual: cerca del 35 %) | Always (Ausonia), Tampax |
| Cuidado bucal | Cerca del 30 % | Oral-B, Crest |
| Cuidado del cabello | Cerca del 20 % (líder mundial) | Pantene, Head & Shoulders, Herbal Essences |
| Cuidado personal | Cerca del 20 % (segunda posición) | Old Spice, Secret, Native, Safeguard |
| Cuidado de la piel | Cerca del 5 % | Olay, SK-II |
Esa tabla es, en el fondo, todo el análisis cualitativo de P&G. Es líder o segunda en casi todo lo que vende, y en la única categoría donde es pequeña —el cuidado de la piel, donde compite con L'Oréal, Estée Lauder y decenas de marcas locales— efectivamente lo pasa peor.
Quién le compra
Aquí está una de las tensiones estructurales del negocio. P&G no vende al consumidor: vende al distribuidor. Y el distribuidor está muy concentrado.
- Walmart y sus filiales representan aproximadamente el 16 % de las ventas totales de P&G, y lo han hecho en 2026, 2025 y 2024.
- Los diez mayores clientes suman aproximadamente el 43 % de las ventas netas en 2026 y en 2025, frente al 42 % en 2024 y el 40 % en 2023. La concentración ha subido tres puntos en cuatro años y se ha estabilizado ahí.
Ningún otro cliente supera el 10 %. Pero un solo cliente que compra uno de cada seis dólares de tu producción tiene una capacidad de negociación considerable, y además vende su propia marca blanca en las mismas estanterías. Volveremos a ello en el apartado de riesgos.
El otro motor: la productividad
La segunda pieza del modelo es menos visible y casi tan importante. P&G lleva más de una década ejecutando programas de ahorro continuo en compras, fabricación, logística, publicidad y estructura. En el ejercicio 2026 esos ahorros aportaron 340 puntos básicos de margen (3,4 puntos porcentuales sobre ventas, unos 2.960 millones de dólares), que la compañía reinvierte en producto y publicidad o deja caer al beneficio.
Es lo que explica que en un año en el que el margen bruto bajó y los costes subieron, el beneficio operativo por acción todavía creciera un 1 %.
3. Segmentos, geografías y cifras operativas
Los cinco segmentos
A efectos contables P&G organiza el negocio en cinco segmentos. Estas son sus cifras del ejercicio 2026 y su comparación con 2025:
| Segmento | Ventas 2026 | Ventas 2025 | Var. | Beneficio 2026 | Margen 2026 | Margen 2025 |
|---|---|---|---|---|---|---|
| Cuidado de la ropa y del hogar | 30.314 | 29.617 | +2 % | 5.632 | 18,6 % | 19,7 % |
| Bebé, femenino y familiar | 20.401 | 20.248 | +1 % | 3.930 | 19,3 % | 19,8 % |
| Belleza | 16.023 | 14.964 | +7 % | 2.672 | 16,7 % | 18,1 % |
| Salud | 12.456 | 11.998 | +4 % | 2.404 | 19,3 % | 20,3 % |
| Afeitado | 6.918 | 6.662 | +4 % | 1.529 | 22,1 % | 23,7 % |
| Corporativo | 919 | 794 | +16 % | -23 | — | — |
| Total | 87.032 | 84.284 | +3 % | 16.144 | 18,5 % | 19,1 % |
Cifras en millones de dólares. El beneficio es el beneficio neto asignado a cada segmento, con tipos impositivos combinados; las diferencias con el tipo efectivo del grupo se recogen en Corporativo.
Tres lecturas:
- El negocio grande es el aburrido. Cuidado de la ropa y del hogar es el 35 % de las ventas y el 35 % del beneficio. Tide, Ariel, Fairy y Dawn son el corazón de P&G, no las marcas de belleza.
- Todos los segmentos perdieron margen en 2026, entre 50 y 160 puntos básicos. El motivo se repite en los cinco: más gasto en publicidad, mezcla de producto desfavorable y coste de materias primas, compensados solo en parte por productividad.
- El crecimiento de la facturación es, en buena medida, tipo de cambio. El total creció un 3 %, pero el 2 % vino de la divisa y el 1 % del precio. El volumen no creció nada.
Los datos de crecimiento orgánico, que son los que importan
El "crecimiento orgánico" es la métrica que mira la compañía y que miran los analistas: son las ventas excluyendo el efecto de la divisa y de las compras y ventas de negocios. Es decir, si P&G vendió más unidades o más caro, no si el dólar se debilitó.
| Ejercicio | Crecimiento orgánico | BPA operativo | Var. BPA operativo |
|---|---|---|---|
| 2019 | 5 % | 4,52 $ | +7 % |
| 2020 | 6 % | 5,12 $ | +13 % |
| 2021 | 6 % | 5,66 $ | +11 % |
| 2022 | 7 % | 5,81 $ | +3 % |
| 2023 | 7 % | 5,90 $ | +2 % |
| 2024 | 4 % | 6,59 $ | +12 % |
| 2025 | 2 % | 6,83 $ | +4 % |
| 2026 | 1 % | 6,89 $ | +1 % |
La tendencia habla por sí sola. Y dentro de 2026 la desaceleración fue a más: el crecimiento orgánico por trimestres fue +2 %, 0 %, +3 % y 0 % en el último trimestre, y el beneficio operativo por acción del cuarto trimestre cayó un 3 % (un 5 % a tipo de cambio constante).
En cuanto a la cuota de mercado, el balance del año es de empate: solo 26 de las 50 principales combinaciones de categoría y país mantuvieron o ganaron cuota, frente a 29 en 2025 y 38 en 2022, y cinco de diez categorías la mantuvieron o la ganaron a nivel global. La compañía señala que la tendencia mejoró en el segundo semestre y que salió del ejercicio con la cuota agregada "prácticamente plana". Un dato mejor: el comercio electrónico creció un 6 % y ya supone el 20 % de las ventas totales del grupo.
Geografías
| Región | % de las ventas de 2026 |
|---|---|
| Norteamérica | 51 % |
| Europa | 23 % |
| Latinoamérica | 7 % |
| Gran China | 7 % |
| Asia-Pacífico | 7 % |
| India, Oriente Medio y África | 5 % |
Estados Unidos aportó 41.700 millones de dólares de los 87.032 totales; algo menos de la mitad. Los mayores mercados internacionales son Gran China, Reino Unido, Canadá, Japón y Alemania, que juntos suponen aproximadamente el 21 % de las ventas. Rusia representa el 1 % de las ventas, el beneficio y los activos.
4. La transformación de la última década
Para entender dónde está P&G hoy hay que entender de dónde viene, porque la compañía de 2026 no es la de 2014.
2014-2017: la gran poda. P&G llegó a tener más de un centenar y medio de marcas. Entre 2014 y 2017 vendió o discontinuó la mayoría: pilas Duracell (a Berkshire Hathaway), alimentación animal Iams, y sobre todo el paquete de 41 marcas de belleza —Wella, Clairol, Max Factor, CoverGirl— traspasado a Coty en 2016. Esa operación explica por qué en el ejercicio 2017 el beneficio neto salta a 15.326 millones y el beneficio por acción a 5,59 dólares: hay dentro una plusvalía extraordinaria contabilizada como actividad interrumpida. El beneficio por acción de las operaciones continuadas de aquel ejercicio fue de 3,69 dólares.
El resultado de la poda fue una compañía mucho más concentrada: diez categorías de producto en las que el rendimiento del producto marca la diferencia, y operaciones en unos 65 países.
2019: la factura de Gillette. En el ejercicio 2019 P&G reconoció un deterioro de 8.345 millones de dólares antes de impuestos (8.000 millones después) sobre el fondo de comercio y la marca Gillette, adquirida en 2005 por 57.000 millones. El motivo: la irrupción de los modelos de suscripción por internet (Dollar Shave Club, Harry's), la caída del precio medio y la devaluación de la moneda en varios mercados. Ese cargo hundió el beneficio por acción de aquel ejercicio a 1,43 dólares y es el responsable de que el PER de 2019 aparezca en 76,7 veces en las tablas de este informe. No es una señal de carestía: es una señal de que el denominador estaba roto.
En el ejercicio 2024 hubo una segunda amortización de la misma marca, de 1.341 millones antes de impuestos (1.000 millones después, 0,42 dólares por acción).
2020-2023: los años buenos. La pandemia disparó el consumo de limpieza del hogar, higiene y cuidado personal. El crecimiento orgánico fue del 6 %, 6 %, 7 % y 7 %, y el beneficio operativo por acción creció a doble dígito en 2020 y 2021. Luego llegó la inflación de materias primas, y P&G hizo lo que puede hacer una empresa con marcas líderes: subir precios. En 2022 y 2023 casi todo el crecimiento orgánico fue precio, no volumen.
2024-2026: la resaca. Agotado el efecto precio, el volumen no ha vuelto. El crecimiento orgánico cae del 4 % al 2 % y al 1 %. En junio de 2025 la compañía anunció un plan de dos años de reestructuración de cartera y productividad, con un coste de entre 1.500 y 2.000 millones de dólares antes de impuestos y la supresión de hasta 7.000 puestos no industriales (alrededor del 15 % de la plantilla no fabril) antes de que termine el ejercicio 2027. En 2026 ya se han incurrido 1.200 millones antes de impuestos, más de la mitad del total previsto, y la plantilla ha bajado un 4 %, hasta unas 104.000 personas.
También en 2026 se deshizo la sociedad conjunta de bolsas Glad con Clorox: Clorox compró la participación minoritaria de P&G por 476 millones, con una plusvalía después de impuestos de 261 millones (0,11 dólares por acción).
Agosto de 2026: la primera compra grande en años. El 4 de agosto de 2026 P&G anunció la adquisición de Thorne, fabricante estadounidense de complementos alimenticios de gama alta, por 3.800 millones de dólares. Thorne facturó más de 500 millones en 2025, va camino de 650 millones en 2026 y crece por encima del 30 % anual; cerca del 60 % de sus clientes tienen menos de 40 años. La operación, que se espera cerrar a lo largo de 2026, es una apuesta por el segmento de salud —el tercero por margen del grupo— y por un consumidor más joven. Es también la mayor compra de P&G desde la de la división de consumo de Merck en 2018, y su encaje no está probado.
5. Cuadro de mando financiero
Todas las series de este apartado cubren once ejercicios fiscales completos, de 2016 a 2026, cerrados siempre a 30 de junio.
5.1 Cuenta de resultados
Tabla 1. Cuenta de resultados (millones de dólares; ejercicios cerrados a 30 de junio)
| Ejercicio | Ingresos | Var. % | Beneficio bruto | Resultado de explotación | EBITDA | Beneficio neto atribuible | BPA diluido ($) |
|---|---|---|---|---|---|---|---|
| 2016 | 65.299 | — | 32.390 | 13.441 | 16.519 | 10.508 | 3,69 |
| 2017 | 65.058 | -0,4 % | 32.420 | 13.766 | 16.586 | 15.326 | 5,59 |
| 2018 | 66.832 | 2,7 % | 32.400 | 13.363 | 16.197 | 9.750 | 3,67 |
| 2019 | 67.684 | 1,3 % | 32.916 | 5.487 | 8.311 | 3.897 | 1,43 |
| 2020 | 70.950 | 4,8 % | 35.700 | 15.706 | 18.719 | 13.027 | 4,96 |
| 2021 | 76.118 | 7,3 % | 39.010 | 17.986 | 20.721 | 14.306 | 5,50 |
| 2022 | 80.187 | 5,3 % | 38.030 | 17.813 | 20.620 | 14.742 | 5,81 |
| 2023 | 82.006 | 2,3 % | 39.246 | 18.134 | 20.848 | 14.653 | 5,90 |
| 2024 | 84.039 | 2,5 % | 43.191 | 18.545 | 21.441 | 14.879 | 6,02 |
| 2025 | 84.284 | 0,3 % | 43.120 | 20.451 | 23.298 | 15.974 | 6,51 |
| 2026 | 87.032 | 3,3 % | 43.670 | 19.748 | 22.908 | 16.046 | 6,62 |
Lo que cuenta esta tabla:
- Los ingresos crecen, pero despacio. De 65.299 a 87.032 millones en diez años: un 2,9 % anual compuesto. Es aproximadamente el ritmo de la inflación mundial de ese periodo.
- Los dos años raros son 2017 y 2019. El de 2017 por la plusvalía de las marcas de belleza vendidas a Coty, que infla el beneficio neto hasta 15.326 millones. El de 2019 por el deterioro de Gillette, que lo hunde hasta 3.897 millones. Cualquier comparación que use esos dos años como base es engañosa.
- El beneficio por acción pasó de 3,69 a 6,62 dólares, un 6,0 % anual compuesto. Casi el doble que las ventas. La diferencia viene de márgenes algo mejores y, sobre todo, de haber reducido el número de acciones.
- 2026 es un año de transición. Los ingresos crecen un 3,3 %, pero el resultado de explotación cae de 20.451 a 19.748 millones. La caída no es operativa: son los cargos del plan de productividad, que sumaron 1.200 millones antes de impuestos en el ejercicio (903 millones después de impuestos por la parte considerada extraordinaria). De esos 1.200, 749 millones están por encima del nivel ordinario de reestructuración de la compañía y afectan al resultado de explotación. Corrigiéndolos, el beneficio de explotación comparable de 2026 fue de 20.497 millones, esencialmente igual al de 2025 (20.451 millones), cuyo propio cargo de reestructuración —1.100 millones antes de impuestos— fue en su mayor parte no operativo, por la liquidación de las operaciones en Argentina.
5.2 Márgenes
Tabla 2. Márgenes y estructura de costes (% sobre ingresos)
| Ejercicio | Margen bruto | Margen EBITDA | Margen de explotación | Margen neto | Margen de FCF | Gastos generales / ventas | Tipo fiscal efectivo |
|---|---|---|---|---|---|---|---|
| 2016 | 49,6 % | 25,3 % | 20,6 % | 16,1 % | 18,6 % | 29,0 % | 25,0 % |
| 2017 | 49,8 % | 25,5 % | 21,2 % | 23,6 % | 14,4 % | 28,7 % | 23,1 % |
| 2018 | 48,5 % | 24,2 % | 20,0 % | 14,6 % | 16,7 % | 28,5 % | 26,0 % |
| 2019 | 48,6 % | 12,3 % | 8,1 % | 5,8 % | 17,6 % | 28,2 % | 34,7 % |
| 2020 | 50,3 % | 26,4 % | 22,1 % | 18,4 % | 20,2 % | 28,2 % | 17,2 % |
| 2021 | 51,2 % | 27,2 % | 23,6 % | 18,8 % | 20,5 % | 27,6 % | 18,5 % |
| 2022 | 47,4 % | 25,7 % | 22,2 % | 18,4 % | 16,9 % | 25,2 % | 17,8 % |
| 2023 | 47,9 % | 25,4 % | 22,1 % | 17,9 % | 16,8 % | 25,7 % | 19,7 % |
| 2024 | 51,4 % | 25,5 % | 22,1 % | 17,7 % | 19,7 % | 27,7 % | 20,2 % |
| 2025 | 51,2 % | 27,6 % | 24,3 % | 19,0 % | 16,7 % | 26,9 % | 20,3 % |
| 2026 | 50,2 % | 26,3 % | 22,7 % | 18,4 % | 17,4 % | 27,5 % | 20,8 % |
- El margen bruto se mueve en una banda de 47 % a 51 % y cerró 2026 en 50,2 %, un punto menos que en 2025. La compañía lo atribuye a mezcla de producto desfavorable y coste de materias primas, compensados en parte por productividad.
- El margen de explotación de 22,7 % es engañosamente bajo por la reestructuración; el margen operativo comparable fue del 23,6 %, frente al 24,3 % de 2025, es decir, 70 puntos básicos menos.
- El margen neto de 18,4 % está en la parte alta del rango histórico y lleva cinco años entre el 17,7 % y el 19,0 %. Es una de las cifras más estables de toda la tabla.
- El tipo fiscal efectivo se estabilizó alrededor del 20 % tras la reforma fiscal estadounidense de 2017, frente al 23-26 % anterior. La compañía prevé aproximadamente un 20 % también en 2027.
5.3 Flujo de caja
Tabla 3. Flujo de caja (millones de dólares)
| Ejercicio | Flujo de explotación | Inversión en inmovilizado | Flujo de caja libre | FCF por acción ($) | Margen de FCF | Conversión FCF / beneficio | Inversión / ventas |
|---|---|---|---|---|---|---|---|
| 2016 | 15.435 | 3.314 | 12.121 | 4,26 | 18,6 % | 115 % | 5,1 % |
| 2017 | 12.753 | 3.384 | 9.369 | 3,42 | 14,4 % | 61 % | 5,2 % |
| 2018 | 14.867 | 3.717 | 11.150 | 4,20 | 16,7 % | 114 % | 5,6 % |
| 2019 | 15.242 | 3.347 | 11.895 | 4,68 | 17,6 % | 305 % | 4,9 % |
| 2020 | 17.403 | 3.073 | 14.330 | 5,46 | 20,2 % | 110 % | 4,3 % |
| 2021 | 18.371 | 2.787 | 15.584 | 5,99 | 20,5 % | 109 % | 3,7 % |
| 2022 | 16.723 | 3.156 | 13.567 | 5,34 | 16,9 % | 92 % | 3,9 % |
| 2023 | 16.848 | 3.062 | 13.786 | 5,55 | 16,8 % | 94 % | 3,7 % |
| 2024 | 19.846 | 3.322 | 16.524 | 6,68 | 19,7 % | 111 % | 4,0 % |
| 2025 | 17.817 | 3.773 | 14.044 | 5,72 | 16,7 % | 88 % | 4,5 % |
| 2026 | 19.556 | 4.409 | 15.147 | 6,25 | 17,4 % | 94 % | 5,1 % |
Aquí hay tres cosas que un inversor en dividendos debe mirar con lupa:
- La conversión de caja es excelente pero irregular. El flujo de caja libre ha oscilado entre 9.369 y 16.524 millones, y la conversión (flujo de caja libre sobre beneficio neto) entre el 61 % y el 115 % si se excluye 2019, cuyo 305 % es un artefacto del deterioro de Gillette. La media de los diez años restantes es del 99 %: P&G convierte en caja, año tras año, prácticamente todo lo que declara como beneficio. Eso no es habitual.
- La inversión en inmovilizado ha vuelto a subir. De un mínimo del 3,7 % de las ventas en 2021 al 5,1 % en 2026 (4.409 millones). La compañía guía para 2027 entre el 4,5 % y el 5,5 %. Está reconstruyendo capacidad y automatizando fábricas, y eso resta caja libre.
- El flujo de caja libre lleva cinco años sin crecer. 15.584 millones en 2021 frente a 15.147 en 2026: un -0,6 % anual compuesto. Por acción sí crece, un 0,9 % anual, gracias a las recompras. Este es probablemente el dato más incómodo de todo el análisis.
P&G publica además una medida propia, el flujo de caja libre ajustado, que es el flujo de explotación menos la inversión en inmovilizado, excluyendo los pagos del impuesto transitorio de la reforma fiscal de 2017. En 2026 fue de 15.835 millones, y su "productividad" —ese flujo dividido entre el beneficio neto ajustado— alcanzó el 100 %, frente al 87 % de 2025 y un objetivo de largo plazo del 90 %.
5.4 Balance y deuda
Tabla 4. Balance (millones de dólares)
| Ejercicio | Activos totales | Fondo de comercio | Otros intangibles | Deuda financiera total | Caja | Caja neta / (deuda neta) | Patrimonio neto ordinario |
|---|---|---|---|---|---|---|---|
| 2016 | 127.136 | 44.350 | 24.527 | 30.598 | 13.348 | -17.250 | 57.341 |
| 2017 | 120.406 | 44.699 | 24.187 | 31.592 | 15.137 | -16.455 | 55.184 |
| 2018 | 118.310 | 45.175 | 23.902 | 31.286 | 11.850 | -19.436 | 52.293 |
| 2019 | 115.095 | 40.273 | 24.215 | 30.092 | 10.287 | -19.805 | 47.194 |
| 2020 | 120.700 | 39.901 | 23.792 | 34.720 | 16.181 | -18.539 | 46.521 |
| 2021 | 119.307 | 40.924 | 23.642 | 31.988 | 10.288 | -21.700 | 46.378 |
| 2022 | 117.208 | 39.700 | 23.679 | 31.493 | 7.214 | -24.279 | 46.589 |
| 2023 | 120.829 | 40.659 | 23.783 | 34.607 | 8.246 | -26.361 | 46.777 |
| 2024 | 122.370 | 40.303 | 22.047 | 32.460 | 9.482 | -22.978 | 50.286 |
| 2025 | 125.231 | 41.650 | 21.910 | 34.508 | 9.556 | -24.952 | 52.012 |
| 2026 | 126.521 | 41.276 | 21.444 | 34.138 | 9.942 | -24.196 | 54.081 |
- La deuda neta es de 24.196 millones, equivalente a 1,06 veces el EBITDA. Para el estándar de este tipo de análisis —donde el umbral de alarma se pone en cuatro veces— es un balance cómodo. Las calificaciones crediticias lo confirman: Aa3 y AA−, ambas con perspectiva estable, y coberturas de intereses de 22,5 veces.
- El fondo de comercio y los intangibles pesan mucho. 41.276 millones de fondo de comercio más 21.444 de marcas y otros intangibles suman 62.720 millones: el 49,6 % del activo total. Prácticamente la mitad del balance de P&G son marcas compradas, sobre todo Gillette. Ya hemos visto dos veces —2019 y 2024— lo que ocurre cuando esas marcas valen menos de lo que costaron.
- El valor contable tangible es negativo: -8.639 millones, unos -3,70 dólares por acción. Dicho de otro modo: si se restan del patrimonio neto el fondo de comercio y los intangibles, no queda nada. No es una señal de quiebra —la deuda está bien cubierta por el flujo de caja— pero sí significa que P&G no tiene colchón de activos tangibles y que su valor depende enteramente de que las marcas sigan generando caja.
- El fondo de maniobra es negativo en 12.486 millones: el activo corriente (26.208) es menor que el pasivo corriente (38.694). En una empresa industrial esto sería preocupante; en una empresa de consumo con rotación altísima y acceso inmediato al mercado de pagarés es normal, y P&G lleva así una década. Aun así, conviene saberlo.
- La autocartera acumulada asciende a 143.008 millones: más de una década de recompras que se restan del patrimonio y explican por qué este es solo de 54.081 millones pese a unas reservas acumuladas de 135.852.
5.5 Rentabilidad del capital
Tabla 5. Rentabilidad del capital y solvencia
| Ejercicio | ROE | ROIC | ROCE | ROA | Deuda neta / EBITDA | Deuda total / EBITDA | Cobertura de intereses |
|---|---|---|---|---|---|---|---|
| 2016 | 17,5 % | 12,9 % | 13,7 % | 8,2 % | 1,04x | 1,85x | 23,2x |
| 2017 | 27,2 % | 14,5 % | 14,8 % | 12,4 % | 0,99x | 1,90x | 29,6x |
| 2018 | 18,1 % | 13,8 % | 14,8 % | 8,2 % | 1,20x | 1,93x | 26,4x |
| 2019 | 7,8 % | 5,2 % | 6,3 % | 3,3 % | 2,38x | 3,62x | 10,8x |
| 2020 | 27,8 % | 19,7 % | 18,2 % | 11,0 % | 0,99x | 1,85x | 33,8x |
| 2021 | 30,8 % | 22,0 % | 20,7 % | 11,9 % | 1,05x | 1,54x | 35,8x |
| 2022 | 31,7 % | 21,1 % | 20,9 % | 12,5 % | 1,18x | 1,53x | 40,6x |
| 2023 | 31,4 % | 20,2 % | 21,4 % | 12,3 % | 1,26x | 1,66x | 24,0x |
| 2024 | 30,7 % | 20,2 % | 21,3 % | 12,2 % | 1,07x | 1,51x | 20,0x |
| 2025 | 31,2 % | 21,7 % | 23,0 % | 12,9 % | 1,07x | 1,48x | 22,5x |
| 2026 | 30,2 % | 20,2 % | 22,3 % | 12,7 % | 1,06x | 1,49x | 22,5x |
Esta es la tabla en la que P&G brilla.
- El ROE (beneficio sobre fondos propios) es del 30,2 % en 2026 y lleva siete ejercicios consecutivos por encima del 27 %. El listón habitual en este tipo de análisis es el 20 %; P&G lo supera con holgura. Hay que matizar que parte de ese ROE tan alto se debe a un patrimonio neto artificialmente reducido por la autocartera: a más acciones recompradas, menor denominador y mayor ROE. Por eso conviene mirar también las dos métricas siguientes.
- El ROIC (rentabilidad sobre el capital invertido: beneficio de explotación después de impuestos dividido entre el capital total empleado, fondos propios más deuda menos caja) fue del 20,2 %. Esta medida no se deja engañar por la autocartera, porque suma la deuda al denominador. Un 20 % sostenido es una rentabilidad excelente.
- El ROCE (rentabilidad sobre el capital empleado: beneficio de explotación sobre activo total menos pasivo corriente) fue del 22,3 %, el segundo mejor de la serie.
Las tres métricas dan el mismo veredicto: el negocio de P&G rinde entre el 20 % y el 30 % sobre el capital que emplea, y lo hace con una consistencia notable desde 2020. El problema de P&G, insistimos, no es la rentabilidad. Es el crecimiento.
5.6 Retorno al accionista
Tabla 6. Retorno al accionista (millones de dólares)
| Ejercicio | Dividendos pagados | Recompras | Total devuelto | % del FCF | Acciones diluidas (millones) | Rent. por recompra | Retorno total |
|---|---|---|---|---|---|---|---|
| 2016 | 7.436 | 4.004 | 11.440 | 94 % | 2.844 | 1,36 % | 4,50 % |
| 2017 | 7.236 | 5.204 | 12.440 | 133 % | 2.740 | 3,66 % | 6,75 % |
| 2018 | 7.310 | 7.004 | 14.314 | 128 % | 2.657 | 3,05 % | 6,62 % |
| 2019 | 7.498 | 5.003 | 12.501 | 105 % | 2.540 | 4,41 % | 7,05 % |
| 2020 | 7.789 | 7.405 | 15.194 | 106 % | 2.626 | -3,40 % | -0,87 % |
| 2021 | 8.263 | 11.009 | 19.272 | 124 % | 2.601 | 0,94 % | 3,35 % |
| 2022 | 8.770 | 10.003 | 18.773 | 138 % | 2.539 | 2,38 % | 4,83 % |
| 2023 | 8.999 | 7.353 | 16.352 | 119 % | 2.484 | 2,17 % | 4,60 % |
| 2024 | 9.312 | 5.006 | 14.318 | 87 % | 2.472 | 0,48 % | 2,80 % |
| 2025 | 9.872 | 6.500 | 16.372 | 117 % | 2.454 | 0,71 % | 3,27 % |
| 2026 | 10.232 | 5.028 | 15.260 | 101 % | 2.422 | 1,30 % | 4,20 % |
En once años, P&G ha devuelto a sus accionistas 166.236 millones de dólares: 92.717 en dividendos y 73.519 en recompras de acciones. Eso equivale al 113 % de todo el flujo de caja libre generado en el periodo (147.517 millones).
Repartir más del 100 % del flujo de caja libre no es sostenible indefinidamente, y P&G lo ha financiado de dos maneras: con la caja que ya tenía y con algo de deuda (la deuda neta pasó de 17.250 a 24.196 millones). Pero conviene poner el dato en contexto: P&G ha gastado apenas 6.611 millones en adquisiciones en once años, casi nada para una compañía de este tamaño. Ha preferido devolver el dinero antes que comprar crecimiento. La compra de Thorne, por 3.800 millones, supone más de la mitad de todo lo invertido en compras en la década anterior.
La rentabilidad por recompra —el porcentaje en que se reduce cada año el número de acciones— ha sido del 1,55 % de media anual. Sumada a la rentabilidad por dividendo, da un retorno total al accionista del 4,28 % anual de media, sin contar la revalorización del precio.
Una advertencia sobre el dato de 2020, que aparece en negativo (-3,40 %): el número de acciones diluidas subió de 2.540 a 2.626 millones. No es que P&G emitiera acciones. Es que el deterioro de Gillette de 2019 convirtió ciertos instrumentos en antidilutivos y redujo artificialmente el recuento de acciones diluidas de aquel ejercicio; al normalizarse en 2020, el recuento rebotó. Es un efecto contable, no una ampliación de capital.
6. El dividendo en detalle
El historial
Tabla 7. El dividendo en detalle
| Ejercicio | Dividendo por acción ($) | Var. % | BPA diluido ($) | Payout sobre beneficio | FCF por acción ($) | Payout sobre FCF | Rent. por dividendo |
|---|---|---|---|---|---|---|---|
| 2016 | 2,660 | — | 3,69 | 72 % | 4,26 | 62 % | 3,14 % |
| 2017 | 2,698 | 1,4 % | 5,59 | 48 % | 3,42 | 79 % | 3,10 % |
| 2018 | 2,786 | 3,3 % | 3,67 | 76 % | 4,20 | 66 % | 3,57 % |
| 2019 | 2,897 | 4,0 % | 1,43 | 203 % | 4,68 | 62 % | 2,64 % |
| 2020 | 3,028 | 4,5 % | 4,96 | 61 % | 5,46 | 55 % | 2,53 % |
| 2021 | 3,242 | 7,0 % | 5,50 | 59 % | 5,99 | 54 % | 2,40 % |
| 2022 | 3,523 | 8,7 % | 5,81 | 61 % | 5,34 | 66 % | 2,45 % |
| 2023 | 3,681 | 4,5 % | 5,90 | 62 % | 5,55 | 66 % | 2,43 % |
| 2024 | 3,829 | 4,0 % | 6,02 | 64 % | 6,68 | 57 % | 2,32 % |
| 2025 | 4,076 | 6,5 % | 6,51 | 63 % | 5,72 | 71 % | 2,56 % |
| 2026 | 4,259 | 4,5 % | 6,62 | 64 % | 6,25 | 68 % | 2,90 % |
La progresión del pago trimestral
P&G anuncia la subida del dividendo en abril de cada año, y el nuevo importe se cobra por primera vez en el pago de mayo. Esta es la progresión de los últimos once anuncios:
| Año del anuncio | Dividendo trimestral | Subida | Anualizado |
|---|---|---|---|
| 2016 | 0,6696 $ | +1,0 % | 2,678 $ |
| 2017 | 0,6896 $ | +3,0 % | 2,758 $ |
| 2018 | 0,7172 $ | +4,0 % | 2,869 $ |
| 2019 | 0,7459 $ | +4,0 % | 2,984 $ |
| 2020 | 0,7907 $ | +6,0 % | 3,163 $ |
| 2021 | 0,8698 $ | +10,0 % | 3,479 $ |
| 2022 | 0,9133 $ | +5,0 % | 3,653 $ |
| 2023 | 0,9407 $ | +3,0 % | 3,763 $ |
| 2024 | 1,0065 $ | +7,0 % | 4,026 $ |
| 2025 | 1,0568 $ | +5,0 % | 4,227 $ |
| 2026 | 1,0890 $ | +3,0 % | 4,356 $ |
Y esta es la misma historia vista desde muy lejos, con los datos que la propia compañía publica en su informe anual (dividendo por acción ajustado por splits):
| Año | 1956 | 1966 | 1976 | 1986 | 1996 | 2006 | 2016 | 2026 |
|---|---|---|---|---|---|---|---|---|
| Dividendo por acción | 0,01 $ | 0,03 $ | 0,06 $ | 0,16 $ | 0,40 $ | 1,15 $ | 2,66 $ | 4,26 $ |
Setenta años multiplicando el dividendo por 426. En la última década, sin embargo, el ritmo ha sido de un 5 % anual compuesto según el cálculo de la compañía (4,8 % según el nuestro, que usa el dividendo declarado por ejercicio fiscal).
La media de las once subidas de la tabla anterior es del 4,6 %, con un mínimo del 1 % y un máximo del 10 %. Las cuatro subidas más flojas de la serie —del 3 % o menos— son las de 2016, 2017, 2023 y 2026, y es difícil no leer la de este año como un reflejo de que el beneficio operativo por acción creció solo un 1 %.
Merece la pena señalar una diferencia de criterio que puede confundir. El dividendo declarado en el ejercicio 2026 fue de 4,2589 dólares por acción (la cifra que aparece en las tablas y en las cuentas de la compañía), mientras que el dividendo anualizado actual es de 4,356 dólares (cuatro veces el pago trimestral vigente). La diferencia se debe a que el ejercicio fiscal de P&G incluye dos trimestres al importe antiguo y dos al nuevo. En este informe se usa el declarado para las series históricas —porque es lo que efectivamente cobró el accionista— y el anualizado para calcular la rentabilidad por dividendo de hoy, porque es lo que cobrará en los próximos doce meses si no hay cambios.
Seguridad del dividendo
Esta es la parte que de verdad importa para quien compra P&G por la renta.
- Payout sobre el beneficio: 64 % en 2026 (66 % con el dividendo anualizado actual). La media de la década, excluyendo 2019, es del 63 %. Es un nivel alto pero estable.
- Payout sobre el flujo de caja libre: 68 % en 2026 (70 % con el dividendo anualizado). La media de los once años es del 64 %. Nunca ha superado el 80 %.
- Dividendos pagados en 2026: 10.232 millones, frente a un flujo de caja libre de 15.147 millones. Sobran 4.915 millones después de pagar a todos los accionistas.
- Las recompras, en cambio, sí dependen de que haya un colchón: en 2026 los 5.028 millones de recompras absorbieron prácticamente todo el excedente.
Conclusión honesta: el dividendo de P&G está muy seguro; las recompras, menos. Si el flujo de caja libre se estancara otros dos o tres años y la compra de Thorne consumiera balance, lo primero que se recortaría sería la recompra de acciones, no el dividendo. De hecho, la guía para 2027 ya apunta en esa dirección: más de 10.000 millones en dividendos y aproximadamente 5.000 millones en recompras, el mismo nivel que en 2026 pero muy por debajo de los 6.500 millones de 2025 o de los 11.009 de 2021.
La rentabilidad, en contexto
Al precio de hoy, 145,98 dólares, el dividendo anualizado de 4,356 dólares da una rentabilidad del 2,98 %. Es la rentabilidad más alta desde el ejercicio 2018 (3,57 %) y está claramente por encima de la media de la última década (2,69 %) y de la de los últimos cinco años (2,53 %).
Dicho de otro modo: comprar P&G hoy renta un 11 % más de dividendo que comprarla a su valoración media de los últimos diez años, y un 18 % más que a su valoración media de los últimos cinco.
7. Estrategia y previsiones de la compañía
La guía para el ejercicio 2027
P&G presentó el 29 de julio de 2026, junto con los resultados anuales, sus previsiones para el ejercicio que terminará el 30 de junio de 2027:
| Métrica | Previsión 2027 |
|---|---|
| Crecimiento de las ventas orgánicas | +1 % a +3 % |
| Crecimiento de las ventas netas | +1 % a +3 % |
| Crecimiento del BPA operativo (base 6,89 $) | 0 % a +3 % |
| Crecimiento del BPA contable (base 6,62 $) | +1 % a +5 % |
| BPA operativo a tipo de cambio constante | 0 % a +3 % |
| Tipo fiscal efectivo operativo | Aproximadamente 20 % |
| Productividad del flujo de caja libre ajustado | 85 % a 90 % |
| Inversión en inmovilizado sobre ventas | 4,5 % a 5,5 % |
| Dividendos | Más de 10.000 millones de dólares |
| Recompras de acciones | Aproximadamente 5.000 millones |
La compañía detalla además los vientos en contra ya incorporados a esa guía: 1.000 millones de dólares después de impuestos de mayor coste de energía, transporte y materias primas; 50 millones de tipo de cambio; 150 millones de mayor gasto financiero neto; y 150 millones de menores ingresos no operativos. Y avisa de que el primer trimestre del ejercicio 2027 verá caer el beneficio por acción un 5 % o más.
Dentro del rango de ventas orgánicas hay un lastre de 30 a 50 puntos básicos por la discontinuación de marcas, formatos y canales dentro del plan de reestructuración. Es decir, parte de la anemia del crecimiento es voluntaria.
Conviene leer esta guía con la anterior al lado. Para el ejercicio 2026, P&G había guiado entre el 0 % y el 4 % de crecimiento orgánico y entre el 0 % y el 4 % de beneficio operativo por acción; acabó con el 1 % en ambos casos, en la parte baja del rango. La guía de 2027 es, si se mira bien, la misma guía con menos optimismo en el extremo superior.
Los objetivos de largo plazo
El "algoritmo de crecimiento" declarado por P&G no ha cambiado:
- Crecimiento de las ventas orgánicas por encima del crecimiento de sus mercados.
- Crecimiento del beneficio operativo por acción de un dígito medio-alto (es decir, entre el 5 % y el 9 %).
- Productividad del flujo de caja libre ajustado del 90 % o más.
En los tres últimos ejercicios (2024 a 2026) el crecimiento orgánico compuesto ha sido del 2,4 % según el cálculo de la propia compañía y el del beneficio operativo por acción del 5,3 %, apenas en el borde inferior del objetivo, con una productividad de caja del 97 %. En 2026 aisladamente, el beneficio operativo por acción creció un 1 %: muy por debajo del objetivo.
Las cuatro "intervenciones" del nuevo consejero delegado
Shailesh Jejurikar tomó las riendas el 1 de enero de 2026 y la presidencia del consejo el 1 de agosto, sustituyendo a Jon Moeller. Su plan se articula en cuatro líneas:
- El consumidor primero. Reordenar todas las decisiones —innovación, precio, comunicación— alrededor del consumidor y no del canal.
- Transformar la construcción de marca. Adaptarse a la fragmentación de los medios y al uso de datos e inteligencia artificial en publicidad.
- Relaciones integrales con los distribuidores. Negociar con los grandes clientes como socios de categoría, no solo de precio.
- Núcleo más fuerte y "más grande, más". Reforzar las categorías centrales y escalar lo que funciona a más mercados.
A lo que añade cuatro activos que considera diferenciales: las marcas líderes, la capacidad de innovación, la cadena de suministro y su plataforma de datos e inteligencia artificial.
Es, hay que decirlo, un plan de continuidad, no de ruptura. Quien esperara un giro estratégico tras el relevo no lo ha encontrado.
Asignación del capital
La prioridad declarada es, por este orden: invertir en el negocio; pagar el dividendo; y después, recomprar acciones o comprar empresas. En la práctica, durante once años el orden ha sido dividendo y recompra por encima de todo, con inversión contenida y compras testimoniales. La adquisición de Thorne es la primera señal de un cambio de énfasis.
8. Ventajas competitivas
P&G tiene un foso defensivo ancho. Estas son sus piezas, ordenadas de más a menos sólida:
1. Escala en publicidad y distribución. P&G gastó 10.200 millones de dólares en publicidad en 2026. Es una de las cifras publicitarias más grandes del mundo y opera como una barrera de entrada: un competidor que quiera disputarle el cuidado de la ropa en cincuenta países necesita un presupuesto que casi nadie tiene. La misma escala le da acceso preferente al lineal de los grandes distribuidores.
2. Marcas con décadas de repetición de compra. Tide se lanzó en 1946; Pampers en 1961; Ariel en 1967. Son marcas que el consumidor compra sin pensar, en categorías de bajo precio unitario donde el coste de equivocarse es pequeño pero la molestia de que el producto falle es alta. Eso genera una inercia de compra que es, probablemente, el activo más valioso de la compañía.
3. Liderazgo de cuota con poder de precio. Como se vio en el apartado 2, P&G es líder o segunda en casi todas sus categorías, con cuotas del 20 % al 60 %. En 2022 y 2023 demostró que podía repercutir una inflación de dos dígitos sin perder volumen de forma significativa. Ese poder de precio es la prueba práctica de que el foso existe.
4. Capacidad de innovación sostenida. 2.100 millones de dólares anuales en investigación y desarrollo, una cifra que casi ningún competidor puede igualar en estas categorías. Es lo que permite lanzar la siguiente generación de pañal o de cuchilla antes que los demás y justificar un precio superior.
5. Productividad como arma recurrente. Los 340 puntos básicos de ahorro de 2026 no son un plan puntual sino un proceso continuo que lleva más de una década. Le permite financiar la publicidad y el producto sin sacrificar margen.
6. Un balance de máxima calidad. Aa3 y AA− permiten emitir deuda a coste muy bajo y sostener el reparto en los años flojos. P&G tiene emisiones vivas en dólares, euros y libras con vencimientos hasta 2045, y una cobertura de intereses de 22,5 veces.
La debilidad del foso, y hay que decirla, está en el cuidado de la piel, donde P&G tiene un 5 % de cuota y compite contra rivales más especializados, y en el afeitado, donde la posición sigue siendo dominante pero el valor de la marca ya ha tenido que reducirse dos veces en los libros.
9. Riesgos
Ordenados por lo que este análisis considera su relevancia real, no por su espectacularidad.
1. El crecimiento estructural (riesgo alto). Es el riesgo principal y no es hipotético: ya está ocurriendo. El crecimiento orgánico ha pasado del 7 % al 1 % en cuatro años, el volumen lleva dos ejercicios plano y la cuota de mercado agregada, en el mejor de los casos, se mantiene. Si la nueva normalidad es un crecimiento orgánico del 1-2 %, el beneficio por acción solo podrá crecer por margen y recompra, y ambos tienen límite.
2. Concentración de clientes y marcas blancas (riesgo alto). Walmart es el 16 % de las ventas y los diez mayores clientes, el 43 %, tres puntos más que hace cuatro años. En un entorno de presupuestos familiares apretados, el mismo cliente que distribuye Ariel ofrece su propia marca a mitad de precio, con el margen de la marca blanca a su favor. La defensa de P&G —producto superior— es real, pero se erosiona cuando el diferencial de precio se ensancha.
3. El valor en libros de Gillette (riesgo medio-alto). Quedan cerca de 12.800 millones de dólares de intangible de vida indefinida asociado a Gillette en el balance. La compañía informa de que su valor razonable supera el contable en más de un 10 %, pero también de que una subida de 25 puntos básicos en la tasa de descuento reduce ese valor razonable un 5 %. El colchón es delgado. Un tercer deterioro no sería una sorpresa.
4. Coste de materias primas, energía y transporte (riesgo medio-alto). La propia guía de 2027 incorpora 1.000 millones de dólares después de impuestos de mayor coste. Es el equivalente a unos 0,41 dólares por acción, un 6 % del beneficio. P&G puede repercutirlo con precio, pero cada subida de precio en este entorno acerca al consumidor a la marca blanca.
5. Tipo de cambio (riesgo medio). Más de la mitad de las ventas están fuera de Estados Unidos. En 2026 la divisa aportó 2 puntos de crecimiento; en otros ejercicios ha restado 4. El beneficio operativo por acción de 2026 creció un 1 %, pero a tipo de cambio constante no creció nada: toda la mejora vino de la divisa. Es un recordatorio de que la divisa puede maquillar un año malo y estropear uno bueno.
6. Aranceles y geopolítica (riesgo medio). P&G fabrica en 24 emplazamientos en Estados Unidos, repartidos por 18 estados, y en otros 72 en 31 países más. Cualquier cambio arancelario relevante afecta a la estructura de costes, y la compañía advierte expresamente de que "cambios arancelarios significativos" no están incluidos en la guía de 2027.
7. Ejecución de la reestructuración y de Thorne (riesgo medio). Suprimir 7.000 puestos y discontinuar marcas y formatos mientras se intenta acelerar el crecimiento es un ejercicio difícil. Y comprar por 3.800 millones una compañía que factura 650 millones —casi seis veces ventas— es pagar un múltiplo de crecimiento para un grupo que no ha demostrado saber integrar ese tipo de activos recientemente.
8. Valoración (riesgo medio). Aun después de la caída, P&G cotiza a 22,1 veces beneficio y 23,3 veces flujo de caja libre para un negocio que crece al 1-3 %. No es una valoración de burbuja, pero tampoco es una ganga, y deja poco margen para decepciones.
9. El balance sin activos tangibles (riesgo bajo, pero real). Valor contable tangible negativo de -8.639 millones y fondo de maniobra negativo de -12.486 millones. Con un flujo de caja de 15.000 millones anuales y calificación AA− esto no es un problema práctico. Lo sería si el flujo de caja se rompiera.
10. Regulatorio y reputacional (riesgo bajo). Composición de productos, envases plásticos, sostenibilidad, seguridad de datos. Son costes crecientes y riesgos de imagen, pero de magnitud manejable para una empresa de este tamaño.
10. Valoración
Dónde cotiza hoy frente a su propia historia
Tabla 8. Valoración histórica (precio de cierre de cada ejercicio fiscal)
| Ejercicio | Precio ($) | PER | P/FCF | EV/EBITDA | EV/FCF | Rent. por dividendo | Rent. del beneficio |
|---|---|---|---|---|---|---|---|
| 2016 | 84,67 | 22,9x | 19,9x | 14,7x | 20,1x | 3,14 % | 4,36 % |
| 2017 | 87,15 | 15,6x | 25,5x | 14,4x | 25,5x | 3,10 % | 6,41 % |
| 2018 | 78,06 | 21,3x | 18,6x | 13,2x | 19,2x | 3,57 % | 4,70 % |
| 2019 | 109,65 | 76,7x | 23,4x | 35,4x | 24,8x | 2,64 % | 1,30 % |
| 2020 | 119,57 | 24,1x | 21,9x | 16,8x | 22,0x | 2,53 % | 4,15 % |
| 2021 | 134,93 | 24,5x | 22,5x | 16,9x | 22,4x | 2,40 % | 4,08 % |
| 2022 | 143,79 | 24,7x | 26,9x | 17,9x | 27,2x | 2,45 % | 4,04 % |
| 2023 | 151,74 | 25,7x | 27,3x | 18,5x | 27,9x | 2,43 % | 3,89 % |
| 2024 | 164,92 | 27,4x | 24,7x | 19,2x | 24,9x | 2,32 % | 3,65 % |
| 2025 | 159,32 | 24,5x | 27,8x | 17,1x | 28,3x | 2,56 % | 4,09 % |
| 2026 | 146,64 | 22,2x | 23,5x | 15,9x | 24,1x | 2,90 % | 4,51 % |
| Media 5 años | — | 24,9x | 26,0x | 17,7x | 26,5x | 2,53 % | 4,04 % |
| Media 10 años | — | 28,7x | 24,2x | 18,5x | 24,6x | 2,69 % | 4,08 % |
| Hoy (25/09/2026) | 145,98 | 22,1x | 23,3x | 15,9x | 24,0x | 2,98 % | 4,53 % |
Una advertencia de lectura antes de interpretar esta tabla: el ejercicio 2019 distorsiona todas las medias. El deterioro de Gillette dejó el beneficio por acción en 1,43 dólares y el PER en 76,7 veces. Por eso la media de PER de diez años aparece en 28,7 veces. Excluyendo 2019, la media de diez años es de 23,3 veces y la de EV/EBITDA, de 16,5 veces. Esas son las referencias útiles.
Con ese ajuste, la fotografía de hoy es la siguiente:
| Múltiplo | Hoy (25/09/2026) | Media 5 años | Media 10 años (sin 2019) |
|---|---|---|---|
| PER | 22,1x | 24,9x | 23,3x |
| P/FCF | 23,3x | 26,0x | — |
| EV/EBITDA | 15,9x | 17,7x | 16,5x |
| EV/FCF | 24,0x | 26,5x | — |
| Rentabilidad por dividendo | 2,98 % | 2,53 % | 2,69 % |
| Rentabilidad del beneficio | 4,53 % | 4,04 % | 4,08 % |
P&G cotiza por debajo de su media histórica en todos los múltiplos y por encima de ella en las dos rentabilidades. El descuento respecto a la media de cinco años ronda el 11 % en PER y el 10 % en EV/EBITDA. Sobre el beneficio operativo de 2026 (6,89 dólares) el PER baja a 21,2 veces, y sobre el punto medio de la guía de 2027 (6,99 dólares), a 20,9 veces.
Ahora bien, también hay que decir lo contrario: la media histórica se construyó en una década en la que P&G crecía más. Pagar 22 veces por un negocio que crecía al 5-7 % orgánico no es lo mismo que pagar 22 veces por uno que crece al 1-3 %. Que la acción esté barata respecto a sí misma no implica que esté barata en términos absolutos.
Escenarios por múltiplo de beneficio
Tabla 10. Precio implícito según el múltiplo de beneficio que se pague (dólares por acción)
| Múltiplo (PER) | Sobre el BPA contable 2026 (6,62 $) | Sobre el BPA operativo 2026 (6,89 $) | Sobre la guía de 2027 (6,99 $) | Diferencia con el precio actual (guía 2027) |
|---|---|---|---|---|
| 15x | 99 | 103 | 105 | -28 % |
| 17x | 113 | 117 | 119 | -19 % |
| 19x | 126 | 131 | 133 | -9 % |
| 21x | 139 | 145 | 147 | 1 % |
| 22x | 146 | 152 | 154 | 5 % |
| 23x | 152 | 158 | 161 | 10 % |
| 25x | 166 | 172 | 175 | 20 % |
| 27x | 179 | 186 | 189 | 29 % |
Leído en dirección contraria: al precio actual de 145,98 dólares, el mercado paga 22,1 veces el beneficio contable de 2026, 21,2 veces el operativo y 20,9 veces el punto medio de la guía de 2027. Para que la acción volviera a su media de cinco años (24,9 veces) sobre la guía de 2027 tendría que subir hasta unos 174 dólares, un 19 % más. Para que cayera a 19 veces —un múltiplo razonable para un crecimiento del 1-3 %— tendría que bajar hasta unos 133 dólares, un 9 % menos.
Escenarios por rentabilidad por dividendo exigida
Tabla 11. Precio de compra según la rentabilidad por dividendo exigida (dólares por acción)
| Rentabilidad exigida | Con el dividendo anualizado actual (4,356 $) | Con un dividendo de 5,00 $ | Diferencia con el precio actual (dividendo actual) |
|---|---|---|---|
| 2,50 % | 174 | 200 | 19 % |
| 2,75 % | 158 | 182 | 9 % |
| 3,00 % | 145 | 167 | -1 % |
| 3,25 % | 134 | 154 | -8 % |
| 3,50 % | 124 | 143 | -15 % |
| 4,00 % | 109 | 125 | -25 % |
| 4,50 % | 97 | 111 | -34 % |
| 5,00 % | 87 | 100 | -40 % |
Esta tabla responde a una pregunta distinta y muy práctica: ¿a qué precio tengo que comprar para que P&G me rente lo que yo quiero?
Con el dividendo anualizado actual de 4,356 dólares, una rentabilidad del 3 % se consigue a 145 dólares —esencialmente el precio de hoy—, el 3,25 % a 134 dólares y el 3,5 % a 124 dólares. Si se proyecta el dividendo a cinco años creciendo al 4,5 % anual (la media histórica reciente), llegaría a unos 5,43 dólares, y quien compre hoy a 145,98 estaría cobrando entonces un 3,7 % sobre su precio de compra.
Quien exija un 4 % desde el primer día necesita ver la acción en 109 dólares, un 25 % por debajo de hoy. En los últimos veinte años P&G solo ha ofrecido esa rentabilidad de forma muy puntual.
Crecimiento histórico, para poner el múltiplo en contexto
Tabla 9. Tasas de crecimiento anual compuesto (CAGR)
| Magnitud | 2016 | 2021 | 2026 | CAGR 5 años | CAGR 10 años |
|---|---|---|---|---|---|
| Ingresos | 65.299 | 76.118 | 87.032 | 2,7 % | 2,9 % |
| EBITDA | 16.519 | 20.721 | 22.908 | 2,0 % | 3,3 % |
| Beneficio neto atribuible | 10.508 | 14.306 | 16.046 | 2,3 % | 4,3 % |
| BPA diluido | 3,69 | 5,50 | 6,62 | 3,8 % | 6,0 % |
| Flujo de caja libre | 12.121 | 15.584 | 15.147 | -0,6 % | 2,3 % |
| FCF por acción | 4,26 | 5,99 | 6,25 | 0,9 % | 3,9 % |
| Dividendo por acción | 2,66 | 3,24 | 4,26 | 5,6 % | 4,8 % |
| Nº de acciones diluidas | 2.844 | 2.601 | 2.422 | -1,4 % | -1,6 % |
Este es el marco con el que hay que juzgar el múltiplo. En diez años, el beneficio por acción ha crecido un 6,0 % anual y el dividendo un 4,8 %. Pero en los últimos cinco, el beneficio por acción ha crecido un 3,8 %, el flujo de caja libre ha caído un 0,6 % anual y el flujo de caja libre por acción apenas ha subido un 0,9 %. La desaceleración no es una impresión: está en los números.
Qué dice el consenso de analistas
A 25 de septiembre de 2026, con 25 analistas cubriendo el valor:
| Concepto | Dato |
|---|---|
| Recomendación media | Comprar |
| Desglose | 7 compra fuerte · 6 comprar · 12 mantener · 0 vender |
| Precio objetivo medio | 160,61 $ (+10,0 %) |
| Precio objetivo mediano | 162,00 $ |
| Rango de objetivos | 143,00 $ a 186,00 $ |
| Ventas estimadas 2027 | 88.780 millones $ (+2,0 %) |
| BPA estimado 2027 | 6,98 $ (+1,3 %) |
| Flujo de caja libre estimado 2027 | 15.490 millones $ |
El consenso ha ido enfriándose: en abril de 2026 había nueve recomendaciones de compra fuerte y diez de mantener; hoy hay siete y doce. Y su estimación de beneficio por acción para 2027, 6,98 dólares, coincide casi exactamente con el punto medio de la guía de la propia compañía: nadie espera sorpresas.
11. Cuadro de mando final
| Métrica | Valor deseable | Situación en P&G (ejercicio 2026) | Veredicto |
|---|---|---|---|
| Ingresos | Crecientes | 87.032 M$, +3,3 % (pero +1 % orgánico) | Correcto con reservas |
| EBITDA | Creciente | 22.908 M$, -1,7 % frente a 2025 | Flojo |
| Beneficio por acción diluido | Creciente | 6,62 $, +1,7 % (operativo 6,89 $, +1 %) | Flojo |
| Rentabilidad del beneficio | Más del 4 % | 4,53 % | Bien |
| Flujo de caja libre | Creciente | 15.147 M$, +7,9 % pero -2,8 % en cinco años | Flojo |
| FCF por acción | Creciente | 6,25 $, +0,9 % anual en cinco años | Flojo |
| Nº de acciones | Decreciente | 2.422 millones, -1,6 % anual en diez años | Bien |
| Dividendo por acción | Creciente | 4,259 $ declarados, 70 años consecutivos subiendo | Excelente |
| Payout sobre FCF | Decreciente o contenido | 68 % (media de once años: 64 %) | Bien |
| Rentabilidad por dividendo | Positiva y atractiva | 2,98 %, la mayor desde 2018 | Bien |
| Rentabilidad por recompra | Positiva | 1,30 % en 2026; 1,55 % de media anual | Bien |
| Retorno total al accionista | Positivo | 4,20 % en 2026; 4,28 % de media anual | Bien |
| Activos totales | Crecientes | 126.521 M$, +1,0 % | Correcto |
| Caja neta / (deuda neta) | Menos negativa o más positiva | -24.196 M$, mejora frente a -24.952 en 2025 | Correcto |
| Fondo de comercio | Estable, sin excesos | 41.276 M$; con intangibles, 49,6 % del activo | Preocupa |
| ROE | Más del 20 % | 30,2 % | Excelente |
| ROIC / ROCE | Elevados y estables | 20,2 % y 22,3 % | Excelente |
| EV / FCF | Comparar con su historia | 24,0x frente a 26,5x de media de cinco años | Bien |
| Deuda / EBITDA | Menos de 4 | 1,49x total · 1,06x neta | Excelente |
Resumen del semáforo: de las diecinueve métricas, cuatro son excelentes (ROE, ROIC y ROCE, deuda sobre EBITDA e historial del dividendo), siete buenas, tres correctas, cuatro claramente flojas —todas relacionadas con lo mismo, el crecimiento— y una preocupante: el peso del fondo de comercio y los intangibles en el balance.
12. Conclusión
Procter & Gamble es, medida por calidad de negocio, una de las mejores compañías cotizadas del mundo. Gana un 30 % sobre sus fondos propios y un 20 % sobre el capital invertido; convierte en caja prácticamente el 100 % de lo que declara como beneficio; tiene una deuda de una vez el EBITDA y calificación AA−; es líder o segunda en prácticamente todas las categorías en las que compite; y lleva 136 años pagando dividendo y 70 subiéndolo, un récord que no tiene equivalente.
También es, medida por crecimiento, una compañía en problemas. Su crecimiento orgánico ha caído del 7 % al 1 % en cuatro años. El volumen lleva dos ejercicios sin crecer. El flujo de caja libre es hoy inferior al de 2021. El beneficio operativo por acción creció un 1 % en 2026 y, a tipo de cambio constante, no creció nada. Su cuota de mercado agregada, en el mejor de los casos, se sostiene: solo 26 de sus 50 principales combinaciones de categoría y país la mantuvieron o la ganaron. Y su propia previsión para 2027 —entre 0 % y 3 % de crecimiento del beneficio operativo por acción, con 1.000 millones de sobrecoste ya asumidos— no promete una recuperación rápida.
El mercado ha puesto precio a esa tensión. La acción ha caído un 12,7 % desde su máximo de 52 semanas y cotiza a 22,1 veces beneficio frente a 23,3 de media histórica ajustada, con una rentabilidad por dividendo del 2,98 % que es la más alta en ocho años. El descuento existe, pero es moderado: en torno al 10 % respecto a su propia media.
De manera que la decisión, para quien tenga que tomarla, se reduce a una pregunta muy concreta: ¿es el estancamiento de P&G un ciclo o una tendencia?
Si es un ciclo —consumidor apretado, materias primas caras, un par de años de digestión tras la inflación—, comprar una de las mejores máquinas de rentabilidad del mundo con un 10 % de descuento y cobrando casi un 3 % mientras se espera es una propuesta razonable, y el plan de productividad y la compra de Thorne serían las palancas para salir del bache.
Si es una tendencia —marcas blancas que avanzan de forma permanente, mercados desarrollados saturados, una compañía demasiado grande para crecer—, entonces 22 veces beneficio es caro para un negocio que crecerá al 1-3 % indefinidamente, y el múltiplo tendría que comprimirse hacia las 17-19 veces, es decir, hacia los 120-135 dólares.
Este análisis no tiene la respuesta, y desconfíe el lector de quien diga tenerla. Lo que sí puede afirmarse con los números delante es lo siguiente: el dividendo de P&G no está en riesgo —68 % del flujo de caja libre, 4.900 millones de excedente anual, balance AA−, setenta años de historial—, y la calidad del negocio no está en discusión. Lo que está en discusión es el precio que merece un negocio excelente que ha dejado de crecer. Cada inversor tendrá que responder a eso por su cuenta.
Enlaces
Web corporativa
- Web global de P&G: https://us.pg.com
- Web de P&G España: https://www.pg.com/es_ES/
- Listado de marcas: https://us.pg.com/brands/
Relación con inversores
- Área de inversores: https://www.pginvestor.com
- Información sobre la acción: https://www.pginvestor.com/stock-info
- Historial y política de dividendos: https://www.pginvestor.com/stock-info/dividend-history
- Eventos y presentaciones: https://www.pginvestor.com/events-and-presentations
- Resultados trimestrales y anuales: https://www.pginvestor.com/financials/quarterly-results
- Registros ante la SEC: https://www.pginvestor.com/financials/sec-filings
- Junta general de accionistas: https://www.pginvestor.com/esg/annual-meeting
- Gobierno corporativo: https://us.pg.com/governance-and-policies/
- Ciudadanía corporativa y sostenibilidad: https://us.pg.com/citizenship-report/
Documentación utilizada en este análisis
- Informe anual y Form 10-K del ejercicio 2026 (cerrado a 30/06/2026)
- Informes anuales de los ejercicios 2023 y 2024
- Nota de prensa de resultados del cuarto trimestre y del ejercicio 2026 (29 de julio de 2026)
- Presentación de resultados del cuarto trimestre y del ejercicio 2026, con conciliación Regulación G
- Form 10-K del ejercicio 2025 (cerrado a 30/06/2025)
- Documento de convocatoria de la junta general de 2026 (Proxy Statement, junta del 13 de octubre de 2026)
- Estados financieros consolidados publicados en el área de inversores
- Registros públicos de la SEC: https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0000080424
Fuentes de datos de mercado
- StockAnalysis.com — ficha, cuenta de resultados, balance, flujos de caja, ratios, historial de dividendos y consenso: https://stockanalysis.com/stocks/pg/
- Previsiones y consenso de analistas: https://stockanalysis.com/stocks/pg/forecast/
Nota metodológica
Fechas y perímetro. El ejercicio fiscal de P&G va del 1 de julio al 30 de junio. El último ejercicio cerrado es el 2026, terminado el 30 de junio de 2026, y sus cuentas se publicaron el 29 de julio de 2026. Como todavía no se han publicado los resultados del primer trimestre del ejercicio 2027 —está previsto que se presenten el 22 de octubre de 2026—, la columna "TTM" (últimos doce meses) de las fuentes de datos coincide exactamente con el ejercicio 2026. Por esa razón este informe no incluye una columna TTM separada: sería una repetición. Todas las series financieras cubren once ejercicios fiscales completos, de 2016 a 2026, sin ningún hueco.
Los datos de mercado —precio, capitalización, valor de empresa, rango de 52 semanas y consenso de analistas— están tomados el 25 de septiembre de 2026.
Fuente de los datos. Las series de cuenta de resultados, balance, flujos de caja, ratios e historial de dividendos proceden de las descargas de StockAnalysis.com, que replican las cuentas auditadas de la compañía. El relato del negocio, los segmentos, las cuotas de mercado, la estrategia, la reestructuración y las previsiones proceden del informe anual y Form 10-K del ejercicio 2026, de la nota de prensa y la presentación de resultados de julio de 2026 y del documento de convocatoria de la junta general de 2026. Los datos de precio y consenso proceden de búsqueda web fechada.
Criterios de cálculo. El beneficio neto utilizado es el atribuible a Procter & Gamble, es decir, después de intereses minoritarios; el beneficio por acción es el diluido publicado por la compañía. El EBITDA es el resultado de explotación más amortizaciones. El flujo de caja libre se define como flujo de explotación menos inversión en inmovilizado. La deuda neta es deuda financiera total menos caja e inversiones a corto plazo. El ROE se calcula sobre el patrimonio neto ordinario medio del ejercicio; el ROIC, como resultado de explotación después de impuestos sobre el capital invertido medio (patrimonio neto más deuda menos caja); el ROCE, como resultado de explotación sobre activo total medio menos pasivo corriente medio. Los payouts sobre beneficio y sobre flujo de caja libre se calculan con el dividendo declarado por acción de cada ejercicio. La rentabilidad por recompra es la reducción porcentual del número medio de acciones diluidas.
Discrepancias entre fuentes que conviene conocer.
- Beneficio contable y beneficio operativo. P&G publica un beneficio por acción contable (6,62 $ en 2026) y otro "operativo" o Core (6,89 $), que excluye la reestructuración incremental (+0,37 $) y la plusvalía de la disolución de la sociedad Glad (-0,11 $). Este informe usa el contable en todas las series históricas —porque es la cifra auditada— y cita el operativo en paralelo donde ayuda a entender la marcha del negocio. Las previsiones de la compañía están formuladas sobre el operativo.
- Flujo de caja libre. La cifra que aparece en las tablas de este informe (15.147 millones en 2026) es flujo de explotación menos inversión en inmovilizado, el criterio estándar. P&G publica un "flujo de caja libre ajustado" de 15.835 millones, que además excluye 688 millones de pagos del impuesto transitorio de la reforma fiscal estadounidense de 2017. La diferencia es precisamente esa partida. Se usa el criterio estándar por comparabilidad con el resto de análisis de esta colección.
- Dividendo declarado y dividendo anualizado. El dividendo declarado en el ejercicio 2026 fue de 4,2589 $ por acción; el anualizado vigente hoy es de 4,356 $ (cuatro veces el pago trimestral de 1,089 $ aprobado en abril de 2026). Las series históricas usan el declarado; la rentabilidad por dividendo actual, el anualizado.
- Años consecutivos de subida del dividendo. P&G declara 70 años consecutivos de incrementos y 136 años de pago ininterrumpido. Algunos recopiladores independientes citan 69 o 70 según cuenten el ejercicio fiscal o el año natural. Se usa la cifra de la compañía.
- El ejercicio 2019 en las medias históricas. El deterioro de Gillette de 8.345 millones dejó el beneficio por acción en 1,43 $ y el PER de cierre en 76,7 veces. Ese dato es real pero no representativo, y eleva artificialmente la media de PER de diez años hasta 28,7 veces. En el apartado de valoración se ofrecen también las medias excluyendo 2019 (PER 23,3x y EV/EBITDA 16,5x), que son las referencias que este informe considera útiles. Ambos cálculos se muestran para que el lector juzgue. Conviene precisar que la "media de 10 años" de la tabla 8 se calcula sobre los ejercicios 2017 a 2026, mientras que la media ajustada se calcula sobre 2016 a 2026 excluyendo 2019: las dos usan diez observaciones, pero no son exactamente la misma ventana.
- El recuento de acciones de 2019 y 2020. El mismo deterioro convirtió ciertos instrumentos de patrimonio en antidilutivos, reduciendo artificialmente el número de acciones diluidas de 2019. Por eso la rentabilidad por recompra de 2020 aparece negativa (-3,40 %) sin que hubiera ampliación de capital alguna.
Capitalización y valor de empresa. La capitalización bursátil de la ficha se calcula como las 2.323,9 millones de acciones en circulación a 30 de junio de 2026 multiplicadas por el precio de cierre del 25 de septiembre de 2026. Algunos proveedores publican una cifra ligeramente inferior porque emplean un recuento de acciones distinto; la diferencia es del 0,05 % y no altera ningún múltiplo de este informe.
Formato. Todas las cifras se presentan en formato español: punto como separador de miles y coma como separador decimal. Salvo indicación en contrario, los importes están en millones de dólares estadounidenses.
Aviso legal
Este documento tiene finalidad exclusivamente informativa y educativa. No constituye asesoramiento financiero, ni recomendación de compra, venta o mantenimiento de ningún valor. Su autor no mantiene relación profesional con The Procter & Gamble Company ni percibe remuneración alguna por su elaboración.
La información procede de fuentes públicas que se consideran fiables, pero no se garantiza su exactitud ni su integridad. Las cifras de mercado corresponden al 25 de septiembre de 2026 y pueden haber variado sustancialmente desde entonces. Los cálculos derivados son responsabilidad del autor y pueden diferir de los publicados por la compañía o por terceros.
Invertir en acciones conlleva riesgo de pérdida, incluida la pérdida total del capital invertido. Las rentabilidades pasadas no garantizan rentabilidades futuras. Un historial de setenta años de subidas del dividendo no garantiza que haya una septuagésima primera. Cada inversor debe realizar su propio análisis y, si lo considera oportuno, consultar a un asesor financiero debidamente registrado antes de tomar cualquier decisión de inversión.