Philip Morris International Inc. (NYSE: PM)
La otra mitad de Marlboro
Análisis fundamental completo · Datos de mercado a 25 de septiembre de 2026 · Datos financieros cerrados a 30 de junio de 2026
Ficha rápida
| Concepto | Dato |
|---|---|
| Compañía | Philip Morris International Inc. |
| Ticker / Mercado | PM · Bolsa de Nueva York (NYSE) |
| Sede social | Stamford, Connecticut (EE. UU.) · Centro operativo en Lausana (Suiza) |
| Sector | Consumo defensivo — Tabaco y nicotina |
| Origen | Escisión de Altria Group el 28 de marzo de 2008 |
| Consejero delegado | Jacek Olczak |
| Director financiero | Massimo Andolina (desde el 1 de agosto de 2026) |
| Empleados | 84.900 |
| Precio (25/09/2026) | 190,48 $ |
| Rango 52 semanas | 142,11 $ – 207,76 $ |
| Capitalización bursátil | 296.768 M$ |
| Valor de empresa (EV) | 339.882 M$ |
| Acciones en circulación (diluidas) | 1.558 millones |
| Beta (5 años) | 0,40 |
| PER contable (últimos 12 meses) | 27,4x |
| PER sobre beneficio ajustado previsto 2026 | 22,9x |
| Dividendo trimestral | 1,60 $ (desde el pago del 26 de octubre de 2026) |
| Dividendo anualizado | 6,40 $ |
| Rentabilidad por dividendo | 3,36 % |
| Historial del dividendo | Subido todos los años desde la escisión de 2008 (+248 % acumulado, 7,2 % anual) |
| Recompra de acciones | Ninguna desde 2022; sin programa vigente |
| Deuda neta | 43.114 M$ · 2,38 veces EBITDA |
| Calificación crediticia | A2 (Moody's) · A- perspectiva positiva (S&P) · A (Fitch) |
| Consenso de analistas | Comprar · Precio objetivo medio 208,13 $ (+9,3 %) |
| Próximos resultados | 21 de octubre de 2026 (tercer trimestre) |
1. Editorial: la hermana que sí encontró la salida
En este mismo proyecto se analizó hace unos días Altria, y la conclusión fue incómoda: un negocio financieramente excepcional condenado a encoger, que había quemado más de 15.000 millones de dólares intentando comprarse un futuro y se había quedado sin él.
Philip Morris International es la otra mitad exacta de aquella empresa. Hasta marzo de 2008 fueron una sola compañía. Aquel mes se partieron en dos: Altria se quedó con Marlboro dentro de Estados Unidos y PMI con Marlboro en el resto del mundo. Dieciocho años después, las dos mitades cuentan historias opuestas, y esa comparación —que el apartado 9 desarrolla con cifras— es probablemente la manera más rápida de entender qué es hoy Philip Morris International.
Los números de PMI en la última década son estos:
- Los ingresos netos de impuestos especiales han pasado de 26.794 a 42.545 millones de dólares (últimos doce meses), un +58,8 %.
- El beneficio ajustado por acción ha pasado de 4,42 dólares en 2015 a 7,54 en 2025 —y a 8,10 en los últimos doce meses—, un 5,5 % anual compuesto en la década que se ha acelerado al 7,8 % anual en el último quinquenio.
- El flujo de caja libre ha pasado de 6.905 a 12.722 millones, máximo histórico.
- Los ingresos procedentes de productos sin combustión han pasado de 733 millones en 2016 a 17.822 millones: del 2,7 % al 41,9 % de la facturación.
- El volumen de cigarrillos ha caído, sí, pero un 28 % en diez años (−3,3 % anual), frente al −51 % de Altria. Y el volumen total de PMI —cigarrillos más productos sin humo— vuelve a crecer: la compañía apunta en 2026 a su sexto año consecutivo de crecimiento de volumen.
Dicho de otra forma: PMI es la única gran tabacalera del mundo que ha conseguido que la sustitución funcione. IQOS, el dispositivo de tabaco calentado, mueve alrededor de tres cuartas partes de todo el volumen mundial de su categoría. ZYN, las bolsitas de nicotina que llegaron con la compra de Swedish Match en 2022, es el producto que le está arrebatando a Altria el mercado estadounidense de tabaco oral. Y mientras Altria destruía 15.000 millones en JUUL y NJOY, PMI invertía 16.000 millones en Swedish Match y compraba, con ellos, la categoría de más rápido crecimiento del sector.
Hasta aquí, el relato de éxito. Ahora la parte incómoda, que es igual de importante.
Primera: esa transformación está pagada con deuda y con el balance. PMI cerró junio de 2026 con 49.113 millones de dólares de deuda bruta, 43.114 millones de deuda neta y un patrimonio neto negativo de 6.657 millones. La deuda neta equivale a 2,38 veces el EBITDA, y la propia compañía se ha fijado como objetivo bajar a "cerca de 2,0 veces" a finales de 2026. Es una situación bajo control —PMI es el emisor mejor calificado del sector, con A2 de Moody's— pero no es un balance holgado.
Segunda: la consecuencia directa de esa deuda es que PMI no recompra acciones desde 2022. El programa de recompra de tres años venció el 21 de julio de 2024 sin sustituto, y la previsión de 2026 dice literalmente "No share repurchases". El número de acciones no baja: sube ligeramente cada año por la remuneración en acciones de los empleados. Toda la retribución al accionista pasa por el dividendo, y esa es una diferencia de fondo con casi cualquier otra empresa de consumo defensivo.
Tercera: el negocio estadounidense, que iba a ser la joya, lo está haciendo mal. En el primer semestre de 2026 los ingresos del segmento Estados Unidos cayeron un 16,1 % y su beneficio bruto un 27,9 %. ZYN, que crecía al 36 % en 2025, ha entrado en 2026 prácticamente plano. Es el único de los tres segmentos que retrocede, y no es un segmento menor: es la apuesta de futuro.
Cuarta, y la que más pesa hoy: el precio. La acción vale 190,48 dólares tras subir desde los 94 de finales de 2023. Cotiza a 22,9 veces el punto medio de su propio beneficio ajustado previsto para 2026, frente a una media de 17,6 veces en los últimos cinco y diez años. Su rentabilidad por dividendo es del 3,36 %, frente a una media de 4,70 % en cinco años y 4,99 % en diez. Es, con diferencia, la valoración más cara de la historia reciente de la compañía.
La pregunta que este informe intenta ayudar a responder no es si PMI es un buen negocio. Lo es, y en varios aspectos es el mejor del sector. La pregunta es si un negocio que crece su beneficio ajustado por acción a un 7-9 % anual, que no recompra acciones y que rinde un 3,36 % de dividendo merece pagarse a 23 veces beneficios, un múltiplo que hasta 2024 el mercado reservaba a compañías de consumo con crecimiento estructural y balance limpio.
2. Cómo gana dinero Philip Morris International (explicado desde cero)
2.1 Qué vende exactamente
PMI vende nicotina, en cuatro formatos, en mercados de todo el mundo, y hasta hace muy poco en ninguno de ellos estaba Estados Unidos (ver punto 2.3):
- Cigarrillos convencionales. Marlboro, L&M, Chesterfield, Philip Morris, Parliament, Bond Street. Es el 58,1 % de la facturación y sigue siendo la máquina que paga las facturas.
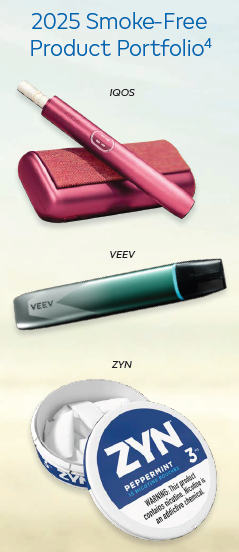
- Tabaco calentado (heat-not-burn). El sistema IQOS: un dispositivo electrónico que calienta —sin quemar— una barrita de tabaco llamada "unidad de tabaco calentado" (HTU en la jerga del sector). Las marcas de consumible son TEREA, HEETS, SENTIA, DELIA y LEVIA. Es el corazón del crecimiento.
- Nicotina oral. ZYN, las bolsitas de nicotina sin tabaco que se colocan bajo el labio, más el snus y el tabaco húmedo tradicionales heredados de Swedish Match (General, Longhorn).
- Vapeo. VEEV, cápsulas cerradas de líquido con nicotina, ya número uno del segmento de cápsula cerrada en Europa.
Hay además una quinta pata, aún testimonial: Aspeya, la unidad de bienestar y salud, con 238 millones de dólares de ingresos en 2025.
2.2 El circuito del dinero: la importancia de los impuestos especiales
Aquí hay un dato que sorprende a quien se acerca por primera vez al sector y que conviene poner por delante de todo lo demás.
En 2025 PMI facturó, en términos brutos, unos 93.859 millones de dólares. De esa cifra, 53.211 millones fueron impuestos especiales que la compañía recauda y transfiere íntegros a los Estados. Lo que queda —40.648 millones— son los llamados ingresos netos de impuestos especiales, y es la única cifra que tiene sentido usar para analizar el negocio. Todas las tablas de este informe usan esa cifra neta.
Puesto en perspectiva: por cada dólar que PMI se queda, recauda 1,31 dólares para las haciendas públicas del mundo. PMI es, antes que una empresa de consumo, uno de los mayores recaudadores privados del planeta. Eso tiene dos implicaciones prácticas:
- El Estado es socio y adversario a la vez. Tiene un interés recaudatorio en que PMI siga vendiendo y un interés sanitario en que deje de hacerlo. Esa tensión es la que explica buena parte de la regulación del sector.
- Las subidas de impuestos son el principal factor de precio. Cuando en Japón subió el impuesto especial el 1 de abril de 2026, PMI aplicó la mayor subida de precio del sector, y el resultado fue una caída temporal del volumen en el segundo trimestre. Es el mecanismo de siempre.
2.3 Por qué Estados Unidos es una historia aparte
Desde la escisión de 2008 y hasta 2022, PMI no vendía absolutamente nada en Estados Unidos. Ese mercado era de Altria. Dos operaciones lo cambiaron:
- La compra de Swedish Match (noviembre de 2022), que trajo consigo ZYN y su fábrica de Owensboro (Kentucky), y con ello la primera presencia comercial relevante de PMI en suelo estadounidense.
- La recompra de los derechos de IQOS en Estados Unidos a Altria, acordada en octubre de 2022 y efectiva el 30 de abril de 2024, por un total de 2.700 millones de dólares. Desde esa fecha PMI controla IQOS también en su antiguo mercado prohibido.
El segmento Estados Unidos facturó 3.216 millones en 2025, un 7,9 % del total. Pequeño todavía, pero es donde está casi toda la narrativa de crecimiento futuro —y, como se verá, casi todos los disgustos de 2026.
2.4 Por qué es un buen negocio en términos financieros
Cuatro rasgos:
- Margen bruto del 67,5 %. Fabricar un cigarrillo es barato; venderlo, no. Ese margen ha subido desde el 65,0 % de 2015 pese a que la mezcla ha cambiado radicalmente hacia productos más complejos de fabricar.
- Poder de fijación de precios. En el segundo trimestre de 2026 el negocio internacional de combustibles aplicó un 10,0 % de subida de precio, con el volumen creciendo un 1,1 %. Es un poder de precio que muy pocas industrias tienen.
- Inversión moderada. La inversión en activos fijos ronda el 3,6 % de las ventas. Es más que Altria (1,4 %), porque PMI sí está construyendo fábricas nuevas de IQOS y ZYN, pero sigue siendo poco para una multinacional industrial.
- Conversión de caja alta. Por cada 100 dólares de beneficio contable, PMI ha generado de media 114 dólares de flujo de caja libre en la última década.
2.5 Las unidades equivalentes: una nota técnica útil
Cuando PMI dice que envió "205.200 millones de unidades equivalentes" en un trimestre, está sumando cosas distintas mediante un convenio de conversión que conviene conocer para no llevarse sustos:
| Producto | Conversión a unidades equivalentes |
|---|---|
| Cigarrillo | 1 unidad |
| Unidad de tabaco calentado (HTU) | 1 unidad |
| Bolsitas de nicotina | 15 por lata en EE. UU.; unas 20 fuera de EE. UU. |
| Snus | 21 por lata (media ponderada) |
| Tabaco húmedo | 17 por lata (media ponderada) |
| Vapeo | 10 unidades por mililitro de líquido |
Es decir, una lata de ZYN cuenta como 15 cigarrillos. Sirve para comparar, pero no debe confundirse con ingresos ni con márgenes: el valor económico de cada "unidad equivalente" es muy distinto según la categoría.
3. Segmentos, geografías y cifras operativas
3.1 La reorganización de 2026: tres segmentos en lugar de cuatro
El 1 de enero de 2026 PMI cambió por completo su estructura de información. Los cuatro segmentos geográficos anteriores (Europa; Sudeste Asiático, CEI y Oriente Medio/África; Asia Oriental, Australia y Duty Free; América) han desaparecido. En su lugar hay tres segmentos, organizados por tipo de negocio y no por mapa:
- International Smoke-Free (internacional sin humo): IQOS, ZYN internacional, VEEV, snus.
- International Combustibles (internacional combustibles): los cigarrillos fuera de Estados Unidos.
- U.S. (Estados Unidos): ZYN estadounidense, puros, IQOS en EE. UU. y la unidad de bienestar Aspeya.
Es un cambio de fondo, no cosmético: PMI ha dejado de gestionarse como una empresa de geografías para gestionarse como dos negocios con lógicas económicas distintas, uno que crece y otro que ordeña. La compañía publicó en marzo de 2026 las cifras de 2023, 2024 y 2025 reexpresadas sobre la nueva base, que son las que se usan a continuación.
3.2 Los tres segmentos en 2025 (cifras reexpresadas)
| Segmento (ejercicio 2025) | Ingresos netos (M$) | % del total | Crecimiento 2025/2024 | Beneficio bruto (M$) | Margen bruto |
|---|---|---|---|---|---|
| International Smoke-Free | 13.996 | 34,4 % | +15,4 % | 9.579 | 68,4 % |
| International Combustibles | 23.436 | 57,7 % | +2,8 % | 15.523 | 66,2 % |
| Estados Unidos | 3.216 | 7,9 % | +9,2 % | 2.225 | 69,2 % |
| Total PMI | 40.648 | 100 % | +7,3 % | 27.326 | 67,2 % |
La tabla dice tres cosas importantes:
- Los combustibles siguen siendo casi el 58 % del negocio y crecen un 2,8 %. No es un negocio en liquidación: es un negocio maduro que todavía sube precios más deprisa de lo que pierde volumen.
- El negocio internacional sin humo crece cinco veces más rápido (+15,4 %) y, lo que es más relevante, con un margen bruto superior (68,4 % frente a 66,2 %). Durante años el argumento en contra de IQOS era que diluía márgenes. Ya no es cierto.
- Estados Unidos es el segmento con mejor margen bruto (69,2 %) y el más pequeño.
En cuanto a beneficio, PMI solo desglosa el llamado beneficio operativo de las unidades de negocio (Operating Companies Income, OCI: el beneficio operativo antes de gastos corporativos) entre Internacional y Estados Unidos:
| Concepto 2025 (M$) | Internacional | Estados Unidos | Total PMI |
|---|---|---|---|
| Beneficio operativo de las unidades (OCI) | 15.222 | 322 | 15.544 |
| OCI ajustado | 15.956 | 1.124 | 17.080 |
| Gastos corporativos y otros | — | — | -652 |
| Beneficio operativo | — | — | 14.892 |
La diferencia entre el OCI contable de Estados Unidos (322 millones) y el ajustado (1.124 millones) son 802 millones de amortización de intangibles: básicamente, la amortización de los derechos de IQOS recomprados a Altria y de los intangibles de Swedish Match. Es un cargo contable, no una salida de caja, pero es real en el sentido de que corresponde a dinero desembolsado en su día.
3.3 Lo que está pasando en 2026
Los resultados del primer semestre de 2026, publicados el 22 de julio, dan esta foto por segmentos:
| Concepto (1S 2026) | Internacional sin humo | Internacional combustibles | Estados Unidos | Total PMI |
|---|---|---|---|---|
| Ingresos netos (M$) | 7.713 | 12.147 | 1.478 | 21.338 |
| Variación contable | +19,2 % | +8,4 % | -16,1 % | +9,8 % |
| Variación orgánica | +13,7 % | +3,8 % | -16,5 % | +5,3 % |
| Beneficio bruto (M$) | 5.400 | 8.229 | 935 | 14.564 |
| Variación del beneficio bruto | +22,6 % | +10,7 % | -27,9 % | +10,9 % |
| Margen bruto ajustado | 70,0 % | 67,7 % | 63,9 % | 68,3 % |
Qué significa "orgánico". Es el crecimiento excluyendo el efecto del tipo de cambio y de las compras y ventas de negocios. Sirve para ver cuánto crece el negocio por sí mismo. En 2026 el dólar débil ha aportado casi cuatro puntos y medio de crecimiento contable que no es del negocio.
El negocio internacional va muy bien. El segmento sin humo crece a doble dígito con márgenes en expansión, y los combustibles, que se suponía que estaban en declive terminal, crecen un 3,8 % orgánico con una subida de precio del 10 % en el segundo trimestre.
El negocio estadounidense va mal, y conviene decirlo sin rodeos: −16,5 % orgánico en ingresos, −27,5 % orgánico en beneficio bruto, y un beneficio operativo ajustado que cae un 50,2 % orgánico hasta 379 millones. Diez puntos de margen bruto perdidos en un semestre.
Las causas que da la compañía son tres: movimientos de inventario en la distribución en el primer trimestre, una comparación de precio desfavorable porque en 2025 apenas hubo promociones de ZYN, y mayores costes de fabricación por la ampliación de capacidad. A eso hay que añadir la razón de fondo, que la propia PMI reconoce: el volumen de ZYN en el punto de venta está plano en una categoría que crece, "en buena medida como resultado de un panorama competitivo desigual" —eufemismo para decir que hay competidores vendiendo bolsitas de nicotina sin autorización de la FDA.
La respuesta de PMI es ZYN ULTRA (variantes húmedas de 9 y 11 mg a menor precio por bolsita, primeros envíos en junio de 2026), nuevas versiones secas de 1,5 y 8 mg en el tercer trimestre y, sobre todo, más inversión comercial en el segundo semestre, lo que significa que el margen estadounidense seguirá presionado a corto plazo.
3.4 IQOS: dónde está y cómo va
| Indicador (2T 2026) | Dato |
|---|---|
| Cuota de PMI en la categoría mundial de tabaco calentado | ~75 % del volumen |
| Cuota de IQOS sobre el total de cigarrillos + HTU en los mercados donde está presente | 9,2 % (+0,2 pp) |
| Crecimiento del volumen de envíos de HTU | +7,6 % |
| Crecimiento de las ventas reales en el mercado (IMS ajustado) | +5,1 % |
| Ídem, excluyendo Japón y Polonia | ~+10 % |
| Cuota de categoría en Japón (junio de 2026) | 68 % |
| Cuota ajustada de IQOS en Europa | 11,8 % (+1,0 pp) |
| Crecimiento en Italia | +10,8 % |
| Crecimiento fuera de Europa y Japón | +14,4 % |
Los dos frenos del trimestre están identificados y son transitorios o acotados: Japón, donde la subida de impuestos del 1 de abril provocó acumulación previa de inventario en los hogares y una caída aparente del 3,4 % (que sería +1,0 % ajustada), y Polonia, donde la prohibición de sabores caracterizantes ha golpeado la categoría entera.
3.5 Nicotina oral: el frente donde PMI compite con Altria
| Producto (2025) | Volumen (millones de latas) | Variación |
|---|---|---|
| Bolsitas de nicotina — Estados Unidos (ZYN) | 793,7 | +36,7 % |
| Bolsitas de nicotina — Internacional | 85,9 | +35,3 % |
| Snus, tabaco húmedo y otros — Internacional | 228,1 | -5,0 % |
| Snus, tabaco húmedo y otros — Estados Unidos | 132,3 | -3,8 % |
| Total PMI | 1.240,0 | +21,4 % |
Ese +36,7 % de ZYN en Estados Unidos en 2025 es, literalmente, la cuota de mercado que Altria perdió con Copenhagen y Skoal. El apartado 9 vuelve sobre ello.
En 2026 el cuadro se ha invertido parcialmente: el volumen mundial de nicotina oral moderna creció un 14,7 % en el segundo trimestre (+26,3 % excluyendo los países nórdicos), pero el declive del snus tradicional escandinavo fue mayor, de modo que el volumen total de nicotina oral cayó un 7,0 %. ZYN está ya en 60 mercados, y crece con fuerza en Pakistán, Polonia y Reino Unido.
El hito regulatorio del año llegó el 30 de junio de 2026: la FDA concedió la autorización de producto de tabaco de riesgo modificado a 20 variantes de ZYN, la primera y única de la historia para una bolsita de nicotina. Es una ventaja competitiva que ningún rival tiene.
3.6 Vapeo: pequeño pero acelerando
VEEV creció un 55,1 % en envíos en el segundo trimestre y es ya el número uno del segmento de cápsula cerrada en Europa, con fuerza especial en Alemania, Rumanía y Grecia. Sobre 1.300 millones de unidades equivalentes en el trimestre, sigue siendo la categoría más pequeña de PMI, pero es la que más rápido crece.
4. La transformación de la última década
Esta es probablemente la tabla más importante del informe para entender qué ha pasado en PMI, y merece detenerse en ella.
Tabla 13. Volúmenes de envío y mezcla de ingresos
| Año | Cigarrillos (millones de unidades) | Unidades de tabaco calentado (millones) | Ingresos sin humo (M$) | Ingresos de combustibles (M$) | % de ingresos sin humo |
|---|---|---|---|---|---|
| 2015 | 847.300 | n.d. | n.d. | 26.794 | n.d. |
| 2016 | 812.900 | 7.400 | 733 | 25.952 | 2,7 % |
| 2017 | 761.700 | 36.200 | 3.640 | 25.107 | 12,7 % |
| 2018 | 740.315 | 41.372 | 4.096 | 25.529 | 13,8 % |
| 2019 | 706.709 | 59.652 | 5.587 | 24.218 | 18,7 % |
| 2020 | 628.518 | 76.111 | 6.947 | 21.747 | 24,2 % |
| 2021 | 624.875 | 94.976 | 9.338 | 22.067 | 29,7 % |
| 2022 | 621.908 | 109.169 | 10.190 | 21.572 | 32,1 % |
| 2023 | 612.949 | 125.292 | 12.840 | 22.334 | 36,5 % |
| 2024 | 616.827 | 139.743 | 14.660 | 23.218 | 38,7 % |
| 2025 | 607.367 | 155.133 | 16.854 | 23.794 | 41,5 % |
| TTM (jun. 2026) | n.d. | n.d. | 17.822 | 24.723 | 41,9 % |
Tres lecturas:
Primera: el cigarrillo no se ha hundido, ha bajado la pendiente. De 847.300 millones de unidades en 2015 a 607.367 millones en 2025: un −28,3 %, o −3,3 % anual. Es un declive real, pero ordenado. Y en 2024 el volumen incluso subió un 0,6 %, algo que no había pasado en la historia de la compañía.
Segunda: el tabaco calentado ha pasado de cero a ser un negocio enorme. De 7.400 millones de unidades en 2016 a 155.133 millones en 2025: un 40 % anual compuesto durante nueve años, y todavía un 19,9 % anual si se toma como punto de partida 2017, cuando IQOS ya estaba desplegado en Japón. Hoy, por cada cuatro cigarrillos que vende PMI, vende una unidad de tabaco calentado.
Tercera, y la decisiva: la mezcla de ingresos se ha dado la vuelta. Los productos sin humo pasaron del 2,7 % de la facturación en 2016 al 41,9 % en los últimos doce meses, con un crecimiento anual compuesto del 41,7 %. Y lo han hecho sin canibalizar los ingresos de combustibles, que en 2025 seguían siendo un 3,3 % anual superiores a los de 2022.
El objetivo declarado de la compañía —que los productos sin humo superen dos tercios de los ingresos— ya no parece retórica. Al ritmo actual, la mitad de los ingresos llegaría hacia 2028-2029.
4.1 Las tres operaciones que lo hicieron posible
| Fecha | Operación | Importe | Resultado |
|---|---|---|---|
| Desde 2008 | Inversión acumulada en desarrollo y comercialización de productos sin humo | más de 16.000 M$ | IQOS, VEEV, la plataforma científica de PMI |
| Noviembre de 2022 | Compra de Swedish Match AB | ~16.000 M$ (13.976 M$ de salida neta de caja en 2022) | ZYN, snus, entrada en Estados Unidos |
| Octubre de 2022 / abril de 2024 | Recompra a Altria de los derechos de IQOS en Estados Unidos | 2.700 M$ (1.000 M$ al firmar + 1.700 M$ más intereses, pagados el 14 de julio de 2023) | Control mundial de IQOS desde el 30 de abril de 2024 |
La compra de Swedish Match es la que explica el salto del balance: los activos totales pasaron de 41.290 millones en 2021 a 61.681 millones en 2022, el fondo de comercio de 6.680 a 19.655 millones y la deuda total de 27.806 a 43.123 millones. Esa operación es, simultáneamente, el mejor acierto estratégico de PMI en veinte años y el origen de toda su fragilidad financiera actual.
5. La empresa en números: cuadro de mando 2015 – hoy
Qué significa "TTM". Son las siglas inglesas de trailing twelve months, "últimos doce meses". Es la suma de los cuatro últimos trimestres publicados, que en este informe van del 1 de julio de 2025 al 30 de junio de 2026. Da una foto más reciente que la del último cierre anual (31 de diciembre de 2025).
5.1 Cuenta de resultados
Tabla 1. Cuenta de resultados
| Año | Ingresos netos (M$) | Beneficio bruto (M$) | Beneficio operativo (M$) | EBITDA (M$) | Beneficio neto atribuible (M$) | BPA diluido ($) | BPA ajustado ($) |
|---|---|---|---|---|---|---|---|
| 2015 | 26.794 | 17.429 | 10.623 | 11.377 | 6.873 | 4,42 | 4,42 |
| 2016 | 26.685 | 17.294 | 10.903 | 11.646 | 6.967 | 4,48 | 4,48 |
| 2017 | 28.748 | 18.316 | 11.581 | 12.456 | 6.035 | 3,88 | 4,72 |
| 2018 | 29.625 | 18.867 | 11.377 | 12.366 | 7.911 | 5,08 | 5,08 |
| 2019 | 29.805 | 19.292 | 10.531 | 11.495 | 7.185 | 4,61 | 5,19 |
| 2020 | 28.694 | 19.125 | 11.668 | 12.649 | 8.056 | 5,16 | 5,17 |
| 2021 | 31.405 | 21.375 | 12.975 | 13.973 | 9.109 | 5,83 | 6,08 |
| 2022 | 31.762 | 20.360 | 12.246 | 13.323 | 9.048 | 5,81 | 5,98 |
| 2023 | 35.174 | 22.281 | 11.556 | 12.954 | 7.813 | 5,02 | 6,01 |
| 2024 | 37.878 | 24.549 | 13.402 | 15.189 | 7.057 | 4,52 | 6,57 |
| 2025 | 40.648 | 27.282 | 14.892 | 16.888 | 11.348 | 7,26 | 7,54 |
| TTM (jun. 2026) | 42.545 | 28.710 | 16.059 | 18.108 | 10.874 | 6,96 | 8,10 |
Qué es el EBITDA. Beneficio antes de intereses, impuestos, depreciaciones y amortizaciones. Aproxima el dinero que genera la actividad ordinaria antes de la financiación y de los apuntes contables que no suponen salida de caja. Aquí es beneficio operativo más amortizaciones.
Los dos beneficios por acción, y por qué hay que mirar los dos. El BPA diluido contable lo incluye todo: deterioros, reestructuraciones, la reforma fiscal estadounidense de 2017, el deterioro de la participación canadiense RBH. El BPA ajustado excluye esas partidas y es el que publica la compañía, el que usan los analistas y el que PMI utiliza para fijar su objetivo de dividendo. La diferencia ha sido enorme en tres ejercicios: 2017 (0,84 $ de impacto de la reforma fiscal), 2024 (2,05 $, casi todo el deterioro de 2.316 millones de RBH) y el propio 2026.
La serie de beneficio ajustado por acción —4,42 → 4,48 → 4,72 → 5,08 → 5,19 → 5,17 → 6,08 → 5,98 → 6,01 → 6,57 → 7,54— tiene dos retrocesos, en 2020 (por la pandemia y el tipo de cambio) y en 2022 (por la salida contable de Rusia y Ucrania y un dólar muy fuerte). Fuera de eso es una progresión sólida que se ha acelerado claramente desde 2023.
Conviene fijarse también en el beneficio operativo: 10.623 millones en 2015, 16.059 en los últimos doce meses. Un 51 % más. Pero el margen operativo (37,7 %) sigue por debajo del máximo de la serie, el 41,3 % de 2021: PMI gana más dinero sobre una base mucho mayor, no por ser más rentable por dólar facturado.
5.2 Márgenes
Tabla 2. Márgenes
| Año | Bruto | Operativo | EBITDA | Neto | Flujo de caja libre |
|---|---|---|---|---|---|
| 2015 | 65,0 % | 39,6 % | 42,5 % | 25,7 % | 25,8 % |
| 2016 | 64,8 % | 40,9 % | 43,6 % | 26,1 % | 25,9 % |
| 2017 | 63,7 % | 40,3 % | 43,3 % | 21,0 % | 25,6 % |
| 2018 | 63,7 % | 38,4 % | 41,7 % | 26,7 % | 27,1 % |
| 2019 | 64,7 % | 35,3 % | 38,6 % | 24,1 % | 31,0 % |
| 2020 | 66,7 % | 40,7 % | 44,1 % | 28,1 % | 32,1 % |
| 2021 | 68,1 % | 41,3 % | 44,5 % | 29,0 % | 35,7 % |
| 2022 | 64,1 % | 38,6 % | 41,9 % | 28,5 % | 30,6 % |
| 2023 | 63,3 % | 32,9 % | 36,8 % | 22,2 % | 22,4 % |
| 2024 | 64,8 % | 35,4 % | 40,1 % | 18,6 % | 28,4 % |
| 2025 | 67,1 % | 36,6 % | 41,5 % | 27,9 % | 26,2 % |
| TTM (jun. 2026) | 67,5 % | 37,7 % | 42,6 % | 25,6 % | 29,9 % |
El hundimiento de 2023 merece explicación: el margen operativo cayó al 32,9 % y el de flujo de caja libre al 22,4 %. Fue el primer año completo con Swedish Match integrada, con toda la amortización de los intangibles de la adquisición y con los costes de integración. Desde entonces la recuperación ha sido continua y el margen bruto de los últimos doce meses (67,5 %) es el segundo mejor de la serie, solo por detrás del 68,1 % de 2021.
El margen neto de 2024 (18,6 %) es el peor de los once años, y la razón es única: el deterioro de 2.316 millones de la participación en la canadiense Rothmans, Benson & Hedges.
5.3 Flujo de caja
Tabla 3. Flujo de caja
| Año | Flujo de explotación (M$) | Inversión en activos fijos (M$) | Flujo de caja libre (M$) | FCF por acción ($) | Capex / ventas | Conversión FCF / beneficio |
|---|---|---|---|---|---|---|
| 2015 | 7.865 | 960 | 6.905 | 4,46 | 3,6 % | 100 % |
| 2016 | 8.077 | 1.172 | 6.905 | 4,45 | 4,4 % | 99 % |
| 2017 | 8.912 | 1.548 | 7.364 | 4,74 | 5,4 % | 122 % |
| 2018 | 9.478 | 1.436 | 8.042 | 5,17 | 4,8 % | 102 % |
| 2019 | 10.090 | 852 | 9.238 | 5,94 | 2,9 % | 129 % |
| 2020 | 9.812 | 602 | 9.210 | 5,91 | 2,1 % | 114 % |
| 2021 | 11.967 | 748 | 11.219 | 7,20 | 2,4 % | 123 % |
| 2022 | 10.803 | 1.077 | 9.726 | 6,27 | 3,4 % | 107 % |
| 2023 | 9.204 | 1.321 | 7.883 | 5,08 | 3,8 % | 101 % |
| 2024 | 12.217 | 1.444 | 10.773 | 6,92 | 3,8 % | 153 % |
| 2025 | 12.233 | 1.569 | 10.664 | 6,84 | 3,9 % | 94 % |
| TTM (jun. 2026) | 14.264 | 1.542 | 12.722 | 8,16 | 3,6 % | 117 % |
Qué es el flujo de caja libre. El dinero que sobra después de pagar todos los gastos del negocio y las inversiones necesarias para mantenerlo en marcha. Es lo realmente disponible para dividendos, recompras o amortizar deuda. Para un inversor de rentas es la cifra más importante del informe.
El flujo de caja libre de los últimos doce meses, 12.722 millones, es máximo histórico y supera en un 19 % al de 2025. La compañía prevé un flujo de explotación de unos 13.500 millones para el conjunto de 2026 y una inversión de 1.400 a 1.600 millones, lo que apunta a un flujo de caja libre cercano a los 12.000 millones para el año completo.
Dos matices honestos sobre esta tabla:
- 2023 fue un mal año de caja (7.883 millones, el peor desde 2017) por necesidades de circulante tras la integración de Swedish Match y el pago de 1.800 millones a Altria por los derechos de IQOS. Ese año el dividendo no estuvo cubierto por el flujo de caja libre: faltaron 81 millones.
- La inversión en activos fijos se ha multiplicado por 2,6 desde los 602 millones de 2020 hasta los 1.569 de 2025. No es un problema: es la construcción de capacidad de IQOS y ZYN. Pero significa que el flujo de caja libre ya no crece automáticamente con el beneficio.
5.4 Balance
Tabla 4. Balance
| Año | Activos totales (M$) | Fondo de comercio (M$) | % sobre activo | Caja (M$) | Deuda total (M$) | Deuda neta (M$) | Patrimonio neto total (M$) |
|---|---|---|---|---|---|---|---|
| 2015 | 33.956 | 7.415 | 21,8 % | 3.417 | 28.480 | -25.063 | -11.476 |
| 2016 | 36.851 | 7.324 | 19,9 % | 4.239 | 29.067 | -24.828 | -10.900 |
| 2017 | 42.968 | 7.666 | 17,8 % | 8.447 | 34.339 | -25.892 | -10.230 |
| 2018 | 39.801 | 7.189 | 18,1 % | 6.593 | 31.759 | -25.166 | -10.739 |
| 2019 | 42.875 | 5.858 | 13,7 % | 6.861 | 31.045 | -24.184 | -9.599 |
| 2020 | 44.815 | 5.964 | 13,3 % | 7.280 | 31.536 | -24.256 | -10.631 |
| 2021 | 41.290 | 6.680 | 16,2 % | 4.496 | 27.806 | -23.310 | -8.208 |
| 2022 | 61.681 | 19.655 | 31,9 % | 3.207 | 43.123 | -39.916 | -6.311 |
| 2023 | 65.304 | 16.779 | 25,7 % | 3.060 | 47.909 | -44.849 | -9.446 |
| 2024 | 61.784 | 16.600 | 26,9 % | 4.216 | 45.695 | -41.479 | -9.870 |
| 2025 | 69.185 | 17.264 | 25,0 % | 4.872 | 48.835 | -43.963 | -8.028 |
| TTM (jun. 2026) | 68.271 | 16.917 | 24,8 % | 5.999 | 49.113 | -43.114 | -6.657 |
Cinco cosas que conviene entender de este balance:
Primera: el salto de 2022 es Swedish Match. Activos totales de 41.290 a 61.681 millones, fondo de comercio de 6.680 a 19.655. Todo en una operación.
Segunda: el fondo de comercio es el 24,8 % del activo. Es mucho. El fondo de comercio es el sobreprecio pagado en una adquisición respecto al valor contable de lo comprado, y cuando representa una cuarta parte del balance conviene vigilarlo. Hasta ahora PMI solo ha tenido que deteriorarlo de forma menor (41 millones en 2025). Un deterioro serio de ZYN sería un acontecimiento contable de primer orden, y no puede descartarse si el negocio estadounidense sigue como en el primer semestre de 2026.
Tercera: el patrimonio neto es negativo desde 2015 como mínimo, y en el caso de PMI eso no tiene la misma explicación que en Altria o McDonald's. Aquí hay tres causas sumadas: la estructura con la que Altria escindió la compañía en 2008; 35.459 millones de dólares de autocartera acumulada de las recompras de 2008-2015; y un otro resultado global acumulado negativo de 11.656 millones, partida dominada por las diferencias de conversión de divisa —PMI tiene casi todos sus activos fuera del dólar y casi toda su deuda en dólares y euros— y que incluye además pensiones y coberturas. Como en aquellos casos, no es una señal de insolvencia, pero sí inutiliza el ROE (ver 5.6).
Cuarta: hay un error en la fuente que conviene señalar. StockAnalysis publica para 2018 un patrimonio neto atribuible de +10.383 millones, cifra incompatible con sus propios datos (patrimonio total −10.739 e intereses minoritarios 1.720). El valor correcto es −12.459 millones, y es el que figura en la tabla 5 de este informe, calculado como patrimonio total menos minoritarios.
Quinta: la caja ha subido a 5.999 millones, el nivel más alto desde 2020.
5.5 Deuda
Tabla 5. Endeudamiento
| Año | Deuda total (M$) | Deuda neta (M$) | EBITDA (M$) | Deuda bruta / EBITDA | Deuda neta / EBITDA | Patrimonio neto atribuible (M$) |
|---|---|---|---|---|---|---|
| 2015 | 28.480 | -25.063 | 11.377 | 2,50x | 2,20x | -13.244 |
| 2016 | 29.067 | -24.828 | 11.646 | 2,50x | 2,13x | -12.688 |
| 2017 | 34.339 | -25.892 | 12.456 | 2,76x | 2,08x | -12.086 |
| 2018 | 31.759 | -25.166 | 12.366 | 2,57x | 2,04x | -12.459 |
| 2019 | 31.045 | -24.184 | 11.495 | 2,70x | 2,10x | -11.577 |
| 2020 | 31.536 | -24.256 | 12.649 | 2,49x | 1,92x | -12.567 |
| 2021 | 27.806 | -23.310 | 13.973 | 1,99x | 1,67x | -10.106 |
| 2022 | 43.123 | -39.916 | 13.323 | 3,24x | 3,00x | -8.957 |
| 2023 | 47.909 | -44.849 | 12.954 | 3,70x | 3,46x | -11.225 |
| 2024 | 45.695 | -41.479 | 15.189 | 3,01x | 2,73x | -11.750 |
| 2025 | 48.835 | -43.963 | 16.888 | 2,89x | 2,60x | -9.994 |
| TTM (jun. 2026) | 49.113 | -43.114 | 18.108 | 2,71x | 2,38x | -8.583 |
Esta tabla es el talón de Aquiles del caso de inversión, y hay que leerla con atención.
La deuda neta sobre EBITDA estaba en 1,67 veces en 2021. Swedish Match la disparó a 3,00 veces en 2022 y a 3,46 veces en 2023. Desde entonces PMI la ha reducido a 2,38 veces, y su objetivo declarado es "cerca de 2,0 veces" a finales de 2026 medido sobre EBITDA ajustado (sobre esa base la ratio actual es de aproximadamente 2,3 veces).
Puntos a favor:
- La reducción es real y constante: tres años seguidos bajando.
- El perfil de vencimientos es cómodo: plazo medio ponderado de unos 7 años, sin papel comercial vivo y con 6.300 millones de dólares en líneas de crédito no dispuestas.
- Las calificaciones crediticias son las mejores del sector: A2 estable de Moody's, A− con perspectiva positiva de S&P y A estable de Fitch. Ninguna otra tabacalera del mundo tiene una A de Fitch.
Puntos en contra:
- 49.113 millones de deuda bruta es una cifra absoluta muy grande, y los gastos financieros netos rondan los 940 millones anuales.
- El tramo de 2.500 millones de euros del préstamo sindicado de Swedish Match vence en 2027.
- Moody's ha señalado expresamente que PMI está "débilmente posicionada" dentro de la categoría A2, precisamente por el apalancamiento y por un dividendo que consume la mayor parte de la caja disponible para desapalancar.
Es decir: el desapalancamiento y el crecimiento del dividendo compiten por el mismo dinero, y esa es la razón por la que no hay recompras.
5.6 Rentabilidad del capital: por qué el ROE de PMI no sirve
Qué es el ROE. Return on equity, rentabilidad sobre los fondos propios: beneficio neto dividido entre el patrimonio neto. Mide cuánto gana la empresa por cada dólar aportado por los accionistas que sigue dentro del negocio.
En PMI el ROE no se puede calcular de forma útil, porque el patrimonio neto es negativo (−6.657 millones a junio de 2026; −8.583 millones el atribuible a los accionistas de PMI). Dividir un beneficio positivo entre un patrimonio negativo da un número negativo que es matemáticamente correcto y económicamente absurdo.
Igual que en los análisis de McDonald's y de Altria publicados en este proyecto, hay que recurrir a otras métricas:
ROCE (return on capital employed, rentabilidad sobre el capital empleado): beneficio operativo dividido entre el capital total puesto en el negocio, sea de accionistas o de acreedores. Aquí, beneficio operativo ÷ (deuda total + patrimonio neto).
ROIC (return on invested capital, rentabilidad sobre el capital invertido): lo mismo, pero después de impuestos, con un tipo impositivo normalizado del 23 %.
ROCE del capital operativo: descuenta además la caja y las participaciones financieras, que no generan beneficio operativo. Es la medida más limpia de lo que rinde el capital realmente empleado en fabricar y vender.
Tabla 6. Rentabilidad del capital
| Año | Capital empleado (M$) | ROCE | ROIC | ROA | ROCE del capital operativo | ROE |
|---|---|---|---|---|---|---|
| 2015 | 17.004 | 62,5 % | 48,1 % | 20,2 % | 83,7 % | n.s. |
| 2016 | 18.167 | 60,0 % | 46,2 % | 18,9 % | 84,4 % | n.s. |
| 2017 | 24.109 | 48,0 % | 37,0 % | 14,0 % | 79,4 % | n.s. |
| 2018 | 21.020 | 54,1 % | 41,7 % | 19,9 % | 86,5 % | n.s. |
| 2019 | 21.446 | 49,1 % | 37,8 % | 16,8 % | 105,8 % | n.s. |
| 2020 | 20.905 | 55,8 % | 43,0 % | 18,0 % | 132,2 % | n.s. |
| 2021 | 19.598 | 66,2 % | 51,0 % | 22,1 % | 122,0 % | n.s. |
| 2022 | 36.812 | 33,3 % | 25,6 % | 14,7 % | 42,0 % | n.s. |
| 2023 | 38.463 | 30,0 % | 23,1 % | 12,0 % | 37,9 % | n.s. |
| 2024 | 35.825 | 37,4 % | 28,8 % | 11,4 % | 46,3 % | n.s. |
| 2025 | 40.807 | 36,5 % | 28,1 % | 16,4 % | 45,1 % | n.s. |
| TTM (jun. 2026) | 42.456 | 37,8 % | 29,1 % | 15,9 % | 46,8 % | n.s. |
La lectura es doble y hay que dar las dos:
Antes de Swedish Match, PMI era una máquina de rentabilidad casi irreal: un ROCE del 66,2 % en 2021 y un ROCE del capital operativo del 122 %. Es decir, el negocio se pagaba a sí mismo todos los años.
Swedish Match partió esa serie en dos. En 2022 el capital empleado casi se duplicó (de 19.598 a 36.812 millones) y el ROCE se desplomó al 33,3 %. Desde entonces ha recuperado hasta el 37,8 %, con un ROIC del 29,1 % y un ROCE del capital operativo del 46,8 %.
Son cifras magníficas en términos absolutos —muy por encima del umbral del 20 % que se exige en el cuadro de seguimiento de este proyecto—, pero todavía muy por debajo de lo que PMI era antes de 2022. Dicho de otro modo: PMI compró crecimiento pagando con rentabilidad sobre el capital. Fue probablemente la decisión correcta, pero tuvo un precio y ese precio aún no se ha recuperado.
5.7 Retorno al accionista
Tabla 7. Retorno al accionista
| Año | Acciones diluidas (millones) | Dividendo por acción ($) | Rentab. por dividendo | Rentab. por recompra | Retorno total | Rentab. del beneficio (ajustado) |
|---|---|---|---|---|---|---|
| 2015 | 1.549 | 4,04 | 4,60 % | n.d. | 4,60 % | 5,03 % |
| 2016 | 1.551 | 4,12 | 4,50 % | -0,13 % | 4,37 % | 4,90 % |
| 2017 | 1.553 | 4,22 | 3,99 % | -0,13 % | 3,87 % | 4,47 % |
| 2018 | 1.555 | 4,49 | 6,73 % | -0,13 % | 6,60 % | 7,61 % |
| 2019 | 1.556 | 4,62 | 5,43 % | -0,06 % | 5,36 % | 6,10 % |
| 2020 | 1.558 | 4,74 | 5,73 % | -0,13 % | 5,60 % | 6,25 % |
| 2021 | 1.559 | 4,90 | 5,16 % | -0,06 % | 5,09 % | 6,40 % |
| 2022 | 1.552 | 5,04 | 4,98 % | 0,45 % | 5,43 % | 5,91 % |
| 2023 | 1.553 | 5,14 | 5,46 % | -0,06 % | 5,40 % | 6,39 % |
| 2024 | 1.556 | 5,30 | 4,40 % | -0,19 % | 4,21 % | 5,46 % |
| 2025 | 1.558 | 5,64 | 3,52 % | -0,13 % | 3,39 % | 4,70 % |
| TTM (jun. 2026) | 1.559 | 5,88 | 3,09 % | -0,05 % | 3,04 % | 4,25 % |
Rentabilidad por recompra: el porcentaje en que se reduce cada año el número de acciones. Retorno total al accionista es la suma de la rentabilidad por dividendo y la de recompra. Rentabilidad del beneficio (earnings yield) es el beneficio por acción dividido entre el precio: lo inverso del PER, útil para comparar con la rentabilidad de un bono.
Aquí está uno de los datos más incómodos del informe: la rentabilidad por recompra de PMI es negativa casi todos los años. El número de acciones no baja, sube: de 1.549 millones en 2015 a 1.559 hoy. No hay recompras desde 2022 (y las de ese año fueron testimoniales, 209 millones de dólares); el programa de tres años venció el 21 de julio de 2024 sin renovarse, y la previsión de 2026 confirma expresamente que no habrá recompras.
La consecuencia es aritmética: el retorno total al accionista de PMI es hoy del 3,04 % (y del 3,31 % contando el dividendo recién subido), frente al 6,60 % de 2018 y al 5,60 % de 2020. La caída no se debe a que PMI reparta menos —reparte mucho más— sino a que la acción vale casi el triple que en 2018.
Hay un consuelo importante, y es la rentabilidad total para el accionista medida en bolsa. Según el propio informe anual, 100 dólares invertidos en PMI a finales de 2020 valían 247,10 dólares a 31 de diciembre de 2025, frente a 196,20 dólares del índice S&P 500 y 128,30 dólares de su grupo de comparables tabacaleros. PMI ha batido claramente tanto al mercado como a su sector en cinco años.
5.8 Crecimiento anual compuesto
Tabla 9. Crecimiento anual compuesto
| Métrica | 10 años (2015-2025) | 5 años (2020-2025) | 3 años (2022-2025) |
|---|---|---|---|
| Ingresos netos | 4,3 % | 7,2 % | 8,6 % |
| EBITDA | 4,0 % | 6,0 % | 8,2 % |
| Beneficio operativo | 3,4 % | 5,0 % | 6,7 % |
| BPA ajustado | 5,5 % | 7,8 % | 8,0 % |
| Flujo de caja libre | 4,4 % | 3,0 % | 3,1 % |
| FCF por acción | 4,4 % | 3,0 % | 3,0 % |
| Dividendo por acción | 3,4 % | 3,5 % | 3,8 % |
| Activos totales | 7,4 % | 9,1 % | 3,9 % |
| Ingresos sin humo | n.d. | 19,4 % | 18,3 % |
| Ingresos de combustibles | -1,2 % | 1,8 % | 3,3 % |
| Acciones en circulación | 0,1 % | 0,0 % | 0,1 % |
Qué es el CAGR. Tasa de crecimiento anual compuesto: el crecimiento medio anual necesario para pasar del valor inicial al final. Elimina el ruido de los años sueltos.
Esta tabla es la radiografía más honesta de PMI, y dice algo que contradice la narrativa habitual: PMI está acelerando. Prácticamente todas las magnitudes crecen más rápido a tres años que a diez:
| Magnitud | 10 años | 3 años |
|---|---|---|
| Ingresos | 4,3 % | 8,6 % |
| EBITDA | 4,0 % | 8,2 % |
| Beneficio ajustado por acción | 5,5 % | 8,0 % |
Pero también dice tres cosas que conviene no pasar por alto:
- El flujo de caja libre crece mucho menos (3,1 % a tres años) que el beneficio, porque la inversión en activos fijos ha subido y el circulante consume más.
- El dividendo ha crecido solo un 3,4-3,8 % anual, muy por debajo del beneficio. Eso ha permitido reducir el payout, y es lo que ha hecho posible la subida del 8,8 % de septiembre de 2026.
- El número de acciones crece. Levemente, pero crece.
6. El dividendo en detalle
Para una parte importante de los accionistas de PMI, el dividendo es la razón de estar ahí. Conviene mirarlo con lupa.
6.1 El historial de subidas
PMI anuncia su subida anual en la reunión del consejo de mediados de septiembre y la aplica con el pago de octubre. La única excepción del periodo analizado es 2018, cuando la subida se adelantó a junio.
| Anuncio | Trimestral anterior | Nuevo trimestral | Subida | Primer pago |
|---|---|---|---|---|
| Septiembre de 2015 | 1,00 $ | 1,02 $ | +2,0 % | Octubre de 2015 |
| Septiembre de 2016 | 1,02 $ | 1,04 $ | +2,0 % | Octubre de 2016 |
| 13 de septiembre de 2017 | 1,04 $ | 1,07 $ | +2,9 % | 12 de octubre de 2017 |
| 8 de junio de 2018 | 1,07 $ | 1,14 $ | +6,5 % | 11 de julio de 2018 |
| 11 de septiembre de 2019 | 1,14 $ | 1,17 $ | +2,6 % | 11 de octubre de 2019 |
| 9 de septiembre de 2020 | 1,17 $ | 1,20 $ | +2,6 % | 13 de octubre de 2020 |
| 15 de septiembre de 2021 | 1,20 $ | 1,25 $ | +4,2 % | 14 de octubre de 2021 |
| 14 de septiembre de 2022 | 1,25 $ | 1,27 $ | +1,6 % | 12 de octubre de 2022 |
| 13 de septiembre de 2023 | 1,27 $ | 1,30 $ | +2,4 % | 12 de octubre de 2023 |
| 12 de septiembre de 2024 | 1,30 $ | 1,35 $ | +3,8 % | 10 de octubre de 2024 |
| 19 de septiembre de 2025 | 1,35 $ | 1,47 $ | +8,9 % | 20 de octubre de 2025 |
| 18 de septiembre de 2026 | 1,47 $ | 1,60 $ | +8,8 % | 26 de octubre de 2026 |
La forma de esta tabla es muy informativa: PMI pasó diez años (2015-2024) subiendo el dividendo entre un 1,6 % y un 4,2 % —con la única excepción del +6,5 % de junio de 2018—, por debajo de la inflación en varios de ellos, y ha cambiado de marcha en los dos últimos años con subidas cercanas al 9 %.
No es casualidad. Entre 2015 y 2022 el payout sobre el beneficio ajustado estaba entre el 81 % y el 92 %: no había margen para subir más. Al crecer el beneficio con fuerza desde 2023, el payout ha bajado al 73-77 %, y ese margen recuperado es exactamente lo que se ha repartido en las dos últimas subidas.
Desde la escisión de 2008, cuando el dividendo trimestral era de 0,46 dólares, PMI ha subido el dividendo todos los años sin excepción, hasta los 1,60 dólares actuales: un incremento acumulado del 248 % y un crecimiento anual compuesto del 7,2 % en dieciocho años. (Conviene advertir que los recopiladores no coinciden en el número exacto de subidas: la compañía habla de haber subido el dividendo cada año desde 2008, mientras que StockAnalysis contabiliza 17 años de crecimiento. La discrepancia procede de cómo se trata el ejercicio parcial de 2008, el primero como sociedad cotizada.)
6.2 La serie anual y la cobertura
Qué es el payout. El porcentaje del beneficio (o del flujo de caja) que la empresa reparte en dividendos. Cuanto más alto, menos colchón hay si los beneficios caen.
Tabla 8. El dividendo y su cobertura
| Año | Dividendo por acción ($) | Dividendos pagados (M$) | Payout s/ BPA contable | Payout s/ BPA ajustado | Payout s/ flujo de caja libre | FCF - dividendos (M$) |
|---|---|---|---|---|---|---|
| 2015 | 4,04 | 6.250 | 91 % | 91 % | 91 % | 655 |
| 2016 | 4,12 | 6.378 | 92 % | 92 % | 92 % | 527 |
| 2017 | 4,22 | 6.520 | 109 % | 89 % | 89 % | 844 |
| 2018 | 4,49 | 6.885 | 88 % | 88 % | 86 % | 1.157 |
| 2019 | 4,62 | 7.161 | 100 % | 89 % | 78 % | 2.077 |
| 2020 | 4,74 | 7.364 | 92 % | 92 % | 80 % | 1.846 |
| 2021 | 4,90 | 7.580 | 84 % | 81 % | 68 % | 3.639 |
| 2022 | 5,04 | 7.812 | 87 % | 84 % | 80 % | 1.914 |
| 2023 | 5,14 | 7.964 | 102 % | 86 % | 101 % | -81 |
| 2024 | 5,30 | 8.197 | 117 % | 81 % | 76 % | 2.576 |
| 2025 | 5,64 | 8.624 | 78 % | 75 % | 81 % | 2.040 |
| TTM (jun. 2026) | 5,88 | 9.006 | 84 % | 73 % | 71 % | 3.716 |
Aquí está el argumento central sobre la seguridad del dividendo, y tiene dos caras.
La cara buena: la cobertura ha mejorado mucho. El payout sobre beneficio ajustado ha pasado del 91-92 % de 2015-2016 y 2020 al 73 % en los últimos doce meses. Sobre flujo de caja libre, del 91-92 % al 71 %. El flujo de caja libre supera hoy a los dividendos pagados en 3.716 millones de dólares, el mayor colchón de la serie. Tras la subida a 6,40 dólares, el payout sobre el punto medio del beneficio ajustado previsto para 2026 sería del 77 %: cómodo.
La cara mala: durante los cuatro primeros años de la serie (2015-2018) el dividendo se comió entre el 86 % y el 92 % del flujo de caja libre, y en 2023 directamente no llegó a cubrirse. PMI no tiene el historial de holgura que uno supondría. La mejora es reciente y depende de que el beneficio siga creciendo al 8-10 %.
6.3 ¿Es seguro el dividendo?
A favor:
- Cobertura actual holgada: 73 % del beneficio ajustado, 71 % del flujo de caja libre.
- 3.716 millones de colchón entre el flujo de caja libre y los dividendos pagados en los últimos doce meses.
- Aceleración demostrada: dos subidas seguidas cercanas al 9 % son una declaración de confianza de la dirección.
- Calificación crediticia A, la mejor del sector, que da acceso barato a financiación si hiciera falta.
- Previsión de 13.500 millones de flujo de explotación en 2026, muy por encima de los ~10.000 millones de dividendos anuales que supone la nueva tasa.
En contra:
- La deuda compite por el mismo dinero. PMI quiere bajar a 2,0 veces EBITDA y a la vez subir el dividendo un 9 %. Solo puede hacer las dos cosas si el beneficio crece con fuerza. Si el crecimiento se frena, algo tiene que ceder, y no será la deuda.
- No hay recompras que amortiguar. En una empresa que recompra, frenar las recompras es la primera línea de defensa del dividendo. PMI ya no tiene esa línea: la gastó.
- El segmento estadounidense está destruyendo margen justo ahora.
- Riesgo de divisa. PMI ingresa en decenas de monedas y paga el dividendo en dólares. El tipo de cambio aportó 0,22 dólares al beneficio semestral de 2026; puede restar lo mismo.
Valoración honesta: el dividendo de PMI es seguro con los números actuales, y su crecimiento a corto plazo también. Lo que el inversor debe entender es que está comprando un 3,36 % de rentabilidad inicial, no el 6-7 % que ofrece el resto del sector, y que la tesis depende por tanto mucho más del crecimiento que de la renta.
Para el inversor de rentas, la aritmética de hoy es: 3,36 % inicial creciendo a un 7-9 % anual. Si mantuviera el ritmo de las dos últimas subidas, quien compre hoy cobraría dentro de diez años el equivalente a un 7,8 % sobre su precio de compra. Es una apuesta por la paciencia, no por el cobro inmediato.
7. Estrategia y previsiones de la compañía
7.1 La visión
La estrategia de PMI se resume en una frase que repite en todas sus presentaciones: "Championing a Smoke-Free World", liderar un mundo sin humo. Traducido a objetivos concretos:
- Sustituir los cigarrillos por productos sin combustión tan rápido como la regulación y el consumidor lo permitan.
- Llevar los productos sin humo a más de dos tercios de los ingresos netos.
- Expandirse, a largo plazo, hacia el bienestar y la salud a través de Aspeya.
Los hitos alcanzados hasta la fecha:
| Indicador | Dato |
|---|---|
| Inversión acumulada en productos sin humo desde 2008 | más de 16.000 M$ |
| Mercados donde se venden productos sin humo (30/06/2026) | 109 |
| Consumidores adultos de productos sin humo de PMI (31/12/2025) | más de 43 millones |
| Peso de los productos sin humo en los ingresos (2T 2026) | ~42 % |
| Gasto en I+D (2025) | 756 M$ |
| Autorizaciones de riesgo modificado de la FDA | IQOS, snus General y 20 variantes de ZYN |
7.2 Previsión para 2026 (actualizada el 22 de julio de 2026)
| Concepto | Previsión 2026 |
|---|---|
| Crecimiento orgánico de los ingresos netos | +5 % a +7 % |
| Crecimiento orgánico del beneficio operativo | +7 % a +9 % |
| Beneficio ajustado por acción | 8,26 $ – 8,41 $ (+9,5 % a +11,5 %) |
| Ídem, sin efecto divisa | +7,5 % a +9,5 % |
| Beneficio por acción contable | 7,19 $ – 7,34 $ |
| Volumen total de cigarrillos y productos sin humo | Estable a ligeramente creciente |
| — volumen de productos sin humo | Crecimiento de dígito simple alto |
| — volumen de cigarrillos | −2 % a −3 % |
| Tipo impositivo efectivo (sin sucesos discretos) | ~21,5 % |
| Flujo de explotación | ~13.500 M$ |
| Inversión en activos fijos | 1.400 – 1.600 M$ |
| Deuda neta / EBITDA ajustado | Objetivo cercano a 2,0x a cierre de 2026 |
| Recompra de acciones | Ninguna |
| Beneficio ajustado del tercer trimestre | 2,20 $ – 2,25 $ |
Dos observaciones sobre esta guía:
- PMI la ha revisado a mejor en volumen (de "estable" a "estable o ligeramente creciente" en total, y de "en torno a −3 %" a "−2 % a −3 %" en cigarrillos) y a peor en divisa (el beneficio del efecto cambiario baja de 0,20 a 0,15 dólares por acción). El negocio va mejor de lo previsto; el dólar, peor.
- La compañía afirma que persigue el sexto año consecutivo de crecimiento del volumen total, un dato que ninguna otra gran tabacalera puede exhibir.
7.3 El conflicto de Oriente Medio
PMI dedica un apartado específico en su nota de resultados a advertir de que el conflicto ha encarecido transporte, energía y otros insumos, aunque sin cambios discernibles en el comportamiento del consumidor. La previsión de 2026 no asume un impacto prolongado, pero sí incorpora aumentos de esos costes. Es un riesgo abierto que la compañía señala expresamente.
8. Philip Morris International frente a Altria: la misma empresa, dos destinos
Este apartado es, probablemente, el más ilustrativo de todo el informe, y existe porque las dos compañías fueron literalmente la misma hasta el 28 de marzo de 2008.
8.1 El reparto de 2008
Philip Morris Companies se partió en dos siguiendo una línea geográfica:
- Altria Group se quedó con Philip Morris USA y, con ella, con la marca Marlboro dentro de Estados Unidos.
- Philip Morris International se quedó con Marlboro en el resto del mundo, con la sede fiscal en Nueva York (luego Stamford) y el centro operativo en Lausana.
De aquella separación quedan tres vínculos jurídicos todavía vigentes:
- El Acuerdo de Distribución, con indemnizaciones mutuas: cada compañía responde de las demandas de producto de su territorio y protege a la otra frente a las del suyo.
- El Acuerdo de Propiedad Intelectual, en vigor desde el 1 de enero de 2008: la propiedad intelectual desarrollada conjuntamente pertenece a PMI fuera de Estados Unidos y a Philip Morris USA dentro.
- La pertenencia mutua a los grupos de comparables que cada una usa para medir la retribución variable de sus directivos. Altria figura en el grupo de comparables de PMI, y viceversa.
8.2 Las dos trayectorias, en una tabla
| Concepto (ejercicio 2025 salvo indicación) | Philip Morris International | Altria Group |
|---|---|---|
| Ingresos netos de impuestos especiales | 40.648 M$ | 20.139 M$ |
| Crecimiento de los ingresos, 10 años | +4,3 % anual | +0,6 % anual |
| Crecimiento de los ingresos, 5 años | +7,2 % anual | −0,6 % anual |
| Volumen de cigarrillos, variación 2015-2025 | −28,3 % | −51,0 % |
| Volumen total (cigarrillos + sin humo) | Creciente | En descenso |
| Ingresos de productos sin humo | 16.854 M$ (41,5 %) | ~2.704 M$ (13,4 %) |
| BPA ajustado, crecimiento a 5 años | +7,8 % anual | +3,8 % anual |
| Flujo de caja libre (últimos 12 meses) | 12.722 M$ | 9.112 M$ |
| Margen de flujo de caja libre | 29,9 % | 44,6 % |
| Inversión en activos fijos / ventas | 3,6 % | 1,4 % |
| ROCE | 37,8 % | 50,0 % |
| Deuda neta / EBITDA | 2,38x | 1,98x |
| Calificación crediticia (Moody's) | A2 | A3 |
| Rentabilidad por dividendo | 3,36 % | 6,47 % |
| Rentabilidad por recompra | −0,05 % | +1,00 % |
| Retorno total al accionista (dividendo + recompra) | 3,31 % | 7,47 % |
| PER sobre beneficio ajustado previsto | 22,9x | 12,1x |
| Payout sobre flujo de caja libre | 71 % | 78 % |
| Rentabilidad total en bolsa a 5 años (base 100) | 247 | n.d. (índice sectorial: 128) |
La tabla se resume en una frase: PMI es el negocio que crece y Altria el negocio que paga. Y ninguna de las dos cosas es gratis.
8.3 Los cuatro puntos de contacto que hay que conocer
Primero: IQOS en Estados Unidos, la operación que aparece en las dos contabilidades.
En octubre de 2022 PMI y Altria acordaron poner fin a su relación comercial para IQOS en Estados Unidos, efectiva el 30 de abril de 2024, a cambio de 2.700 millones de dólares (1.000 al firmar y 1.700 más intereses, pagados el 14 de julio de 2023). Lo interesante es cómo aparece la misma operación en cada lado:
- En Altria produjo una ganancia contable de 2.700 millones en 2024, que es la razón principal de que su beneficio por acción contable de ese año fuese de 6,54 dólares frente a 5,19 ajustado.
- En PMI produjo un activo intangible de 2.777 millones brutos (1.851 millones netos a 31 de diciembre de 2025) que se amortiza en cinco años y que explica buena parte de los 0,50 dólares por acción de amortización de intangibles que PMI excluye cada año de su beneficio ajustado.
Es un caso de libro de por qué hay que mirar el beneficio ajustado de las dos compañías: la misma transacción infla el beneficio contable de una y deprime el de la otra.
Segundo: ZYN contra on!, la guerra que PMI está ganando.
En 2025 ZYN envió 793,7 millones de latas en Estados Unidos (+36,7 %). En el mismo periodo, on!, la respuesta de Altria, envió 177,8 millones de latas (+10,9 %) y perdió cuota dentro de la categoría, del 18,8 % al 15,4 %. Altria perdió 8,3 puntos de cuota del mercado estadounidense de tabaco oral en dieciocho meses, y el destino de la mayor parte de ese volumen es ZYN, propiedad de PMI desde la compra de Swedish Match.
Dicho sin rodeos: PMI le está quitando a Altria su segundo negocio dentro de su propio país. Es la consecuencia práctica más llamativa de que la escisión de 2008 dividiera territorios pero no categorías.
Ahora bien —y esto es lo que hace interesante el año 2026— ese ataque se ha frenado. Los envíos de ZYN en Estados Unidos crecieron apenas un 1,8 % en el segundo trimestre y los ingresos del segmento estadounidense cayeron un 16,5 % orgánico en el semestre. Al mismo tiempo, Altria ha lanzado nacionalmente on! PLUS. El frente está más disputado de lo que sugieren las cifras de 2025.
Tercero: la asignación de capital, el contraste más duro.
En la misma década:
| Compañía | Operación | Importe | Resultado |
|---|---|---|---|
| Altria | JUUL (2018) | 12.800 M$ | Prácticamente todo perdido |
| Altria | NJOY (2023) | 2.750 M$ | 2.200 M$ de cargos en 2025; producto fuera del mercado |
| PMI | Swedish Match (2022) | ~16.000 M$ | ZYN: de 0 a 16.854 M$ de ingresos sin humo |
| PMI | Desarrollo propio de IQOS | más de 16.000 M$ desde 2008 | ~75 % de la categoría mundial |
Altria gastó 15.550 millones de dólares en comprarse un futuro y lo perdió. PMI gastó 32.000 millones en construirse uno y lo tiene. Con la ventaja añadida de que la inversión de PMI en IQOS fue orgánica y escalonada durante quince años, no una apuesta única.
Cuarto: el balance y el accionista.
Las dos tienen patrimonio neto negativo, pero por razones distintas. En Altria es el resultado de décadas de recomprar acciones propias por encima de su valor contable: es la huella de haber devuelto dinero. En PMI es una mezcla de la estructura de la escisión de 2008, la autocartera antigua y 11.656 millones de otro resultado global acumulado negativo, en su mayor parte diferencias de conversión de divisa, que es un fenómeno contable propio de una empresa que factura en decenas de monedas.
La diferencia práctica está en lo que cada una puede ofrecer hoy al accionista. Altria reparte un 6,47 % de dividendo más un 1 % de recompras; PMI, un 3,36 % de dividendo y nada más, porque su capacidad financiera está comprometida en reducir la deuda de Swedish Match.
8.4 Qué compra uno en cada caso
Si se quiere una regla mnemotécnica:
- Altria es un bono de alto cupón con riesgo de amortización anticipada. Paga un 6,5 % hoy, crece al 4 %, y el riesgo es que el mercado subyacente desaparezca antes de lo previsto. Cotiza a 12 veces beneficios porque el mercado descuenta exactamente eso.
- PMI es una acción de crecimiento con vestido de tabacalera. Paga un 3,4 % hoy, crece al 8-10 %, y el riesgo es que ya se le esté pagando ese crecimiento por adelantado. Cotiza a 23 veces beneficios, lo cual solo tiene sentido si el crecimiento continúa.
Son, en realidad, dos inversiones muy distintas que comparten origen, marca y regulador. Quien busque renta inmediata mira a Altria. Quien busque crecimiento compuesto en un sector defensivo mira a PMI. Y quien crea que a 190 dólares el crecimiento ya está pagado, mira a otra parte.
9. Ventajas competitivas (el "moat")
Qué es el "moat". Literalmente, el foso de un castillo. En inversión, el conjunto de barreras que impiden a la competencia arrebatarle el negocio a una empresa.
PMI tiene un foso ancho, y a diferencia de otras tabacaleras, una parte de ese foso está en el lado nuevo del negocio y no solo en el viejo.
1. Marlboro fuera de Estados Unidos. La marca de cigarrillos más valiosa del mundo, con un 11,0 % de cuota de la categoría internacional —su récord— y todavía ganando 0,3 puntos al año. La publicidad de tabaco está prohibida en la práctica totalidad de los mercados, lo que congela la notoriedad de las marcas existentes y hace casi imposible construir una nueva.
2. La ventaja de primer entrante en tabaco calentado, y es enorme. IQOS mueve alrededor de tres cuartas partes del volumen mundial de su categoría. Es una posición construida durante quince años y más de 16.000 millones de dólares de inversión, con una base instalada de dispositivos que genera un efecto de coste de cambio real: quien compra un IQOS compra consumibles de PMI.
3. La ciencia regulatoria como barrera. Este es el foso más subestimado. Obtener de la FDA una autorización de comercialización, y sobre todo de producto de riesgo modificado, requiere años de estudios de toxicología, ensayos clínicos y estudios poscomercialización. PMI tiene autorizaciones para IQOS, para el snus General y, desde el 30 de junio de 2026, para 20 variantes de ZYN: las primeras y únicas de la historia en su categoría. Ningún competidor puede replicar eso rápidamente.
4. Escala industrial y distribución mundial. Fabricar bolsitas de nicotina o barritas de tabaco calentado a escala mundial con control de calidad es difícil; hacerlo y además tenerlas en el mostrador de un millón de puntos de venta es lo que separa a PMI de las docenas de marcas pequeñas que han intentado entrar.
5. Diversificación geográfica. PMI vende en decenas de mercados de los cinco continentes, y sus productos sin humo están ya disponibles en 109 de ellos. Un cambio regulatorio adverso en un mercado —la prohibición de sabores en Polonia, por ejemplo— duele, pero no amenaza el conjunto. Es exactamente lo contrario de Altria.
6. Poder de fijación de precios demostrado. Una subida de precio del 10 % en combustibles internacionales en un trimestre con el volumen creciendo es una prueba difícil de discutir.
Los límites del foso, que hay que decir igual de claro:
- En el vapeo el foso no existe. Es una categoría con barreras bajas, dominada en muchos mercados por producto desechable de origen chino.
- En las bolsitas de nicotina el foso es más estrecho de lo que parecía. La cuota de ZYN en Estados Unidos está bajo presión de competidores que venden sin autorización, y la propia PMI lo reconoce.
- El foso no protege del regulador. La prohibición de sabores caracterizantes en Polonia ha bastado para frenar el crecimiento de IQOS en ese país. Si esa medida se extendiera a toda la Unión Europea, el daño sería considerable.
10. Riesgos, sin edulcorar
10.1 La valoración (riesgo número uno hoy)
Es poco habitual que el primer riesgo de una empresa sea su precio, pero en PMI en septiembre de 2026 lo es. La acción cotiza a 22,9 veces el beneficio ajustado previsto para 2026, frente a una media de 17,6 veces en cinco y diez años. Volver a esa media implicaría un precio de 146 dólares, un −23 %, sin que nada malo pasara en el negocio: bastaría con que el mercado dejase de pagar un múltiplo excepcional.
Con un múltiplo así, no hay margen de error: cualquier decepción en el crecimiento del beneficio se paga dos veces, en beneficio y en múltiplo.
10.2 El negocio estadounidense
Es el riesgo operativo más inmediato. Ingresos −16,5 % orgánico y beneficio operativo ajustado −50,2 % orgánico en el semestre, con diez puntos de margen bruto perdidos. PMI ha anunciado más inversión en el segundo semestre, lo que significa que el margen no se recupera este año.
El problema de fondo no es de ejecución sino de mercado: ZYN está plano en una categoría que crece porque hay competidores vendiendo sin autorización de la FDA. Es exactamente el mismo problema que hundió los volúmenes de Altria en 2024-2025, solo que en la categoría de al lado. La solución depende de que la FDA y las aduanas actúen, no de PMI.
Y hay una consecuencia contable que conviene tener presente: buena parte de los 16.917 millones de fondo de comercio del balance a junio de 2026 proceden de Swedish Match. Si el negocio estadounidense de ZYN no recupera, un deterioro es posible.
10.3 La deuda y la ausencia de recompras
49.113 millones de deuda bruta, 2,38 veces EBITDA, un tramo de 2.500 millones de euros venciendo en 2027 y Moody's advirtiendo de que la compañía está "débilmente posicionada" en su categoría A2. El dividendo consume alrededor del 71 % del flujo de caja libre, lo que deja poco para desapalancar más rápido.
La consecuencia visible es que el accionista no recibe recompras y no las va a recibir en 2026. Si los tipos de interés subieran o el flujo de caja se deteriorase, el desapalancamiento tendría prioridad sobre cualquier otra cosa.
10.4 Regulación de productos sin humo
Es el riesgo estratégico de fondo, y es asimétrico: PMI ha apostado su futuro a que los reguladores diferencien entre cigarrillos y productos sin combustión, fiscal y normativamente. Cuando no lo hacen, el modelo se rompe:
- Polonia prohibió los sabores caracterizantes en tabaco calentado y frenó la categoría.
- La Unión Europea ya prohibió los sabores en tabaco calentado en 2023 y revisa periódicamente su directiva de productos del tabaco.
- Varios países gravan los productos sin humo al mismo nivel que los cigarrillos, eliminando el incentivo económico a la sustitución.
PMI lo dice expresamente en su propio listado de riesgos: su rentabilidad futura puede verse afectada "si la regulación o la fiscalidad no diferencian" entre esos productos y los cigarrillos.
10.5 Concentración en IQOS y en Japón
IQOS es la fuente principal de crecimiento, y Japón es su mercado más importante, con una cuota de categoría del 68 %. La subida de impuestos de abril de 2026 ya ha demostrado la sensibilidad del negocio a las decisiones de un solo Gobierno. Una regulación adversa en Japón tendría un efecto desproporcionado.
10.6 Divisa
PMI factura en decenas de monedas y presenta sus cuentas en dólares. El efecto es enorme y va en las dos direcciones: costó 1,20 dólares por acción en 2015, ha aportado 0,22 dólares en el primer semestre de 2026 y la propia compañía ha recortado su previsión de beneficio cambiario de 0,20 a 0,15 dólares en tres meses por el fortalecimiento del dólar. Es también lo que explica los 11.656 millones de diferencias de conversión negativas del patrimonio neto.
10.7 Litigios y la participación canadiense
PMI mantiene litigios de producto en varias jurisdicciones, aunque a una escala muy inferior a la histórica de Estados Unidos. El caso más relevante es Canadá: su filial Rothmans, Benson & Hedges (RBH) está desconsolidada desde marzo de 2019 bajo un plan judicial de reestructuración. PMI ha reconocido 2.316 millones de deterioro en 2024 y 511 millones más en el segundo trimestre de 2026 (0,33 dólares por acción), y el valor contable que queda es de apenas 51 millones a 30 de junio de 2026. El riesgo, por tanto, está prácticamente agotado en el balance, pero ilustra lo que puede ocurrir cuando un sistema judicial decide actuar.
Hay además un cargo de 176 millones por el litigio de clasificación de impuestos especiales en Alemania reconocido en 2025.
10.8 Rusia y Ucrania
PMI sigue operando en Rusia. No ha vendido ni escindido el negocio, y lo menciona expresamente en sus factores de riesgo. Es a la vez una fuente de beneficio y un riesgo reputacional, regulatorio y de sanciones que no tiene solución evidente.
10.9 Aranceles
PMI cita expresamente "los aranceles recientes y potencialmente futuros impuestos por Estados Unidos y otros países" entre sus riesgos. Con producción de ZYN en Kentucky pero también en Suecia, y con una cadena de suministro global de dispositivos electrónicos, es un riesgo real de coste.
10.10 Exclusión por criterios de sostenibilidad
Como toda tabacalera, PMI está excluida por definición de la mayoría de índices y fondos con filtro ESG y de los mandatos de grandes inversores institucionales. Tiene dos caras: menos demanda estructural de la acción y mayor coste de capital, pero también un descuento de valoración que históricamente ha elevado la rentabilidad para quien sí puede comprar. En el caso de PMI, sin embargo, hay que decir que ese descuento hoy no se aprecia por ninguna parte: cotiza a 23 veces beneficios.
11. Valoración
11.1 Dónde cotiza hoy frente a su propia historia
Tabla 10. Valoración histórica
| Año | Precio cierre ($) | PER contable | PER ajustado | Precio / FCF | EV / EBITDA | EV / FCF | Rentab. por dividendo |
|---|---|---|---|---|---|---|---|
| 2015 | 87,91 | 19,9x | 19,9x | 19,7x | 14,2x | 23,4x | 4,60 % |
| 2016 | 91,48 | 20,4x | 20,4x | 20,5x | 14,3x | 24,1x | 4,50 % |
| 2017 | 105,65 | 27,2x | 22,4x | 22,3x | 15,3x | 25,8x | 3,99 % |
| 2018 | 66,75 | 13,1x | 13,1x | 12,9x | 10,4x | 16,0x | 6,73 % |
| 2019 | 85,10 | 18,5x | 16,4x | 14,3x | 13,6x | 17,0x | 5,43 % |
| 2020 | 82,77 | 16,0x | 16,0x | 14,0x | 12,1x | 16,6x | 5,73 % |
| 2021 | 95,03 | 16,3x | 15,6x | 13,2x | 12,3x | 15,3x | 5,16 % |
| 2022 | 101,21 | 17,4x | 16,9x | 16,2x | 14,8x | 20,3x | 4,98 % |
| 2023 | 94,07 | 18,7x | 15,7x | 18,5x | 14,7x | 24,2x | 5,46 % |
| 2024 | 120,37 | 26,6x | 18,3x | 17,4x | 15,1x | 21,2x | 4,40 % |
| 2025 | 160,37 | 22,1x | 21,3x | 23,4x | 17,4x | 27,6x | 3,52 % |
| TTM (jun. 2026) | 190,48 | 27,4x | 23,5x | 23,3x | 18,8x | 26,7x | 3,09 % |
| Media 5 años (2021-2025) | — | 20,2x | 17,6x | 17,7x | 14,9x | 21,7x | 4,70 % |
| Media 10 años (2016-2025) | — | 19,6x | 17,6x | 17,3x | 14,0x | 20,8x | 4,99 % |
Qué es el EV. Enterprise value, valor de empresa: capitalización bursátil más deuda menos caja. Es lo que costaría comprar la compañía entera, deudas incluidas. Para empresas endeudadas es más representativo que el PER.
Esta tabla es el núcleo del apartado, y su lectura no admite mucha discusión: PMI cotiza hoy por encima de su media histórica en todas y cada una de las métricas.
| Métrica | Hoy | Media 5 años | Media 10 años | Diferencia frente a 5 años |
|---|---|---|---|---|
| PER sobre beneficio ajustado | 22,9x (2026e) / 23,5x (TTM) | 17,6x | 17,6x | +30 % |
| Precio / flujo de caja libre | 23,3x | 17,7x | 17,3x | +32 % |
| EV / EBITDA | 18,8x | 14,9x | 14,0x | +26 % |
| EV / flujo de caja libre | 26,7x | 21,7x | 20,8x | +23 % |
| Rentabilidad por dividendo | 3,36 % | 4,70 % | 4,99 % | −29 % de renta |
El máximo histórico de valoración previo de PMI fue 2017, con un PER ajustado de 22,4 veces, en pleno entusiasmo inicial por IQOS en Japón. Aquel múltiplo terminó en una caída del 37 % en 2018. No es una predicción —el negocio de hoy es mucho más sólido que el de entonces—, pero es un precedente que conviene conocer.
La defensa razonable de la valoración actual es esta: PMI crece hoy su beneficio ajustado por acción a un 9,5-11,5 %, frente a un 3 % anual compuesto entre 2015 y 2020, y tiene el 42 % de sus ingresos en categorías en expansión. Una empresa que crece al doble merece un múltiplo superior a su propia media histórica. El problema es cuantitativo: ¿merece un 30 % más?
11.2 Escenarios por múltiplo de beneficio
Tomando como base el punto medio de la guía de la compañía para 2026 (8,34 dólares de beneficio ajustado por acción):
Tabla 11. Escenarios por múltiplo de beneficio ajustado 2026 (8,34 $)
| PER ajustado | Precio implícito ($) | Frente a 190,48 $ | Rentab. por dividendo resultante |
|---|---|---|---|
| 14,0x | 116,69 | -38,7 % | 5,48 % |
| 16,0x | 133,36 | -30,0 % | 4,80 % |
| 18,0x | 150,03 | -21,2 % | 4,27 % |
| 20,0x | 166,70 | -12,5 % | 3,84 % |
| 21,6x | 180,45 | -5,3 % | 3,55 % |
| 22,0x | 183,37 | -3,7 % | 3,49 % |
| 24,0x | 200,04 | 5,0 % | 3,20 % |
| 26,0x | 216,71 | 13,8 % | 2,95 % |
| 28,0x | 233,38 | 22,5 % | 2,74 % |
Puntos de referencia útiles:
- Volver a la media de cinco y de diez años (17,6x) implicaría un precio de 146 dólares, un −23 %.
- El múltiplo actual sobre beneficio futuro (21,65x según StockAnalysis) corresponde a un precio de 180 dólares.
- El precio objetivo medio del consenso (208,13 $) implica un múltiplo de 25,0 veces el beneficio ajustado de 2026.
11.3 Escenarios por rentabilidad por dividendo exigida
Ésta suele ser la tabla más útil para un inversor de rentas: a qué precio hay que comprar para obtener la rentabilidad que uno quiere, sobre el dividendo anualizado recién elevado a 6,40 dólares.
Tabla 12. Escenarios por rentabilidad por dividendo exigida (dividendo anualizado 6,40 $)
| Rentabilidad exigida | Precio de compra ($) | Frente a 190,48 $ | PER ajustado 2026 implícito |
|---|---|---|---|
| 2,50 % | 256,00 | 34,4 % | 30,7x |
| 2,75 % | 232,73 | 22,2 % | 27,9x |
| 3,00 % | 213,33 | 12,0 % | 25,6x |
| 3,36 % | 190,48 | -0,0 % | 22,9x |
| 3,50 % | 182,86 | -4,0 % | 21,9x |
| 4,00 % | 160,00 | -16,0 % | 19,2x |
| 4,50 % | 142,22 | -25,3 % | 17,1x |
| 5,00 % | 128,00 | -32,8 % | 15,4x |
| 6,00 % | 106,67 | -44,0 % | 12,8x |
Quien quiera comprar PMI a su rentabilidad media de los últimos cinco años (4,70 %) tendría que esperar a los 136 dólares, un 29 % por debajo del precio actual. A la media de diez años (4,99 %), a los 128 dólares.
Conviene recordar dos cosas que juegan a favor del comprador paciente: el dividendo seguirá subiendo —si la subida de septiembre de 2027 fuera otra vez del 8,8 %, el dividendo anualizado pasaría a 6,96 dólares y la rentabilidad sobre el precio de hoy subiría al 3,65 % sin que la acción se moviera— y el beneficio también, de modo que el múltiplo se abarata solo con el paso del tiempo si el precio se queda quieto.
11.4 Qué rentabilidad cabe esperar
Sin asumir ninguna expansión ni contracción de múltiplo:
| Componente | Estimación |
|---|---|
| Rentabilidad por dividendo inicial | 3,36 % |
| Crecimiento del beneficio ajustado por acción (guía y tendencia) | 7 % – 9 % |
| Rentabilidad total esperable a múltiplo constante | 10,4 % – 12,4 % anual |
Es una rentabilidad muy atractiva si y solo si el múltiplo se mantiene. Y ahí está todo el riesgo: si el PER volviera a su media de cinco años, el inversor perdería un 23 % de capital, que tardaría más de tres años en recuperar solo con el crecimiento del beneficio, y casi siete si contase únicamente con el dividendo.
11.5 Qué dice el consenso
| Referencia | Dato |
|---|---|
| Recomendación de consenso | Comprar |
| Precio objetivo medio | 208,13 $ (+9,3 %) |
| Número de analistas | 16 |
| Cotización actual | 190,48 $ |
| PER implícito en el precio objetivo (sobre BPA ajustado 2026e) | 25,0x |
| Próximos resultados | 21 de octubre de 2026 |
El consenso está claramente comprador, pero con un recorrido de un solo dígito. Y conviene señalar que, para llegar a ese precio objetivo, los analistas están asumiendo un múltiplo de 25 veces beneficios: es decir, no esperan que PMI se abarate, sino que se encarezca todavía un poco más.
12. Cuadro de mando final
| Métrica | Valor deseable | PMI hoy | Veredicto |
|---|---|---|---|
| Ingresos | Crecientes | 42.545 M$; +7,2 % anual a 5 años | ✅ Excelente |
| EBITDA | Creciente | 18.108 M$; +6,0 % anual a 5 años | ✅ Excelente |
| Beneficio por acción (diluido) | Creciente | 6,96 $ contable; BPA ajustado 8,10 $, +7,8 % anual a 5 años | ✅ Excelente |
| Rentabilidad del beneficio | Más del 4 % | 4,25 % sobre beneficio ajustado (3,65 % contable) | 🟡 Justo en el umbral |
| Flujo de caja libre | Creciente | 12.722 M$, máximo histórico | ✅ Excelente |
| FCF por acción | Creciente | 8,16 $, máximo histórico; +4,4 % anual a 10 años | ✅ Bien |
| Nº de acciones | Decreciente | 1.559 millones, ligeramente creciente; sin recompras desde 2022 | 🔴 No se cumple |
| Dividendo por acción | Creciente | 6,40 $ anualizado; subido todos los años desde 2008, +8,8 % la última | ✅ Excelente |
| Payout sobre FCF | Contenido / decreciente | 71 %, frente al 91 % de 2015 | ✅ Mejorando con claridad |
| Payout sobre BPA ajustado | Contenido | 73 % (77 % sobre el previsto de 2026) | ✅ Cómodo |
| Rentabilidad por dividendo | Positiva y atractiva | 3,36 %, frente al 4,70 % de media a 5 años | 🔴 La más baja de su historia reciente |
| Rentabilidad por recompra | Positiva | −0,05 %; no hay programa vigente | 🔴 No se cumple |
| Retorno total al accionista | Positivo | 3,31 %, frente al 6,60 % de 2018 | 🔴 En mínimos |
| Activos totales | Crecientes | 68.271 M$; +7,4 % anual a 10 años | ✅ Correcto |
| Caja neta / (deuda neta) | Menos negativa | −43.114 M$, mejorando desde los −44.849 de 2023 | 🟡 Mejorando, pero muy alta |
| Deuda / EBITDA | Menos de 4 | 2,38x neta y 2,71x bruta | ✅ Dentro del umbral |
| Fondo de comercio | Estable, sin excesos | 16.917 M$, 24,8 % del activo | 🟡 Elevado; vigilar ZYN |
| ROE | Más del 20 % | No significativo: patrimonio neto negativo (−6.657 M$) | ⚪ No aplicable |
| ROCE | Más del 20 % | 37,8 % (66,2 % en 2021, antes de Swedish Match) | ✅ Muy bueno |
| ROIC | Más del 15 % | 29,1 % | ✅ Muy bueno |
| EV / FCF | Comparar con su historia | 26,7x frente a 21,7x de media a 5 años | 🔴 Caro frente a sí misma |
| EV / EBITDA | Comparar con su historia | 18,8x frente a 14,9x de media a 5 años | 🔴 Caro frente a sí misma |
| Margen bruto | Estable o creciente | 67,5 %, segundo mejor de la serie (máximo: 68,1 % en 2021) | ✅ Excelente |
| Margen operativo | Estable o creciente | 37,7 %, frente al máximo de 41,3 % de 2021 | 🟡 Por debajo de su máximo |
| Capex / ventas | Contenido | 3,6 % | ✅ Razonable |
| Volumen total | Creciente | Creciente por quinto año; cigarrillos −3,3 % anual | ✅ Único en el sector |
Resultado: 15 verdes, 4 ámbar, 6 rojos y 1 no aplicable.
El patrón es exactamente el inverso al de Altria, y por eso vale la pena poner las dos tablas una al lado de la otra. En Altria todo lo que mide calidad financiera estaba en verde y todo lo que mide crecimiento estaba en rojo. En PMI, todo lo que mide crecimiento y calidad operativa está en verde; lo que está en rojo es la retribución al accionista y el precio.
13. Conclusión
Philip Morris International ha hecho algo que en el sector del tabaco se daba por imposible: ha cambiado de producto sin dejar de crecer. En diez años ha pasado de vender 847.000 millones de cigarrillos y casi nada más, a vender 607.000 millones de cigarrillos y un negocio sin combustión de casi 18.000 millones de dólares que ya es el 42 % de su facturación. El volumen total crece por quinto año consecutivo. El beneficio ajustado por acción se acelera. El flujo de caja libre está en máximos históricos. El dividendo acaba de subir un 8,8 % por segundo año seguido. Y todo ello con la mejor calificación crediticia del sector.
Si se compara con Altria —la otra mitad de la misma empresa de 2008—, el contraste es brutal: mientras Altria perdía la mitad de su volumen, quemaba 15.500 millones de dólares en dos apuestas fallidas y se quedaba sin objetivos públicos para su negocio de futuro, PMI construía IQOS desde cero hasta las tres cuartas partes de una categoría mundial y compraba, con Swedish Match, el producto que hoy le está arrebatando a Altria su segundo mercado dentro de Estados Unidos.
Ésa es la mitad buena de la historia, y es muy buena.
La otra mitad es la siguiente.
El accionista de PMI no cobra por esperar. El dividendo rinde un 3,36 %, el más bajo de la historia reciente de la compañía y aproximadamente la mitad del de Altria. No hay recompras desde 2022, no las habrá en 2026, y el número de acciones sube en lugar de bajar. El retorno total al accionista —dividendo más recompra— es del 3,31 %, frente al 6,60 % de 2018. Todo el resto de la rentabilidad tiene que venir de que la acción suba.
El balance está tenso. 49.113 millones de deuda bruta, 2,38 veces EBITDA, un patrimonio neto negativo y Moody's avisando de que la compañía está débilmente posicionada dentro de su calificación. Desapalancar y subir el dividendo un 9 % anual compiten por el mismo flujo de caja. Solo funciona si el beneficio sigue creciendo con fuerza.
El negocio estadounidense —el que iba a ser el motor— está retrocediendo. Ingresos −16,5 % orgánico y beneficio operativo ajustado −50,2 % orgánico en el primer semestre de 2026. ZYN está plano en una categoría que crece, por competencia no autorizada. La respuesta de PMI es invertir más, lo que presionará el margen el resto del año. Y una cuarta parte del activo es fondo de comercio, en buena medida de Swedish Match.
Y el precio ya descuenta lo bueno. A 190,48 dólares, PMI cotiza a 22,9 veces el punto medio de su propia previsión de beneficio ajustado para 2026, un 30 % por encima de su media de cinco y diez años. A 18,8 veces EBITDA frente a 14,9 de media. A 23,3 veces flujo de caja libre frente a 17,7. El consenso de analistas tiene un precio objetivo de 208 dólares, pero para llegar ahí hay que asumir que el múltiplo se expande todavía más, hasta 25 veces.
La tensión de este análisis se resume así: PMI es, casi con seguridad, la mejor compañía de su sector, y está cotizando como si eso fuera una novedad. Lo que hace tres años era una tesis contrarian —una tabacalera que iba a conseguir la transición— es hoy la opinión de consenso, y está en el precio.
Eso no significa que sea una mala inversión. Un 3,36 % de rentabilidad inicial más un 7-9 % de crecimiento del beneficio da, a múltiplo constante, un 10,4 % – 12,4 % anual, que es una rentabilidad excelente para un activo defensivo con beta 0,40. Significa, eso sí, que el margen de seguridad ha desaparecido: si el múltiplo vuelve a su media de cinco años, hay un 23 % de caída esperando, y con un dividendo del 3,36 % se tarda mucho en recuperar eso.
Lo que este informe puede afirmar con los números encima de la mesa es esto: el negocio de Philip Morris International está en el mejor momento de su historia, y la acción también. Ambas cosas son ciertas a la vez, y decidir qué pesa más es exactamente lo que le corresponde al lector.
14. Enlaces de interés
Web corporativa y accionistas
| Recurso | Enlace |
|---|---|
| Web corporativa | https://www.pmi.com/ |
| Philip Morris España | https://www.pmi.com/markets/spain/es |
| Área de Relación con Inversores | https://www.pmi.com/investor-relations |
| PMI Science (investigación y evidencia científica) | https://www.pmiscience.com/ |
| IQOS España | https://es.iqos.com/ |
| ZYN | https://www.zyn.com/ |
Documentación financiera y regulatoria
Acción, dividendo y junta general
| Recurso | Enlace |
|---|---|
| Información sobre el dividendo | https://www.pmi.com/investor-relations/stock-information/dividend-information |
| Cotización y evolución de la acción | https://www.pmi.com/investor-relations/stock-information |
| Subida del dividendo a 1,60 $ (18/09/2026) | https://www.businesswire.com/news/home/20260918/en |
| Junta General de Accionistas y Proxy Statement | https://www.pmi.com/investor-relations/annual-meeting-of-shareholders |
Gobierno corporativo, sostenibilidad y regulación
| Recurso | Enlace |
|---|---|
| Gobierno corporativo | https://www.pmi.com/who-we-are/governance |
| Informes integrados y de sostenibilidad | https://www.pmi.com/sustainability/reporting-on-sustainability |
| Estrategia de transformación y visión sin humo | https://www.pmi.com/our-transformation |
| Compromiso con el declive del cigarrillo | https://www.pmi.com/our-progress/pmi-committed-to-the-decline-of-cigarettes |
| Economía del tabaco e impuestos | https://www.pmi.com/tobacco-economics |
| Autorizaciones de la FDA en Estados Unidos | https://www.fda.gov/tobacco-products/advertising-and-promotion/modified-risk-tobacco-products |
Fuentes de datos utilizadas
| Fuente | Enlace |
|---|---|
| StockAnalysis — ficha de PM | https://stockanalysis.com/stocks/pm/ |
| StockAnalysis — estados financieros | https://stockanalysis.com/stocks/pm/financials/ |
| StockAnalysis — balance | https://stockanalysis.com/stocks/pm/financials/balance-sheet/ |
| StockAnalysis — flujos de caja | https://stockanalysis.com/stocks/pm/financials/cash-flow-statement/ |
| StockAnalysis — estadísticas | https://stockanalysis.com/stocks/pm/statistics/ |
| StockAnalysis — dividendos | https://stockanalysis.com/stocks/pm/dividend/ |
| StockAnalysis — consenso de analistas | https://stockanalysis.com/stocks/pm/forecast/ |
| StockAnalysis — métricas operativas | https://stockanalysis.com/stocks/pm/metrics/ |
| Calificaciones crediticias del sector | https://tobaccoinsider.com/credit-ratings-philip-morris-international/ |
| Análisis de Altria publicado en este proyecto (21/09/2026) | — |
15. Nota metodológica
Este informe se ha elaborado el 26 de septiembre de 2026. Conviene leer estas notas antes de usar las cifras.
Fechas de corte. Los datos de mercado (precio, capitalización, consenso) corresponden al cierre del 25 de septiembre de 2026, con la acción en 190,48 $. Los datos financieros más recientes son los de los últimos doce meses cerrados el 30 de junio de 2026 ("TTM"), que incorporan ya el primer semestre de 2026. El último ejercicio cerrado es el de 31 de diciembre de 2025. El dividendo utilizado para todos los cálculos de rentabilidad actual es el anualizado vigente de 6,40 $, declarado el 18 de septiembre de 2026 y pagadero por primera vez el 26 de octubre de 2026.
Fuentes de las series. Las series financieras de 2015 a 2025 y el TTM proceden de las descargas de StockAnalysis.com aportadas por el usuario (cuenta de resultados, balance, flujos de caja, dividendos, resumen y métricas operativas). El relato del negocio, los segmentos, la estrategia y las previsiones proceden del Informe Anual y Form 10-K de 2025, 2024 y 2023, de la nota de resultados del segundo trimestre de 2026 (22 de julio de 2026), de la presentación de resultados del mismo día y del documento de reexpresión de volúmenes y cifras financieras 2023-2025 bajo la nueva estructura de segmentos. Los precios de cierre, el consenso de analistas y las calificaciones crediticias se han verificado mediante búsqueda web con fecha.
Ingresos. Todas las tablas usan ingresos netos de impuestos especiales. En 2025 los impuestos especiales sobre productos ascendieron a 53.211 M$, frente a unos ingresos netos de 40.648 M$.
Precios de cierre de cada ejercicio. No hay una fuente pública gratuita que publique la serie de cierres anuales de PM sin ajustar por dividendos. Se han derivado multiplicando el PER publicado por StockAnalysis para cada ejercicio por el beneficio por acción diluido contable de ese mismo ejercicio. El método se valida contra fuentes externas con un error inferior al 0,1 % en todos los años comprobados (2018: 66,75 $ derivado frente a 66,75 $ real; 2023: 94,07 $ frente a 94,07 $; 2024: 120,37 $ frente a 120,35 $).
Capitalización y valor de empresa. La capitalización de cada ejercicio es el precio de cierre multiplicado por el número medio de acciones diluidas del año. El valor de empresa es la capitalización más la deuda neta. No se suman los intereses minoritarios (1.926 M$ a junio de 2026), por coherencia con los análisis anteriores de este proyecto; incluirlos elevaría el EV en un 0,6 % y los múltiplos derivados en la misma proporción.
Beneficio por acción ajustado. La serie corresponde a la cifra publicada por la propia compañía en cada nota de resultados anual: 4,42 (2015), 4,48 (2016), 4,72 (2017), 5,08 (2018), 5,19 (2019), 5,17 (2020), 6,08 (2021), 5,98 (2022), 6,01 (2023), 6,57 (2024) y 7,54 (2025). El TTM (8,10 $) se ha calculado como 7,54 + 4,16 − 3,60. Hay una ruptura metodológica en 2022: desde ese ejercicio PMI añade a sus medidas ajustadas la amortización de intangibles procedentes de adquisiciones. Al aplicar ese criterio de forma retroactiva, el beneficio ajustado de 2021 pasaría de 6,08 a 6,13 $. En este informe se usa la cifra tal y como se publicó en su momento, y por eso los años anteriores a 2022 no son estrictamente comparables con los posteriores.
ROE, ROCE y ROIC. El ROE de PMI no es significativo porque el patrimonio neto es negativo en todos los ejercicios analizados (−6.657 M$ a junio de 2026, de los que −8.583 M$ corresponden a los accionistas de PMI y +1.926 M$ a intereses minoritarios). Las causas son tres y se suman: la estructura de la escisión de Altria en 2008, 35.459 M$ de autocartera acumulada y 11.656 M$ de otro resultado global acumulado negativo, partida dominada por las diferencias de conversión de divisa. En su lugar se emplean el ROCE (beneficio operativo ÷ capital empleado) y el ROIC (beneficio operativo después de impuestos ÷ capital empleado), con capital empleado definido como deuda total más patrimonio neto total. Para el ROIC se ha aplicado un tipo impositivo normalizado del 23 %, próximo a la media de PMI excluyendo 2017; usar el tipo efectivo real de cada año distorsionaría 2017 (40,7 % por la reforma fiscal estadounidense). La columna "ROCE del capital operativo" descuenta además la caja y las participaciones financieras a largo plazo.
Error detectado en la fuente y corregido. StockAnalysis publica para el ejercicio 2018 un patrimonio neto atribuible a los accionistas de PMI de +10.383 M$, cifra incompatible con sus propios datos de patrimonio total (−10.739 M$) e intereses minoritarios (1.720 M$). En este informe la serie de patrimonio atribuible se calcula como patrimonio total menos minoritarios, lo que da −12.459 M$ para 2018, coherente con las cuentas anuales de la compañía.
Volúmenes de envío. Las cifras de cigarrillos y unidades de tabaco calentado proceden de las notas de resultados anuales de la propia PMI, verificadas una a una: 2015 y 2014 de la nota del cuarto trimestre de 2015; 2017 y 2016 de la nota del cuarto trimestre de 2017; 2019 y 2018 de la nota del cuarto trimestre de 2019; 2021 y 2020 de la nota del cuarto trimestre de 2021; 2023 a 2025 del documento de reexpresión de segmentos. Las cifras de 2025 y 2024 proceden del documento de reexpresión (607.367 y 616.827 millones de cigarrillos; 155.133 y 139.743 millones de unidades de tabaco calentado) y difieren en menos del 0,1 % de las que publica StockAnalysis. El dato de cigarrillos de 2016 (812.900 millones) es una derivación, no una cifra directa: se obtiene aplicando la caída del 4,1 % que declaró la compañía sobre el volumen de 2015, y cuadra con el total de 2017 y su variación del −2,7 %. La serie de volúmenes anterior a 2019 no es estrictamente comparable con la posterior, porque en marzo de 2019 PMI desconsolidó su filial canadiense RBH; la propia compañía cifró en 0,6 puntos el efecto en 2019. Los volúmenes de nicotina oral solo están disponibles con desglose homogéneo desde 2024, que es cuando PMI empezó a publicarlos con la conversión a unidades equivalentes.
Dos fuentes para el beneficio bruto de 2025, y por qué no coinciden. Las tablas financieras de este informe usan StockAnalysis, que da un beneficio bruto de 27.282 M$ en 2025 y un margen del 67,1 %. La tabla de segmentos del apartado 3.2 usa el documento de reexpresión de la propia PMI, que da 27.326 M$ y un 67,2 %. La diferencia, 44 M$ sobre 27.300, es del 0,16 % y procede de la reclasificación de determinados costes al crear la nueva estructura de segmentos. Se mantienen las dos cifras, cada una con su fuente, porque mezclarlas rompería la homogeneidad de las series.
Dividendo: dos criterios. El dividendo de un año cambia según se cuente por fecha de declaración o por fecha de pago. En las tablas se usa el dividendo declarado de cada ejercicio (5,64 $ en 2025), que es el criterio del 10-K. Para el TTM se usa la tasa anualizada vigente durante ese periodo (5,88 $), mientras que el dividendo efectivamente pagado en caja en los últimos doce meses fue de 5,78 $ por acción. Para todos los cálculos de rentabilidad y escenarios de hoy se usa el dividendo anualizado actual, 6,40 $, que es lo que cobrará quien compre ahora.
Payout. El payout sobre flujo de caja libre se calcula como dividendos efectivamente pagados dividido entre flujo de caja libre. Los payout sobre beneficio se calculan como dividendo por acción declarado dividido entre el beneficio por acción correspondiente.
Comparación con Altria. Las cifras de Altria del apartado 8 proceden del análisis de esa compañía publicado en este mismo proyecto el 21 de septiembre de 2026, con datos de mercado a esa fecha y datos financieros a 30 de junio de 2026. No se han actualizado, por lo que la comparación de múltiplos y rentabilidades tiene cinco días de desfase. Las cifras de volumen y cuota de tabaco oral de Altria proceden de sus propias presentaciones de resultados.
Segmentos. Los datos de segmento de 2025 y anteriores corresponden a la nueva estructura de tres segmentos vigente desde el 1 de enero de 2026, tal y como PMI los reexpresó. Esas cifras reexpresadas son, por definición de la propia compañía, medidas no-GAAP hasta que se incorporaron a los estados financieros intermedios del primer trimestre de 2026. Los segmentos geográficos anteriores (Europa; SSEA, CEI y MEA; EA, AU y GTR; América) no se utilizan en este informe por no ser comparables.
Moneda y unidades. Todas las cifras están en dólares estadounidenses; "M$" significa millones de dólares. Los números se presentan en formato español: punto para los miles y coma para los decimales.
Datos que no ha sido posible obtener y que, por tanto, no figuran en el informe: el desglose de ingresos por país concreto más allá de la agrupación por segmentos que publica la compañía; el calendario detallado de vencimientos de deuda año a año; el volumen de nicotina oral anterior a 2024 con desglose homogéneo; y el desglose del beneficio operativo de las unidades entre los dos segmentos internacionales, que PMI agrega bajo "Internacional".
Aviso legal: este documento tiene finalidad exclusivamente informativa y educativa. No constituye asesoramiento financiero ni recomendación de compra o venta de ningún valor. Rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, verifique los datos en las fuentes oficiales de la compañía y consulte, si lo considera necesario, con un asesor financiero registrado. El autor no mantiene necesariamente posición en los valores mencionados.