LVMH Moët Hennessy Louis Vuitton SE (Euronext París: MC)
El imperio, en rebajas
Análisis fundamental · Datos de mercado a 1 de octubre de 2026 · Datos financieros cerrados a 30 de junio de 2026
Ficha rápida
Tabla 1. Ficha rápida de la compañía
| Concepto | Dato |
|---|---|
| Denominación social | LVMH Moët Hennessy Louis Vuitton SE |
| Forma jurídica | Sociedad europea (societas europaea) |
| Mercado y símbolo | Euronext París · MC |
| Código ISIN | FR0000121014 |
| Índices | CAC 40 · Euro Stoxx 50 |
| Sede social | 22, avenue Montaigne, 75008 París (Francia) |
| Origen | Fusión de Moët Hennessy y Louis Vuitton en 1987 |
| Presidente y consejero delegado | Bernard Arnault |
| Director general del grupo | Stéphane Bianchi |
| Sector | Artículos de lujo diversificados |
| Divisa de presentación | Euro |
| Ejercicio fiscal | Cierra el 31 de diciembre |
| Acciones (30/06/2026) | 495.811.080 (autocartera: 2.711.853, el 0,55 %) |
| Grupo familiar Arnault | 50,21 % del capital · 66,39 % de los derechos de voto |
| Cotización (1 de octubre de 2026) | 379,50 € |
| Capitalización bursátil | 188.160 millones de € |
| Valor de empresa | 214.303 millones de € |
| Rango de 52 semanas | 379,10 € – 654,30 € |
| Ingresos (últimos doce meses) | 79.641 millones de € |
| Beneficio por acción diluido (UDM) | 21,94 € |
| PER (últimos doce meses) | 17,3x |
| Rentabilidad del beneficio | 5,78 % |
| Dividendo con cargo a 2025 | 13,00 € |
| Rentabilidad por dividendo | 3,43 % |
| Deuda financiera neta (30/06/2026) | 8.245 millones de € (sin arrendamientos) |
| Plantilla (31/12/2025) | 211.552 personas |
| Red de tiendas (30/06/2026) | 6.217 tiendas |
| Maisons | Alrededor de 75 casas en seis grupos de actividades |
| Próxima publicación | Resultados del ejercicio 2026: finales de enero de 2027 |
Por qué LVMH y por qué ahora
Durante quince años, el argumento en contra de comprar LVMH fue siempre el mismo: es una empresa magnífica, pero cara. Entre 2016 y 2024 la acción se multiplicó por 3,5 y el mercado llegó a pagar más de treinta veces beneficios por un conglomerado de setenta y cinco casas de lujo que crecía a doble dígito y mejoraba el margen cada año.
Ese argumento ha desaparecido. El 1 de octubre de 2026 la acción cerró a 379,50 euros. Está un 41,2 % por debajo del cierre de 2025 (645,00 €), un 42,0 % por debajo del máximo de las últimas cincuenta y dos semanas (654,30 €) y un 48,3 % por debajo del cierre de 2023 (733,60 €). En menos de tres años el mercado ha borrado unos 178.000 millones de euros de capitalización de la mayor empresa de lujo del mundo.
A esos precios, LVMH cotiza a 17,3 veces beneficios frente a una media de 28,4 veces en los diez últimos años, a 8,7 veces su valor de empresa sobre EBITDA frente a 14,0 veces, y renta un 3,43 % por dividendo, la rentabilidad más alta desde 2008. La rentabilidad del beneficio, el 5,78 %, supera con holgura el 4 % que este análisis considera deseable y es la más alta desde 2014.
Ahora bien: hay una razón para que el múltiplo haya caído, y no es un capricho del mercado. Los beneficios de LVMH llevan dos años cayendo. Los ingresos han bajado en los dos últimos ejercicios cerrados y siguen bajando: de 86.153 millones en 2023 a 84.683 en 2024, 80.807 en 2025 y 79.641 en los últimos doce meses. El resultado operativo recurrente ha caído un 22,1 % desde el máximo de 2023. El beneficio por acción ha pasado de 30,33 euros a 21,94, un 27,7 % menos. El margen operativo recurrente se ha desinflado del 26,5 % al 21,9 %. Y el dividendo lleva tres ejercicios congelado en 13,00 euros.
De modo que el múltiplo no ha caído sobre un beneficio estable: ha caído sobre un beneficio que también estaba cayendo. El precio se ha dividido casi por dos mientras el beneficio se reducía algo más de una cuarta parte. El mercado no solo ha ajustado lo que paga: ha ajustado lo que espera.
Y, sin embargo, hay señales en la otra dirección que conviene no pasar por alto. El flujo de caja libre es el segundo mejor de su historia: 14.372 millones de euros en los últimos doce meses, solo por detrás de los 15.984 de 2021, y 11.401 millones con la definición más exigente que utiliza la propia compañía. La deuda financiera neta es de 8.245 millones, un 19 % menos que un año antes y apenas una tercera parte del EBITDA anual. Y en el primer semestre de 2026 el grupo volvió a crecer un 2 % orgánico, con aceleración en el segundo trimestre, con relojería y joyería al +9 %, distribución selectiva al +5 % y vinos y licores al +5 %.
Este informe intenta responder a la única pregunta que importa aquí: si lo que hemos visto es el final de una digestión —de la resaca posterior a los años excepcionales de 2021 a 2023— o el principio de algo peor. Y, en cualquiera de los dos casos, qué se está pagando hoy.
Cómo gana dinero LVMH, explicado desde cero
LVMH es un conglomerado. No vende un producto: posee alrededor de setenta y cinco casas —maisons, en su vocabulario— y cobra de todas ellas. Nació en 1987 de la fusión de Moët Hennessy, que hacía champán y coñac, con Louis Vuitton, que hacía baúles, y desde entonces no ha dejado de comprar marcas.
El grupo se organiza en seis grupos de actividades, y entenderlos es entender la compañía entera:
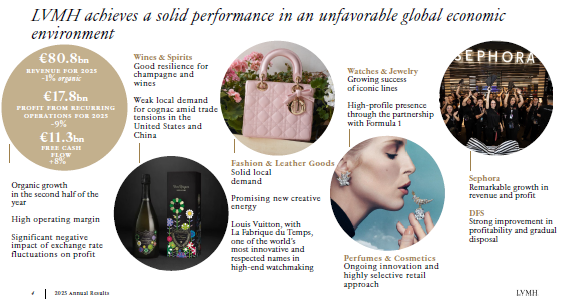
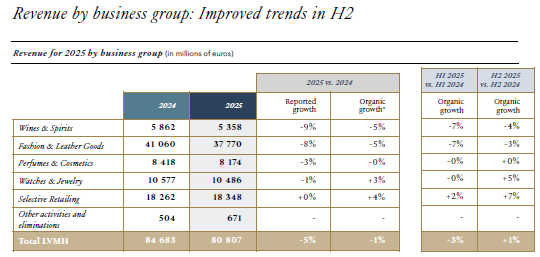
Moda y marroquinería. Louis Vuitton, Christian Dior Couture, Fendi, Celine, Loewe, Loro Piana, Givenchy, Kenzo, Marc Jacobs. Facturó 37.770 millones en 2025, el 46,7 % de los ingresos del grupo, y generó 13.209 millones de resultado operativo recurrente, el 74,4 % del beneficio operativo total. Esta es la cifra más importante del informe: casi tres cuartas partes del beneficio de LVMH salen de una sola división, y dentro de ella, de dos marcas, Louis Vuitton y Dior.
Vinos y licores. Moët & Chandon, Dom Pérignon, Veuve Clicquot, Krug, Hennessy, Château d'Yquem. 5.358 millones en 2025, el 6,6 % de los ingresos. Es la división más antigua y la que peor lo está pasando.
Perfumes y cosmética. Parfums Christian Dior, Guerlain, Givenchy Parfums, Benefit, Make Up For Ever, Fenty Beauty. 8.174 millones, el 10,1 %.
Relojería y joyería. Tiffany & Co., Bvlgari, TAG Heuer, Hublot, Chaumet, Zenith. 10.486 millones, el 13,0 %. Es la división que más ha crecido en diez años, básicamente por la compra de Tiffany en 2021.
Distribución selectiva. Sephora, Le Bon Marché y DFS, la cadena de tiendas libres de impuestos para viajeros. 18.348 millones, el 22,7 %. Aquí LVMH no vende solo sus marcas: Sephora es una plataforma que vende cosmética de todo el mundo.
Otras actividades. Los medios de comunicación del grupo (Les Échos, Le Parisien), los proyectos hoteleros y de hostelería, y la eliminación de las ventas entre sociedades.
El modelo económico tiene tres palancas.
La primera es la marca. Una marca de lujo consolidada permite vender un bolso con un coste de fabricación de unos pocos cientos de euros por varios miles. En LVMH el margen bruto es del 66,4 %: de cada 100 euros facturados, 66 sobreviven al coste del producto.
La segunda es la distribución propia. LVMH operaba 6.217 tiendas a 30 de junio de 2026, frente a 3.860 en 2015. Controlar la tienda significa quedarse con el margen minorista, decidir el precio final y controlar la experiencia. También significa un coste fijo enorme: los gastos de comercialización y administración se llevan 44 de cada 100 euros de ingresos, y los pasivos por arrendamiento de esas tiendas superan los 16.000 millones.
La tercera es la compra de marcas. LVMH crece comprando. Christian Dior Couture y Rimowa en 2017, Belmond en 2019, Tiffany & Co. en 2021 por unos 15.800 millones de dólares. Esto explica que en el balance haya 41.892 millones de euros de fondo de comercio y marcas, el 29,5 % del activo total y el 61,5 % del patrimonio neto. Es dinero pagado por el prestigio de otros, y figura en el balance a la espera de que la rentabilidad lo justifique.
Para el inversor, la consecuencia es que LVMH no es una empresa, es una cartera. Su diversificación la protege de que una marca pase de moda, pero también la hace más parecida a un índice del sector del lujo que a un activo único. Y, como veremos, la diversificación de los ingresos es mucho mayor que la del beneficio.
Las seis divisiones: dónde está el dinero de verdad
Tabla 2. Ingresos por grupo de actividades: 2015, 2020 y 2025 (millones de euros)
| Grupo de actividades | 2015 | 2020 | 2025 | Peso en 2025 | Crecimiento anual 2015-2025 |
|---|---|---|---|---|---|
| Vinos y licores | 4.603 | 4.755 | 5.358 | 6,6 % | 1,5 % |
| Moda y marroquinería | 12.369 | 21.207 | 37.770 | 46,7 % | 11,8 % |
| Perfumes y cosmética | 4.671 | 5.248 | 8.174 | 10,1 % | 5,8 % |
| Relojería y joyería | 3.308 | 3.356 | 10.486 | 13,0 % | 12,2 % |
| Distribución selectiva | 11.193 | 10.155 | 18.348 | 22,7 % | 5,1 % |
| Otras actividades y elim. | -480 | -70 | 671 | 0,8 % | n.a. |
| Total | 35.664 | 44.651 | 80.807 | 100,0 % | 8,5 % |
«Otras actividades y eliminaciones» recoge el grupo de medios de comunicación Les Échos, el astillero de yates Royal Van Lent (Feadship), los hoteles Cheval Blanc y Belmond, y la eliminación de las ventas entre sociedades del grupo, por lo que su crecimiento no es interpretable y se omite.
La serie completa muestra cómo se ha ido desplazando el peso del negocio:
Tabla 3. Serie completa de ingresos por grupo de actividades (millones de euros)
| Ejercicio | Vinos y licores | Moda y marroq. | Perfumes | Relojería y joyería | Distrib. selectiva | Otras y elim. |
|---|---|---|---|---|---|---|
| 2015 | 4.603 | 12.369 | 4.671 | 3.308 | 11.193 | -480 |
| 2016 | 4.835 | 12.775 | 4.953 | 3.468 | 11.973 | -404 |
| 2017 | 5.084 | 15.472 | 5.560 | 3.805 | 13.311 | -596 |
| 2018 | 5.143 | 18.455 | 6.092 | 4.123 | 13.646 | -633 |
| 2019 | 5.576 | 22.237 | 6.835 | 4.405 | 14.791 | -174 |
| 2020 | 4.755 | 21.207 | 5.248 | 3.356 | 10.155 | -70 |
| 2021 | 5.974 | 30.896 | 6.608 | 8.964 | 11.754 | 19 |
| 2022 | 7.099 | 38.648 | 7.722 | 10.581 | 14.852 | 282 |
| 2023 | 6.602 | 42.169 | 8.271 | 10.902 | 17.885 | 324 |
| 2024 | 5.862 | 41.060 | 8.418 | 10.577 | 18.262 | 504 |
| 2025 | 5.358 | 37.770 | 8.174 | 10.486 | 18.348 | 671 |
| UDM | 5.369 | 36.802 | 8.006 | 10.621 | 18.134 | 711 |
En la fila de los últimos doce meses las seis divisiones suman 79.643 millones frente a los 79.641 del total publicado. El descuadre de 2 millones procede de la propia fuente de datos y es irrelevante, pero se deja constancia.
Dos movimientos destacan en diez años. Moda y marroquinería se ha multiplicado por tres, de 12.369 a 37.770 millones, un 11,8 % anual, y ha pasado de representar el 34,7 % de las ventas al 46,7 %. Relojería y joyería se ha multiplicado por 3,2, pero casi todo el salto es la compra de Tiffany: la división pasó de 4.405 millones en 2019 a 8.964 en 2021, el primer año de consolidación.
Ahora bien, los ingresos cuentan solo la mitad de la historia. El beneficio está mucho más concentrado:
Tabla 4. Resultado operativo recurrente por grupo de actividades (millones de euros)
| Ejercicio | Vinos y licores | Moda y marroq. | Perfumes | Relojería y joyería | Distrib. selectiva | Otras y elim. |
|---|---|---|---|---|---|---|
| 2015 | 1.363 | 3.505 | 525 | 432 | 934 | -154 |
| 2016 | 1.504 | 3.873 | 551 | 458 | 919 | -279 |
| 2017 | 1.558 | 4.905 | 600 | 512 | 1.075 | -357 |
| 2018 | 1.629 | 5.943 | 676 | 703 | 1.382 | -330 |
| 2019 | 1.729 | 7.344 | 683 | 736 | 1.395 | -383 |
| 2020 | 1.388 | 7.188 | 80 | 302 | -203 | -450 |
| 2021 | 1.863 | 12.842 | 684 | 1.679 | 534 | -451 |
| 2022 | 2.155 | 15.709 | 660 | 2.017 | 788 | -274 |
| 2023 | 2.109 | 16.836 | 713 | 2.162 | 1.391 | -409 |
| 2024 | 1.356 | 15.230 | 671 | 1.546 | 1.385 | -617 |
| 2025 | 1.016 | 13.209 | 727 | 1.514 | 1.780 | -491 |
| UDM | 1.074 | 12.768 | 719 | 1.583 | 1.797 | -508 |
La fila de los últimos doce meses se obtiene sumando al ejercicio 2025 el primer semestre de 2026 y restando el primer semestre de 2025. En 2020 la distribución selectiva entró en pérdidas por el cierre del comercio de viajes durante la pandemia.
Y los márgenes explican por qué:
Tabla 5. Margen operativo recurrente por grupo de actividades
| Grupo de actividades | 2015 | 2020 | 2023 | 2025 | Últimos doce meses |
|---|---|---|---|---|---|
| Vinos y licores | 29,6 % | 29,2 % | 31,9 % | 19,0 % | 20,0 % |
| Moda y marroquinería | 28,3 % | 33,9 % | 39,9 % | 35,0 % | 34,7 % |
| Perfumes y cosmética | 11,2 % | 1,5 % | 8,6 % | 8,9 % | 9,0 % |
| Relojería y joyería | 13,1 % | 9,0 % | 19,8 % | 14,4 % | 14,9 % |
| Distribución selectiva | 8,3 % | -2,0 % | 7,8 % | 9,7 % | 9,9 % |
| Grupo | 18,5 % | 18,6 % | 26,5 % | 22,0 % | 21,9 % |
Se omite «otras actividades y eliminaciones», que siempre arroja pérdidas por su propia naturaleza. 2023 se incluye por ser el año de máximo beneficio del grupo y permite medir la magnitud de la corrección posterior.
Aquí está el corazón del problema de LVMH, y conviene decirlo sin rodeos.
Moda y marroquinería genera el 74,4 % del beneficio operativo del grupo con el 46,7 % de las ventas. Su margen era del 39,9 % en 2023 y es del 35,0 % en 2025: casi cinco puntos perdidos. Como esa división aporta tres cuartas partes del resultado, cada punto de margen que pierde cuesta unos 380 millones de euros al grupo. No hay nada en la cartera que pueda compensar un deterioro sostenido ahí.
Vinos y licores está en una crisis seria. Los ingresos han caído de 7.099 millones en 2022 a 5.358 en 2025, un 24,5 % menos. El resultado operativo recurrente ha caído de 2.155 a 1.016 millones, un 52,9 %. El margen ha pasado del 30,4 % al 19,0 %. La causa, según la compañía, es la debilidad de la demanda local de coñac y las tensiones comerciales con Estados Unidos y China. El champán aguanta mejor. Es la división donde el modelo de lujo funciona peor: el coñac compite en precio, se almacena durante años y depende de dos mercados concretos.
Relojería y joyería tampoco va bien. El margen ha caído del 19,8 % de 2023 al 14,4 % de 2025. Tiffany, la compra más cara de la historia del grupo, todavía no rinde como Bvlgari. En el primer semestre de 2026, eso sí, la división creció un 9 % orgánico, el mejor comportamiento del grupo.
Y hay una buena noticia que suele pasar desapercibida: la distribución selectiva. Su resultado operativo recurrente subió un 28 % en 2025, hasta 1.780 millones, y el margen pasó del 7,8 % de 2023 al 9,7 %. Sephora crece con fuerza y DFS, el negocio de viajes que llevaba años perdiendo dinero, ha mejorado mucho y está siendo desinvertido de forma gradual. Es la única división que hoy va claramente mejor que hace dos años.
El mapa del mundo de LVMH
Tabla 6. Ingresos por zona geográfica, 2015-2025 (porcentaje del total, zona de entrega)
| Ejercicio | Francia | Europa (sin Francia) | Estados Unidos | Japón | Asia (sin Japón) | Otros mercados |
|---|---|---|---|---|---|---|
| 2015 | 10 % | 18 % | 26 % | 7 % | 27 % | 12 % |
| 2016 | 10 % | 18 % | 27 % | 7 % | 26 % | 12 % |
| 2017 | 10 % | 19 % | 25 % | 7 % | 28 % | 11 % |
| 2018 | 10 % | 19 % | 24 % | 7 % | 29 % | 11 % |
| 2019 | 9 % | 19 % | 24 % | 7 % | 30 % | 11 % |
| 2020 | 8 % | 16 % | 24 % | 7 % | 34 % | 11 % |
| 2021 | 6 % | 15 % | 26 % | 7 % | 35 % | 11 % |
| 2022 | 8 % | 16 % | 27 % | 7 % | 30 % | 12 % |
| 2023 | 8 % | 17 % | 25 % | 7 % | 31 % | 12 % |
| 2024 | 8 % | 17 % | 25 % | 9 % | 28 % | 13 % |
| 2025 | 8 % | 18 % | 26 % | 8 % | 26 % | 14 % |
LVMH publica este reparto en porcentajes redondeados al entero en la página de cifras clave de sus documentos financieros, y en euros solo en la nota de información por segmentos de las cuentas consolidadas, que no cubre toda la serie. Por eso aquí figura en porcentaje y en la tabla siguiente, en euros, para los años disponibles. «Zona de entrega» significa que la venta se asigna al país donde se entrega el producto, no al de residencia del cliente: una compra de un turista chino en París cuenta como venta en Francia.
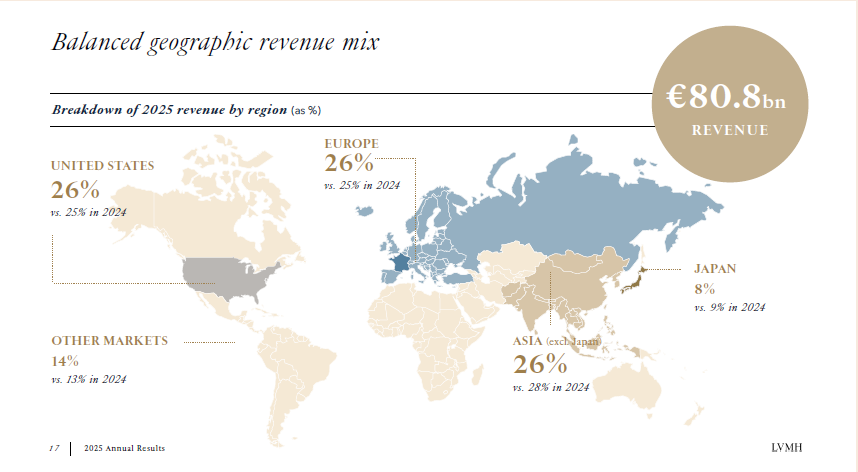
La historia de la última década cabe en dos columnas. Asia excluido Japón llegó a representar el 35 % de los ingresos en 2021 y en 2025 fue el 26 %. Conviene matizarlo con el dato más reciente: en el primer semestre de 2026 volvió a subir al 29 %, frente al 28 % del mismo periodo de 2025, de modo que la reducción de la dependencia asiática no es una línea recta. Estados Unidos y Europa han recuperado buena parte del terreno perdido. La dependencia del consumidor chino, que fue el gran motor del lujo entre 2015 y 2021, se ha reducido de forma considerable, en parte por decisión del grupo y en parte porque el mercado se ha enfriado solo.
En euros, para los años en que la compañía publica el desglose en la nota de segmentos:
Tabla 7. Ingresos por zona geográfica en millones de euros, 2021-2025
| Ejercicio | Francia | Europa (sin Francia) | Estados Unidos | Japón | Asia (sin Japón) | Otros países | Total |
|---|---|---|---|---|---|---|---|
| 2021 | 4.111 | 9.860 | 16.591 | 4.384 | 22.365 | 6.904 | 64.215 |
| 2022 | 6.071 | 12.717 | 21.542 | 5.436 | 23.785 | 9.632 | 79.184 |
| 2023 | 6.830 | 14.145 | 21.764 | 6.314 | 26.577 | 10.523 | 86.153 |
| 2024 | 7.009 | 14.538 | 21.554 | 7.475 | 23.246 | 10.861 | 84.683 |
| 2025 | 6.732 | 14.530 | 20.686 | 6.378 | 21.389 | 11.091 | 80.807 |
| Variación 2023-2025 | -1,4 % | 2,7 % | -5,0 % | 1,0 % | -19,5 % | 5,4 % | -6,2 % |
Cifras de la nota de información por segmentos de las cuentas consolidadas; la columna de totales recoge el ingreso publicado del grupo, que puede diferir en un millón de la suma de las zonas por el redondeo de la propia compañía. La última fila compara 2025 con 2023, que fue el máximo de ingresos del grupo, y muestra dónde se ha concentrado realmente la caída.
La última fila es la que importa. Comparando 2025 con 2023, el año de máximo del grupo, Asia excluido Japón ha perdido 5.188 millones de euros de facturación, un 19,5 %. La caída total del grupo en esos dos años fue de 5.346 millones, de modo que Asia explica por sí sola el 97 % del retroceso. Dicho de otro modo: si Asia se hubiera limitado a quedarse plana, LVMH apenas habría tenido caída de ventas. Europa y «otros países» han crecido, Estados Unidos y Francia han bajado poco y Japón ha subido un 1,0 %.
Esto tiene una lectura razonablemente optimista —el problema está localizado y es cíclico— y otra pesimista: el mercado que se ha caído es el que durante quince años justificó el múltiplo.
Lo que ha pasado en los tres últimos años
Hay que separar dos periodos, porque mezclarlos da una imagen falsa.
De 2015 a 2023, LVMH fue una máquina. Los ingresos pasaron de 35.664 a 86.153 millones; el resultado operativo recurrente, de 6.605 a 22.802; el beneficio por acción, de 7,08 a 30,33 euros. El margen operativo recurrente subió del 18,5 % al 26,5 %. Fueron ocho años de crecimiento compuesto del 11,7 % anual en ingresos y del 20 % en beneficio por acción, con el impulso extra de la reapertura posterior a la pandemia, cuando el lujo vivió dos años irrepetibles: 2021 y 2022 crecieron al 36 % y al 17 % orgánico.
De 2023 a hoy, ha retrocedido. Los ingresos han caído un 7,6 %; el resultado operativo recurrente, un 23,5 %; el beneficio por acción, un 27,7 %. El margen operativo recurrente ha perdido 4,6 puntos. Tomando solo los ejercicios cerrados, de 2023 a 2025, las caídas son del 6,2 % en ingresos y del 22,1 % en resultado operativo recurrente.
¿Por qué el beneficio cae mucho más que las ventas? Por el apalancamiento operativo, que funciona igual de bien en los dos sentidos. LVMH tiene 6.217 tiendas, más de 211.000 empleados y unos 16.000 millones de pasivos por arrendamiento. Esos costes no bajan cuando bajan las ventas. Un descenso del 6 % en ingresos, con una estructura así, se convierte en un descenso de más del 20 % en el beneficio operativo. Es exactamente lo mismo que hizo subir el margen ocho puntos entre 2015 y 2023, visto del revés.
Hay un tercer factor, menos comentado: la divisa. En 2025 el crecimiento orgánico fue del −1 % y el publicado del −5 %, con un impacto cambiario de tres puntos según la compañía. En el primer semestre de 2026, el orgánico fue +2 % y el publicado −3 %: cinco puntos de divisa y uno de perímetro. Un euro fuerte castiga a un grupo que factura el 29 % en dólares, el 8 % en yenes y el 3 % en dólares de Hong Kong, y fabrica sobre todo en Europa.
Tabla 8. Crecimiento, efecto divisa y perímetro, plantilla y red de tiendas
| Ejercicio | Ingresos (M€) | Crecimiento publicado | Crecimiento orgánico | Diferencia (divisa y perímetro) | Plantilla | Tiendas |
|---|---|---|---|---|---|---|
| 2015 | 35.664 | 16,4 % | 6 % | +10,4 p.p. | no publicado | 3.860 |
| 2016 | 37.600 | 5,4 % | 6 % | -0,6 p.p. | no publicado | 3.948 |
| 2017 | 42.636 | 13,4 % | 12 % | +1,4 p.p. | 145.247 | 4.374 |
| 2018 | 46.826 | 9,8 % | 11 % | -1,2 p.p. | 156.088 | 4.592 |
| 2019 | 53.670 | 14,6 % | 10 % | +4,6 p.p. | 163.309 | 4.915 |
| 2020 | 44.651 | -16,8 % | -16 % | -0,8 p.p. | 150.479 | 5.003 |
| 2021 | 64.215 | 43,8 % | 36 % | +7,8 p.p. | 175.647 | 5.556 |
| 2022 | 79.184 | 23,3 % | 17 % | +6,3 p.p. | 196.006 | 5.664 |
| 2023 | 86.153 | 8,8 % | 13 % | -4,2 p.p. | 213.268 | 6.097 |
| 2024 | 84.683 | -1,7 % | 1 % | -2,7 p.p. | 215.637 | 6.307 |
| 2025 | 80.807 | -4,6 % | -1 % | -3,6 p.p. | 211.552 | 6.283 |
| UDM | 79.641 | -3,8 % | +2 % (1S 2026) | — | — | 6.217 |
El crecimiento orgánico excluye el efecto de las divisas y de los cambios de perímetro de consolidación, y es el indicador que LVMH destaca. La diferencia entre ambas columnas recoge por tanto divisas y adquisiciones a la vez, y es cálculo propio, no cifra publicada: en 2017 y 2021 está dominada por compras (Christian Dior Couture y Tiffany & Co.) y en 2024 y 2025, por el tipo de cambio. La plantilla de 2015 y 2016 solo figura en el capítulo de recursos humanos del documento de referencia de esos años, que no se ha podido consultar, y por eso se deja sin cumplimentar en vez de estimarse. El número de tiendas de la fila de los últimos doce meses es el de 30 de junio de 2026.
Cuadro de mando financiero
La cuenta de resultados
Tabla 9. Cuenta de resultados, 2015-2025 y últimos doce meses (millones de euros)
| Ejercicio | Ingresos | Beneficio bruto | Rtdo. operativo recurrente | EBITDA | Bº neto atribuible | BPA diluido (€) |
|---|---|---|---|---|---|---|
| 2015 | 35.664 | 23.111 | 6.605 | 8.465 | 3.573 | 7,08 |
| 2016 | 37.600 | 24.561 | 7.026 | 9.047 | 4.066 | 8,06 |
| 2017 | 42.636 | 27.853 | 8.293 | 10.489 | 5.365 | 10,64 |
| 2018 | 46.826 | 31.201 | 10.003 | 12.179 | 6.354 | 12,61 |
| 2019 | 53.670 | 35.547 | 11.504 | 16.381 | 7.171 | 14,23 |
| 2020 | 44.651 | 28.780 | 8.305 | 14.022 | 4.702 | 9,32 |
| 2021 | 64.215 | 43.860 | 17.151 | 22.985 | 12.036 | 23,89 |
| 2022 | 79.184 | 54.196 | 21.055 | 27.227 | 14.084 | 28,03 |
| 2023 | 86.153 | 59.277 | 22.802 | 29.737 | 15.174 | 30,33 |
| 2024 | 84.683 | 56.765 | 19.571 | 26.703 | 12.550 | 25,12 |
| 2025 | 80.807 | 53.528 | 17.755 | 25.100 | 10.878 | 21,85 |
| UDM | 79.641 | 52.854 | 17.434 | 24.672 | 10.877 | 21,94 |
UDM: últimos doce meses cerrados el 30 de junio de 2026. El resultado operativo recurrente es la magnitud que destaca LVMH; excluye la línea de «otros ingresos y gastos operativos», donde la compañía registra deterioros de marcas y fondos de comercio y costes de reestructuración. En 2025 esa línea restó 656 millones, de modo que el resultado operativo publicado fue de 17.099 millones frente a los 17.755 del resultado operativo recurrente.
Una aclaración metodológica necesaria, porque LVMH publica dos cifras de beneficio operativo y conviene no confundirlas. El resultado operativo recurrente es el indicador que destaca la compañía en sus titulares: 17.755 millones en 2025. El resultado operativo incorpora además la línea de «otros ingresos y gastos operativos», donde se registran los deterioros de marcas y fondos de comercio y los costes de reestructuración, que en 2025 restaron 656 millones; da 17.099 millones. Los proveedores de datos financieros suelen publicar el segundo. En este informe la serie principal es el resultado operativo recurrente, que es el que permite comparar la marcha del negocio año a año, y el otro se cita cuando hace falta.
Los márgenes
Tabla 10. Márgenes sobre ingresos, 2015-2025 y últimos doce meses
| Ejercicio | Margen bruto | Margen EBITDA | Margen operativo recurrente | Margen neto | Margen de flujo de caja libre |
|---|---|---|---|---|---|
| 2015 | 64,8 % | 23,7 % | 18,5 % | 10,0 % | 10,3 % |
| 2016 | 65,3 % | 24,1 % | 18,7 % | 10,8 % | 10,4 % |
| 2017 | 65,3 % | 24,6 % | 19,5 % | 12,6 % | 11,0 % |
| 2018 | 66,6 % | 26,0 % | 21,4 % | 13,6 % | 11,6 % |
| 2019 | 66,2 % | 30,5 % | 21,4 % | 13,4 % | 15,6 % |
| 2020 | 64,5 % | 31,4 % | 18,6 % | 10,5 % | 18,9 % |
| 2021 | 68,3 % | 35,8 % | 26,7 % | 18,7 % | 24,9 % |
| 2022 | 68,4 % | 34,4 % | 26,6 % | 17,8 % | 16,2 % |
| 2023 | 68,8 % | 34,5 % | 26,5 % | 17,6 % | 12,7 % |
| 2024 | 67,0 % | 31,5 % | 23,1 % | 14,8 % | 15,8 % |
| 2025 | 66,2 % | 31,1 % | 22,0 % | 13,5 % | 17,7 % |
| UDM | 66,4 % | 31,0 % | 21,9 % | 13,7 % | 18,0 % |
El margen EBITDA y el de flujo de caja libre no son homogéneos antes y después de 2019: la norma NIIF 16 de arrendamientos reclasificó los alquileres de las tiendas de gasto operativo a amortización, lo que elevó mecánicamente ambos. El margen bruto, el operativo recurrente y el neto no se ven afectados.
La fotografía es de deterioro ordenado, no de hundimiento. El margen bruto ha bajado del 68,8 % de 2023 al 66,4 %: 2,4 puntos, que se explican por la pérdida de apalancamiento en fabricación y por la mezcla (la distribución selectiva, que tiene margen bruto más bajo, pesa más). El margen operativo recurrente ha caído más, 4,6 puntos, por lo ya explicado: los costes comerciales no se ajustan a la misma velocidad.
Conviene fijarse en que el margen de flujo de caja libre va justo al revés: ha subido del 12,7 % de 2023 al 18,0 % actual, el mejor de la serie salvo 2021 y 2020. Esto no es contradictorio; es revelador. LVMH ha recortado la inversión con fuerza —de 7.478 millones en 2023 a 4.268 en los últimos doce meses— y ha liberado capital circulante. Está generando más caja mientras gana menos. Lo veremos en detalle enseguida.
El flujo de caja
Tabla 11. Flujo de caja, 2015-2025 y últimos doce meses (millones de euros)
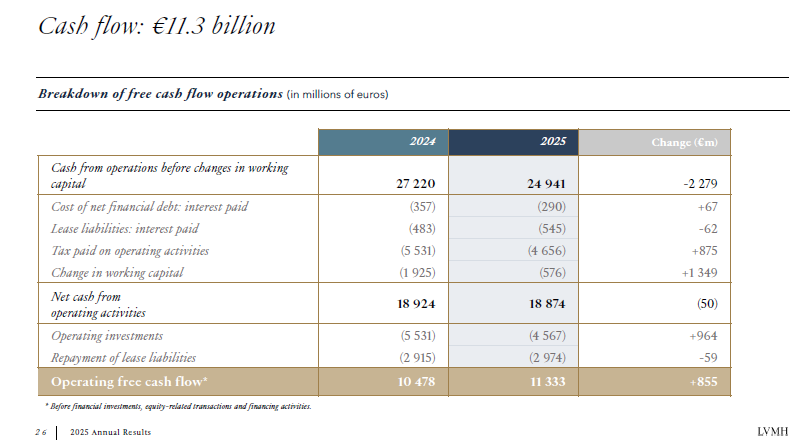
| Ejercicio | Flujo de explotación | Inversiones operativas | Flujo de caja libre | FCL operativo (criterio LVMH) | FCL por acción (€) | Conversión FCL/beneficio |
|---|---|---|---|---|---|---|
| 2015 | 5.634 | 1.955 | 3.679 | 3.679 | 7,29 | 103,0 % |
| 2016 | 6.176 | 2.265 | 3.911 | 3.974 | 7,75 | 96,2 % |
| 2017 | 6.972 | 2.276 | 4.696 | 4.696 | 9,32 | 87,5 % |
| 2018 | 8.490 | 3.038 | 5.452 | 5.452 | 10,82 | 85,8 % |
| 2019 | 11.648 | 3.294 | 8.354 | 6.167 | 16,58 | 116,5 % |
| 2020 | 10.897 | 2.478 | 8.419 | 6.117 | 16,70 | 179,1 % |
| 2021 | 18.648 | 2.664 | 15.984 | 13.531 | 31,72 | 132,8 % |
| 2022 | 17.833 | 4.969 | 12.864 | 10.113 | 25,60 | 91,3 % |
| 2023 | 18.400 | 7.478 | 10.922 | 8.104 | 21,83 | 72,0 % |
| 2024 | 18.924 | 5.531 | 13.393 | 10.478 | 26,80 | 106,7 % |
| 2025 | 18.874 | 4.567 | 14.307 | 11.333 | 28,73 | 131,5 % |
| UDM | 18.640 | 4.268 | 14.372 | 11.401 | 28,97 | 132,1 % |
El flujo de caja libre de la cuarta columna es la definición general: flujo de explotación menos inversiones operativas. La quinta columna es el «flujo de caja libre de explotación» que publica LVMH, que resta además la devolución del principal de los arrendamientos (2.974 millones en 2025). Es una definición más exigente y más representativa de un minorista, y es la que la compañía destaca en sus titulares. Dos avisos sobre esa columna. El primero, de comparabilidad: la definición de LVMH incorpora la devolución de arrendamientos desde 2019, de modo que los ejercicios 2015-2018 no son homogéneos con los posteriores. El segundo, de origen: las cifras de 2021 a 2025 están verificadas contra los documentos financieros de la compañía, mientras que las de 2015 a 2020 proceden de los comunicados anuales de esos ejercicios y no se han podido contrastar con una segunda fuente; en 2016, además, la cifra publicada (3.974 millones) es superior al flujo de caja libre general (3.911), lo que indica que la definición de entonces incluía algún concepto adicional.
Esta es, con diferencia, la tabla más favorable del informe. En los últimos doce meses LVMH generó 14.372 millones de euros de flujo de caja libre, el segundo mejor registro de su historia tras los 15.984 millones de 2021, y 11.401 millones con la definición propia de la compañía, que resta además la devolución del principal de los arrendamientos. La conversión del beneficio en caja ha sido del 132 % en el periodo y del 110 % de media en diez años.
El motor de esa mejora es el recorte de la inversión. Las inversiones operativas pasaron del 8,7 % de las ventas en 2023 al 5,7 % en 2025, y a menos aún en el semestre. LVMH abrió tiendas a un ritmo frenético entre 2021 y 2023 —de 5.556 a 6.097— y ahora ha parado: en 2025 la red se redujo por primera vez de la serie, de 6.307 a 6.283, y a 30 de junio de 2026 estaba en 6.217.
Esto hay que interpretarlo con cuidado, y en las dos direcciones. Por un lado es gestión sensata: cuando las ventas bajan, no se sigue abriendo. Por otro, una parte del flujo de caja libre de hoy es inversión que no se está haciendo, y eso tiene un coste futuro que todavía no se ve. Un grupo que durante una década creció abriendo tiendas y comprando marcas y que ahora ni abre ni compra está, por definición, comprando menos crecimiento para dentro de tres años.
El balance
Tabla 12. Balance, 2015-2025 y 30 de junio de 2026 (millones de euros)
| Fecha | Activos totales | Patrimonio atribuible | Deuda financiera neta (LVMH) | Deuda neta con arrendamientos | Fondo de comercio y marcas | Peso sobre el activo | Existencias |
|---|---|---|---|---|---|---|---|
| 2015 | 57.601 | 24.339 | 4.235 | 4.686 | 23.694 | 41,1 % | 10.096 |
| 2016 | 59.616 | 26.388 | 3.265 | 3.835 | 23.736 | 39,8 % | 10.546 |
| 2017 | 69.755 | 28.969 | 7.153 | 7.838 | 30.794 | 44,1 % | 10.888 |
| 2018 | 74.300 | 32.293 | 5.487 | 6.422 | 30.981 | 41,7 % | 12.485 |
| 2019 | 96.507 | 36.586 | 6.206 | 19.583 | 33.246 | 34,4 % | 13.717 |
| 2020 | 108.671 | 37.412 | 4.241 | 17.568 | 33.054 | 30,4 % | 13.016 |
| 2021 | 125.311 | 47.119 | 9.607 | 26.493 | 50.455 | 40,3 % | 16.549 |
| 2022 | 134.646 | 55.111 | 9.201 | 27.847 | 50.214 | 37,3 % | 20.319 |
| 2023 | 143.694 | 61.017 | 10.746 | 30.671 | 49.611 | 34,5 % | 22.952 |
| 2024 | 149.190 | 67.517 | 9.228 | 31.143 | 46.587 | 31,2 % | 23.669 |
| 2025 | 142.037 | 67.472 | 6.857 | 27.567 | 41.444 | 29,2 % | 22.659 |
| 30/06/2026 | 141.769 | 68.095 | 8.245 | 24.544 | 41.892 | 29,5 % | 24.184 |
LVMH calcula su deuda financiera neta sin incluir los pasivos por arrendamiento de la norma NIIF 16 ni los compromisos de compra de participaciones minoritarias: 6.857 millones a cierre de 2025 y 8.245 millones a 30 de junio de 2026. La columna siguiente incluye esos arrendamientos, que es como los contabilizan los proveedores de datos financieros, y da 27.567 y 24.544 millones respectivamente. Las dos cifras son correctas y miden cosas distintas; el informe cita siempre cuál usa. «Fondo de comercio y marcas» suma el fondo de comercio y los demás activos intangibles, que en LVMH son esencialmente las marcas adquiridas.
El balance es sólido y ha mejorado. La deuda financiera neta que publica LVMH —que excluye los pasivos por arrendamiento— ha bajado de 10.746 millones en 2023 a 6.857 a cierre de 2025 y está en 8.245 millones a 30 de junio de 2026, equivalente a 0,33 veces el EBITDA anual. Incluyendo los arrendamientos, la deuda neta es de 24.544 millones, 0,99 veces el EBITDA. En cualquiera de las dos lecturas, el endeudamiento es cómodo y está muy por debajo del umbral de 4 veces que marca este análisis. El ratio de deuda neta sobre patrimonio es del 11,8 %.
Hay, sin embargo, una partida del balance que merece atención y que casi nadie mira: el fondo de comercio y las marcas suman 41.892 millones de euros, el 29,5 % del activo total y el 61,5 % del patrimonio neto. Eso es lo que LVMH ha pagado por encima del valor contable de las empresas que ha comprado. Mientras esas marcas rindan, ahí se quedan. Si alguna deja de rendir —Tiffany es la candidata obvia, por tamaño y por precio pagado— habría que deteriorarlas, y un deterioro contable, aunque no consuma caja, se come patrimonio y beneficio de golpe. El fondo de comercio ya ha bajado de 25.904 millones en 2021 a 18.315 en 2025, en parte por tipo de cambio y en parte por ajustes.
Las existencias son el 28,0 % de las ventas, una proporción muy alta. Una parte es estructural y sana: el coñac y el champán envejecen en bodega durante años y eso es inventario que trabaja. Pero ha subido desde el 25,7 % de 2022 hasta el 28,0 % de 2025 y el 30,4 % a 30 de junio de 2026, mientras las ventas bajaban, lo que indica que hay también producto terminado que no se ha vendido al ritmo previsto.
La rentabilidad del capital
Tabla 13. Rentabilidad del capital, 2015-2025 y últimos doce meses
| Ejercicio | ROE | ROA | ROCE | ROIC | Tipo impositivo efectivo |
|---|---|---|---|---|---|
| 2015 | 14,7 % | 6,9 % | 14,7 % | 14,5 % | 33,0 % |
| 2016 | 16,0 % | 7,6 % | 15,3 % | 15,3 % | 32,4 % |
| 2017 | 19,4 % | 9,0 % | 16,3 % | 17,2 % | 27,5 % |
| 2018 | 20,7 % | 9,7 % | 17,8 % | 18,8 % | 26,3 % |
| 2019 | 20,8 % | 9,1 % | 17,5 % | 17,0 % | 27,4 % |
| 2020 | 12,7 % | 4,8 % | 10,6 % | 9,8 % | 32,7 % |
| 2021 | 28,5 % | 10,9 % | 19,0 % | 19,2 % | 26,2 % |
| 2022 | 27,6 % | 11,3 % | 21,0 % | 19,3 % | 26,7 % |
| 2023 | 26,1 % | 11,5 % | 21,3 % | 18,9 % | 26,2 % |
| 2024 | 19,5 % | 8,8 % | 17,3 % | 14,4 % | 28,5 % |
| 2025 | 16,1 % | 7,7 % | 15,6 % | 12,1 % | 32,8 % |
| UDM | 16,0 % | 8,0 % | 15,5 % | 12,4 % | 32,3 % |
ROE: beneficio atribuible sobre patrimonio medio atribuible. ROA: resultado consolidado sobre activos medios. ROCE: resultado operativo recurrente sobre capital empleado medio, entendido como activos totales menos pasivo corriente. ROIC: resultado operativo recurrente después de impuestos sobre capital invertido medio, entendido como patrimonio total más deuda menos tesorería. Al contrario que en otras compañías de esta serie, el patrimonio neto de LVMH es ampliamente positivo, de modo que el ROE es significativo; ROCE y ROIC se incluyen porque aíslan el efecto de la deuda y de la caja.
Aquí es donde el deterioro se ve con más claridad, y donde LVMH suspende el examen que este análisis le pone a cualquier empresa.
El ROE ha caído del 26,1 % de 2023 al 16,1 % de 2025, justo la mitad, y queda por debajo del 20 % deseable. El ROCE, del 21,3 % al 15,6 %. El ROIC, del 18,9 % al 12,1 %. Son caídas de entre casi seis y diez puntos en dos años.
Conviene entender de dónde vienen. No es que LVMH haya invertido mal en 2024 y 2025: es que el beneficio ha caído sobre una base de capital que había crecido mucho —el patrimonio pasó de 36.586 millones en 2019 a 68.095 hoy— y que no se reduce. Es el mismo apalancamiento operativo, visto desde el balance. Si el beneficio volviera a los niveles de 2023 sin que el balance crezca, el ROE volvería a rondar el 23 %.
Pero esa es precisamente la apuesta. A día de hoy, lo que los números dicen es que LVMH obtiene un 12 % sobre el capital que tiene invertido. Es una cifra respetable, cómodamente por encima de su coste de capital, pero está muy lejos de la que justificaba pagar treinta veces beneficios. Y es menos de la cuarta parte del 52,6 % que obtiene Hermès.
Las tasas de crecimiento
Tabla 14. Tasas de crecimiento anual compuesto a cinco y diez años
| Magnitud | 2015 | 2020 | 2025 | CAGR 5 años | CAGR 10 años |
|---|---|---|---|---|---|
| Ingresos (M€) | 35.664 | 44.651 | 80.807 | 12,6 % | 8,5 % |
| EBITDA (M€) | 8.465 | 14.022 | 25.100 | 12,3 % | 11,5 % |
| Resultado operativo recurrente (M€) | 6.605 | 8.305 | 17.755 | 16,4 % | 10,4 % |
| Beneficio neto atribuible (M€) | 3.573 | 4.702 | 10.878 | 18,3 % | 11,8 % |
| Beneficio por acción diluido (€) | 7,08 | 9,32 | 21,85 | 18,6 % | 11,9 % |
| Flujo de caja libre (M€) | 3.679 | 8.419 | 14.307 | 11,2 % | 14,5 % |
| FCL operativo, criterio LVMH (M€) | 3.679 | 6.117 | 11.333 | 13,1 % | 11,9 % |
| Dividendo por acción (€) | 3,55 | 6,00 | 13,00 | 16,7 % | 13,9 % |
| Patrimonio atribuible (M€) | 24.339 | 37.412 | 67.472 | 12,5 % | 10,7 % |
| Activos totales (M€) | 57.601 | 108.671 | 142.037 | 5,5 % | 9,4 % |
CAGR: tasa de crecimiento anual compuesto. Conviene leer estas cifras sabiendo que 2020 fue un año de pandemia y por tanto una base deprimida, lo que infla artificialmente las tasas a cinco años.
Las tasas a diez años siguen siendo buenas: 8,5 % anual en ingresos, 11,9 % en beneficio por acción, 13,9 % en dividendo. Las de cinco años parecen aún mejores, pero no hay que creérselas: arrancan en 2020, el año de la pandemia, desde una base artificialmente baja.
Lo que sí importa es que, tomando los once ejercicios completos, LVMH ha compuesto el beneficio por acción a casi un 12 % anual incluyendo dos años malos al final. Esa es la vara de medir razonable para el futuro, no el 18 % de los años excepcionales.
El dividendo en detalle
Tabla 15. El dividendo con cargo a cada ejercicio
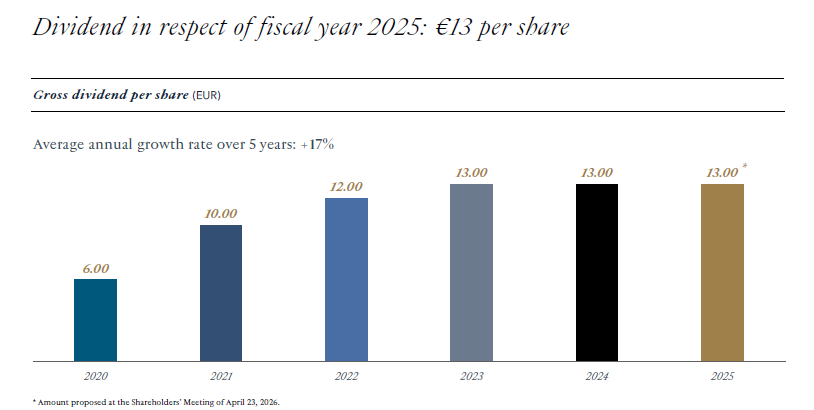
| Ejercicio | Dividendo (€) | Variación | Payout sobre beneficio | Payout sobre FCL | Payout sobre FCL operativo | Rent. por dividendo al cierre |
|---|---|---|---|---|---|---|
| 2015 | 3,55 | 12,7 % | 50,1 % | 48,7 % | 48,7 % | 2,45 % |
| 2016 | 4,00 | 12,7 % | 49,6 % | 51,6 % | 50,8 % | 2,21 % |
| 2017 | 5,00 | 25,0 % | 47,0 % | 53,7 % | 53,7 % | 2,04 % |
| 2018 | 6,00 | 20,0 % | 47,6 % | 55,5 % | 55,5 % | 2,32 % |
| 2019 | 4,80 | -20,0 % | 33,7 % | 28,9 % | 39,2 % | 1,16 % |
| 2020 | 6,00 | 25,0 % | 64,4 % | 35,9 % | 49,5 % | 1,17 % |
| 2021 | 10,00 | 66,7 % | 41,9 % | 31,5 % | 37,2 % | 1,38 % |
| 2022 | 12,00 | 20,0 % | 42,8 % | 46,9 % | 59,6 % | 1,76 % |
| 2023 | 13,00 | 8,3 % | 42,9 % | 59,5 % | 80,3 % | 1,77 % |
| 2024 | 13,00 | 0,0 % | 51,8 % | 48,5 % | 62,0 % | 2,05 % |
| 2025 | 13,00 | 0,0 % | 59,5 % | 45,2 % | 57,1 % | 2,02 % |
El payout es la proporción del beneficio (o del flujo de caja) que se reparte como dividendo. El dividendo se imputa al ejercicio con cargo al cual se acuerda: LVMH paga un importe a cuenta a principios de diciembre del propio ejercicio y el complementario tras la junta de abril del año siguiente. El de 2025, de 13,00 €, se abonó 5,50 € el 4 de diciembre de 2025 y 7,50 € el 30 de abril de 2026. La rentabilidad por dividendo está calculada sobre la cotización de cierre de cada ejercicio.
El dividendo de LVMH es una historia de dos mitades.
Entre 2015 y 2023 creció de forma espectacular: de 3,55 a 13,00 euros por acción, un 17,6 % anual compuesto. Quien comprara al cierre de 2015, a 144,90 euros, estaría cobrando hoy una rentabilidad sobre coste del 9,0 %.
Desde 2023 está congelado. Trece euros con cargo a 2023, trece con cargo a 2024 y trece con cargo a 2025. Tres ejercicios sin subida. No es un recorte, pero tampoco es un dividendo creciente, y conviene llamarlo por su nombre.
Hay además un antecedente que un inversor de dividendo debe conocer: LVMH recortó el dividendo en 2019. La compañía había propuesto en enero de 2020 un dividendo de 6,80 euros con cargo a ese ejercicio, un 13 % más. En abril, con la pandemia encima, el consejo redujo la propuesta y la junta aprobó finalmente 4,80 euros, un 20 % menos que los 6,00 del año anterior, con el complementario aplazado de abril a julio. Es el único recorte de la serie, y se revirtió al año siguiente, pero existió. LVMH no es una aristócrata del dividendo y no debe comprarse como si lo fuera.
Dicho esto, la seguridad del pago actual no está en cuestión. El dividendo de 2025 cuesta unos 6.470 millones de euros. El flujo de caja libre de ese ejercicio fue de 14.307 millones y el flujo de caja libre operativo que publica la compañía, de 11.333. El payout es del 59,5 % del beneficio, del 45,2 % del flujo de caja libre y del 57,1 % del flujo de caja libre operativo. Con una deuda financiera neta de 0,33 veces el EBITDA, no hay el menor riesgo de que el pago se vea comprometido.
El payout sobre beneficio, eso sí, ha subido mucho: del 42,9 % en 2023 al 59,5 % en 2025. No porque se reparta más, sino porque se gana menos. Si el beneficio siguiera cayendo, el dividendo congelado acabaría comiéndose dos tercios de lo que gana la compañía, y es precisamente por eso por lo que la dirección lo ha dejado quieto en vez de subirlo.
El calendario sigue el esquema francés: un importe a cuenta a principios de diciembre y el complementario tras la junta de abril. Con cargo a 2025 se abonaron 5,50 euros el 4 de diciembre de 2025 y 7,50 euros el 30 de abril de 2026. La compañía ya ha anunciado un importe a cuenta de 5,50 euros pagadero el 3 de diciembre de 2026, el cuarto año consecutivo en esa cifra. El consenso de analistas espera 13,08 euros con cargo a 2026 y 14,00 con cargo a 2027: es decir, el mercado anticipa que la congelación termina, pero no este año.
Conviene recordar que los dividendos de origen francés soportan retención en la fuente para los accionistas no residentes, con un tipo que depende del convenio de doble imposición aplicable y de la documentación presentada, de modo que la rentabilidad neta percibida es inferior a la bruta de las tablas.
Tabla 16. Retorno al accionista, 2015-2025
| Ejercicio | Acciones diluidas (millones) | Variación del nº de acciones | Cotización al cierre (€) | Rent. por dividendo | Rent. por recompra | Retorno total |
|---|---|---|---|---|---|---|
| 2015 | 504,89 | 0,21 % | 144,90 | 2,45 % | -0,21 % | 2,24 % |
| 2016 | 504,64 | -0,05 % | 181,40 | 2,21 % | 0,05 % | 2,26 % |
| 2017 | 504,01 | -0,12 % | 245,40 | 2,04 % | 0,12 % | 2,16 % |
| 2018 | 503,92 | -0,02 % | 258,20 | 2,32 % | 0,02 % | 2,34 % |
| 2019 | 503,84 | -0,02 % | 414,20 | 1,16 % | 0,02 % | 1,17 % |
| 2020 | 504,21 | 0,07 % | 510,90 | 1,17 % | -0,07 % | 1,10 % |
| 2021 | 503,90 | -0,06 % | 727,00 | 1,38 % | 0,06 % | 1,44 % |
| 2022 | 502,48 | -0,28 % | 679,90 | 1,76 % | 0,28 % | 2,05 % |
| 2023 | 500,30 | -0,43 % | 733,60 | 1,77 % | 0,43 % | 2,21 % |
| 2024 | 499,68 | -0,12 % | 635,50 | 2,05 % | 0,12 % | 2,17 % |
| 2025 | 497,98 | -0,34 % | 645,00 | 2,02 % | 0,34 % | 2,36 % |
La rentabilidad por recompra se aproxima aquí por la reducción porcentual del número medio de acciones diluidas, que es lo que realmente percibe el accionista. LVMH amortiza acciones de forma regular pero modesta: el número de títulos ha bajado un 1,8 % en once años. El retorno total suma la rentabilidad por dividendo y la de recompra.
Sobre las recompras: LVMH amortiza acciones de forma modesta pero constante. El número medio de títulos diluidos ha bajado un 1,4 % entre 2015 y 2025, y un 1,7 % si se compara con el de los últimos doce meses; en 2025 la reducción fue del 0,34 %. No es un programa de retribución comparable al de las grandes compañías estadounidenses, pero tampoco es cosmético: a 30 de junio de 2026 el capital estaba formado por 495.811.080 acciones, frente a 497.686.940 a cierre de 2025.
Lo que va de 2026
Tabla 17. Primer semestre de 2026 frente al primer semestre de 2025 (millones de euros)
| Magnitud | 1S 2026 | 1S 2025 | Variación |
|---|---|---|---|
| Ingresos | 38.644 | 39.810 | −3 % publicado · +2 % orgánico |
| Vinos y licores | 2.598 | 2.588 | 0 % publicado · +5 % orgánico |
| Moda y marroquinería | 18.146 | 19.115 | −5 % publicado · −1 % orgánico |
| Perfumes y cosmética | 3.914 | 4.082 | −4 % publicado · 0 % orgánico |
| Relojería y joyería | 5.225 | 5.090 | +3 % publicado · +9 % orgánico |
| Distribución selectiva | 8.406 | 8.620 | −2 % publicado · +5 % orgánico |
| Resultado operativo recurrente | 8.691 | 9.012 | −3,6 % |
| Margen operativo recurrente | 22,5 % | 22,6 % | −0,1 puntos |
| Beneficio neto atribuible | 5.697 | 5.698 | estable |
| Beneficio por acción diluido (€) | 11,51 | 11,42 | +0,8 % |
| Flujo de caja de explotación | 7.647 | 7.881 | −3,0 % |
| Inversiones operativas | 2.061 | 2.360 | −12,7 % |
| Flujo de caja libre operativo | 4.100 | 4.032 | +1,7 % |
| Deuda financiera neta | 8.245 | 10.176 | −19,0 % |
| Patrimonio neto total | 69.694 | 66.875 | +4,2 % |
| Tiendas | 6.217 | 6.313 | 6.283 a cierre de 2025 |
El efecto de las divisas restó 5 puntos al crecimiento del semestre y los cambios de perímetro, 1 punto más. El beneficio por acción sube aunque el beneficio no lo haga porque LVMH ha amortizado acciones.
El primer semestre de 2026 es la primera señal clara de estabilización desde 2023, y conviene leerla con precisión porque los titulares publicados dicen lo contrario de lo que dicen los datos del negocio.
En cifras publicadas, los ingresos cayeron un 3 %. Pero el tipo de cambio restó cinco puntos y los cambios de perímetro, uno más. En términos orgánicos, el grupo creció un 2 %, y aceleró en el segundo trimestre. Es el primer crecimiento orgánico desde 2024.
El detalle por divisiones es más alentador que el agregado. Relojería y joyería creció un 9 % orgánico, con Tiffany y Bvlgari señalados expresamente por la compañía. Distribución selectiva, un 5 %, con Sephora como motor. Vinos y licores, un 5 %, lo que después de tres años de caída es una noticia considerable. Y moda y marroquinería, aunque todavía cayó un 1 % en el semestre, volvió a crecer en el segundo trimestre.
El margen operativo recurrente se mantuvo en el 22,5 %, apenas una décima por debajo del semestre anterior pese al golpe cambiario. El beneficio neto atribuible quedó plano en 5.697 millones y el beneficio por acción subió un 0,8 %, hasta 11,52 euros, gracias a la amortización de acciones. El flujo de caja libre operativo creció un 1,7 % y la deuda financiera neta bajó un 19 % interanual.
Ninguna de estas cifras es espectacular. Lo relevante es que ninguna empeora, y que el motor —el crecimiento orgánico— ha vuelto a girar en positivo.
Estrategia y previsiones de la compañía
LVMH no publica previsiones cuantitativas. Ni de ingresos, ni de márgenes, ni de beneficio. Su mensaje de cierre de 2025 es de prudencia y continuidad: el grupo afirma afrontar 2026 «con confianza», apoyado en la fortaleza de sus marcas, la agilidad de su organización y el control de costes, y mantiene su política de inversión selectiva. En el informe semestral de julio de 2026 la compañía no modificó ese mensaje.
Lo que sí hay son prioridades operativas visibles en los números y en los comunicados:
Control de costes e inversión. Las inversiones operativas han bajado un 39 % desde el máximo de 2023. La red de tiendas se ha reducido por primera vez. La plantilla cayó de 215.637 personas a cierre de 2024 a 211.552 a cierre de 2025, un descenso de 4.085 empleados y el primero desde 2020. LVMH está, en términos llanos, apretándose el cinturón.
Renovación creativa en moda. La compañía subraya la «prometedora nueva energía creativa» en moda y marroquinería, en alusión a los relevos en las direcciones artísticas de varias casas. Es, en el modelo de LVMH, la palanca principal: un director creativo acertado puede transformar una marca en dos temporadas.
Desinversión gradual de DFS. La cadena de tiendas libres de impuestos, que llevaba años lastrando la distribución selectiva, está siendo desinvertida de forma progresiva tras una «fuerte mejora de su rentabilidad». Es una limpieza de cartera poco glamurosa pero valiosa.
Reducción de deuda. La deuda financiera neta ha bajado un 36 % en tres años. No hay grandes adquisiciones anunciadas, lo que para un grupo que creció comprando es en sí mismo una declaración.
Sostenibilidad. El programa LIFE 360 fija para 2030 una reducción del 68 % de las emisiones de alcances 1 y 2 respecto a 2023 —a cierre de 2025 llevaba un 37 %— y la protección o regeneración de cinco millones de hectáreas de hábitat, de las que ya hay 4,3 millones. LVMH tiene la triple A de CDP en clima, agua y bosques, y declara el 99,9 % de sus viñedos certificados, el 100 % de los diamantes y el 98 % del cuero de origen trazado.
Las ventajas competitivas
1. La cartera de marcas. Es la ventaja principal y la más difícil de replicar, no porque cada marca sea inimitable, sino porque reunirlas cuesta décadas y decenas de miles de millones. Louis Vuitton, Dior, Tiffany, Bvlgari, Hennessy, Moët, Dom Pérignon, Sephora: cada una es líder o colíder de su categoría. Un competidor que quisiera construir algo equivalente tendría que comprarlo, y ya no está a la venta.
2. Escala. LVMH es el mayor anunciante del lujo mundial, el mayor arrendatario de espacio comercial de primera línea y el mayor comprador de materias primas nobles. Negocia alquileres, cuero, diamantes y espacio publicitario en condiciones que nadie más obtiene. Esa escala es la que permite que Sephora exista y funcione.
3. Diversificación real de riesgo de moda. Con setenta y cinco casas, que una marca pierda relevancia no amenaza al grupo. Es la gran diferencia frente a una casa única. El reverso, como hemos visto, es que la diversificación del beneficio es mucho menor que la de los ingresos.
4. Integración vertical donde importa. LVMH posee los viñedos de champán, las reservas de coñac, curtidurías y talleres. En vinos y licores esto es una barrera literal: la superficie de la denominación de origen Champaña está limitada por ley y Moët Hennessy es su mayor propietario privado de viñedo.
5. Capacidad de asignación de capital y horizonte familiar. El grupo familiar Arnault controla el 50,21 % del capital y el 66,39 % de los derechos de voto. Eso permite gestionar a quince años, comprar en recesión y aguantar una marca que tarda una década en despegar. El historial de adquisiciones es, en conjunto, bueno: Dior Couture, Bvlgari y Loro Piana han funcionado. Tiffany, de momento, menos.
6. El balance. Con la deuda financiera neta en 0,33 veces el EBITDA y un flujo de caja libre de 14.000 millones al año, LVMH es el comprador natural de cualquier activo de lujo que salga al mercado en los próximos años. En un sector en corrección, eso vale mucho.
Los riesgos, sin edulcorar
1. La concentración del beneficio en moda y marroquinería. Es el riesgo número uno y está mal entendido porque la gente mira los ingresos. Esa división aporta el 46,7 % de las ventas pero el 74,4 % del beneficio operativo, y dentro de ella mandan dos marcas. Su margen ya ha caído casi cinco puntos en dos años. Si Louis Vuitton o Dior perdieran tracción de verdad, no hay nada en la cartera capaz de sustituir ese beneficio. La diversificación de LVMH protege mucho menos de lo que parece.
2. El beneficio todavía no ha tocado suelo de forma demostrada. Tres años de caída de ingresos y dos de caída de beneficio. El primer semestre de 2026 apunta a estabilización, pero un semestre no es una tendencia. Si 2026 cierra con el beneficio por acción otra vez por debajo del año anterior, el argumento de la «digestión temporal» se debilita mucho.
3. Los intangibles del balance. 41.892 millones de euros de fondo de comercio y marcas, el 29,5 % del activo y el 61,5 % del patrimonio neto. Tiffany se compró por unos 15.800 millones de dólares en 2021 y la división de relojería y joyería ha visto caer su margen del 19,8 % al 14,4 %. Un deterioro contable no consume caja, pero destruye patrimonio y beneficio contable de golpe, y suele llegar cuando el mercado menos lo espera.
4. Vinos y licores. No es un bache: los ingresos llevan tres años cayendo y el beneficio operativo se ha reducido a menos de la mitad desde 2022. El coñac depende de dos mercados, Estados Unidos y China, y ambos están en contra a la vez, por demanda y por aranceles. Pesa solo el 6,6 % de las ventas, pero es la demostración de que el apellido LVMH no garantiza poder de fijación de precios en todas las categorías.
5. Apalancamiento operativo y arrendamientos. 6.217 tiendas, más de 211.000 empleados y unos 16.000 millones de pasivos por arrendamiento son una estructura de costes que no se desmonta rápido. Funciona magníficamente cuando las ventas suben y castiga con la misma fuerza cuando bajan, como se ha visto.
6. Divisas. Cinco puntos de crecimiento perdidos en el primer semestre de 2026 y tres en 2025. LVMH factura el 29 % en dólares, el 8 % en yenes y el 3 % en dólares de Hong Kong, y su base de costes es mayoritariamente europea.
7. Sucesión. Bernard Arnault preside y dirige el grupo desde 1989 y es el arquitecto de todo lo que LVMH es. Cuatro de sus cinco hijos —Delphine, Antoine, Alexandre y Frédéric— son consejeros, y varios ocupan además puestos operativos: Delphine dirige Christian Dior Couture y Antoine lleva imagen y medio ambiente. La transición está preparada sobre el papel, pero no está probada, y la historia empresarial no es generosa con las sucesiones familiares en la segunda generación.
8. Ciclicidad y exposición al consumidor chino. Asia excluido Japón ha pasado del 35 % de los ingresos en 2021 al 26 % en 2025 —aunque en el primer semestre de 2026 repuntó al 29 %— y es la zona que explica casi toda la caída de ventas de los dos últimos años. Un deterioro estructural y no cíclico de la demanda china cambiaría la ecuación del sector entero.
9. Gobierno corporativo. El grupo familiar controla dos tercios de los derechos de voto con la mitad del capital, a través de una cadena de sociedades encabezada por Christian Dior SE. El accionista minoritario no tiene ninguna capacidad de influencia. Históricamente esto ha salido bien; sigue siendo una renuncia consciente de derechos.
10. El múltiplo puede seguir comprimiéndose. Que LVMH cotice a 17 veces frente a una media de 28 no significa que tenga que volver a 28. Si el mercado concluye que el crecimiento estructural del lujo es del 4 % y no del 10 %, el múltiplo justo es más bajo de forma permanente, por mucho que el negocio se estabilice.
LVMH frente a Hermès: dos formas de hacer lujo
Como en este mismo archivo hay un análisis reciente de Hermès, merece la pena ponerlos uno al lado del otro. Son las dos mayores compañías de lujo de Europa, las dos son francesas, las dos están controladas por familias y las dos han caído alrededor del 40 % en 2026. Ahí se acaban los parecidos.
Tabla 18. LVMH y Hermès, cara a cara
| Concepto | LVMH | Hermès |
|---|---|---|
| Modelo | Cartera de unas 75 casas | Una sola casa, 16 oficios |
| Ingresos 2025 | 80.807 M€ | 16.002 M€ |
| Margen bruto | 66,4 % | 71,3 % |
| Margen operativo recurrente | 21,9 % | 41,0 % |
| ROIC | 12,1 % | 52,6 % |
| Balance | 8.245 M€ de deuda financiera neta | 12.310 M€ de caja neta |
| Intangibles sobre patrimonio | 61,5 % | 2,2 % |
| Tiendas | 6.217 | 294 |
| Crecimiento orgánico 1S 2026 | +2 % | +6,1 % |
| PER actual | 17,3x | 31,1x |
| Rentabilidad por dividendo | 3,43 % | 1,35 % |
| Rentabilidad del beneficio | 5,78 % | 3,22 % |
La lectura es bastante limpia. Hermès es un negocio mejor; LVMH es un negocio más barato. Hermès gana el doble de margen y más de cuatro veces el retorno sobre el capital invertido, sin deuda y sin fondo de comercio. LVMH cotiza a poco más de la mitad del múltiplo y renta dos veces y media más por dividendo.
Quien priorice la calidad del negocio y pueda esperar, paga por Hermès. Quien priorice el precio y acepte que el motor es más cíclico y más apalancado, mira a LVMH. No hay respuesta universal: hay dos perfiles distintos y dos precios coherentes con cada uno. Lo que sí sería un error es comprar LVMH creyendo que se compra Hermès con descuento. No lo es.
Las cifras de Hermès proceden del análisis de esta misma serie, con datos de mercado a 30 de septiembre de 2026 y financieros a 30 de junio de 2026.
Valoración
Dónde cotiza hoy frente a su propia historia
Tabla 19. Valoración histórica al cierre de cada ejercicio y hoy
| Momento | PER | Precio / FCL | Precio / FCL operativo | VE / EBITDA | VE / rtdo. operativo recurrente | Rentabilidad del beneficio | Rent. por dividendo |
|---|---|---|---|---|---|---|---|
| 2015 | 20,5x | 19,9x | 19,9x | 9,3x | 12,0x | 4,89 % | 2,45 % |
| 2016 | 22,5x | 23,4x | 23,0x | 10,7x | 13,7x | 4,44 % | 2,21 % |
| 2017 | 23,1x | 26,3x | 26,3x | 12,6x | 16,0x | 4,34 % | 2,04 % |
| 2018 | 20,5x | 23,9x | 23,9x | 11,3x | 13,8x | 4,88 % | 2,32 % |
| 2019 | 29,1x | 25,0x | 33,8x | 14,0x | 20,0x | 3,44 % | 1,16 % |
| 2020 | 54,8x | 30,6x | 42,1x | 19,7x | 33,3x | 1,82 % | 1,17 % |
| 2021 | 30,4x | 22,9x | 27,1x | 17,1x | 23,0x | 3,29 % | 1,38 % |
| 2022 | 24,3x | 26,6x | 33,8x | 13,6x | 17,6x | 4,12 % | 1,76 % |
| 2023 | 24,2x | 33,6x | 45,3x | 13,4x | 17,5x | 4,13 % | 1,77 % |
| 2024 | 25,3x | 23,7x | 30,3x | 13,1x | 17,9x | 3,95 % | 2,05 % |
| 2025 | 29,5x | 22,5x | 28,3x | 13,9x | 19,7x | 3,39 % | 2,02 % |
| Hoy | 17,3x | 13,1x | 16,5x | 8,7x | 12,3x | 5,78 % | 3,43 % |
| Media 5 años (2021-2025) | 26,7x | 25,8x | 33,0x | 14,2x | 19,1x | 3,78 % | 1,79 % |
| Media 10 años (2016-2025) | 28,4x | 25,8x | 31,4x | 14,0x | 19,2x | 3,78 % | 1,79 % |
VE: valor de empresa, calculado como capitalización más deuda neta (incluidos arrendamientos) más intereses minoritarios, que es el criterio de la fuente de datos. La rentabilidad del beneficio es la inversa del PER. La fila «Hoy» usa el cierre de 1 de octubre de 2026 y las magnitudes de los últimos doce meses; la rentabilidad por dividendo de esa fila corresponde al dividendo de 13,00 € con cargo a 2025. Los múltiplos sobre EBITDA no son estrictamente comparables antes y después de 2019 por la norma NIIF 16.
LVMH cotiza hoy:
- a 17,3 veces beneficios, frente a una media de 28,4 veces en los diez últimos años y de 26,7 en los cinco últimos: un 39 % por debajo de su media decenal;
- a 13,1 veces el flujo de caja libre, frente a 25,8 veces de media decenal: un 49 % por debajo;
- a 16,5 veces el flujo de caja libre operativo que publica la compañía, frente a 31,4 veces;
- a 8,7 veces valor de empresa sobre EBITDA, frente a 14,0 veces;
- a 12,3 veces valor de empresa sobre resultado operativo recurrente, frente a 19,2 veces;
- con una rentabilidad del beneficio del 5,78 %, la más alta de toda la serie desde 2014;
- con una rentabilidad por dividendo del 3,43 %, la más alta desde 2008.
En ningún cierre de ejercicio de los últimos once años LVMH cotizó por debajo de 20 veces beneficios: los mínimos fueron 20,5 veces, en 2015 y en 2018. Hoy está en 17,3.
Pero hay un matiz importante y poco cómodo: cuando una empresa cotiza barata sobre un beneficio que está cayendo, el múltiplo puede ser una ilusión óptica. Si el beneficio por acción volviera a caer un 15 % hasta los 18,6 euros, el PER sobre el precio actual sería de 20,4 veces, y la acción ya no parecería barata. La contraparte del argumento es igual de cierta: si el beneficio simplemente se estabilizara y recuperase la mitad de lo perdido desde 2023 —unos 26 euros por acción—, el PER actual sería de 14,6 veces para una compañía con marcas irreemplazables.
Ahí está, en una frase, toda la discusión.
Escenarios por múltiplo de beneficio
Tabla 20. Escenarios de valoración por múltiplo de beneficio
| PER aplicado | Sobre BPA UDM (21,94 €) | Sobre BPA 2026e (22,23 €) | Sobre BPA 2027e (24,63 €) | Potencial sobre el precio actual (BPA 2026e) |
|---|---|---|---|---|
| 12x | 263 € | 267 € | 296 € | -29,7 % |
| 14x | 307 € | 311 € | 345 € | -18,0 % |
| 16x | 351 € | 356 € | 394 € | -6,3 % |
| 18x | 395 € | 400 € | 443 € | 5,4 % |
| 20x | 439 € | 445 € | 493 € | 17,2 % |
| 22x | 483 € | 489 € | 542 € | 28,9 % |
| 25x | 548 € | 556 € | 616 € | 46,4 % |
Las estimaciones de beneficio por acción de 2026 y 2027 son el consenso de analistas recogido por MarketScreener el 1 de octubre de 2026, no una previsión propia ni de la compañía, que no publica objetivos cuantitativos. El cuadro no es una predicción: solo muestra qué precio implica cada múltiplo. El precio actual de referencia es 379,50 €.
Escenarios por rentabilidad por dividendo exigida
Tabla 21. Escenarios de precio según la rentabilidad por dividendo exigida
| Rentabilidad exigida | Con dividendo de 13,00 € | Con dividendo de 14,00 € | Diferencia frente al precio actual (dividendo de 13,00 €) |
|---|---|---|---|
| 2,00 % | 650 € | 700 € | 71,3 % |
| 2,50 % | 520 € | 560 € | 37,0 % |
| 3,00 % | 433 € | 467 € | 14,2 % |
| 3,43 % | 379 € | 408 € | -0,1 % |
| 4,00 % | 325 € | 350 € | -14,4 % |
| 4,50 % | 289 € | 311 € | -23,9 % |
| 5,00 % | 260 € | 280 € | -31,5 % |
El dividendo de 14,00 € es la estimación de consenso para 2027 y supondría salir de tres años de congelación. La fila del 3,43 % corresponde a la rentabilidad actual.
A diferencia de lo que ocurre con otras compañías de lujo, aquí la tabla del dividendo sí es utilizable. Con el dividendo congelado en 13,00 euros, exigir un 4 % de rentabilidad lleva a un precio de 325 euros, un 14 % por debajo del actual: es un escenario perfectamente plausible, no una fantasía. Y exigir el 3 % implicaría 433 euros, un 14 % por encima. Dicho de otro modo, el precio actual corresponde aproximadamente a una exigencia del 3,4 %, que es un punto medio razonable para una compañía con un dividendo seguro pero sin crecimiento demostrado a corto plazo.
Qué hay que creerse para que el precio de hoy tenga sentido
Partiendo del beneficio por acción estimado por el consenso para 2026, 22,23 euros, y suponiendo cinco años de evolución:
Tabla 22. Qué rentabilidad implica cada combinación de crecimiento y múltiplo
| Crecimiento anual del beneficio | Múltiplo de salida | Precio dentro de 5 años | Rentabilidad anual (sin dividendo) |
|---|---|---|---|
| 0 % | 17x | 378 € | −0,1 % |
| 5 % | 17x | 482 € | 4,9 % |
| 5 % | 21x | 596 € | 9,4 % |
| 8 % | 21x | 686 € | 12,6 % |
| 10 % | 24x | 859 € | 17,8 % |
Añadiendo el dividendo, que hoy renta un 3,43 %, el escenario intermedio —crecimiento del 5 % y salida a 21 veces— daría cerca de un 13 % anual. Eso exige creer dos cosas: que LVMH vuelve a crecer el beneficio a un dígito medio, lo que no es heroico para una compañía que ha compuesto al 12 % en once años, y que el mercado le devuelve un múltiplo de 21 veces, que sigue estando siete por debajo de su media decenal.
El escenario del 0 % de crecimiento y 17 veces, es decir, que nada mejore nunca, devuelve el dividendo y poco más: alrededor de un 3,4 % anual. Es, en la práctica, el suelo razonable del argumento, y no es ruinoso.
El consenso de los analistas
Veintiséis analistas cubren el valor. La recomendación media es de sobreponderar, con un precio objetivo medio de 539,81 euros, un 42,2 % por encima de la cotización actual, y un rango que va de 420 a 645 euros. Las estimaciones de consenso apuntan a 80.730 millones de ingresos y 22,23 euros de beneficio por acción en 2026 —es decir, un año plano— y a 84.491 millones y 24,63 euros en 2027.
Dos avisos, los mismos de siempre. El precio objetivo medio del consenso suele ser un reflejo retardado del precio reciente más que una previsión; y el hecho de que ni el analista más pesimista sitúe el valor por debajo de 420 euros, cuando la acción cotiza a 379,50, anticipa normalmente una ronda de revisiones a la baja antes que una subida inmediata.
Cuadro de mando final
Tabla 23. Cuadro de mando final
| Métrica | Valor deseable | Situación actual | Veredicto |
|---|---|---|---|
| Ingresos | Crecientes | 79.641 M€ en los últimos doce meses; tercer año consecutivo de caída | 🔴 |
| EBITDA | Creciente | 24.672 M€, un 17,0 % por debajo del máximo de 2023 | 🔴 |
| Beneficio por acción diluido | Creciente | 21,94 € UDM frente a 30,33 € en 2023 | 🔴 |
| Rentabilidad del beneficio | Más del 4 % | 5,78 % al precio actual | 🟢 |
| Flujo de caja libre | Creciente | 14.372 M€ UDM, el segundo mejor de la serie tras los 15.984 M€ de 2021 | 🟢 |
| Flujo de caja libre por acción | Creciente | 28,97 €, por debajo de los 31,72 € de 2021 | 🟡 |
| Número de acciones | Decreciente | 496,1 millones diluidas de media, −1,7 % desde 2015 | 🟢 |
| Dividendo por acción | Creciente | 13,00 €, congelado por tercer ejercicio consecutivo | 🟡 |
| Payout sobre flujo de caja libre | Contenido y decreciente | 45,2 % sobre el flujo de caja libre y 57,1 % sobre el que publica LVMH | 🟢 |
| Rentabilidad por dividendo | Positiva y atractiva | 3,43 %, la más alta desde 2008 | 🟢 |
| Rentabilidad por recompra | Positiva | 0,34 % en 2025; amortizaciones modestas pero reales | 🟡 |
| Retorno total al accionista | Positivo | 2,36 % en 2025 | 🟢 |
| Activos totales | Crecientes | 141.769 M€; han bajado desde el máximo de 149.190 M€ de 2024 | 🟡 |
| Deuda neta | Menos negativa o más positiva | 8.245 M€ de deuda financiera neta, un 19 % menos que hace un año | 🟢 |
| Fondo de comercio | Estable, sin excesos | 41.892 M€ sumando fondo de comercio y marcas, el 29,5 % del activo | 🔴 |
| ROE | Más del 20 % | 16,1 % en 2025, frente al 26,1 % de 2023 | 🔴 |
| ROCE | Alto y estable | 15,6 % en 2025 | 🟡 |
| ROIC | Alto y estable | 12,1 % en 2025, frente al 18,9 % de 2023 | 🟡 |
| VE / FCL | Comparar con su historia | 14,9x hoy frente a una media de 27,9x en diez años | 🟢 |
| Deuda / EBITDA | Menos de 4 | 0,33x con la deuda financiera neta que publica LVMH, 0,99x incluyendo arrendamientos y 1,49x sobre deuda bruta | 🟢 |
🟢 cumple · 🟡 cumple a medias o requiere matiz · 🔴 no cumple · ⚪ no aplica.
Diez verdes, cinco ámbar y cinco rojos. Es, con diferencia, el cuadro más repartido de esta serie, y describe muy bien la situación: todo lo que mide el precio está en verde y casi todo lo que mide la trayectoria reciente del negocio está en rojo.
Los cinco rojos son coherentes entre sí y cuentan una sola historia: ingresos, EBITDA y beneficio por acción cayendo, el ROE por debajo del 20 % y un balance con demasiado fondo de comercio. Los cinco verdes del lado del precio —rentabilidad del beneficio, flujo de caja libre, rentabilidad por dividendo, múltiplo sobre flujo de caja y deuda— cuentan la otra.
Merece la pena subrayar una paradoja que aparece en la tabla: el flujo de caja libre está cerca de su máximo histórico al mismo tiempo que el beneficio cae con fuerza. Esa divergencia se explica por el recorte de la inversión, y es sostenible durante dos o tres años, no indefinidamente.
Conclusión
LVMH es la mayor compañía de lujo del mundo, dueña de una colección de marcas que no se puede volver a reunir, controlada por una familia con horizonte largo, con un balance cómodo y un flujo de caja de catorce mil millones de euros al año. Nada de eso está en discusión.
Lo que está en discusión es si el negocio ha dejado de crecer.
Los hechos del lado negativo son incómodos y conviene no suavizarlos: tres años de caída de ingresos, dos de caída de beneficio, cuatro puntos y medio de margen operativo perdidos, el retorno sobre el capital invertido del 18,9 % al 12,1 %, el dividendo congelado desde 2023 y casi tres cuartas partes del beneficio dependiendo de una sola división cuyo margen también está bajando. Añádase un balance con cuarenta y dos mil millones de marcas y fondo de comercio comprados en los años buenos.
Los hechos del lado positivo también son reales: el flujo de caja libre está cerca de máximos, la deuda financiera neta se ha reducido un 36 % desde 2023, la red de tiendas y la plantilla se están ajustando, el primer semestre de 2026 volvió a crecer en términos orgánicos con aceleración en el segundo trimestre, tres de las cinco divisiones crecieron a buen ritmo y la distribución selectiva está en su mejor momento en años.
Y el precio ha hecho la mitad del trabajo. A 379,50 euros, LVMH renta un 5,78 % de beneficio y un 3,43 % de dividendo, cotiza a 17,3 veces beneficios y a 8,7 veces valor de empresa sobre EBITDA. Es la valoración más baja de la última década y, en los múltiplos sobre caja, con diferencia.
La pregunta, entonces, no es si LVMH es una buena empresa —lo es— ni si está barata frente a su propia historia —lo está—. La pregunta es si 22 euros de beneficio por acción son el nuevo punto de partida o una parada en una caída más larga. Si son el suelo, el precio de hoy compra una de las mejores carteras de marcas del mundo a un múltiplo de empresa industrial. Si no lo son, 17 veces un beneficio que sigue bajando no es ninguna ganga.
Los datos disponibles a 1 de octubre de 2026 no cierran esa pregunta. Lo que sí permiten es enmarcarla con honestidad: el deterioro es real y está medido, la estabilización ha empezado pero lleva solo un semestre, el dividendo está seguro aunque parado, y el balance aguanta cualquiera de los dos escenarios sin dificultad.
Como en todos los informes de esta serie, aquí no hay recomendación. Hay un negocio excelente atravesando su peor racha en quince años, una valoración que ha dejado de descontar la perfección, y un lector que decide.
Enlaces
Web corporativa y relación con inversores
| Recurso | Enlace |
|---|---|
| Web corporativa del grupo | https://www.lvmh.com/ |
| Web corporativa en español | https://www.lvmh.com/es/ |
| Área de relación con inversores | https://www.lvmh.com/en/investors |
| La acción LVMH y el dividendo | https://www.lvmh.com/en/investors/lvmh_share |
| Publicaciones y resultados | https://www.lvmh.com/en/publications |
| Calendario financiero | https://www.lvmh.com/en/investors/financial-calendar |
| Gobierno corporativo | https://www.lvmh.com/en/governance |
| Las casas del grupo | https://www.lvmh.com/en/houses |
| Compromiso medioambiental y social (LIFE 360) | https://www.lvmh.com/en/engage |
Documentación más importante
Regulador y mercado
| Recurso | Enlace |
|---|---|
| Autorité des Marchés Financiers (regulador francés) | https://www.amf-france.org/ |
| Ficha del valor en Euronext | https://live.euronext.com/en/product/equities/FR0000121014-XPAR |
| Boletín de anuncios legales obligatorios (BALO) | https://www.journal-officiel.gouv.fr/pages/balo/ |
Fuentes de datos utilizadas en el análisis
| Fuente | Enlace |
|---|---|
| StockAnalysis.com — ficha del valor | https://stockanalysis.com/quote/epa/MC/ |
| StockAnalysis.com — estados financieros | https://stockanalysis.com/quote/epa/MC/financials/ |
| StockAnalysis.com — ratios | https://stockanalysis.com/quote/epa/MC/financials/ratios/ |
| StockAnalysis.com — histórico de dividendos | https://stockanalysis.com/quote/epa/MC/dividend/ |
| MarketScreener — cotización y consenso | https://www.marketscreener.com/quote/stock/LVMH-4669/consensus/ |
Nota metodológica
Fechas de corte. Los datos de mercado corresponden al 1 de octubre de 2026, con la acción en 379,50 euros. Los datos financieros corresponden al ejercicio cerrado el 31 de diciembre de 2025 y, en la columna «UDM» (últimos doce meses), al periodo de doce meses cerrado el 30 de junio de 2026, que incorpora el primer semestre de 2026 publicado el 29 de julio.
Fuentes. La serie financiera histórica procede de las descargas de StockAnalysis.com (resumen, cuenta de resultados, balance, estado de flujos de efectivo, ratios, histórico de dividendos e histórico de cotizaciones). El resultado operativo recurrente, el resultado operativo recurrente por división, el flujo de caja libre operativo, la deuda financiera neta, el crecimiento orgánico, el reparto geográfico, el número de tiendas y la plantilla proceden de los comunicados y documentos oficiales de LVMH de cada ejercicio, no de datos reelaborados.
Discrepancias entre fuentes, y qué se ha usado.
- Resultado operativo. LVMH publica dos cifras. El resultado operativo recurrente (17.755 millones en 2025) es el indicador que la compañía destaca. El resultado operativo (17.099 millones) incorpora la línea de «otros ingresos y gastos operativos», que en 2025 restó 656 millones y recoge deterioros de marcas y fondos de comercio y costes de reestructuración; es la cifra que publican los proveedores de datos. Las tablas de este informe usan el recurrente, por ser el oficial de la compañía y el único comparable año a año, y el texto cita el otro cuando procede.
- Deuda neta. LVMH calcula su deuda financiera neta excluyendo los pasivos por arrendamiento de la norma NIIF 16 y los compromisos de compra de participaciones minoritarias: 6.857 millones a cierre de 2025 y 8.245 a 30 de junio de 2026. Los proveedores de datos incluyen los arrendamientos: 27.567 y 24.544 millones. Ambas cifras aparecen en la tabla 12, identificadas, y el texto dice siempre cuál usa. La serie oficial, al no existir pasivos por arrendamiento en balance antes de 2019, es homogénea en todo el periodo.
- Flujo de caja libre. La definición general (flujo de explotación menos inversiones operativas) da 14.307 millones en 2025. La definición propia de LVMH, «flujo de caja libre de explotación», resta además la devolución del principal de los arrendamientos y da 11.333 millones. Se muestran las dos. La definición de la compañía incorpora los arrendamientos desde 2019, de modo que los ejercicios 2015-2018 no son homogéneos con los posteriores; se advierte en la tabla.
- Deuda financiera neta de 2017. LVMH publicó 7.178 millones en el comunicado de enero de 2018 y 7.153 millones como comparativo en el de enero de 2019. Se usa la segunda, por ser la reexpresada; no se ha localizado la explicación del ajuste.
- Margen operativo recurrente de 2015 y 2022. Son el cociente entre el resultado operativo recurrente y los ingresos publicados, porque la compañía no los enunció expresamente esos dos años. Los demás están publicados.
- Ingresos de «otras actividades y eliminaciones» de 2024. Los documentos financieros de 2025 publican 504 millones en la página de cifras clave y 503 en el comentario de la cuenta de resultados. Se usa 504.
- Capitalización bursátil. Se calcula como 495.811.080 acciones —las existentes a 30 de junio de 2026, según el informe semestral— por la cotización de 379,50 €. La serie histórica de capitalización y valor de empresa de la tabla 19 procede del fichero de ratios de StockAnalysis, que utiliza su propio recuento de acciones; las diferencias son inferiores al 0,5 %.
- Valor de empresa. Calculado como capitalización más deuda neta incluidos arrendamientos más intereses minoritarios, que es el criterio de la fuente de datos, para que la cifra de hoy sea comparable con la serie histórica.
- Precio de cierre. 379,50 € es el último precio registrado en la descarga de cotizaciones para la sesión del 1 de octubre de 2026; el último cierre plenamente confirmado es el de 390,00 € del 30 de septiembre. Se usa el primero por coherencia con el resto de los datos, que proceden de la misma fuente.
- Ficheros de origen. Uno de los dos ficheros descargados con el nombre «cash flow statement» contiene en realidad el balance consolidado. Se ha utilizado como tal tras verificar que la identidad activo = pasivo + patrimonio neto se cumple en todos los ejercicios.
Huecos reconocidos. La plantilla del grupo a cierre de 2015 y 2016 figura únicamente en el capítulo de recursos humanos de los documentos de referencia de esos ejercicios, que no se han podido consultar; las celdas correspondientes de la tabla 8 quedan sin cumplimentar en lugar de estimarse. El reparto geográfico de ingresos en euros solo está disponible desde 2021, porque LVMH lo publica en la nota de segmentos de las cuentas consolidadas y no en los documentos de ejercicios anteriores a los que se ha tenido acceso; para toda la serie 2015-2025 se ofrece el reparto en porcentaje, que sí publica la compañía.
Convenciones. Todas las cifras monetarias están en euros y los importes de las tablas financieras, en millones de euros salvo indicación en contrario. Los números siguen el formato español: punto para los miles y coma para los decimales. El dividendo se imputa al ejercicio con cargo al cual se acuerda, no al año natural en que se paga. Las rentabilidades sobre el capital se calculan sobre saldos medios del periodo, salvo el primer año de la serie, que usa el saldo final.
Aviso legal
Este documento tiene carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero, fiscal ni jurídico, ni una recomendación de compra, venta o mantenimiento de valores, ni una oferta o invitación a realizar operación alguna.
La información procede de fuentes consideradas fiables, principalmente la documentación pública de LVMH Moët Hennessy Louis Vuitton SE y los proveedores de datos StockAnalysis.com y MarketScreener, pero no se garantiza su exactitud ni su integridad. Los datos pueden contener errores y quedan desactualizados con rapidez: las cotizaciones y los múltiplos de valoración cambian a diario.
Las rentabilidades pasadas no garantizan rentabilidades futuras. Invertir en acciones conlleva riesgo de pérdida, incluida la pérdida total del capital invertido. Las estimaciones de analistas citadas son de terceros y no reflejan la opinión del autor. Cualquier proyección o escenario incluido en este análisis es un ejercicio ilustrativo, no una previsión.
El lector debe realizar su propio análisis y, en su caso, consultar con un asesor financiero debidamente registrado antes de tomar cualquier decisión de inversión. El autor no asume responsabilidad alguna por las decisiones que se adopten a partir de este documento.