Hermès International SCA (Euronext París: RMS)
El artesano que cotiza en bolsa
Análisis fundamental · Datos de mercado a 30 de septiembre de 2026 · Datos financieros cerrados a 30 de junio de 2026
Ficha rápida
Tabla 1. Ficha rápida de la compañía
| Concepto | Dato |
|---|---|
| Denominación social | Hermès International SCA |
| Forma jurídica | Sociedad en comandita por acciones (société en commandite par actions) |
| Mercado y símbolo | Euronext París · RMS |
| Código ISIN | FR0000052292 |
| Índices | CAC 40 · Euro Stoxx 50 |
| Sede social | 24, rue du Faubourg Saint-Honoré, 75008 París (Francia) |
| Fundación | 1837 |
| Salida a bolsa | 3 de junio de 1993 |
| Gerentes | Axel Dumas y Émile Hermès SAS (representada por Henri-Louis Bauer) |
| Presidente del Consejo de Supervisión | Éric de Seynes |
| Sector | Artículos de lujo |
| Divisa de presentación | Euro |
| Ejercicio fiscal | Cierra el 31 de diciembre |
| Acciones emitidas | 105.569.412 (nominal de 0,51 €) |
| Capital social | 53.840.400,12 € |
| Derechos de voto teóricos (31/12/2025) | 179.250.591 |
| Cotización (30 de septiembre de 2026) | 1.336,50 € |
| Capitalización bursátil | 141.094 millones de € |
| Valor de empresa | 131.068 millones de € |
| Rango de 52 semanas | 1.298,50 € – 2.300,00 € |
| Ingresos (últimos doce meses) | 16.131 millones de € |
| Beneficio por acción diluido (últimos doce meses) | 43,00 € |
| PER (últimos doce meses) | 31,1x |
| Dividendo ordinario con cargo a 2025 | 18,00 € |
| Rentabilidad por dividendo | 1,35 % |
| Caja neta (30/06/2026, definición de la empresa) | 12.310 millones de € |
| Plantilla (30/06/2026) | 27.107 personas |
| Red de tiendas (31/12/2025) | 294 tiendas exclusivas en 45 países |
| Próxima publicación | Ingresos del tercer trimestre de 2026: 22 de octubre de 2026 |
Por qué Hermès y por qué ahora
Hay empresas que uno estudia durante años sin llegar nunca a comprarlas, porque el precio jamás cede. Hermès ha sido, durante una década larga, el ejemplo de manual: una compañía con márgenes que parecen errores de cálculo, sin deuda, controlada por una familia que lleva seis generaciones al frente y que cotizaba a cuarenta, cincuenta y hasta sesenta y seis veces beneficios. Comprarla exigía pagar por adelantado quince años de crecimiento perfecto.
Entre el 31 de diciembre de 2025 y el 30 de septiembre de 2026, la acción ha pasado de 2.122,00 € a 1.336,50 €. Un 37,0 % menos. Desde el máximo de las últimas cincuenta y dos semanas, 2.300,00 €, la caída es del 41,9 %. En nueve meses el mercado ha borrado unos 83.000 millones de euros de capitalización de la compañía de lujo más rentable del mundo.
Conviene entender qué ha pasado y qué no ha pasado. Lo que no ha pasado es un desplome del negocio. En 2025 Hermès facturó 16.002 millones de euros, un 8,9 % más a tipos de cambio constantes, con un margen operativo recurrente del 41,0 %, el segundo más alto de su historia tras el 42,1 % de 2023. En el primer semestre de 2026 ingresó 8.163 millones, un 6,1 % más a tipos constantes, manteniendo ese 41,0 % de margen, y generó un flujo de caja libre ajustado de 2.182 millones, un 18 % más que un año antes. La caja neta ha subido a 12.310 millones de euros. No hay deterioro operativo.
Lo que sí ha pasado es, en esencia, tres cosas a la vez. La primera: el crecimiento se ha normalizado. Hermès creció un 41,8 % a tipos constantes en 2021 y un 23,4 % en 2022; ahora crece a un dígito alto. La segunda: el euro se ha apreciado y las divisas han restado más de 360 millones de euros a los ingresos del primer semestre, de modo que el crecimiento publicado se queda en un escuálido 1,6 %. La tercera, y probablemente la más importante: el mercado está reajustando a la baja el múltiplo que está dispuesto a pagar por todo el sector del lujo, y Hermès, que era la que cotizaba más cara, es la que más tiene que caer para volver a la media.
El resultado es que hoy Hermès cotiza a 31,1 veces beneficios frente a una media de 48,4 veces en los últimos diez años, y a 28,8 veces su valor de empresa sobre flujo de caja libre frente a una media de 46,9 veces. Es, con diferencia, la valoración más baja de la década. Eso no la convierte automáticamente en barata: 31 veces beneficios sigue siendo un múltiplo exigente en términos absolutos, y la rentabilidad del beneficio, el 3,22 %, continúa por debajo del 4 % que este análisis considera deseable. Pero por primera vez en mucho tiempo la conversación deja de ser «es imposible» y pasa a ser «a qué precio».
Este informe intenta responder a esa pregunta sin adornos: cómo gana dinero Hermès, por qué sus márgenes son los que son, hasta qué punto son sostenibles, qué está pasando realmente en Asia, qué dividendo cabe esperar y qué hay que creerse para que el precio de hoy tenga sentido.
Cómo gana dinero Hermès, explicado desde cero
Hermès vende objetos caros fabricados despacio y en cantidades deliberadamente insuficientes.
Esa frase, que suena a eslogan, es literalmente el modelo de negocio y conviene desmenuzarla, porque explica casi todos los números del informe.
Vende objetos caros. El producto emblemático, el bolso Birkin o el Kelly de piel, cuesta entre diez mil y varias decenas de miles de euros. El pañuelo de seda ronda los cuatrocientos. Un reloj H08, unos pocos miles. Pero lo relevante no es el precio absoluto, sino el margen: el coste de las ventas representa el 28,9 % de los ingresos, de forma que a Hermès le queda un margen bruto del 71,1 %. De cada 100 euros que factura, 71 sobreviven al coste del material y de la mano de obra directa.
Fabricados despacio. Hermès produce el 55 % de sus objetos en talleres propios o exclusivos. A cierre de 2025 tenía 79 emplazamientos de producción y formación, de los cuales 63 en Francia, y 24 talleres de marroquinería; el vigesimoquinto, en Loupes (Gironda), abrió en abril de 2026. La marroquinería sigue una regla casi monástica: un artesano, un bolso, de principio a fin. Esto hace que la capacidad de producción no se pueda ampliar comprando una máquina: hay que abrir un taller, contratar un par de cientos de artesanos y formarlos. Hermès tiene doce Écoles Hermès des savoir-faire repartidas por Francia y cuatro certificaciones profesionales propias, incluido un título oficial de marroquinería, precisamente porque la escasez de artesanos es su verdadero cuello de botella.
En cantidades deliberadamente insuficientes. Esta es la parte que diferencia a Hermès de cualquier otra marca de lujo. La compañía podría vender más bolsos de los que vende. Decide no hacerlo. La consecuencia es que existen listas de espera, que el producto conserva valor en el mercado de segunda mano —a menudo por encima del precio de tienda— y que Hermès puede subir precios todos los años sin perder clientes. El crecimiento de Hermès es, en buena parte, crecimiento de precio sobre un volumen que la propia empresa raciona.
A eso se añade un cuarto elemento, menos visible pero decisivo: la distribución es propia. Hermès vendía a través de 294 tiendas exclusivas en 45 países a cierre de 2025, y lleva años recomprando o cerrando puntos de venta operados por terceros: de 97 concesionarios en 2016 se ha pasado a 60 en 2025. El dato llamativo es que la red de tiendas no ha crecido en diez años —307 en 2015, 294 en 2025— mientras los ingresos se multiplicaban por 3,3. Cada tienda facturaba 15,8 millones de euros en 2015; en 2025 factura 54,4 millones. Hermès no crece abriendo tiendas: crece vendiendo más en las que ya tiene, ampliándolas y quedándose con el margen minorista que antes se llevaba un distribuidor.
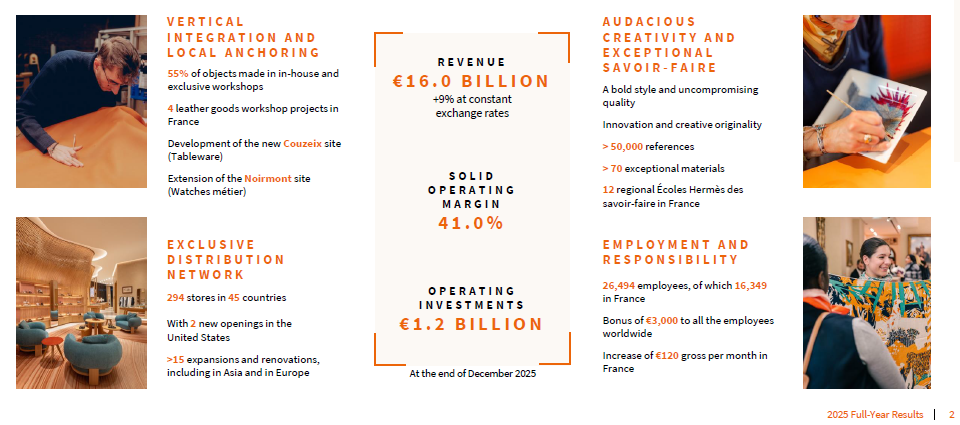
Para el inversor, la consecuencia práctica de todo esto es que Hermès no se parece a una empresa de consumo. Se parece más a un activo escaso con derechos de explotación perpetuos. No necesita publicidad masiva —gasta un 3,9 % de los ingresos en comunicación—, no necesita deuda, no necesita adquisiciones y no tiene que defender cuota de mercado. Su limitación es física: cuántas manos tiene.
Los dieciséis métiers: qué vende y en qué proporción
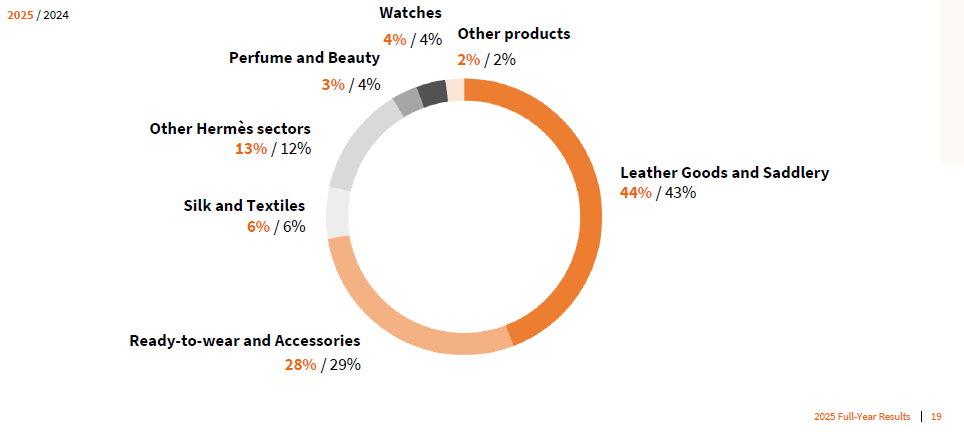
Hermès organiza su producción en dieciséis métiers u oficios, que a efectos de información financiera se agrupan en siete líneas. La distribución está muy concentrada.
Tabla 11. Ingresos por métier: 2015, 2020 y 2025 (millones de euros)
| Métier | 2015 | 2020 | 2025 | Peso en 2025 | Crecimiento anual 2015-2025 |
|---|---|---|---|---|---|
| Marroquinería y artículos de montar | 2.274 | 3.209 | 7.070 | 44,2 % | 12,0 % |
| Confección y accesorios | 1.101 | 1.409 | 4.525 | 28,3 % | 15,2 % |
| Otros sectores Hermès | 332 | 643 | 2.055 | 12,8 % | 20,0 % |
| Seda y textiles | 521 | 452 | 964 | 6,0 % | 6,3 % |
| Relojería | 163 | 196 | 549 | 3,4 % | 12,9 % |
| Perfume y belleza | 241 | 263 | 489 | 3,1 % | 7,3 % |
| Otros productos | 208 | 218 | 349 | 2,2 % | 5,3 % |
| Total | 4.841 | 6.389 | 16.002 | 100,0 % | 12,7 % |
La marroquinería, que incluye los bolsos y todo el universo ecuestre del que nació la casa en 1837, representa el 44,2 % de los ingresos y es, además, el que más crece: un 12,0 % anual compuesto en diez años, y un 9,8 % a tipos constantes en el primer semestre de 2026, acelerando en el segundo trimestre. Es el corazón del negocio y el que fija el ritmo de todo lo demás, porque es el que exige abrir talleres.
La segunda línea, confección y accesorios, ha crecido todavía más rápido —un 15,2 % anual— hasta el 28,3 % de los ingresos. Es la demostración de que la capacidad de atracción de la marca se transfiere: un cliente que no consigue el bolso compra la chaqueta, el cinturón o los zapatos.
En el extremo opuesto hay dos métiers que están retrocediendo. Perfume y belleza cayó un 7,6 % a tipos constantes en 2025 y otro 4,5 % en el primer semestre de 2026. Relojería cayó un 1,5 % en 2025 y se quedó plana en el semestre. Juntos suponen solo el 6,5 % de los ingresos, de modo que el impacto agregado es menor, pero conviene no esconderlo: son las dos áreas donde Hermès compite en mercados más abiertos y donde su poder de fijación de precios es más débil. En relojería, además, el sector suizo entero atraviesa un bache.
La serie completa, año a año, permite ver la transformación con más detalle:
Tabla 12. Serie completa de ingresos por métier (millones de euros)
| Ejercicio | Marroq. | Confección | Otros Hermès | Seda | Relojería | Perfume | Otros prod. |
|---|---|---|---|---|---|---|---|
| 2015 | 2.274 | 1.101 | 332 | 521 | 163 | 241 | 208 |
| 2016 | 2.604 | 1.099 | 336 | 515 | 158 | 262 | 228 |
| 2017 | 2.800 | 1.181 | 365 | 534 | 158 | 287 | 223 |
| 2018 | 2.976 | 1.310 | 425 | 537 | 169 | 312 | 238 |
| 2019 | 3.414 | 1.574 | 525 | 592 | 193 | 326 | 258 |
| 2020 | 3.209 | 1.409 | 643 | 452 | 196 | 263 | 218 |
| 2021 | 4.091 | 2.219 | 1.001 | 669 | 337 | 385 | 279 |
| 2022 | 4.963 | 3.152 | 1.371 | 842 | 519 | 448 | 306 |
| 2023 | 5.547 | 3.879 | 1.653 | 932 | 611 | 492 | 313 |
| 2024 | 6.457 | 4.405 | 1.909 | 950 | 577 | 535 | 337 |
| 2025 | 7.070 | 4.525 | 2.055 | 964 | 549 | 489 | 349 |
| UDM | 7.253 | 4.468 | 2.064 | 986 | 537 | 474 | 349 |
«Marroquinería y artículos de montar» incluye bolsos, marroquinería pequeña, equipaje y todo el universo ecuestre. «Otros sectores Hermès» agrupa la joyería y el universo del hogar. «Otros productos» recoge la producción para marcas ajenas al grupo (estampado textil, curtidos) y las filiales John Lobb, Saint-Louis y Puiforcat.
Dónde vende: la geografía del lujo
Tabla 13. Ingresos por zona geográfica, 2015-2025 (millones de euros, ventas por destino)
| Ejercicio | Francia | Europa excl. Fr. | Japón | Asia-Pac. excl. Jp. | América | Otros (O. Medio) |
|---|---|---|---|---|---|---|
| 2015 | 683,8 | 905,8 | 600,2 | 1.694,0 | 884,1 | 73,2 |
| 2016 | 719,2 | 963,7 | 724,1 | 1.777,8 | 940,8 | 76,7 |
| 2017 | 754,9 | 1.044,1 | 716,6 | 1.946,0 | 995,8 | 91,8 |
| 2018 | 802,2 | 1.106,5 | 748,3 | 2.142,4 | 1.058,6 | 108,1 |
| 2019 | 867,3 | 1.201,9 | 864,0 | 2.589,6 | 1.240,7 | 120,0 |
| 2020 | 619,6 | 953,4 | 833,9 | 2.915,4 | 959,0 | 108,2 |
| 2021 | 838 | 1.303 | 977 | 4.251 | 1.458 | 156 |
| 2022 | 1.064 | 1.536 | 1.101 | 5.556 | 2.138 | 207 |
| 2023 | 1.274 | 1.818 | 1.260 | 6.273 | 2.502 | 299 |
| 2024 | 1.447 | 2.147 | 1.437 | 6.648 | 2.865 | 627 |
| 2025 | 1.575 | 2.362 | 1.591 | 6.702 | 3.075 | 697 |
Cifras tal como las publicó la compañía en el comunicado de resultados de cada ejercicio. Hasta 2020 Hermès informaba con un decimal. El salto de «Otros» entre 2023 y 2024 no responde a un cambio de perímetro geográfico, sino al paso de la distribución mediante concesionarios a filiales propias en Oriente Medio, que incorporó las ventas minoristas a la cuenta consolidada.
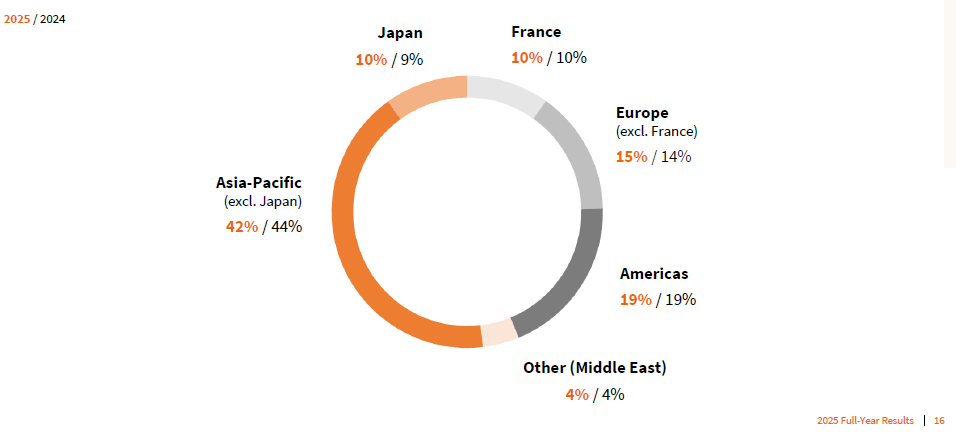
La lectura es inequívoca: Hermès es, en lo esencial, una empresa asiática que fabrica en Francia. Asia en su conjunto aportó 8.293 millones de euros en 2025, el 51,8 % de los ingresos, y Asia-Pacífico excluido Japón por sí sola el 41,9 %. En 2015 esas proporciones eran el 47,4 % y el 35,0 %.
Tabla 14. Peso y crecimiento de cada zona geográfica
| Zona | Peso en 2015 | Peso en 2025 | Crecimiento anual 2015-2025 |
|---|---|---|---|
| Francia | 14,1 % | 9,8 % | 8,7 % |
| Europa (excluida Francia) | 18,7 % | 14,8 % | 10,1 % |
| Japón | 12,4 % | 9,9 % | 10,2 % |
| Asia-Pacífico (excl. Japón) | 35,0 % | 41,9 % | 14,7 % |
| América | 18,3 % | 19,2 % | 13,3 % |
| Otros (Oriente Medio) | 1,5 % | 4,4 % | 25,3 % |
Dos matices importantes antes de sacar conclusiones.
El primero es que Asia-Pacífico se ha frenado. Creció un 4,9 % a tipos constantes en 2025 —y solo un 0,8 % en cifras publicadas— y un 2,4 % en el primer semestre de 2026. Para una zona que creció a doble dígito durante toda la década, es un cambio de régimen. La compañía subraya que la zona siguió creciendo, en particular en la Gran China, y que Corea tuvo un comportamiento excelente. Es cierto, pero también lo es que la mayor fuente de ingresos del grupo ha dejado de ser su motor.
El segundo es que el salto de la zona «Otros» entre 2023 y 2024, de 299 a 627 millones, no es crecimiento orgánico: responde al cambio de modelo en Oriente Medio, donde Hermès pasó de vender a través de concesionarios a consolidar las ventas minoristas de filiales propias. Quien compare ese +109,7 % con el resto de la tabla se llevará una impresión equivocada. En el primer semestre de 2026, además, la zona cayó un 4,2 % a tipos constantes por el entorno geopolítico.
Lo que sí está tirando ahora es lo que antes era secundario. América creció un 12,4 % a tipos constantes en 2025 y un 15,3 % en el primer semestre de 2026, el mejor comportamiento del grupo. Japón creció un 14,1 % y un 11,0 % respectivamente. Europa excluida Francia, un 11,3 % y un 8,8 %. El relevo geográfico está funcionando: mientras Asia se enfría, el resto del mundo compensa. Esa es, probablemente, la noticia más tranquilizadora del expediente y la que más contrasta con el comportamiento de la cotización.
La transformación de la última década
Hermès ya era una gran empresa en 2015. Lo que ha pasado desde entonces es una mejora simultánea de tamaño, margen y calidad del balance que tiene pocos precedentes.
Los ingresos se han multiplicado por 3,3, de 4.841 a 16.002 millones de euros, un 12,7 % anual compuesto. Esa cifra coincide exactamente con la que publica la propia compañía en su presentación de resultados de 2025.
El margen operativo recurrente ha pasado del 31,8 % al 41,0 %, es decir, 9,2 puntos de mejora. Esto es lo verdaderamente extraordinario. Una empresa que ya ganaba 32 céntimos de margen operativo por euro facturado ha conseguido llevarlos a 41. El mecanismo tiene tres patas: subidas de precio por encima de la inflación de costes, apalancamiento operativo sobre una estructura comercial que apenas crece en número de puntos de venta, y la internalización progresiva de la distribución.
El beneficio por acción se ha multiplicado por 4,7, de 9,26 a 43,07 euros, un 16,6 % anual. Creció más deprisa que los ingresos porque el margen se expandió, no porque se redujera el número de acciones.
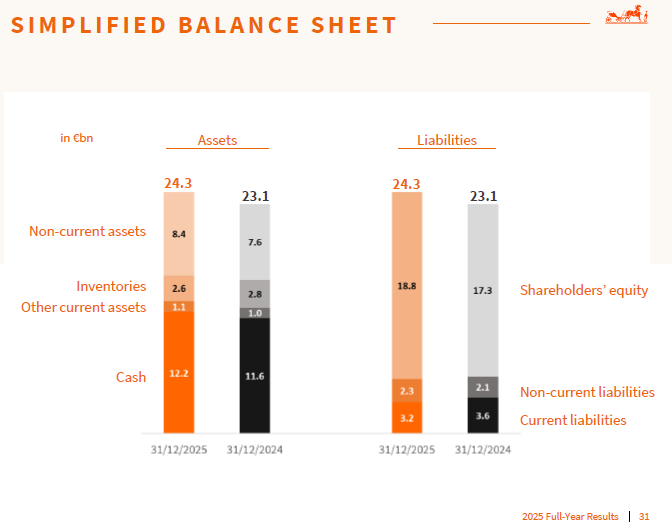
El balance se ha convertido en una caja fuerte. La tesorería ha pasado de 1.589 a 12.310 millones de euros y representa hoy el 49,6 % del activo total. El patrimonio neto supone el 76,7 % del balance. Hermès no tiene deuda financiera: los 2.284 millones que aparecen como «deuda total» son, casi en su totalidad, pasivos por arrendamiento de las tiendas, reconocidos en balance desde que se aplica la norma NIIF 16.
La plantilla se ha más que duplicado, de 12.244 a 26.494 personas, y a 30 de junio de 2026 ya son 27.107. Hermès ha creado cerca de 6.200 empleos en tres años, de los que más de 3.500 en Francia, y estima que por cada puesto creado en la casa se generan 5,4 en el tejido productivo francés.
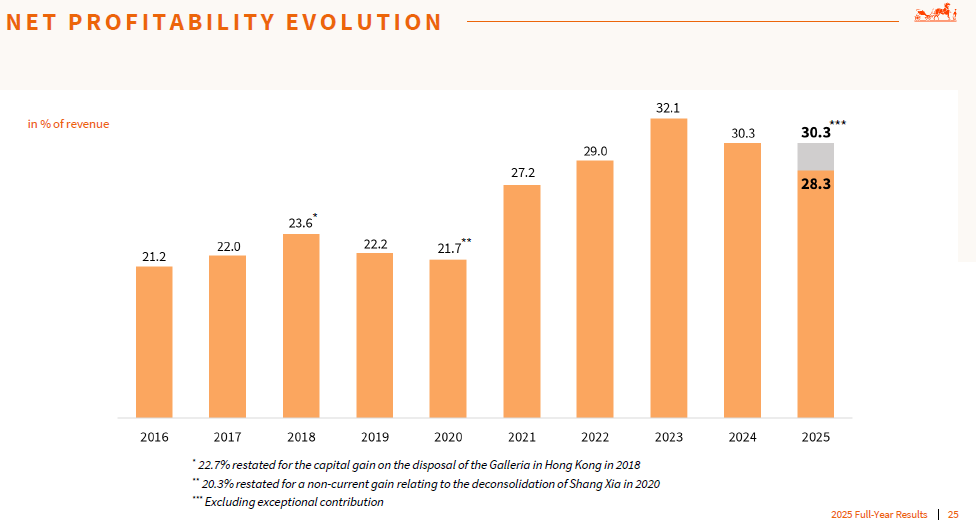
Dos excepciones al relato ascendente, por honestidad. En 2020 los ingresos cayeron un 7,2 % y el margen operativo se hundió al 32,4 % por el cierre de tiendas durante la pandemia; el resultado neto publicado de ese año incluye además una plusvalía por la desconsolidación de Shang Xia, de modo que el margen neto comparable fue del 20,3 % y no del 21,7 %. Y en 2018 el margen neto publicado, del 23,6 %, incluía la plusvalía por la venta del edificio Galleria en Hong Kong; sin ella, el 22,7 %.
Cuadro de mando financiero
La cuenta de resultados
Tabla 2. Cuenta de resultados, 2015-2025 y últimos doce meses (millones de euros)
| Ejercicio | Ingresos | Beneficio bruto | Rtdo. operativo recurrente | EBITDA | Bº neto atribuible | BPA diluido (€) |
|---|---|---|---|---|---|---|
| 2015 | 4.841 | 3.198 | 1.541 | 1.719 | 973 | 9,26 |
| 2016 | 5.202 | 3.520 | 1.696 | 1.898 | 1.100 | 10,47 |
| 2017 | 5.549 | 3.890 | 1.922 | 2.123 | 1.222 | 11,62 |
| 2018 | 5.966 | 4.174 | 2.128 | 2.534 | 1.406 | 13,40 |
| 2019 | 6.883 | 4.758 | 2.339 | 2.787 | 1.528 | 14,55 |
| 2020 | 6.389 | 4.376 | 2.073 | 2.587 | 1.385 | 13,21 |
| 2021 | 8.982 | 6.402 | 3.530 | 4.093 | 2.445 | 23,30 |
| 2022 | 11.602 | 8.213 | 4.697 | 5.427 | 3.367 | 32,09 |
| 2023 | 13.427 | 9.708 | 5.650 | 6.422 | 4.311 | 41,12 |
| 2024 | 15.170 | 10.660 | 6.150 | 6.994 | 4.603 | 43,87 |
| 2025 | 16.002 | 11.379 | 6.569 | 7.495 | 4.524 | 43,07 |
| UDM | 16.131 | 11.508 | 6.593 | 7.577 | 4.516 | 43,00 |
UDM: últimos doce meses cerrados el 30 de junio de 2026. El resultado operativo recurrente es el indicador que sigue la dirección de Hermès; en 2024 y 2025 coincide con el resultado operativo porque no hubo partidas no recurrentes.
Aquí aparece el primer dato incómodo del informe, y conviene subrayarlo en vez de esconderlo: en 2025 el beneficio neto atribuible bajó. Pasó de 4.603 a 4.524 millones de euros, un 1,7 % menos, y el beneficio por acción diluido de 43,87 a 43,07 euros, un 1,8 % menos. Es el primer retroceso del beneficio desde 2020.
La causa no es operativa. El resultado operativo recurrente subió un 6,8 %. Lo que cambió fue el impuesto: Francia aprobó una contribución excepcional sobre los beneficios de las grandes empresas que elevó el tipo impositivo efectivo del 28,7 % al 33,4 %. Excluida esa contribución, el beneficio neto atribuible de 2025 habría sido de 4.855 millones de euros, un 5,5 % más, equivalente al 30,3 % de los ingresos, exactamente el mismo margen neto que en 2024. La propia Hermès presenta las dos cifras y este informe hace lo mismo: la publicada es 4.524 y es la que se usa en todos los ratios; la ajustada es 4.855 y es la que describe mejor la marcha del negocio.
Un apunte metodológico sobre el tipo impositivo, porque las fuentes difieren. La tabla de rentabilidades de este informe calcula un 32,7 % para 2025, mientras que Hermès publica un 33,4 %. La diferencia es de presentación, no de fondo. Hermès declara un impuesto de 2.263 millones de euros y presenta aparte los 47 millones de resultado de las sociedades puestas en equivalencia; el proveedor de datos neta esos 47 millones dentro de la línea del impuesto (2.263 − 47 = 2.216). El denominador, el resultado antes de impuestos, es idéntico en ambos casos: 6.775 millones. Lo que cambia es el numerador. En el texto se usa siempre la cifra oficial de la compañía.
Los márgenes
Tabla 3. Márgenes sobre ingresos, 2015-2025 y últimos doce meses
| Ejercicio | Margen bruto | Margen EBITDA | Margen operativo | Margen neto | Margen de flujo de caja libre |
|---|---|---|---|---|---|
| 2015 | 66,1 % | 35,5 % | 31,8 % | 20,1 % | 20,1 % |
| 2016 | 67,7 % | 36,5 % | 32,6 % | 21,2 % | 24,2 % |
| 2017 | 70,1 % | 38,3 % | 34,6 % | 22,0 % | 25,0 % |
| 2018 | 70,0 % | 42,5 % | 35,7 % | 23,6 % | 27,3 % |
| 2019 | 69,1 % | 40,5 % | 34,0 % | 22,2 % | 23,4 % |
| 2020 | 68,5 % | 40,5 % | 32,4 % | 21,7 % | 18,7 % |
| 2021 | 71,3 % | 45,6 % | 39,3 % | 27,2 % | 32,0 % |
| 2022 | 70,8 % | 46,8 % | 40,5 % | 29,0 % | 31,6 % |
| 2023 | 72,3 % | 47,8 % | 42,1 % | 32,1 % | 25,8 % |
| 2024 | 70,3 % | 46,1 % | 40,5 % | 30,3 % | 26,8 % |
| 2025 | 71,1 % | 46,8 % | 41,1 % | 28,3 % | 26,3 % |
| UDM | 71,3 % | 47,0 % | 40,9 % | 28,0 % | 28,2 % |
El margen neto se calcula sobre el beneficio atribuible a los accionistas de la matriz. El margen EBITDA no es homogéneo a lo largo de toda la serie: la norma NIIF 16 de arrendamientos entró en vigor para Hermès en el ejercicio 2018 y, al reclasificar los alquileres de gasto operativo a amortización, elevó mecánicamente el EBITDA; el salto del 38,3 % al 42,5 % entre 2017 y 2018 es en buena parte contable. Los márgenes bruto, operativo y neto no se ven afectados. Por redondeo, el margen operativo recurrente de 2025 figura aquí como 41,1 % mientras que la compañía publica 41,0 %.
Esta es la tabla que define a Hermès. Un margen bruto del 71,1 % y un margen operativo del 41,0 % no tienen comparación en el sector. Y lo más relevante es que ninguno de los márgenes operativos está deteriorándose: el bruto, 71,3 % en los últimos doce meses, es el segundo mejor de la serie tras el 72,3 % de 2023; el EBITDA ronda el 47 %, y el margen de flujo de caja libre, 28,2 %, es el más alto desde 2022.
El único que ha retrocedido es el margen neto, del 30,3 % al 28,3 %, y ya sabemos por qué: el impuesto francés. Ajustado, sería del 30,3 %.
Una advertencia necesaria para leer la serie larga: la norma NIIF 16 de arrendamientos entró en los estados financieros de Hermès en el ejercicio 2018, y al llevar los alquileres de las tiendas de gasto operativo a amortización elevó mecánicamente el EBITDA y su margen. El salto del margen EBITDA del 38,3 % de 2017 al 42,5 % de 2018 es en buena parte contable, no económico. Lo mismo afecta a la tasa de crecimiento del EBITDA a diez años de la tabla 15 y a la comparación histórica del múltiplo valor de empresa sobre EBITDA de la tabla 10. Los márgenes bruto, operativo y neto no se ven afectados.
Merece la pena detenerse en una cifra que suele pasar desapercibida: la partida «otros ingresos y gastos» ha subido del 6,2 % al 6,9 % de los ingresos entre 2024 y 2025. Ahí es donde Hermès contabiliza las amortizaciones de los derechos de uso de las tiendas y buena parte de los costes de las nuevas capacidades productivas. Es el coste de abrir talleres y agrandar tiendas, y seguirá subiendo mientras el plan de inversión continúe. La compañía lo está absorbiendo sin que el margen operativo baje, pero es la presión a vigilar.
El crecimiento, la plantilla y la red
Tabla 4. Crecimiento de los ingresos, efecto divisa, plantilla y red de tiendas
| Ejercicio | Ingresos (M€) | Crecimiento publicado | A tipos constantes | Efecto divisa | Plantilla | Tiendas exclusivas |
|---|---|---|---|---|---|---|
| 2015 | 4.841 | 17,5 % | 8,1 % | +9,4 p.p. | 12.244 | 307 |
| 2016 | 5.202 | 7,5 % | 7,4 % | +0,1 p.p. | 12.834 | 307 |
| 2017 | 5.549 | 6,7 % | 8,6 % | -1,9 p.p. | 13.483 | 304 |
| 2018 | 5.966 | 7,5 % | 10,4 % | -2,9 p.p. | 14.284 | 310 |
| 2019 | 6.883 | 15,4 % | 12,4 % | +3,0 p.p. | 15.417 | 311 |
| 2020 | 6.389 | -7,2 % | -6,0 % | -1,2 p.p. | 16.600 | 306 |
| 2021 | 8.982 | 40,6 % | 41,8 % | -1,2 p.p. | 17.595 | no publicado |
| 2022 | 11.602 | 29,2 % | 23,4 % | +5,8 p.p. | 19.686 | 300 |
| 2023 | 13.427 | 15,7 % | 20,6 % | -4,9 p.p. | 22.879 | 294 |
| 2024 | 15.170 | 13,0 % | 14,7 % | -1,7 p.p. | 25.185 | 293 |
| 2025 | 16.002 | 5,5 % | 8,9 % | -3,4 p.p. | 26.494 | 294 |
| UDM | 16.131 | 2,7 % | +6,1 % (1S 2026) | — | 27.107 | — |
El crecimiento a tipos de cambio constantes aplica a cada divisa el tipo medio del periodo anterior; es el indicador que la compañía considera representativo de su actividad y el que mejor describe la marcha real del negocio. Ambas columnas proceden de la tabla de ingresos por zona geográfica del comunicado de resultados de cada ejercicio; el efecto divisa es la diferencia aritmética entre las dos y es cálculo propio, no cifra publicada. En la fila de los últimos doce meses, el crecimiento publicado compara con los doce meses anteriores y el dato a tipos constantes es el del primer semestre de 2026, único periodo para el que la compañía lo calcula; la plantilla es la de 30 de junio de 2026 y el número de tiendas solo se publica a cierre de ejercicio. El número de tiendas de 2021 no figura en el comunicado ni en la presentación de resultados de ese año y no se ha podido verificar en otra fuente oficial, por lo que se deja sin cumplimentar en lugar de estimarse. La serie de plantilla no es del todo homogénea: en 2024 Hermès cambió el criterio de cómputo para adaptarlo a la normativa europea de información de sostenibilidad, de modo que parte del salto entre 2023 y 2024 es metodológico.
Esta tabla merece una lectura detenida, porque explica buena parte de la volatilidad de la acción. El crecimiento publicado y el crecimiento real rara vez coinciden. En 2015 Hermès presumió de un +17,5 %, pero a tipos de cambio constantes había crecido un 8,1 %: nueve puntos y medio de aquel crecimiento fueron regalo del euro débil. En 2023 ocurrió lo contrario: el negocio creció un 20,6 % y el mercado leyó un 15,7 %. En 2025, un 8,9 % convertido en 5,5 %. Y en el primer semestre de 2026, un 6,1 % convertido en 1,6 %.
Dado que Hermès ingresa en yenes, dólares, yuanes y dólares de Hong Kong, y fabrica casi todo en euros y francos suizos, el tipo de cambio es un acompañante permanente. En los once ejercicios de la serie el efecto divisa ha oscilado entre +9,4 y −4,9 puntos porcentuales. A largo plazo tiende a compensarse; a corto plazo mueve la cotización. Quien analice Hermès trimestre a trimestre con la cifra publicada estará midiendo, en buena medida, el mercado de divisas.
La otra lectura de la tabla ya se ha apuntado: la plantilla se ha duplicado largamente y la red de tiendas no ha crecido. Hermès ha metido catorce mil personas en el negocio y las ha puesto, sobre todo, a fabricar, no a vender.
El flujo de caja
Tabla 5. Flujo de caja, 2015-2025 y últimos doce meses (millones de euros)
| Ejercicio | Flujo de explotación | Inversiones | Flujo de caja libre | FCL ajustado (criterio Hermès) | FCL por acción (€) | Conversión FCL/beneficio |
|---|---|---|---|---|---|---|
| 2015 | 1.186 | 213 | 972 | 972 | 9,25 | 100,0 % |
| 2016 | 1.474 | 215 | 1.259 | 1.259 | 11,97 | 114,4 % |
| 2017 | 1.606 | 216 | 1.390 | 1.390 | 13,21 | 113,8 % |
| 2018 | 1.940 | 312 | 1.628 | 1.628 | 15,52 | 115,8 % |
| 2019 | 2.087 | 478 | 1.609 | 1.406 | 15,32 | 105,3 % |
| 2020 | 1.642 | 448 | 1.194 | 995 | 11,38 | 86,2 % |
| 2021 | 3.405 | 532 | 2.873 | 2.661 | 27,37 | 117,5 % |
| 2022 | 4.184 | 518 | 3.666 | 3.405 | 34,94 | 108,9 % |
| 2023 | 4.328 | 859 | 3.469 | 3.192 | 33,09 | 80,5 % |
| 2024 | 5.139 | 1.067 | 4.072 | 3.767 | 38,81 | 88,5 % |
| 2025 | 5.374 | 1.161 | 4.213 | 3.881 | 40,11 | 93,1 % |
| UDM | 5.743 | 1.189 | 4.554 | 4.216 | 43,36 | 100,8 % |
Flujo de caja libre = flujo de explotación menos inversiones operativas. El flujo de caja libre ajustado sigue la definición de Hermès, que resta además la devolución del principal de los pasivos por arrendamiento (norma NIIF 16). Reproduce la cifra oficial de 2024, 3.767 M€, y da 3.881 M€ en 2025 frente a los 3.880 M€ publicados, diferencia de redondeo. La conversión mide qué parte del beneficio se transforma en caja.
Hermès convierte el beneficio en caja con una fidelidad notable: la conversión media de los últimos diez años es del 102,4 %, es decir, genera algo más de un euro de flujo de caja libre por cada euro de beneficio contable. En los últimos doce meses el flujo de caja libre alcanzó 4.554 millones de euros, máximo histórico, y el flujo de caja libre por acción, 43,36 €, también.
El esfuerzo inversor ha subido mucho y es importante entender por qué. Las inversiones operativas han pasado de 213 a 1.161 millones de euros en diez años, del 4,4 % al 7,3 % de las ventas. De los 1.161 millones de 2025, 769 fueron a tiendas y distribución, 226 a producción y 166 a inmuebles y proyectos de grupo. No es capital de mantenimiento: es capacidad futura. Cada taller de marroquinería que abre tarda años en alcanzar su rendimiento pleno, de modo que una parte del gasto de hoy sostiene el crecimiento de dentro de tres o cuatro años.
La compañía utiliza además una métrica propia, el flujo de caja libre ajustado, que resta también la devolución del principal de los arrendamientos de las tiendas. Es una definición más exigente y, francamente, más honesta para un minorista: el alquiler de una tienda es un coste recurrente, no una financiación. En 2025 ascendió a 3.880 millones de euros según la compañía —3.881 según el cálculo de la tabla, diferencia de redondeo— y en los últimos doce meses a 4.216 millones. Este informe muestra ambas cifras.
El balance
Tabla 6. Balance, 2015-2025 y 30 de junio de 2026 (millones de euros)
| Fecha | Activos totales | Patrimonio atribuible | Tesorería | Deuda total (con arrendamientos) | Caja neta (con arrendamientos) | Fondo de comercio | Existencias / ventas |
|---|---|---|---|---|---|---|---|
| 2015 | 5.188 | 3.742 | 1.589 | 42 | 1.548 | 38 | 19,6 % |
| 2016 | 5.999 | 4.382 | 2.329 | 41 | 2.288 | 37 | 17,6 % |
| 2017 | 6.768 | 5.039 | 2.932 | 54 | 2.878 | 33 | 16,2 % |
| 2018 | 8.452 | 5.470 | 3.479 | 1.166 | 2.313 | 16 | 16,2 % |
| 2019 | 9.881 | 6.568 | 4.384 | 1.142 | 3.242 | 16 | 16,5 % |
| 2020 | 11.051 | 7.380 | 4.733 | 1.686 | 3.047 | 42 | 20,2 % |
| 2021 | 13.847 | 9.400 | 6.696 | 1.802 | 4.894 | 42 | 16,1 % |
| 2022 | 17.459 | 12.440 | 9.225 | 1.934 | 7.291 | 0 | 15,3 % |
| 2023 | 20.447 | 15.201 | 10.625 | 2.060 | 8.565 | 72 | 18,0 % |
| 2024 | 23.084 | 17.327 | 11.642 | 2.174 | 9.468 | 228 | 18,4 % |
| 2025 | 24.322 | 18.840 | 12.239 | 2.346 | 9.893 | 180 | 16,1 % |
| UDM | 24.795 | 19.023 | 12.310 | 2.284 | 10.026 | 185 | 16,8 % |
La deuda total incluye los pasivos por arrendamiento reconocidos bajo la norma NIIF 16, que entró en vigor para Hermès en el ejercicio 2018 y explica el salto de 54 a 1.166 millones entre 2017 y 2018. Hermès, en cambio, calcula su posición de tesorería neta sin incluirlos: 12.239 millones a cierre de 2025 y 12.310 millones a 30 de junio de 2026. El fondo de comercio quedó a cero en 2022 y volvió a aparecer en 2023 y 2024 por pequeñas adquisiciones.
Pocos balances hay tan aburridos, en el mejor sentido. A 30 de junio de 2026 Hermès tenía 12.310 millones de euros de tesorería, el 49,6 % de todo su activo, y 12.926 millones de posición de tesorería neta reexpresada, que incluye además las inversiones financieras con vencimiento superior a tres meses. La deuda financiera propiamente dicha son 5 millones de euros. Cinco.
Conviene explicar la doble cifra porque es una de esas discrepancias entre fuentes que hay que aclarar. Hermès calcula su «posición de tesorería neta» sin incluir los pasivos por arrendamiento: 12.239 millones a cierre de 2025 y 12.310 a junio de 2026. Los proveedores de datos financieros, en cambio, suelen restar esos arrendamientos, lo que da una caja neta de 9.893 y 10.026 millones respectivamente. Las dos cifras son correctas; miden cosas distintas. La tabla de este informe utiliza la definición más conservadora —restando los arrendamientos— para no inflar la solidez, y el texto cita la de la compañía cuando se refiere a ella. En cualquiera de las dos versiones, el ratio deuda sobre EBITDA no tiene sentido: Hermès tiene caja neta equivalente a entre 1,3 y 1,6 veces su EBITDA anual, según se incluyan o no los arrendamientos.
Esa caja equivale a 116,61 euros por acción, el 8,7 % de la cotización actual. Descontada del precio, el PER efectivo del negocio baja de 31,1 a 28,4 veces.
El fondo de comercio, 185 millones, es el 0,7 % del activo. Hermès prácticamente no compra empresas: la línea estuvo en cero a cierre de 2022 y lo que hay hoy procede de adquisiciones muy pequeñas de proveedores y talleres. Para un inversor es una buena señal: no hay riesgo de deterioros contables sorpresa ni de crecimiento comprado con prima.
Las existencias merecen un comentario. Representan el 16,1 % de las ventas, y en 2025 bajaron de 2.797 a 2.575 millones de euros pese a que las ventas subieron. Hermès lo atribuye a una gestión eficaz del inventario y a tasas de venta excepcionales de las últimas colecciones. En una empresa de lujo, un inventario que baja mientras las ventas suben es exactamente lo contrario de una señal de alarma.
La rentabilidad del capital
Tabla 7. Rentabilidad del capital, 2015-2025 y últimos doce meses
| Ejercicio | ROE | ROA | ROCE | ROIC | Tipo impositivo efectivo |
|---|---|---|---|---|---|
| 2015 | 26,0 % | 18,8 % | 38,2 % | 45,8 % | 34,6 % |
| 2016 | 27,1 % | 19,7 % | 38,8 % | 52,9 % | 33,0 % |
| 2017 | 25,9 % | 19,2 % | 38,0 % | 58,5 % | 35,1 % |
| 2018 | 26,7 % | 18,5 % | 35,0 % | 54,5 % | 31,7 % |
| 2019 | 25,4 % | 16,7 % | 32,1 % | 48,7 % | 32,4 % |
| 2020 | 19,9 % | 13,3 % | 24,3 % | 37,8 % | 30,1 % |
| 2021 | 29,1 % | 19,7 % | 34,5 % | 56,9 % | 28,6 % |
| 2022 | 30,8 % | 21,6 % | 36,5 % | 70,7 % | 27,1 % |
| 2023 | 31,2 % | 22,8 % | 35,6 % | 70,8 % | 26,0 % |
| 2024 | 28,3 % | 21,3 % | 33,5 % | 61,1 % | 28,0 % |
| 2025 | 25,0 % | 19,2 % | 32,4 % | 52,6 % | 32,7 % |
| UDM | 23,9 % | 18,5 % | 31,1 % | 49,4 % | 32,7 % |
ROE: beneficio atribuible sobre patrimonio medio atribuible. ROA: resultado consolidado sobre activos medios. ROCE: resultado operativo recurrente sobre capital empleado medio (activos totales menos pasivo corriente). ROIC: resultado operativo después de impuestos sobre capital invertido medio, entendido como patrimonio más deuda menos tesorería. El tipo impositivo está calculado como impuesto sobre resultado antes de impuestos según los datos de StockAnalysis, que presenta el resultado de las sociedades puestas en equivalencia fuera del impuesto; la propia Hermès publica 33,4 % en 2025 y 28,7 % en 2024.
Aquí hay que hacer una advertencia metodológica que en otros análisis de esta serie resultaba crítica y que en Hermès, por suerte, no lo es. En compañías como McDonald's, Philip Morris o Altria el patrimonio neto es negativo por la autocartera acumulada, de modo que el ROE —la rentabilidad sobre los fondos propios— carece de sentido y hay que acudir al ROCE y al ROIC. En Hermès el ROE sí es significativo, porque el patrimonio neto atribuible es de 19.023 millones de euros, perfectamente positivo y creciente. Aun así, el informe incluye las tres medidas, porque cada una cuenta algo distinto.
El ROE del 25,0 % en 2025 supera holgadamente el 20 % deseable. Ha bajado desde el 31,2 % de 2023, pero no porque la empresa gane menos: porque el patrimonio crece más deprisa que el beneficio, al acumularse una montaña de caja que no se reparte. Es, paradójicamente, un ROE penalizado por el exceso de solvencia.
El ROCE del 32,4 % mide el resultado operativo sobre el capital empleado y es el indicador más limpio de la calidad del negocio operativo.
El ROIC del 52,6 % es el que de verdad impresiona. Mide el resultado operativo después de impuestos sobre el capital realmente invertido, descontando la caja. Significa que cada euro que Hermès tiene efectivamente puesto en el negocio —talleres, tiendas, existencias— le devuelve más de cincuenta céntimos al año después de impuestos. En 2022 y 2023 superó el 70 %. Es la cifra que justifica el múltiplo que paga el mercado.
Las tasas de crecimiento
Tabla 15. Tasas de crecimiento anual compuesto a cinco y diez años
| Magnitud | 2015 | 2020 | 2025 | CAGR 5 años | CAGR 10 años |
|---|---|---|---|---|---|
| Ingresos (M€) | 4.841 | 6.389 | 16.002 | 20,2 % | 12,7 % |
| EBITDA (M€) | 1.719 | 2.587 | 7.495 | 23,7 % | 15,9 % |
| Resultado operativo recurrente (M€) | 1.541 | 2.073 | 6.569 | 25,9 % | 15,6 % |
| Beneficio neto atribuible (M€) | 973 | 1.385 | 4.524 | 26,7 % | 16,6 % |
| Beneficio por acción diluido (€) | 9,26 | 13,21 | 43,07 | 26,7 % | 16,6 % |
| Flujo de caja libre (M€) | 972 | 1.194 | 4.213 | 28,7 % | 15,8 % |
| Flujo de caja libre por acción (€) | 9,25 | 11,38 | 40,11 | 28,6 % | 15,8 % |
| Dividendo ordinario por acción (€) | 3,35 | 4,55 | 18,00 | 31,7 % | 18,3 % |
| Patrimonio atribuible (M€) | 3.742 | 7.380 | 18.840 | 20,6 % | 17,5 % |
| Activos totales (M€) | 5.188 | 11.051 | 24.322 | 17,1 % | 16,7 % |
CAGR: tasa de crecimiento anual compuesto, es decir, el ritmo medio al que habría crecido la magnitud cada año para pasar del valor inicial al final. La tasa del EBITDA a diez años está inflada por la entrada en vigor de la norma NIIF 16 en 2018, que elevó la magnitud sin que cambiara el negocio.
El dividendo en detalle
Tabla 8. El dividendo con cargo a cada ejercicio (euros por acción y porcentajes)
| Ejercicio | Ordinario | Extraordinario | Total | Payout ordinario sobre beneficio | Payout total sobre beneficio | Payout total sobre FCL |
|---|---|---|---|---|---|---|
| 2015 | 3,35 | — | 3,35 | 36,2 % | 36,2 % | 36,2 % |
| 2016 | 3,75 | — | 3,75 | 35,8 % | 35,8 % | 31,3 % |
| 2017 | 4,10 | 5,00 | 9,10 | 35,3 % | 78,3 % | 68,9 % |
| 2018 | 4,55 | — | 4,55 | 34,0 % | 34,0 % | 29,3 % |
| 2019 | 4,55 | — | 4,55 | 31,3 % | 31,3 % | 29,7 % |
| 2020 | 4,55 | — | 4,55 | 34,4 % | 34,4 % | 40,0 % |
| 2021 | 8,00 | — | 8,00 | 34,3 % | 34,3 % | 29,2 % |
| 2022 | 13,00 | — | 13,00 | 40,5 % | 40,5 % | 37,2 % |
| 2023 | 15,00 | 10,00 | 25,00 | 36,5 % | 60,8 % | 75,6 % |
| 2024 | 16,00 | 10,00 | 26,00 | 36,5 % | 59,3 % | 67,0 % |
| 2025 | 18,00 | — | 18,00 | 41,8 % | 41,8 % | 44,9 % |
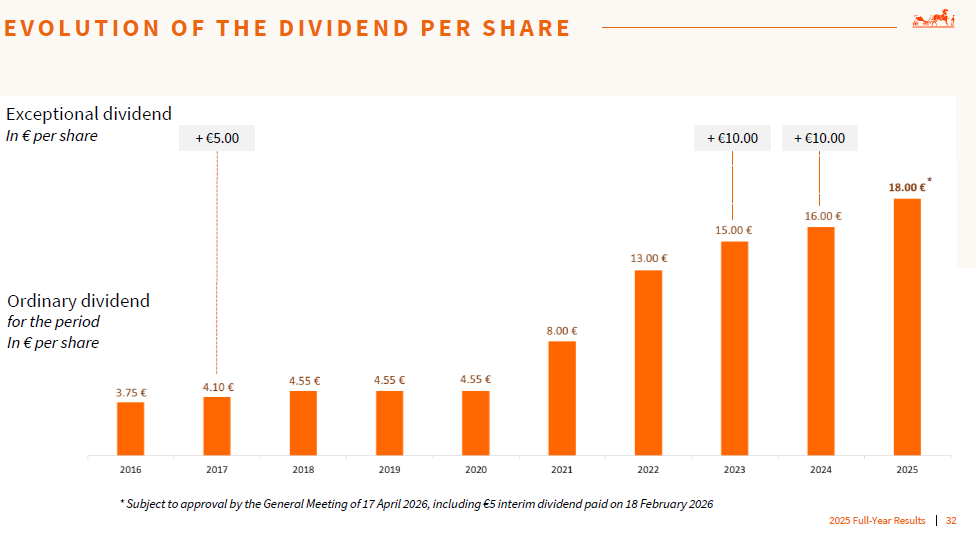
El payout es la proporción del beneficio (o del flujo de caja libre) que se reparte como dividendo. El dividendo figura imputado al ejercicio con cargo al cual se acuerda, no al año natural en que se paga: el de 2025, de 18,00 €, se abona en dos veces, 5,00 € el 18 de febrero de 2026 y 13,00 € el 23 de abril de 2026.
Hermès no es un valor de dividendo en el sentido clásico, y conviene decirlo desde el principio para no generar expectativas falsas. La rentabilidad por dividendo al precio actual es del 1,35 %, calculada sobre el dividendo ordinario. En los diez últimos años la media al cierre de ejercicio ha sido del 0,78 % contando solo el ordinario y del 0,98 % incluyendo los extraordinarios. Quien compre Hermès buscando renta inmediata se equivoca de empresa.
Dicho esto, la historia del dividendo tiene mucho que contar.
El crecimiento ha sido extraordinario. El dividendo ordinario ha pasado de 3,35 euros por acción con cargo a 2015 a 18,00 euros con cargo a 2025: un 18,3 % anual compuesto durante diez años, más rápido incluso que el beneficio. Un inversor que hubiera comprado al cierre de 2015, a 311,75 euros, estaría cobrando hoy una rentabilidad sobre coste del 5,8 %, solo por el dividendo ordinario, sin contar los extraordinarios.
Nunca se ha recortado, pero sí se ha congelado. Y esto es importante, porque Hermès no es una «aristócrata del dividendo» al estilo estadounidense. El dividendo ordinario se mantuvo en 4,55 euros con cargo a 2018, 2019 y 2020: subió un 11,0 % en 2018 y después encadenó dos ejercicios sin subida, incluido el año de la pandemia. La racha actual de incrementos consecutivos es, por tanto, de cinco años (2021 a 2025), no de décadas. Quien busque una serie ininterrumpida de cuarenta años de subidas no la encontrará aquí. Lo que sí encontrará es que la compañía mantuvo el pago intacto durante la peor crisis del comercio minorista en un siglo.
Hay una segunda vía de retribución: los dividendos extraordinarios. Hermès ha repartido cuatro en los últimos once ejercicios: 5,00 euros con cargo a 2014, 5,00 con cargo a 2017, 10,00 con cargo a 2023 y 10,00 con cargo a 2024. Son la válvula de escape de una compañía que acumula caja más deprisa de lo que sabe emplearla. Con cargo a 2025 no se ha propuesto ninguno, y ese es uno de los motivos por los que el dividendo total cae de 26,00 a 18,00 euros aunque el ordinario suba un 12,5 %. Quien mire solo la columna «total» verá un recorte del 30,8 % que no existe como tal.
La seguridad del pago es absoluta. El dividendo ordinario de 2025 cuesta unos 1.900 millones de euros frente a un flujo de caja libre ajustado de 3.880 millones. El payout es del 41,8 % del beneficio y del 44,9 % del flujo de caja libre (48,7 % sobre el flujo ajustado). Incluso en 2023, el año de mayor esfuerzo, el reparto total absorbió el 75,6 % del flujo de caja libre, y eso incluyendo un extraordinario de 10 euros. No hay la menor tensión financiera: la empresa podría multiplicar el dividendo por dos y seguir generando caja neta.
El calendario reproduce el esquema francés habitual: un pago a cuenta en febrero y el complementario tras la junta. Para el ejercicio 2025, la junta general del 17 de abril de 2026 aprobó 18,00 euros, de los que 5,00 se habían abonado el 18 de febrero y 13,00 el 23 de abril. Conviene recordar que los dividendos de origen francés soportan retención en la fuente para los accionistas no residentes, con un tipo que depende del convenio de doble imposición aplicable y de la documentación presentada, de modo que la rentabilidad neta percibida es inferior a la bruta que figura en las tablas.
Un último detalle societario, poco conocido y perfectamente legal, que conviene que el inversor conozca: por la forma jurídica de la compañía, el socio comanditado percibe una participación estatutaria en los beneficios. Con cargo a 2025 ascendió a 27.961.926 euros, el 0,6 % del beneficio atribuible. No es una cantidad que altere el análisis, pero forma parte del contrato que uno firma al comprar acciones de una sociedad en comandita.
Tabla 9. Retorno al accionista, 2015-2025
| Ejercicio | Acciones diluidas (millones) | Cotización al cierre (€) | Rent. por dividendo ordinario | Rent. por dividendo total | Rent. por recompra | Retorno total |
|---|---|---|---|---|---|---|
| 2015 | 105,09 | 311,75 | 1,07 % | 1,07 % | 0,02 % | 1,09 % |
| 2016 | 105,12 | 390,00 | 0,96 % | 0,96 % | 0,26 % | 1,23 % |
| 2017 | 105,16 | 446,25 | 0,92 % | 2,04 % | 0,40 % | 2,44 % |
| 2018 | 104,88 | 484,80 | 0,94 % | 0,94 % | 0,12 % | 1,06 % |
| 2019 | 105,06 | 666,20 | 0,68 % | 0,68 % | 0,08 % | 0,76 % |
| 2020 | 104,89 | 879,60 | 0,52 % | 0,52 % | 0,13 % | 0,65 % |
| 2021 | 104,96 | 1.536,00 | 0,52 % | 0,52 % | 0,10 % | 0,62 % |
| 2022 | 104,94 | 1.445,00 | 0,90 % | 0,90 % | 0,08 % | 0,98 % |
| 2023 | 104,84 | 1.918,80 | 0,78 % | 1,30 % | 0,06 % | 1,37 % |
| 2024 | 104,93 | 2.322,00 | 0,69 % | 1,12 % | 0,02 % | 1,13 % |
| 2025 | 105,04 | 2.122,00 | 0,85 % | 0,85 % | 0,00 % | 0,85 % |
La rentabilidad por recompra es el importe neto destinado a recomprar acciones dividido por la capitalización bursátil de cierre. En Hermès las recompras no persiguen reducir el número de acciones, sino cubrir los planes de acciones gratuitas para los empleados y el contrato de liquidez; por eso el número de títulos apenas se mueve. Las cotizaciones de cierre de 2015 a 2025 se han reconstruido multiplicando el PER publicado por StockAnalysis por el beneficio por acción diluido de cada ejercicio; el resultado de 2025, 2.122,00 €, coincide con el que publica la propia compañía en su carta al accionista.
Sobre las recompras de acciones hay que ser claro: en Hermès no son un mecanismo de retribución. La compañía recompró 8 millones de euros en acciones en 2025 y 162 millones en los últimos doce meses, pero esos títulos se destinan a los planes de acciones gratuitas para los empleados y al contrato de liquidez, no a amortizarse. El número de acciones diluidas lleva una década clavado en torno a 105 millones. El retorno total al accionista es, en la práctica, el dividendo, y punto.
Lo que va de 2026
Tabla 18. Primer semestre de 2026 frente al primer semestre de 2025 (millones de euros)
| Magnitud | 1S 2026 | 1S 2025 | Variación |
|---|---|---|---|
| Ingresos | 8.163 | 8.034 | +1,6 % publicado · +6,1 % a tipos constantes |
| Resultado operativo recurrente | 3.351 | 3.327 | +0,7 % |
| Margen operativo recurrente | 41,0 % | 41,4 % | −0,4 puntos |
| Beneficio neto atribuible | 2.238 | 2.246 | −0,4 % |
| Beneficio neto excl. contribución excepcional | 2.508 | 2.506 | +0,1 % |
| Flujo de caja de las actividades de explotación | 2.699 | 2.330 | +15,8 % |
| Flujo de caja libre ajustado | 2.182 | 1.847 | +18,1 % |
| Inversiones operativas | 344 | 316 | +8,9 % |
| Patrimonio atribuible | 19.023 | 16.602 | +14,6 % |
| Caja neta | 12.310 | 10.319 | +19,3 % |
| Caja neta reexpresada | 12.926 | 10.723 | +20,5 % |
| Plantilla | 27.107 | 25.697 | +1.410 personas |
El beneficio neto excluida la contribución excepcional sobre los beneficios de las grandes empresas en Francia equivale al 30,7 % de los ingresos en 2026 y al 31,2 % en 2025. El flujo de caja de las actividades de explotación es el que incorpora la variación del capital circulante y es la magnitud homogénea con la tabla 5; antes de esa variación, el flujo de explotación fue de 2.694 millones en 2026 y 2.733 en 2025, y es a esa línea a la que se refiere la compañía cuando habla de un descenso. El fuerte aumento del 15,8 % procede de que el capital circulante apenas consumió caja este año (+6 millones) frente a los 403 millones que absorbió un año antes.
El primer semestre de 2026 resume bien la paradoja del expediente. A tipos de cambio constantes el negocio creció un 6,1 %, con aceleración en el segundo trimestre (+6,7 %, frente al +6 % que la compañía publicó para el primero). El margen operativo recurrente se mantuvo en el 41,0 % pese a un impacto negativo de las divisas superior a 360 millones de euros en los ingresos. El flujo de caja libre ajustado creció un 18 %. La caja neta reexpresada subió a 12.926 millones.
Pero en cifras publicadas los ingresos solo crecieron un 1,6 % y el beneficio neto atribuible cayó un 0,4 %. Esa es la cifra que leyó el mercado.
El desglose por zonas del semestre es revelador:
Tabla 19. Rentabilidad operativa por zona geográfica en el primer semestre (millones de euros)
| Zona | Ingresos 1S 2026 | Rtdo. operativo 1S 2026 | Margen 1S 2026 | Ingresos 1S 2025 | Rtdo. operativo 1S 2025 | Margen 1S 2025 |
|---|---|---|---|---|---|---|
| Francia | 753 | 273 | 36,3 % | 740 | 271 | 36,6 % |
| Europa (excl. Francia) | 1.165 | 374 | 32,1 % | 1.088 | 353 | 32,4 % |
| Japón | 798 | 333 | 41,7 % | 815 | 328 | 40,2 % |
| Asia-Pacífico (excl. Japón) | 3.533 | 1.653 | 46,8 % | 3.574 | 1.724 | 48,2 % |
| América | 1.585 | 581 | 36,7 % | 1.455 | 527 | 36,2 % |
| Otros (Oriente Medio) | 330 | 128 | 38,8 % | 362 | 149 | 41,2 % |
| No asignado | — | 9 | — | — | -25 | — |
| Total | 8.163 | 3.351 | 41,0 % | 8.034 | 3.327 | 41,4 % |
Hermès organiza su información por segmentos en zonas geográficas, no por métier. La propia nota advierte de que a 30 de junio la rentabilidad por zona no recoge los ajustes de precios internos, que se concentran en el segundo semestre y afectan sobre todo a Francia y a Asia-Pacífico; por tanto estos márgenes semestrales no son extrapolables al año completo. Hermès no publica el desglose equivalente del ejercicio completo en sus comunicados de resultados.
Asia-Pacífico excluido Japón sigue siendo, con diferencia, la zona más rentable —un 47 % de margen operativo en el semestre— pero es también la única grande que apenas crece. América y Japón, que crecen al 15,3 % y al 11,0 % a tipos constantes, tienen márgenes del 37 % y el 42 %. La recomposición geográfica, por tanto, no es neutral para el margen del grupo: crecer en América y Europa en lugar de en China diluye ligeramente la rentabilidad. Es un viento en contra estructural, modesto pero real.
Conviene tomar estos márgenes semestrales con la cautela que la propia compañía recomienda: a 30 de junio no incorporan los ajustes de precios internos, que se concentran en el segundo semestre y afectan sobre todo a Francia y a Asia-Pacífico. Hermès no publica el desglose equivalente del ejercicio completo en sus comunicados de resultados.
Estrategia y previsiones de la compañía
Hermès no da previsiones cuantitativas. Ni de ingresos, ni de márgenes, ni de beneficio. Su orientación a medio plazo, repetida sin cambios en febrero y en julio de 2026, es esta:
«A medio plazo, pese a las incertidumbres económicas, geopolíticas y monetarias en todo el mundo, el grupo confirma un objetivo ambicioso de crecimiento de los ingresos a tipos de cambio constantes.»
Eso es todo. Para un analista resulta frustrante; para un accionista a largo plazo es coherente con una casa que lleva casi dos siglos sin gestionar trimestres. Lo que sí hay son compromisos concretos de inversión, que son más informativos que cualquier guía:
Capacidad productiva. Tras abrir el vigesimoquinto taller de marroquinería en Loupes (Gironda) en abril de 2026, hay tres más comprometidos: Charleville-Mézières (Ardenas) en 2027, Colombelles (Calvados) en 2028 y Les Andelys (Eure) en 2030. A ellos se suman el nuevo emplazamiento de Couzeix (Alto Vienne) para artes de la mesa y la ampliación de la fábrica relojera de Le Noirmont (Suiza), prevista para 2028. Un taller cada año o año y medio: ese es, literalmente, el techo de crecimiento en volumen de la marroquinería.
Red de tiendas. Para 2026 la compañía anunció aperturas y ampliaciones en Londres, Berlín, Ginebra, Pekín, Osaka y San Diego. En el primer semestre ya ha inaugurado la Maison de 166 New Bond Street en Londres —unos 2.000 metros cuadrados en seis edificios, la sexta Maison del grupo—, la tienda de Hanói, la de Sanlitun en Pekín y la de Nagoya, y ha reabierto Berlín, Hong Kong Elements y Taipéi Sogo Fuxing.
Política social. Hermès repartió una prima de 3.000 euros a todos sus empleados del mundo en febrero de 2026 con cargo a 2025, elevó 120 euros brutos mensuales los salarios en Francia y destinó 243 millones a participación en beneficios en el país. Es, además, una política de retención: el cuello de botella del modelo son los artesanos.
Sostenibilidad. Los objetivos validados por la iniciativa de objetivos basados en la ciencia son reducir un 50,4 % las emisiones absolutas de alcances 1 y 2 y un 58,1 % la intensidad de las de alcance 3 para 2030 frente a 2018. A cierre de 2025 Hermès declaraba −69 % y −58 % respectivamente: la meta de 2030 para los alcances 1 y 2 está holgadamente superada y la de alcance 3, prácticamente alcanzada. Todo ello con el 100 % de electricidad renovable y una reducción del 64 % en las extracciones de agua industrial en diez años. En las evaluaciones externas figura en la lista A de CDP y como riesgo bajo en Sustainalytics.
El lema interno de 2026 es Venture beyond. No es una estrategia, pero describe bien el momento: la compañía está invirtiendo con fuerza mientras el mercado le recorta el múltiplo.
Las ventajas competitivas
Hermès tiene uno de los fosos defensivos más anchos que existen en el mercado cotizado. Conviene desglosarlo en sus componentes, porque no todos son igual de duraderos.
1. Escasez gestionada. Es la ventaja principal y la más difícil de replicar. Hermès produce menos de lo que podría vender y lo hace a propósito. Eso genera lista de espera, convierte el producto en un bien posicional y sostiene el valor en el mercado secundario, donde un Birkin usado puede superar el precio de tienda. La consecuencia financiera es un poder de fijación de precios casi ilimitado: Hermès sube precios todos los años y la demanda no cede. Ninguna otra marca de lujo tiene la disciplina —ni los accionistas que la toleren— para dejar dinero sobre la mesa año tras año.
2. Integración vertical y control del saber hacer. El 55 % de los objetos se fabrica en talleres propios o exclusivos, 63 de los 79 emplazamientos productivos están en Francia y la casa forma a sus propios artesanos en doce escuelas regionales. Esto protege la calidad, protege el relato del «hecho en Francia» y, sobre todo, impide que un competidor compre la capacidad: no existe un mercado de artesanos de marroquinería de alta gama al que acudir.
3. Distribución exclusiva. 294 tiendas, ni una más, y la proporción de concesionarios en caída libre. Hermès controla el punto de contacto con el cliente, el precio final y la asignación del producto escaso. Ese control es lo que permite que el margen minorista se quede dentro.
4. Diversificación real de producto. Dieciséis oficios, desde la seda hasta la joyería, el perfume o la porcelana. La marroquinería pesa el 44 %, lo que es mucho, pero significa que el 56 % restante viene de otra parte. Una marca con un solo producto estrella es frágil; Hermès ha demostrado que puede trasladar su atractivo a categorías nuevas —la confección ha crecido al 15,2 % anual en diez años—.
5. Estructura societaria y horizonte familiar. La forma de sociedad en comandita por acciones, con Émile Hermès SAS como socio comanditado, hace a la compañía prácticamente inexpugnable: los accionistas ordinarios no pueden destituir a la gerencia. El episodio de 2010-2014, cuando LVMH acumuló más de un 20 % del capital mediante productos derivados sin declararlo a tiempo —lo que le valió una sanción del regulador francés— y terminó distribuyendo esas acciones entre sus propios accionistas tras un acuerdo en 2014, demostró que la fortaleza funciona. La familia respondió creando en diciembre de 2010 el vehículo H51, que agrupa más de la mitad del capital. A 31 de diciembre de 2025, 73,7 millones de acciones, el 69,8 % del capital, disfrutaban de derecho de voto doble, lo que da una medida indirecta de cuánto capital lleva años inmovilizado en manos estables.
Esa misma estructura es, como se verá en el apartado de riesgos, una ventaja para el negocio y una desventaja para el accionista minoritario. Las dos cosas son ciertas a la vez.
6. El balance. Tener 12.310 millones de euros de caja neta y ninguna deuda no suele considerarse una ventaja competitiva, pero en un sector cíclico lo es: permite seguir abriendo talleres y comprando inmuebles emblemáticos en plena recesión, cuando los competidores apalancados tienen que recortar. En la crisis que venga, Hermès será la que compre.
Los riesgos, sin edulcorar
1. Concentración asiática y dependencia del cliente chino. Es el riesgo número uno por tamaño. Asia aporta el 51,8 % de los ingresos y Asia-Pacífico excluido Japón, el 41,9 %. Esa zona creció un 4,9 % a tipos constantes en 2025 y un 2,4 % en el primer semestre de 2026, frente a tasas de dos dígitos durante toda la década anterior. Es, además, la zona de mayor margen —un 47 % en el semestre—, de modo que un estancamiento prolongado no solo frena los ingresos: erosiona la rentabilidad del grupo. Si la ralentización china resulta estructural y no cíclica, el modelo de crecimiento de Hermès de los últimos quince años deja de funcionar tal cual.
2. Divisas. En el primer semestre de 2026 el efecto cambiario restó más de 360 millones de euros a los ingresos, convirtiendo un +6,1 % a tipos constantes en un +1,6 % publicado. En 2025 restó 3,4 puntos de crecimiento. Hermès factura en yenes, dólares, yuanes y dólares de Hong Kong, y fabrica casi todo en euros y francos suizos. Un euro fuerte es un problema permanente, no un accidente.
3. La valoración sigue siendo exigente en términos absolutos. 31,1 veces beneficios es barato para Hermès, pero caro para casi cualquier otra cosa. La rentabilidad del beneficio, 3,22 %, está por debajo del 4 % que este análisis considera deseable y por debajo de lo que paga hoy la deuda pública a largo plazo. Quien compre aquí está asumiendo, implícitamente, que el crecimiento continuará durante mucho tiempo.
4. El crecimiento se está desacelerando y el beneficio ya ha retrocedido una vez. De +41,8 % a tipos constantes en 2021 a +8,9 % en 2025 y +6,1 % en el primer semestre de 2026. Y el beneficio por acción de 2025 fue un 1,8 % inferior al de 2024. Hay una explicación fiscal perfectamente razonable, pero el hecho es que la serie de crecimiento ininterrumpido se ha roto. Si el mercado empieza a tratar a Hermès como una compañía de crecimiento medio-alto en lugar de excepcional, el múltiplo tiene recorrido a la baja aunque el negocio vaya bien.
5. El techo físico del modelo. Hermès crece abriendo un taller de marroquinería al año y subiendo precios. Ambos mecanismos tienen límite. Los talleres tardan años en madurar y dependen de encontrar y formar artesanos en una Francia rural con escasez de mano de obra cualificada. Las subidas de precio tienen un límite psicológico, aunque nadie sepa dónde está. La compañía no puede acelerar a voluntad: es su mayor virtud en una recesión y su mayor limitación en una expansión.
6. La estructura societaria protege a la empresa, no al minoritario. En una sociedad en comandita por acciones, los accionistas no pueden destituir a los gerentes, no hay posibilidad de que una oferta de compra haga aflorar valor y el socio comanditado percibe una participación estatutaria en el beneficio —27,96 millones de euros con cargo a 2025—. Si uno discrepa de la gestión, la única opción es vender. Históricamente esto ha salido muy bien a los accionistas, pero es una renuncia de derechos que hay que valorar conscientemente.
7. Riesgo de sucesión y de personas. Axel Dumas, sexta generación de la familia, dirige la compañía junto a Émile Hermès SAS. La casa depende de un equilibrio familiar que ha funcionado durante seis generaciones pero que no tiene garantías. Hay además un riesgo creativo: el atractivo de Hermès descansa en decisiones estéticas tomadas por un número pequeño de personas.
8. Concentración geográfica de la producción y riesgo fiscal francés. 63 de los 79 emplazamientos productivos están en Francia. Eso es excelente para el relato de marca y malo para la diversificación de riesgo: huelgas, costes laborales, regulación y, muy concretamente, política fiscal. La contribución excepcional sobre los beneficios de las grandes empresas aprobada en Francia ha costado a Hermès 331 millones de euros en 2025 y sigue vigente en 2026. No hay garantía de que sea temporal.
9. Dos métiers sin tracción. Perfume y belleza cayó un 7,6 % a tipos constantes en 2025 y un 4,5 % en el primer semestre; relojería cayó un 1,5 % en 2025 y se quedó plana en el primer semestre (+0,2 %). Pesan poco —el 6,5 % de los ingresos entre ambos— pero son precisamente las categorías donde Hermès compite de tú a tú con el resto del sector, sin el escudo de la escasez. Son un recordatorio de que el poder de fijación de precios de la casa no es universal: está concentrado en la marroquinería.
10. Ciclicidad del lujo, falsificación y mercado de segunda mano. El lujo es cíclico aunque Hermès lo sea menos que sus competidores: en 2020 los ingresos cayeron un 7,2 % y el beneficio un 9,4 %. Un mercado secundario pujante puede, a largo plazo, canibalizar ventas nuevas. Y la falsificación, en el caso de un producto cuyo valor depende de su autenticidad, es una amenaza permanente que exige gasto legal constante.
Valoración
Dónde cotiza hoy frente a su propia historia
Tabla 10. Valoración histórica al cierre de cada ejercicio y hoy
| Momento | PER | Precio / FCL | VE / EBITDA | VE / FCL | Rentabilidad del beneficio | Rent. por dividendo |
|---|---|---|---|---|---|---|
| 2015 | 33,7x | 33,7x | 18,2x | 32,3x | 2,97 % | 1,07 % |
| 2016 | 37,2x | 32,6x | 20,5x | 30,9x | 2,68 % | 0,96 % |
| 2017 | 38,4x | 33,8x | 20,8x | 31,8x | 2,60 % | 2,04 % |
| 2018 | 36,2x | 31,2x | 19,3x | 30,0x | 2,76 % | 0,94 % |
| 2019 | 45,8x | 43,5x | 24,1x | 41,7x | 2,18 % | 0,68 % |
| 2020 | 66,6x | 77,3x | 34,7x | 75,2x | 1,50 % | 0,52 % |
| 2021 | 65,9x | 56,1x | 38,4x | 54,7x | 1,52 % | 0,52 % |
| 2022 | 45,0x | 41,4x | 26,8x | 39,6x | 2,22 % | 0,90 % |
| 2023 | 46,7x | 58,0x | 30,2x | 55,9x | 2,14 % | 1,30 % |
| 2024 | 52,9x | 59,8x | 33,7x | 57,9x | 1,89 % | 1,12 % |
| 2025 | 49,3x | 52,9x | 28,6x | 50,8x | 2,03 % | 0,85 % |
| Hoy | 31,1x | 30,8x | 17,3x | 28,8x | 3,22 % | 1,35 % |
| Media 5 años (2021-2025) | 52,0x | 53,6x | 31,5x | 51,8x | 1,96 % | 0,94 % |
| Media 10 años (2016-2025) | 48,4x | 48,7x | 27,7x | 46,9x | 2,15 % | 0,98 % |
VE: valor de empresa (capitalización más deuda total menos tesorería). La rentabilidad del beneficio es la inversa del PER y mide lo que gana la empresa por cada euro invertido al precio de mercado. La fila «Hoy» usa el cierre de 30 de septiembre de 2026 y los datos de los últimos doce meses; la rentabilidad por dividendo de esa fila corresponde al dividendo ordinario de 18,00 € con cargo a 2025. El múltiplo sobre EBITDA no es estrictamente comparable antes y después de 2018 por la entrada en vigor de la norma NIIF 16.
Esta es la tabla central del informe. Hermès cotiza hoy:
- a 31,1 veces beneficios, frente a una media de 48,4 veces en los diez últimos años y de 52,0 veces en los cinco últimos: un 36 % por debajo de su media decenal;
- a 28,8 veces valor de empresa sobre flujo de caja libre, frente a 46,9 veces de media decenal: un 39 % por debajo;
- a 17,3 veces valor de empresa sobre EBITDA, frente a 27,7 veces: un 38 % por debajo;
- con una rentabilidad del beneficio del 3,22 %, la más alta de toda la serie recogida en la tabla;
- con una rentabilidad por dividendo del 1,35 %, la más alta de toda la serie salvo 2017, año de dividendo extraordinario.
En los once cierres de ejercicio recogidos en la tabla, el PER más bajo fue el de 2015: 33,7 veces. Hoy está en 31,1. Dicho de otra manera: Hermès no ha cotizado tan barata, en relación con sus propios beneficios, en toda la década.
Hay dos ajustes que la hacen parecer algo más razonable todavía. El primero es la caja: descontados los 116,61 euros por acción de tesorería neta, el PER del negocio operativo baja a 28,4 veces. El segundo es el impuesto excepcional: sobre el beneficio por acción ajustado de 2025, 46,22 euros, el PER sería de 28,9 veces.
Y hay un argumento en contra que conviene no pasar por alto: que una acción esté barata respecto a su propia historia no significa que esté barata. Si el mercado pagaba 48 veces porque esperaba un crecimiento del 15 % anual indefinido, y ahora el crecimiento es del 6 %, el múltiplo justo también ha bajado. La comparación histórica es un punto de partida, no una conclusión.
Escenarios por múltiplo de beneficio
Tabla 16. Escenarios de valoración por múltiplo de beneficio
| PER aplicado | Sobre BPA UDM (43,00 €) | Sobre BPA 2026e (44,47 €) | Sobre BPA 2027e (50,31 €) | Potencial sobre el precio actual (BPA 2026e) |
|---|---|---|---|---|
| 25x | 1.075 € | 1.112 € | 1.258 € | -16,8 % |
| 28x | 1.204 € | 1.245 € | 1.409 € | -6,8 % |
| 30x | 1.290 € | 1.334 € | 1.509 € | -0,2 % |
| 32x | 1.376 € | 1.423 € | 1.610 € | 6,5 % |
| 35x | 1.505 € | 1.556 € | 1.761 € | 16,5 % |
| 40x | 1.720 € | 1.779 € | 2.012 € | 33,1 % |
| 45x | 1.935 € | 2.001 € | 2.264 € | 49,7 % |
| 50x | 2.150 € | 2.224 € | 2.516 € | 66,4 % |
Las estimaciones de beneficio por acción de 2026 y 2027 son el consenso de analistas recogido por StockAnalysis a finales de septiembre de 2026, no una previsión propia ni de la compañía, que no publica objetivos cuantitativos. El cuadro no es una predicción: solo muestra qué precio implica cada múltiplo. El precio actual de referencia es 1.336,50 €.
Escenarios por rentabilidad por dividendo exigida
Tabla 17. Escenarios de precio según la rentabilidad por dividendo exigida
| Rentabilidad exigida | Con dividendo de 18,00 € | Con dividendo de 20,00 € | Diferencia frente al precio actual (dividendo de 18,00 €) |
|---|---|---|---|
| 1,00 % | 1.800 € | 2.000 € | 34,7 % |
| 1,25 % | 1.440 € | 1.600 € | 7,7 % |
| 1,50 % | 1.200 € | 1.333 € | -10,2 % |
| 1,75 % | 1.029 € | 1.143 € | -23,0 % |
| 2,00 % | 900 € | 1.000 € | -32,7 % |
| 2,50 % | 720 € | 800 € | -46,1 % |
| 3,00 % | 600 € | 667 € | -55,1 % |
El dividendo de 20,00 € es un supuesto de trabajo, no una previsión: supondría una subida del 11,1 % sobre el de 2025, por debajo del ritmo de los últimos cinco años. Hermès ha cotizado históricamente con rentabilidades por dividendo muy bajas, de modo que las filas de 2,5 % y 3 % describen escenarios que la acción no ha visto en la última década.
Esta segunda tabla es, para un inversor de dividendo creciente, la más dura de leer. Para cobrar un 2,5 % de rentabilidad inicial sobre el dividendo ordinario de 18,00 euros habría que comprar a 720 euros, un 46 % por debajo del precio actual, un nivel que la acción no ve desde 2020. Hermès simplemente no se compra por su rentabilidad inicial: se compra por el crecimiento del dividendo. Con la tasa del 18,3 % anual de la última década, una inversión hecha hoy alcanzaría una rentabilidad sobre coste del 3,1 % en cinco años y del 7,2 % en diez. Con una tasa más prudente del 10 %, serían el 2,2 % y el 3,5 %.
Qué hay que creerse para que el precio de hoy tenga sentido
Un ejercicio sencillo, que no es una predicción sino una comprobación de coherencia. Partiendo del beneficio por acción estimado por el consenso para 2026, 44,47 euros, y suponiendo cinco años de crecimiento:
| Crecimiento anual del beneficio | Múltiplo de salida | Precio dentro de 5 años | Rentabilidad anual (sin dividendo) |
|---|---|---|---|
| 10 % | 22x | 1.576 € | 3,4 % |
| 10 % | 28x | 2.005 € | 8,4 % |
| 10 % | 35x | 2.507 € | 13,4 % |
| 7 % | 28x | 1.746 € | 5,5 % |
| 13 % | 28x | 2.294 € | 11,4 % |
Añadiendo el dividendo, que hoy renta un 1,35 % y crece, el escenario central —crecimiento del 10 % y salida a 28 veces— arrojaría algo cercano al 10 % anual. Eso exige creer dos cosas: que Hermès puede componer el beneficio a doble dígito durante cinco años más, y que el mercado seguirá pagándole un múltiplo claramente superior al de la bolsa europea. Ambas son defendibles; ninguna es segura.
El consenso de los analistas
Veintidós analistas cubren el valor. La recomendación media es de compra, con diez recomendaciones de compra fuerte, dos de compra, nueve de mantener y una de venta. El precio objetivo medio es de 1.799,36 euros, un 34,6 % por encima de la cotización actual, con un rango que va de 1.500 a 2.075 euros. Las estimaciones de consenso apuntan a unos ingresos de 16.770 millones y un beneficio por acción de 44,47 euros en 2026, y de 18.190 millones y 50,31 euros en 2027.
Dos avisos sobre estas cifras. El primero: el precio objetivo medio del consenso rara vez es una buena previsión; es más bien un reflejo retardado del precio reciente. El segundo: el rango de 1.500 a 2.075 euros implica que ni el analista más pesimista contempla que la acción valga lo que vale hoy, lo que normalmente anticipa una ronda de revisiones a la baja de los objetivos más que una subida de la cotización.
Cuadro de mando final
Tabla 20. Cuadro de mando final
| Métrica | Valor deseable | Situación actual | Veredicto |
|---|---|---|---|
| Ingresos | Crecientes | 16.131 M€ en los últimos doce meses, +12,7 % anual en diez años | 🟢 |
| EBITDA | Creciente | 7.577 M€, +15,9 % anual en diez años | 🟢 |
| Beneficio por acción diluido | Creciente | 43,00 € UDM; 43,07 € en 2025 frente a 43,87 € en 2024 | 🟡 |
| Rentabilidad del beneficio | Más del 4 % | 3,22 % al precio actual | 🔴 |
| Flujo de caja libre | Creciente | 4.554 M€ UDM, máximo histórico | 🟢 |
| Flujo de caja libre por acción | Creciente | 43,36 €, máximo histórico | 🟢 |
| Número de acciones | Decreciente | 105,0 millones diluidas, prácticamente planas desde 2015 | 🟡 |
| Dividendo por acción | Creciente | 18,00 € ordinario con cargo a 2025, +12,5 % | 🟢 |
| Payout sobre flujo de caja libre | Contenido y decreciente | 44,9 % en 2025 | 🟢 |
| Rentabilidad por dividendo | Positiva y atractiva | 1,35 %, baja en términos absolutos | 🔴 |
| Rentabilidad por recompra | Positiva | 0,00 % en 2025; las recompras cubren planes de empleados | 🟡 |
| Retorno total al accionista | Positivo | 0,85 % en 2025 | 🟡 |
| Activos totales | Crecientes | 24.795 M€ a 30 de junio de 2026 | 🟢 |
| Caja neta | Más positiva | 12.310 M€ según la definición de la empresa; sin deuda financiera | 🟢 |
| Fondo de comercio | Estable, sin excesos | 185 M€, el 0,7 % del activo | 🟢 |
| ROE | Más del 20 % | 25,0 % en 2025 | 🟢 |
| ROCE | Alto y estable | 32,4 % en 2025 | 🟢 |
| ROIC | Alto y estable | 52,6 % en 2025 | 🟢 |
| VE / FCL | Comparar con su historia | 28,8x hoy frente a una media de 46,9x en diez años | 🟢 |
| Deuda / EBITDA | Menos de 4 | Sin deuda neta: la caja neta equivale a 1,3 veces el EBITDA | 🟢 |
🟢 cumple · 🟡 cumple a medias o requiere matiz · 🔴 no cumple · ⚪ no aplica.
Catorce verdes, cuatro ámbar y dos rojos. Los dos rojos son el mismo problema expresado de dos maneras —la rentabilidad del beneficio y la del dividendo son bajas porque el precio es alto—, y los cuatro ámbar son matices razonables: el beneficio por acción retrocedió en 2025 por el impuesto francés; el número de acciones no baja porque Hermès no amortiza autocartera; la rentabilidad por recompra es testimonial porque las recompras solo cubren los planes de empleados, y el retorno total al accionista es modesto porque la compañía reinvierte y acumula.
Dicho de otro modo: todo lo que depende de la empresa está en verde; todo lo que depende del precio, en rojo. Es exactamente el perfil que uno espera de una compañía excepcional, y el motivo por el que el momento de compra importa más aquí que en casi cualquier otro sitio.
Conclusión
Hermès es, por los números, una de las mejores empresas cotizadas del mundo. Un margen bruto del 71 %, un margen operativo del 41 %, un retorno sobre el capital invertido del 53 %, una conversión del beneficio en caja superior al 100 %, un balance con la mitad del activo en tesorería y sin un euro de deuda financiera, un crecimiento del 12,7 % anual en ingresos y del 16,6 % en beneficio durante diez años, y un dividendo que se ha multiplicado por 5,4 en ese mismo plazo. No hay casi nada que objetar al negocio.
El debate, por tanto, nunca ha sido sobre la calidad. Ha sido sobre el precio. Y en el precio han cambiado dos cosas simultáneamente durante 2026.
La primera es que la acción ha caído un 37 % y el múltiplo se ha comprimido un tercio largo, hasta niveles que no se veían en diez años. En ninguno de los once cierres de ejercicio de la tabla el PER bajó de 33,7 veces ni la rentabilidad del beneficio llegó al 3 %; hoy están en 31,1 veces y 3,22 %.
La segunda es que el motor ha cambiado de sitio. El crecimiento ya no viene de Asia, viene de América, de Japón y de Europa; ya no es del 20 %, es de un dígito alto; y las divisas convierten ese dígito alto en un crecimiento publicado casi plano. El beneficio por acción de 2025 bajó. La Hermès de hoy no es la Hermès de 2021, y sería un error valorarla como si lo fuera.
Las dos cosas son ciertas a la vez, y de la combinación depende todo. Si el crecimiento a tipos constantes se estabiliza en el entorno del 6 % al 10 %, con el margen intacto y el relevo geográfico funcionando, el precio actual compra una de las mejores máquinas de componer capital que existen a un múltiplo históricamente razonable para ella. Si lo que estamos viendo es el principio de una normalización más profunda —un crecimiento a un dígito bajo y un múltiplo de empresa de consumo premium en vez de lujo absoluto—, 31 veces beneficios todavía puede ser demasiado.
La información disponible hoy no permite cerrar esa pregunta, y este informe no pretende hacerlo. Lo que sí permite es enmarcarla con precisión: el margen se mantiene a un paso de máximos, el flujo de caja está en máximos, la caja neta está en máximos, la red gana superficie sin abrir puntos de venta, la capacidad productiva está comprometida hasta 2030, el dividendo cuesta menos de la mitad del flujo de caja libre y el múltiplo está en mínimos de diez años. La parte débil del expediente es la demanda asiática y el tipo de cambio, no el modelo.
Como en toda esta serie, aquí no hay recomendación. Hay un negocio extraordinario, una valoración que ha dejado de ser prohibitiva sin llegar a ser barata, y un lector que decide.
Enlaces
Web corporativa y relación con inversores
| Recurso | Enlace |
|---|---|
| Web corporativa internacional | https://www.hermes.com/ |
| Web corporativa en España | https://www.hermes.com/es/es/ |
| Portal financiero y de relación con inversores | https://finance.hermes.com/en/ |
| La acción y el dividendo | https://finance.hermes.com/en/share-and-dividend/ |
| Gobierno corporativo | https://finance.hermes.com/en/ambitious-and-balanced-governance/ |
| Información regulada y declaraciones de acciones y derechos de voto | https://finance.hermes.com/en/regulated-information/ |
| Junta general de accionistas | https://finance.hermes.com/en/general-meeting/ |
| Publicaciones y resultados | https://finance.hermes.com/en/publications/ |
Documentación más importante
Regulador y mercado
| Recurso | Enlace |
|---|---|
| Autorité des Marchés Financiers (regulador francés) | https://www.amf-france.org/ |
| Ficha del valor en Euronext | https://live.euronext.com/en/product/equities/FR0000052292-XPAR |
| Boletín de anuncios legales obligatorios (BALO) | https://www.journal-officiel.gouv.fr/pages/balo/ |
Fuentes de datos utilizadas en el análisis
| Fuente | Enlace |
|---|---|
| StockAnalysis.com — ficha del valor | https://stockanalysis.com/quote/epa/RMS/ |
| StockAnalysis.com — estados financieros | https://stockanalysis.com/quote/epa/RMS/financials/ |
| StockAnalysis.com — previsiones y consenso | https://stockanalysis.com/quote/epa/RMS/forecast/ |
| StockAnalysis.com — histórico de dividendos | https://stockanalysis.com/quote/epa/RMS/dividend/ |
| MarketScreener — consenso de analistas | https://www.marketscreener.com/quote/stock/HERMES-INTERNATIONAL-4657/consensus/ |
Nota metodológica
Fechas de corte. Los datos de mercado corresponden al cierre del 30 de septiembre de 2026, con la acción en 1.336,50 euros. Los datos financieros corresponden al ejercicio cerrado el 31 de diciembre de 2025 y, en la columna «TTM» (del inglés trailing twelve months, últimos doce meses), al periodo de doce meses cerrado el 30 de junio de 2026, que incorpora el primer semestre de 2026 publicado el 29 de julio.
Fuentes. La serie financiera histórica procede de las descargas de StockAnalysis.com (resumen, cuenta de resultados, balance, estado de flujos de efectivo, histórico de dividendos e histórico de cotizaciones). El relato del negocio, los segmentos, la estrategia, las previsiones y todos los indicadores alternativos de rendimiento proceden de los documentos oficiales de Hermès International. La serie de ingresos por zona geográfica de 2015 a 2025 se ha tomado del comunicado de resultados publicado por la compañía en cada ejercicio, no de datos reexpresados.
Cotizaciones históricas. Ninguna fuente gratuita publica el cierre anual sin ajustar de una acción europea con suficiente profundidad histórica. Las cotizaciones de cierre de 2015 a 2024 que aparecen en las tablas 9 y 10 se han reconstruido multiplicando el PER publicado por StockAnalysis para cada ejercicio por el beneficio por acción diluido de ese mismo ejercicio. El método se ha validado con el cierre de 2025: da 2.122,00 euros, exactamente la cifra que publica Hermès en su carta a los accionistas, y una capitalización de 224.018 millones de euros frente a los 224.020 millones de referencia.
Discrepancias entre fuentes, y qué se ha usado.
- Posición de tesorería neta. Hermès la calcula sin incluir los pasivos por arrendamiento de la norma NIIF 16: 12.239 millones a 31/12/2025 y 12.310 millones a 30/06/2026. Los proveedores de datos los restan: 9.893 y 10.026 millones. Las tablas usan la versión conservadora (con arrendamientos) y el texto cita la de la compañía cuando se refiere a ella; ambas se identifican expresamente.
- Flujo de caja libre. La definición general (flujo de explotación menos inversiones) da 4.213 millones en 2025. La definición propia de Hermès, «flujo de caja libre ajustado», resta además la devolución del principal de los arrendamientos y da 3.880 millones. Se muestran las dos. Para los ejercicios 2019 a 2023, en los que la compañía no publicó el dato, la devolución de arrendamientos se ha tomado de la línea equivalente de StockAnalysis; el método reproduce con exactitud las cifras oficiales de 2024 (3.767 millones) y 2025 (3.881 frente a 3.880 publicados, diferencia de redondeo).
- Tipo impositivo efectivo. Hermès publica un 33,4 % en 2025 y un 28,7 % en 2024. La tabla 7 calcula un 32,7 % y un 28,0 % porque la fuente de datos neta el resultado de las sociedades puestas en equivalencia dentro de la línea del impuesto (2.263 − 47 = 2.216 millones en 2025), de modo que cambia el numerador y no el denominador, que es el mismo resultado antes de impuestos de 6.775 millones. En el texto se usa siempre la cifra oficial.
- Beneficio neto de 2025. El publicado es de 4.524 millones de euros (−1,7 %). Excluida la contribución excepcional francesa, 4.855 millones (+5,5 %). El comunicado de prensa redondea esta última a «4,86 mil millones»; la cifra exacta de la presentación oficial es 4.855. Todos los ratios usan el beneficio publicado; el ajustado se cita expresamente cuando se usa.
- Dividendo por acción. El histórico de dividendos de StockAnalysis asigna 13,00 euros a los últimos doce meses, lo que corresponde únicamente al pago complementario de abril de 2026 y omite el pago a cuenta de 5,00 euros de febrero. Este informe utiliza la cifra oficial de la compañía: 18,00 euros ordinarios con cargo al ejercicio 2025.
- Precio de cierre del 30 de septiembre de 2026. La descarga de StockAnalysis da 1.336,50 euros; otras fuentes de mercado consultadas daban 1.340,50 euros para la misma sesión. Se usa la primera por ser la fuente de datos principal del informe y la misma de la que proceden todas las series financieras.
- Fondo de comercio de 2022. La descarga de datos deja la celda vacía. La verificación contra el balance consolidado publicado por Hermès confirma que el saldo era nulo a 31 de diciembre de 2022, frente a 42 millones a cierre de 2021. No es un hueco de la fuente: es un cero real.
- Error detectado en la fuente. En la descarga del balance, las líneas «total pasivo» y «total pasivo y patrimonio neto» del ejercicio 2014 están mal: la primera recoge el importe del activo total. No afecta a este informe porque la serie arranca en 2015, pero se deja constancia.
Huecos reconocidos. El número de tiendas exclusivas a cierre de 2021 no figura en el comunicado ni en la presentación de resultados de ese ejercicio y no se ha podido verificar en otra fuente oficial, de modo que la celda correspondiente de la tabla 4 queda sin cumplimentar en lugar de estimarse. La serie de plantilla no es perfectamente homogénea: Hermès cambió en 2024 el criterio de cómputo para adaptarlo a la normativa europea de información de sostenibilidad, por lo que parte del aumento entre 2023 y 2024 es metodológico. Hermès no publica el resultado operativo por zona geográfica del ejercicio completo en sus comunicados de resultados, solo en la nota de segmentos del Documento de Registro Universal; por eso la tabla 19 recoge los datos semestrales, que son los verificados.
Convenciones. Todas las cifras monetarias están en euros. Los importes de las tablas financieras están en millones de euros salvo indicación en contrario. Los números siguen el formato español: punto para los miles y coma para los decimales. El dividendo se imputa al ejercicio con cargo al cual se acuerda, no al año natural en que se paga. Las rentabilidades sobre el capital se calculan sobre saldos medios del periodo, salvo el primer año de la serie, que usa el saldo final.
Aviso legal
Este documento tiene carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero, fiscal ni jurídico, ni una recomendación de compra, venta o mantenimiento de valores, ni una oferta o invitación a realizar operación alguna.
La información procede de fuentes consideradas fiables, principalmente la documentación pública de Hermès International SCA y el proveedor de datos StockAnalysis.com, pero no se garantiza su exactitud ni su integridad. Los datos pueden contener errores y quedan desactualizados con rapidez: las cotizaciones y los múltiplos de valoración cambian a diario.
Las rentabilidades pasadas no garantizan rentabilidades futuras. Invertir en acciones conlleva riesgo de pérdida, incluida la pérdida total del capital invertido. Las estimaciones de analistas citadas son de terceros y no reflejan la opinión del autor. Cualquier proyección o escenario incluido en este análisis es un ejercicio ilustrativo, no una previsión.
El lector debe realizar su propio análisis y, en su caso, consultar con un asesor financiero debidamente registrado antes de tomar cualquier decisión de inversión. El autor no asume responsabilidad alguna por las decisiones que se adopten a partir de este documento.