Altria Group, Inc. (NYSE: MO)
El negocio que encoge y no para de pagar
Análisis fundamental completo · Datos de mercado a 5 de octubre de 2026 · Datos financieros cerrados a 30 de junio de 2026
Actualización del análisis publicado con datos a 21 de septiembre de 2026. Novedades incorporadas: nueva cotización y múltiplos, demanda de Altria contra la FDA (2/09/2026), acuerdo de fabricación por contrato con Philip Morris International (24/08/2026), planes de la administración para acelerar las autorizaciones de vapeadores y bolsitas de nicotina (23/09/2026) y previa de los resultados del tercer trimestre (29/10/2026).
Ficha rápida
| Concepto | Dato |
|---|---|
| Compañía | Altria Group, Inc. |
| Ticker / Mercado | MO · Bolsa de Nueva York (NYSE) |
| Sede | Richmond, Virginia (EE. UU.) |
| Sector | Consumo defensivo — Tabaco |
| Origen | Philip Morris & Co. (Londres, 1847) · Philip Morris Companies (1985) · Altria Group (2003) |
| Consejero delegado | Salvatore "Sal" Mancuso (desde el 14 de mayo de 2026) |
| Directora financiera | Heather Newman (desde el 14 de mayo de 2026) |
| Empleados | 5.900 |
| Precio (cierre 05/10/2026) | 67,88 $ |
| Rango 52 semanas | 54,70 $ – 77,06 $ |
| Capitalización bursátil | 113.510 M$ |
| Valor de empresa (EV) | 135.720 M$ |
| Acciones en circulación | 1.672 millones |
| Beta (5 años) | 0,49 |
| PER (últimos 12 meses, contable) | 14,3x |
| PER sobre beneficio ajustado previsto 2026 | 12,0x |
| Dividendo trimestral | 1,11 $ (ex-dividendo 15/09/2026, pago 9/10/2026) |
| Dividendo anualizado | 4,44 $ |
| Rentabilidad por dividendo | 6,54 % |
| Historial del dividendo | 61 subidas en los últimos 57 años (dato oficial de la compañía) |
| Deuda neta | 22.210 M$ · 1,98 veces EBITDA |
| Consenso de analistas | Mantener · Precio objetivo medio 70,00 $ (+3,1 %) |
| Próximos resultados | 29 de octubre de 2026 (tercer trimestre) |
Qué ha cambiado desde el 21 de septiembre
| Fecha | Hecho | Impacto en el análisis |
|---|---|---|
| 24/08/2026 | Philip Morris USA firma un acuerdo de fabricación por contrato con filiales de Philip Morris International (PMI): fabricará cigarrillos para mercados fuera de EE. UU. Primeros envíos previstos a principios de 2027; sin impacto material en 2026 | Explica el repunte del capex previsto en la guía. Aprovecha capacidad ociosa de fábricas que trabajan con volumen menguante |
| 02/09/2026 | Altria demanda a la FDA ante un tribunal federal de Lubbock (Texas). Alega que el sistema de autorización previa de productos de tabaco incumple el plazo legal de 180 días para resolver y pide que se anule y se rediseñe | Ofensiva legal para desbloquear sus productos sin humo, como on! |
| 23/09/2026 | Según el Wall Street Journal, la administración prepara cambios para acelerar las autorizaciones de vapeadores y bolsitas de nicotina. A 1 de octubre aún no se había publicado ninguna norma | Posible catalizador para on! PLUS y para el NJOY ACE rediseñado; no está en la guía ni en el precio |
| 23/09/2026 | Goldman Sachs reitera su recomendación de compra | El consenso no cambia: Mantener, 70 $ |
| 05/10/2026 | La acción cierra en 67,88 $ | −1,0 % desde el análisis anterior; rentabilidad por dividendo del 6,54 % |
Las cifras financieras no cambian: siguen cerradas a 30 de junio de 2026 hasta los resultados del tercer trimestre, que se publicarán el 29 de octubre. El consenso espera para todo 2026 un beneficio ajustado por acción de 5,68 $ (+4,7 %), en la mitad alta de la guía de la compañía.
En resumen: en estas dos semanas no ha cambiado nada esencial. El precio apenas se ha movido, la valoración sigue por encima de su media de cinco años y las novedades son regulatorias y operativas, de efecto a medio plazo.
1. Editorial: la empresa que lleva veinte años muriéndose y sigue ganando dinero
Hay una pregunta que ronda a Altria desde hace décadas y que conviene poner encima de la mesa antes que ninguna otra: ¿cómo puede valer algo una empresa cuyo producto principal vende cada año menos unidades que el anterior?
Los números son brutales y no admiten maquillaje. En 2015 Altria vendió 126.018 millones de cigarrillos en Estados Unidos. En 2025 vendió 61.752 millones. Ha perdido más de la mitad del volumen en diez años, a un ritmo del 6,9 % anual, y en el trienio 2023-2025 ese ritmo se aceleró hasta el 10 % anual.
Y sin embargo, en esos mismos diez años:
- Los ingresos netos de impuestos especiales han subido un 0,6 % anual, de 18.854 a 20.139 millones de dólares.
- El flujo de caja libre ha crecido un 4,9 % anual, de 5.614 a 9.074 millones.
- El beneficio ajustado por acción ha crecido un 6,8 % anual, de 2,80 a 5,42 dólares.
- El dividendo ha crecido un 6,7 % anual, de 2,17 a 4,16 dólares por acción.
- El margen bruto ha subido del 58,9 % al 72,2 %.
Esta contradicción aparente es todo el caso de inversión de Altria, y se resuelve con una sola palabra: precio. Altria vende cada año menos cajetillas y cada año las vende más caras, con una subida de precio neto que ha rondado el 8-10 % anual en los últimos ejercicios. Mientras la subida de precio supere a la caída de volumen, la máquina sigue funcionando. Cuando deje de superarla, dejará de funcionar. Todo lo demás son detalles.
Hay una segunda historia, mucho menos honrosa, que también hay que contar sin edulcorar. En la última década Altria ha intentado dos veces comprar su futuro fuera del cigarrillo, y las dos veces ha destruido capital a una escala difícil de encontrar en una empresa cotizada de este tamaño:
- JUUL: 12.800 millones de dólares invertidos en diciembre de 2018 por el 35 % de la compañía. Valor recuperado: prácticamente cero.
- NJOY: 2.750 millones de dólares pagados en junio de 2023. En 2025 Altria registró 2.200 millones de dólares de cargos por deterioro y costes de salida, y su producto principal, el NJOY ACE, está fuera del mercado estadounidense desde el 31 de marzo de 2025 tras perder un pleito de patentes contra Juul Labs.
Sumados, son más de 15.000 millones de dólares evaporados: el equivalente a un año y medio entero de flujo de caja libre de la compañía.
Y hay una tercera historia, la más reciente, que es la que realmente condiciona la decisión de hoy. Desde el cierre de 2023 la acción ha pasado de unos 40 dólares a 67,88, con una rentabilidad total acumulada, dividendos incluidos, del orden del +100 % en menos de tres años. Dos cosas lo explican: la retirada en enero de 2025 de la propuesta de prohibición del mentol, y la moderación del desplome de volúmenes en 2026, del −10 % al −2,8 % en el primer semestre.
El problema es que esa buena noticia ya está en el precio. Altria cotiza hoy a 12,0 veces su beneficio ajustado previsto para 2026, frente a una media de 9,7 veces en los últimos cinco años. Su rentabilidad por dividendo es del 6,54 %, frente a una media del 8,02 % en los últimos cinco años. El consenso de analistas tiene un precio objetivo de 70 dólares, un 3 % por encima de la cotización. Y la propia dirección ha frenado en seco las recompras: 55 millones de dólares en el segundo trimestre de 2026, frente a los 1.000 millones anuales que venía haciendo.
Esa última señal —una dirección que deja de recomprar sus propias acciones cuando suben de precio— es probablemente el dato de valoración más elocuente de todo este informe.
La pregunta, por tanto, no es si Altria es un buen negocio. Lo es, con reservas enormes. La pregunta es si a 67,88 dólares sigue siendo una buena inversión, o si el mercado ya ha cobrado por adelantado todo lo bueno que estaba por llegar.
2. Cómo gana dinero Altria (explicado desde cero)
Altria es, esencialmente, la dueña de Marlboro en Estados Unidos. Nada más, y nada menos.
2.1 La separación de 2008 que lo explica todo
Hasta 2008, Philip Morris era una sola empresa que vendía Marlboro en el mundo entero. En marzo de ese año la compañía se partió en dos:
- Philip Morris International (PMI) se quedó con el negocio de Marlboro fuera de Estados Unidos.
- Altria Group se quedó con el negocio de Marlboro dentro de Estados Unidos.
Son hoy dos compañías cotizadas distintas, y esa separación explica el perfil de riesgo tan extremo de Altria: una sola marca, en una sola categoría en declive, en un solo país, bajo un solo regulador. No hay divisa extranjera que compense, ni mercados emergentes con población creciente, ni diversificación geográfica de ningún tipo.
Curiosamente, en agosto de 2026 las dos antiguas hermanas han vuelto a colaborar: Philip Morris USA fabricará cigarrillos para filiales de PMI fuera de Estados Unidos a partir de 2027. No es una reunificación —cada una sigue vendiendo por su cuenta—, pero sí la primera vez que las fábricas de Altria trabajan para mercados exteriores.
2.2 La cadena del valor de una cajetilla
Cuando un consumidor paga en Estados Unidos unos 9 dólares por una cajetilla de Marlboro, el dinero se reparte aproximadamente así:
- El minorista (gasolinera, tienda de conveniencia) se queda su margen.
- Los impuestos especiales federales, estatales y a veces municipales se llevan una parte muy grande. En la contabilidad de Altria esto es la diferencia entre los "ingresos brutos" (23.279 millones en 2025) y los "ingresos netos de impuestos especiales" (20.139 millones). Es decir, 3.140 millones de dólares que Altria cobra y transfiere íntegros al Estado. Por eso en este informe todas las tablas usan los ingresos netos de impuestos especiales.
- Los pagos del acuerdo MSA (ver punto 2.4): otros 3.028 millones en 2025.
- El coste de fabricar el cigarrillo (tabaco, papel, filtro, mano de obra): sorprendentemente pequeño.
- Lo que queda —unos 9.900 millones de beneficio operativo en 2025— es de Altria.
2.3 Por qué es un negocio extraordinario en términos financieros
- Casi no necesita inversión. Altria gastó en 2025 216 millones de dólares en inversiones en activos fijos (capex, del inglés capital expenditures), es decir, un 1,1 % de sus ingresos. Una empresa industrial normal gasta entre el 4 % y el 8 %.
- Casi todo el beneficio se convierte en caja. En 2025 el flujo de caja libre (9.074 millones) fue un 131 % del beneficio neto contable.
- El poder de fijación de precios es casi absoluto. Un fumador adicto a Marlboro no cambia de marca porque suba un 8 %. Cambia, como mucho, a una marca de descuento —que en muchos casos también es de Altria— o reduce el consumo. Ese es el motor que ha permitido subir el margen bruto del 58,9 % al 72,2 % en diez años mientras el volumen se reducía a la mitad.
2.4 El MSA: el peaje perpetuo
El Master Settlement Agreement (Acuerdo Marco de Conciliación) es un pacto firmado en noviembre de 1998 entre los grandes fabricantes de cigarrillos de Estados Unidos y los fiscales generales de 46 estados, cinco territorios y el Distrito de Columbia, para cerrar las demandas de los estados por los costes sanitarios del tabaquismo.
A cambio, los fabricantes aceptaron restricciones severas de publicidad y, sobre todo, pagos anuales a perpetuidad, ajustados por volumen e inflación.
Para Altria eso supuso 3.028 millones de dólares en 2025 (frente a 3.908 en 2022). Es, después del propio producto, su mayor coste. La cara buena es que el pago está ligado al volumen, así que baja al mismo ritmo que las ventas: ha caído un 22,5 % desde 2022. Philip Morris USA ha pagado más de 107.700 millones de dólares a los estados desde 1997.
3. Segmentos, marcas y cifras operativas
3.1 Los segmentos en 2025
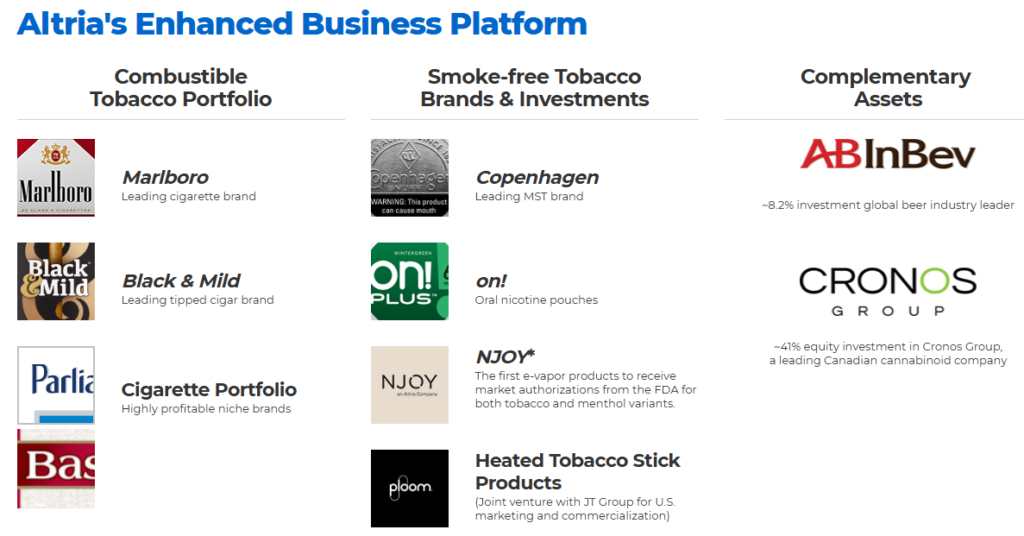
En 2026, con el NJOY ACE fuera del mercado, el segmento de vapeo ha dejado de publicarse por separado y ha quedado integrado en "resto". Conviene advertirlo porque rompe la comparabilidad entre los dos ejercicios.
| Segmento (2025) | Ingresos netos de impuestos especiales (M$) | Beneficio operativo ajustado (M$) | Margen |
|---|---|---|---|
| Productos combustibles (cigarrillos y puros) | 17.443 | 11.064 | 63,4 % |
| Tabaco oral | 2.704 | 1.835 | 67,9 % |
| Vapeo (NJOY) | n.d. | −2.297 (beneficio operativo reportado) | n.s. |
| Resto | n.d. | −229 (beneficio operativo reportado) | n.s. |
El 86 % de los ingresos y prácticamente el 86 % del beneficio vienen del cigarrillo. El tabaco oral aporta un 14 % con un margen incluso superior. Y el vapeo destruyó 2.297 millones de dólares en un solo ejercicio.
3.2 Primer semestre de 2026
| Concepto | 1S 2026 | 1S 2025 | Variación |
|---|---|---|---|
| Ingresos netos de impuestos especiales (M$) | 10.114 | 9.809 | +3,1 % |
| Combustibles — ingresos netos de impuestos (M$) | 8.770 | n.d. | — |
| Combustibles — beneficio operativo ajustado (M$) | 5.694 | n.d. | — |
| Tabaco oral — ingresos netos de impuestos (M$) | 1.337 | n.d. | — |
| Tabaco oral — beneficio operativo ajustado (M$) | 896 | n.d. | — |
| Beneficio operativo consolidado (M$) | 6.092 | 5.018 | +21,4 % |
| Beneficio por acción diluido contable ($) | 2,67 | 2,04 | +30,9 % |
| Beneficio por acción diluido ajustado ($) | 2,80 | 2,67 | +4,9 % |
(n.d.: la compañía no publica la cifra comparable del primer semestre de 2025 con la nueva segmentación.)
La diferencia entre el +30,9 % contable y el +4,9 % ajustado la explican por completo los deterioros de NJOY del primer trimestre de 2025. El crecimiento subyacente del negocio es del 4,9 %, no del 31 %. En el segundo trimestre el beneficio ajustado por acción fue de 1,48 $, ligeramente por debajo de los 1,50 $ que esperaba el consenso.
3.3 Volúmenes de cigarrillos: la pendiente
| Año | Marlboro (millones de unidades) | Total cigarrillos (millones) | Variación anual |
|---|---|---|---|
| 2015 | 108.113 | 126.018 | — |
| 2016 | 105.297 | 122.930 | −2,5 % |
| 2017 | 99.974 | 116.606 | −5,1 % |
| 2018 | 94.770 | 109.791 | −5,8 % |
| 2019 | 88.473 | 101.799 | −7,3 % |
| 2020 | 88.858 | 101.425 | −0,4 % |
| 2021 | 82.970 | 93.793 | −7,5 % |
| 2022 | 75.406 | 84.678 | −9,7 % |
| 2023 | 68.801 | 76.336 | −9,9 % |
| 2024 | 62.584 | 68.582 | −10,2 % |
| 2025 | 54.933 | 61.752 | −10,0 % |
| 1S 2026 | 25.349 | 29.421 | −2,8 % |
- 2020 fue la anomalía: el confinamiento frenó la caída al −0,4 %.
- 2023-2025 fue el peor trienio de la historia de la compañía, con tres años consecutivos en torno al −10 %, que Altria atribuye sobre todo al mercado ilícito de vapeadores desechables y a la presión sobre la renta del consumidor de rentas bajas.
- 2026 marca una inflexión relativa importante: −2,8 % en el semestre (−4,5 % ajustado por movimientos de inventario), frente a un descenso estimado del sector de en torno al 5 %. Por primera vez en años Altria cae menos que el mercado. Un solo semestre no confirma una tendencia: los resultados del 29 de octubre dirán si se mantiene.
3.4 Cuotas de mercado: el otro lado de la moneda
| Periodo | Marlboro | Otras marcas premium | Marcas de descuento | Total Altria |
|---|---|---|---|---|
| 2024 | 41,7 % | 2,3 % | 1,9 % | 45,9 % |
| 2025 | 40,5 % | 2,2 % | 2,5 % | 45,2 % |
| 2T 2026 | 39,5 % | 2,1 % | 3,9 % | 45,5 % |
Marlboro pierde cuota de forma sostenida —del 41,7 % al 39,5 % en año y medio—, pero la cuota total de Altria ha subido en 2026. El motivo es deliberado: Altria está desplegando Basic, su marca de descuento, en unas 30.000 tiendas, para retener al consumidor que la inflación ha empujado hacia lo barato.
Funciona para el volumen, pero cuesta mezcla: la realización neta de precio del segmento de combustibles ha bajado del +8,4 % en 2025 al +4,5 % en el segundo trimestre de 2026. Defender volumen tiene un precio, y ese precio es margen. Marlboro mantiene, eso sí, el 59,6 % de todo el segmento premium.
3.5 Tabaco oral: el problema que casi nadie mira
| Periodo | Copenhagen | Skoal | on! | Otras | Total Altria |
|---|---|---|---|---|---|
| 2024 | 19,0 % | 7,5 % | 8,1 % | 2,7 % | 37,3 % |
| 2025 | 15,4 % | 5,9 % | 8,2 % | 2,4 % | 31,9 % |
| 2T 2026 | 13,1 % | 5,1 % | 8,6 % | 2,2 % | 29,0 % |
Altria ha perdido 8,3 puntos de cuota en el mercado estadounidense de tabaco oral en año y medio. El tabaco húmedo tradicional (Copenhagen, Skoal) se está canibalizando a favor de las bolsitas de nicotina, que ya suponen el 53,3 % del tabaco oral en Estados Unidos y que domina ZYN, propiedad de Philip Morris International.
La respuesta de Altria es on!:
| Año | Volumen de on! (millones de latas) | Variación | Cuota de on! dentro de las bolsitas de nicotina |
|---|---|---|---|
| 2021 | 48,4 | — | n.d. |
| 2022 | 82,5 | +70,5 % | n.d. |
| 2023 | 114,3 | +38,5 % | 22,0 % |
| 2024 | 160,3 | +40,2 % | 18,8 % |
| 2025 | 177,8 | +10,9 % | 15,4 % |
| 1S 2026 | 96,1 | +5,1 % | 14,4 % (2T) |
(Altria no publicaba la cuota de on! dentro de las bolsitas de nicotina antes de 2023.)
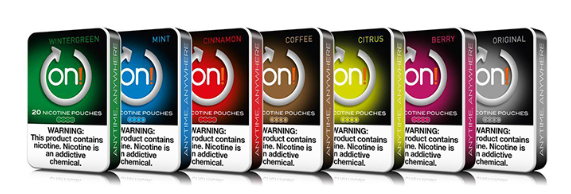
on! crece en unidades pero pierde cuota dentro de una categoría que crece más deprisa que él. La esperanza está en on! PLUS, autorizado por la FDA en diciembre de 2025 y ya distribuido en unas 120.000 tiendas. Y en que se acelere la autorización de nuevas referencias: es precisamente lo que persigue la demanda de Altria contra la FDA del 2 de septiembre, y lo que podría facilitar el cambio de procedimiento que, según la prensa, prepara la administración.
3.6 Los puros: la única línea que crece
Black & Mild vendió 1.783 millones de unidades en 2025 (+1,9 %) y 906 millones en el primer semestre de 2026 (+2,6 %). Es pequeño, pero es la única línea del segmento de combustibles que no encoge.
4. La década de la destrucción de capital
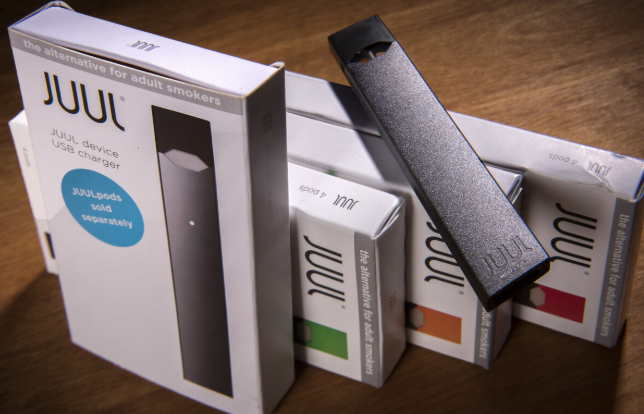
4.1 JUUL: 12.800 millones de dólares
| Fecha | Hecho | Valor en libros tras el hecho (M$) |
|---|---|---|
| Diciembre 2018 | Altria paga 12.800 M$ por el 35 % de JUUL Labs (valoración implícita: 37.000 M$), financiado con deuda | 12.800 |
| Octubre 2019 | Deterioro de 4.500 M$ | ~8.300 |
| Enero 2020 | Deterioro de 4.100 M$ (total 2019: 8.600 M$) | ~4.200 |
| 2020 | Deterioro de 2.600 M$ | ~1.600 |
| 31/12/2022 | Sucesivas minusvalías por valor razonable | 250 |
| Marzo 2023 | Altria canjea toda su participación por una licencia de propiedad intelectual de tabaco calentado y registra 250 M$ de pérdida | 0 |
Pérdida acumulada: la práctica totalidad de los 12.800 millones, el equivalente a año y medio del flujo de caja libre de Altria. La compra se financió con deuda: la deuda total pasó de 13.894 millones en 2017 a 25.746 millones en 2018, y todavía hoy sigue en 24.577 millones.
4.2 NJOY: el segundo intento
| Fecha | Hecho |
|---|---|
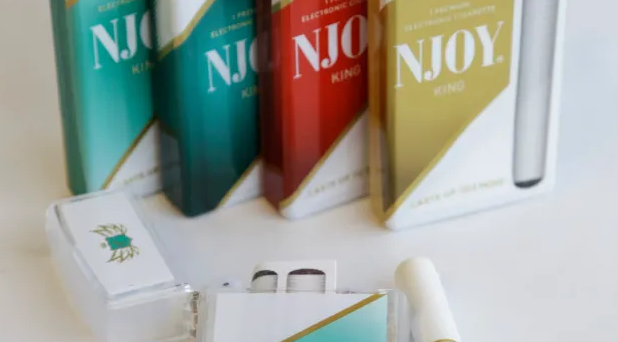
| Junio 2023 | Altria cierra la compra de NJOY Holdings por 2.750 M$ en efectivo, más hasta 500 M$ en pagos contingentes |
| Junio 2023 | Juul Labs demanda a NJOY por infracción de patentes |
| 29 de enero de 2025 | La Comisión de Comercio Internacional de EE. UU. (ITC) resuelve que ciertos productos NJOY ACE infringen cuatro patentes de Juul y dicta orden de exclusión |
| 31 de marzo de 2025 | NJOY ACE sale del mercado estadounidense |
| Primer trimestre 2025 | Deterioro de fondo de comercio de 873 M$ y de intangibles de 970 M$ |
| Cuarto trimestre 2025 | Deterioro adicional de fondo de comercio de 285 M$ |
| Noviembre 2025 | Altria y NJOY demandan a la ITC alegando que su procedimiento es inconstitucional |
| Ejercicio 2025 | Cargos totales antes de impuestos por NJOY: 2.200 M$ (1,14 $ por acción) |
| Junio 2026 | La ITC en pleno acepta revisar una resolución que invalidaba una de las patentes de Juul |
| 30 de julio de 2026 | Altria ha presentado una solicitud para un ACE rediseñado que evita las patentes en disputa. Sin fecha de reentrada |
| Agosto 2026 | Juul Labs, su rival en el pleito, obtiene autorización de la FDA para un nuevo cigarrillo electrónico |
La guía de 2026 asume expresamente que "NJOY ACE no vuelve al mercado en 2026".
4.3 Lo que sí ha funcionado
- La participación en Anheuser-Busch InBev. Altria posee aproximadamente el 8,1 % de la mayor cervecera del mundo, con un valor contable de 8.577 millones y un valor de mercado de unos 13.200 millones: una plusvalía latente de 4.600 millones. Aporta además unos 186 millones de dividendos al semestre.
- La venta de los derechos de comercialización de IQOS a PMI, que generó una ganancia de 2.700 millones en 2024.
- La reducción de acciones. De 1.961 millones en 2015 a 1.672 millones hoy: un −14,7 %, o un 1,5 % anual.
- El aprovechamiento de las fábricas. El acuerdo de fabricación por contrato con PMI (agosto de 2026) da uso a una capacidad industrial que el declive del volumen deja ociosa. La compañía estima un periodo de recuperación de la inversión inferior a un año, y además podrá recuperar impuestos especiales federales mediante el sistema de devolución por exportación.
La participación en Cronos Group (cannabis, 42,2 %) vale unos 432 millones de mercado sobre 319 de valor contable, y es irrelevante para el conjunto.
5. La empresa en números: cuadro de mando 2015 – hoy
Qué significa "TTM". Son las siglas inglesas de trailing twelve months, "últimos doce meses". Es la suma de los cuatro últimos trimestres publicados, que en este informe van del 1 de julio de 2025 al 30 de junio de 2026. No cambiarán hasta los resultados del 29 de octubre.
5.1 Cuenta de resultados
| Año | Ingresos netos (M$) | Beneficio bruto (M$) | Beneficio operativo (M$) | EBITDA (M$) | Beneficio neto (M$) | BPA diluido ($) | BPA ajustado ($) |
|---|---|---|---|---|---|---|---|
| 2015 | 18.854 | 11.114 | 8.361 | 8.586 | 5.241 | 2,67 | 2,80 |
| 2016 | 19.337 | 11.572 | 8.761 | 8.965 | 14.239 | 7,28 | 3,03 |
| 2017 | 19.494 | 11.963 | 9.593 | 9.802 | 10.222 | 5,31 | 3,39 |
| 2018 | 19.627 | 12.254 | 9.115 | 9.342 | 6.963 | 3,68 | 3,99 |
| 2019 | 19.796 | 12.711 | 10.326 | 10.552 | −1.293 | −0,70 | 4,22 |
| 2020 | 20.841 | 13.023 | 10.873 | 11.130 | 4.467 | 2,40 | 4,36 |
| 2021 | 21.111 | 13.992 | 11.560 | 11.804 | 2.475 | 1,34 | 4,61 |
| 2022 | 20.688 | 14.246 | 11.919 | 12.145 | 5.751 | 3,19 | 4,84 |
| 2023 | 20.502 | 14.284 | 11.547 | 11.819 | 8.113 | 4,57 | 4,95 |
| 2024 | 20.444 | 14.367 | 11.241 | 11.527 | 11.236 | 6,54 | 5,19 |
| 2025 | 20.139 | 14.542 | 9.899 | 10.165 | 6.927 | 4,12 | 5,42 |
| TTM (jun. 2026) | 20.444 | 14.769 | 10.973 | 11.209 | 7.952 | 4,75 | 5,55 |
Qué es el EBITDA. Es el beneficio antes de intereses, impuestos, depreciaciones y amortizaciones. Aproxima el dinero que genera la actividad ordinaria. Aquí se calcula como beneficio operativo más amortizaciones.
Dos beneficios por acción, y por qué hay que mirar el segundo. El BPA diluido contable incluye absolutamente todo: deterioros de JUUL y NJOY, ganancias por ventas de participaciones… Por eso en 2016 fue de 7,28 $, en 2019 fue negativo (−0,70 $) y en 2024 fue de 6,54 $. El BPA ajustado excluye esas partidas extraordinarias, es el que usan los analistas y, sobre todo, el que Altria emplea para fijar su dividendo. Su serie es de una regularidad casi aburrida: once años consecutivos de crecimiento, sin una sola caída.
La lectura más importante: los ingresos llevan cinco años estancados o cayendo (máximo en 2021 con 21.111 millones, hoy 20.444) y el beneficio operativo tocó techo en 2022. El crecimiento del beneficio ajustado por acción ya no viene del negocio: viene del recorte de gastos y de la reducción del número de acciones.
Previsiones del consenso (StockAnalysis, octubre de 2026): ingresos de 20.580 M$ en 2026 (+2,2 %) y 20.760 M$ en 2027 (+0,9 %); beneficio ajustado por acción de 5,68 $ en 2026 (+4,7 %) y 5,86 $ en 2027 (+3,3 %).
5.2 Márgenes
| Año | Bruto | Operativo | EBITDA | Neto | Flujo de caja libre |
|---|---|---|---|---|---|
| 2015 | 58,9 % | 44,3 % | 45,5 % | 27,8 % | 29,8 % |
| 2016 | 59,8 % | 45,3 % | 46,4 % | 73,6 % | 18,8 % |
| 2017 | 61,4 % | 49,2 % | 50,3 % | 52,4 % | 24,1 % |
| 2018 | 62,4 % | 46,4 % | 47,6 % | 35,5 % | 41,5 % |
| 2019 | 64,2 % | 52,2 % | 53,3 % | −6,5 % | 38,3 % |
| 2020 | 62,5 % | 52,2 % | 53,4 % | 21,4 % | 39,1 % |
| 2021 | 66,3 % | 54,8 % | 55,9 % | 11,7 % | 39,0 % |
| 2022 | 68,9 % | 57,6 % | 58,7 % | 27,8 % | 38,9 % |
| 2023 | 69,7 % | 56,3 % | 57,6 % | 39,6 % | 44,3 % |
| 2024 | 70,3 % | 55,0 % | 56,4 % | 55,0 % | 42,1 % |
| 2025 | 72,2 % | 49,2 % | 50,5 % | 34,4 % | 45,1 % |
| TTM (jun. 2026) | 72,2 % | 53,7 % | 54,8 % | 38,9 % | 44,6 % |
El margen bruto ha subido 13,3 puntos en diez años mientras el volumen se reducía a la mitad: la prueba matemática del poder de fijación de precios. El margen operativo de 2025 cae exclusivamente por los deterioros de NJOY; en los últimos doce meses ya ha recuperado el 53,7 %. Los márgenes netos de 2016, 2019, 2021 y 2024 están distorsionados por partidas extraordinarias y no deben usarse para medir tendencias.
5.3 Flujo de caja
| Año | Flujo de explotación (M$) | Inversión (capex, M$) | Flujo de caja libre (M$) | FCF por acción ($) | Capex / ventas | Conversión FCF/beneficio |
|---|---|---|---|---|---|---|
| 2015 | 5.843 | 229 | 5.614 | 2,86 | 1,2 % | 107 % |
| 2016 | 3.826 | 189 | 3.637 | 1,86 | 1,0 % | 26 % |
| 2017 | 4.901 | 199 | 4.702 | 2,45 | 1,0 % | 46 % |
| 2018 | 8.391 | 238 | 8.153 | 4,32 | 1,2 % | 117 % |
| 2019 | 7.837 | 246 | 7.591 | 4,06 | 1,2 % | n.s. |
| 2020 | 8.385 | 231 | 8.154 | 4,39 | 1,1 % | 183 % |
| 2021 | 8.405 | 169 | 8.236 | 4,46 | 0,8 % | 333 % |
| 2022 | 8.256 | 205 | 8.051 | 4,46 | 1,0 % | 140 % |
| 2023 | 9.287 | 196 | 9.091 | 5,12 | 1,0 % | 112 % |
| 2024 | 8.753 | 142 | 8.611 | 5,01 | 0,7 % | 77 % |
| 2025 | 9.290 | 216 | 9.074 | 5,39 | 1,1 % | 131 % |
| TTM (jun. 2026) | 9.408 | 296 | 9.112 | 5,45 | 1,4 % | 115 % |
Qué es el flujo de caja libre. Es el dinero que sobra después de pagar todos los gastos del negocio y las inversiones necesarias para mantenerlo. Es el dinero realmente disponible para pagar dividendos, recomprar acciones o amortizar deuda.
El flujo de caja libre está en máximos históricos: 9.112 millones en los últimos doce meses, pese a que el volumen de cigarrillos se ha reducido a la mitad. Equivale a 5,45 dólares por acción, un 90 % más que en 2015.
Los años 2016 y 2017 destacan por su bajo flujo de explotación por los pagos de impuestos derivados de la operación SABMiller–Anheuser-Busch InBev. La conversión de 2019 no es significativa porque el beneficio neto fue negativo.
El capex es la cifra más reveladora: entre el 0,7 % y el 1,4 % de las ventas, año tras año. Para 2026 la compañía prevé entre 300 y 375 millones, algo más de lo habitual, por la inversión para la fabricación por contrato con PMI.
5.4 Balance y deuda
| Año | Activos totales (M$) | Fondo de comercio (M$) | % sobre activo | Deuda total (M$) | Caja neta / (deuda neta) (M$) | Patrimonio neto (M$) |
|---|---|---|---|---|---|---|
| 2015 | 31.459 | 5.285 | 16,8 % | 12.847 | −10.478 | 2.880 |
| 2016 | 45.932 | 5.285 | 11,5 % | 13.881 | −9.312 | 12.770 |
| 2017 | 43.202 | 5.307 | 12,3 % | 13.894 | −12.641 | 15.377 |
| 2018 | 55.459 | 5.196 | 9,4 % | 25.746 | −24.413 | 14.787 |
| 2019 | 49.271 | 5.177 | 10,5 % | 28.042 | −25.925 | 6.222 |
| 2020 | 47.414 | 5.177 | 10,9 % | 29.471 | −24.526 | 2.839 |
| 2021 | 39.523 | 5.177 | 13,1 % | 28.044 | −23.500 | −1.606 |
| 2022 | 36.954 | 5.177 | 14,0 % | 26.680 | −22.650 | −3.923 |
| 2023 | 38.570 | 6.791 | 17,6 % | 26.233 | −22.547 | −3.490 |
| 2024 | 35.177 | 6.945 | 19,7 % | 24.926 | −21.799 | −2.188 |
| 2025 | 35.017 | 5.787 | 16,5 % | 25.709 | −21.235 | −3.452 |
| TTM (jun. 2026) | 33.374 | 5.787 | 17,3 % | 24.577 | −22.210 | −2.618 |
Primera: los activos totales llevan siete años cayendo. De 55.459 millones en 2018 a 33.374 hoy: un −40 %. La métrica "activos totales crecientes" no se cumple en absoluto, aunque aquí la caída no es mala noticia: se debe sobre todo a que se han borrado del balance los 12.800 millones de JUUL y a que la participación en ABI se ha ido reduciendo.
Segunda: el patrimonio neto es negativo desde 2021. No es una señal de insolvencia: es el resultado de décadas de recomprar acciones propias por encima de su valor contable. La autocartera acumulada supera los 36.000 millones de dólares. Tiene una consecuencia práctica: el ROE de Altria no sirve (ver 5.5).
Tercera: la deuda está bajo control y mejorando. La deuda total ha bajado de 29.471 millones (2020) a 24.577. La deuda neta son 22.210 millones, 1,98 veces el EBITDA, en línea con el objetivo de la compañía de en torno a 2,0 veces.
| Año | Deuda bruta / EBITDA | Deuda neta / EBITDA | Caja (M$) | Participaciones financieras (M$) |
|---|---|---|---|---|
| 2015 | 1,50x | 1,22x | 2.369 | 5.483 |
| 2016 | 1,55x | 1,04x | 4.569 | 17.852 |
| 2017 | 1,42x | 1,29x | 1.253 | 17.952 |
| 2018 | 2,76x | 2,61x | 1.333 | 30.496 |
| 2019 | 2,66x | 2,46x | 2.117 | 23.581 |
| 2020 | 2,65x | 2,20x | 4.945 | 19.529 |
| 2021 | 2,38x | 1,99x | 4.544 | 13.481 |
| 2022 | 2,20x | 1,86x | 4.030 | 9.600 |
| 2023 | 2,22x | 1,91x | 3.686 | 10.011 |
| 2024 | 2,16x | 1,89x | 3.127 | 8.195 |
| 2025 | 2,53x | 2,09x | 4.474 | 8.617 |
| TTM (jun. 2026) | 2,19x | 1,98x | 2.367 | 8.896 |
Las calificaciones crediticias van en la buena dirección: Moody's mantiene A3 (agosto de 2025, perspectiva estable), S&P Global subió a BBB+ en mayo de 2025 y Fitch subió a BBB+ en febrero de 2026.
El fondo de comercio (el sobreprecio pagado en adquisiciones respecto al valor contable de lo comprado) se mantiene entre el 9 % y el 20 % del activo. El repunte de 2023-2024 fue NJOY; la caída de 2025, su deterioro.
5.5 Rentabilidad del capital: por qué el ROE de Altria no sirve
Qué es el ROE. Rentabilidad sobre los fondos propios: beneficio neto dividido entre el patrimonio neto.
En Altria el ROE no se puede calcular de forma útil, porque el patrimonio neto es negativo (−2.618 millones a junio de 2026). Saldría un ROE negativo en una empresa que gana 8.000 millones, lo cual es matemáticamente correcto y económicamente absurdo. Hay que recurrir a:
ROCE (rentabilidad sobre el capital empleado): beneficio operativo ÷ (deuda total + patrimonio neto).
ROIC (rentabilidad sobre el capital invertido): lo mismo, pero después de impuestos, con un tipo normalizado del 35 % hasta 2017 y del 24 % desde 2018.
| Año | Capital empleado (M$) | ROCE | ROIC | ROA | ROCE del capital operativo |
|---|---|---|---|---|---|
| 2015 | 15.727 | 53,2 % | 34,6 % | 16,7 % | 106 % |
| 2016 | 26.651 | 32,9 % | 21,4 % | 31,0 % | 207 % |
| 2017 | 29.271 | 32,8 % | 21,3 % | 23,7 % | 95 % |
| 2018 | 40.533 | 22,5 % | 17,1 % | 12,6 % | 105 % |
| 2019 | 34.264 | 30,1 % | 22,9 % | −2,6 % | 121 % |
| 2020 | 32.310 | 33,7 % | 25,6 % | 9,4 % | 139 % |
| 2021 | 26.438 | 43,7 % | 33,2 % | 6,3 % | 137 % |
| 2022 | 22.757 | 52,4 % | 39,8 % | 15,6 % | 131 % |
| 2023 | 22.743 | 50,8 % | 38,6 % | 21,0 % | 128 % |
| 2024 | 22.738 | 49,4 % | 37,6 % | 31,9 % | 98 % |
| 2025 | 22.257 | 44,5 % | 33,8 % | 19,8 % | 108 % |
| TTM (jun. 2026) | 21.959 | 50,0 % | 38,0 % | 23,8 % | 103 % |
La última columna descuenta del capital la caja y las participaciones financieras (ABI, Cronos), que no generan beneficio operativo. Lo que queda es el capital empleado en fabricar y vender tabaco, y la respuesta es extraordinaria: el negocio de tabaco de Altria genera cada año en beneficio operativo aproximadamente lo mismo que todo el capital empleado en él. Se paga a sí mismo cada año.
El caso de inversión no depende del ROIC, que es formidable, sino de cuántos años más va a durar.
5.6 Retorno al accionista
| Año | Acciones diluidas (millones) | Dividendo por acción ($) | Rentab. por dividendo | Rentab. por recompra | Retorno total | Rentab. del beneficio |
|---|---|---|---|---|---|---|
| 2015 | 1.961 | 2,17 | 3,73 % | 0,86 % | 4,59 % | 4,59 % |
| 2016 | 1.952 | 2,35 | 3,48 % | 0,46 % | 3,94 % | 10,78 % |
| 2017 | 1.921 | 2,54 | 3,58 % | 1,59 % | 5,17 % | 7,49 % |
| 2018 | 1.888 | 3,00 | 6,10 % | 1,72 % | 7,82 % | 7,49 % |
| 2019 | 1.869 | 3,28 | 6,57 % | 1,01 % | 7,58 % | −1,40 % |
| 2020 | 1.859 | 3,40 | 8,29 % | 0,54 % | 8,83 % | 5,86 % |
| 2021 | 1.845 | 3,52 | 7,46 % | 0,75 % | 8,21 % | 2,84 % |
| 2022 | 1.804 | 3,68 | 8,10 % | 2,22 % | 10,33 % | 7,02 % |
| 2023 | 1.777 | 3,84 | 9,56 % | 1,50 % | 11,06 % | 11,38 % |
| 2024 | 1.718 | 4,00 | 7,75 % | 3,32 % | 11,07 % | 12,68 % |
| 2025 | 1.683 | 4,16 | 7,23 % | 2,04 % | 9,27 % | 7,16 % |
| Hoy (05/10/2026) | 1.672 | 4,44 (anualizado) | 6,54 % | 1,00 % | 7,54 % | 7,00 % |
Rentabilidad por recompra: el porcentaje en que se reduce cada año el número de acciones. Retorno total al accionista: rentabilidad por dividendo más rentabilidad por recompra. Rentabilidad del beneficio (earnings yield): beneficio por acción dividido entre el precio, lo inverso del PER.
El retorno total al accionista tocó máximo en 2023-2024 (11 %) y hoy está en el 7,54 %. No porque Altria reparta menos, sino porque la acción está mucho más cara.
| Año | Acciones recompradas | Precio medio | Importe |
|---|---|---|---|
| 2023 | 22,7 millones | 43,96 $ | 1.000 M$ |
| 2024 | 73,5 millones | 46,26 $ | 3.400 M$ |
| 2025 | 17,1 millones | 58,50 $ | 1.000 M$ |
| 1S 2026 | 5,3 millones | 62,78 $ | 335 M$ |
| — de los cuales 2T 2026 | 0,8 millones | 65,11 $ | 55 M$ |
El programa vigente es de 2.000 millones de dólares y vence el 31 de diciembre de 2026; a 30 de junio quedaban 665 millones sin usar. Al ritmo del segundo trimestre, Altria no va a agotarlo. La dirección está comprando mucho menos a 65 dólares de lo que compraba a 44: un juicio implícito sobre la valoración. Los resultados del 29 de octubre mostrarán si lo ha retomado en el tercer trimestre.
5.7 Crecimiento anual compuesto
| Métrica | 10 años (2015-2025) | 5 años (2020-2025) | 3 años (2022-2025) |
|---|---|---|---|
| Ingresos netos | 0,7 % | −0,7 % | −0,9 % |
| EBITDA | 1,7 % | −1,8 % | −5,8 % |
| Beneficio operativo | 1,7 % | −1,9 % | −6,0 % |
| BPA ajustado | 6,8 % | 4,4 % | 3,8 % |
| Flujo de caja libre | 4,9 % | 2,2 % | 4,1 % |
| FCF por acción | 6,5 % | 4,2 % | 6,5 % |
| Dividendo por acción | 6,7 % | 4,1 % | 4,2 % |
| Acciones en circulación | −1,5 % | −2,0 % | −2,3 % |
| Activos totales | 1,1 % | −5,9 % | −1,8 % |
Qué es el CAGR. Tasa de crecimiento anual compuesto: el crecimiento medio anual que habría que aplicar cada año para pasar del valor inicial al final.
(Corrección respecto al análisis anterior: varias tasas de esta tabla estaban mal calculadas. Se han recalculado a partir de las propias series del informe. Las conclusiones no cambian, pero los datos son ahora consistentes con las tablas anteriores.)
Todo lo que tiene que ver con el negocio —ingresos, EBITDA, beneficio operativo— lleva cinco años cayendo. Todo lo que tiene que ver con el accionista —beneficio ajustado por acción, dividendo, flujo por acción— sigue creciendo, pero más despacio: del 6,7-6,8 % de la década al 4 % del último quinquenio. Altria ya no crece por el negocio, crece por la ingeniería: sube precios, recorta costes y reduce acciones.
6. El dividendo en detalle
6.1 El historial de subidas
Altria anuncia su subida anual a finales de agosto y la aplica con el pago de octubre.
| Anuncio | Dividendo trimestral anterior | Nuevo trimestral | Subida | Primer pago con el nuevo importe |
|---|---|---|---|---|
| Agosto 2015 | 0,520 $ | 0,565 $ | +8,7 % | 9 de octubre de 2015 |
| Agosto 2016 | 0,565 $ | 0,610 $ | +8,0 % | 11 de octubre de 2016 |
| Agosto 2017 | 0,610 $ | 0,660 $ | +8,2 % | 10 de octubre de 2017 |
| Marzo 2018 (extraordinaria) | 0,660 $ | 0,700 $ | +6,1 % | 10 de abril de 2018 |
| Agosto 2018 | 0,700 $ | 0,800 $ | +14,3 % | 10 de octubre de 2018 |
| Agosto 2019 | 0,800 $ | 0,840 $ | +5,0 % | 10 de octubre de 2019 |
| Agosto 2020 | 0,840 $ | 0,860 $ | +2,4 % | 9 de octubre de 2020 |
| 26 de agosto de 2021 | 0,860 $ | 0,900 $ | +4,7 % | 12 de octubre de 2021 |
| 25 de agosto de 2022 | 0,900 $ | 0,940 $ | +4,4 % | 11 de octubre de 2022 |
| 24 de agosto de 2023 | 0,940 $ | 0,980 $ | +4,3 % | 10 de octubre de 2023 |
| 22 de agosto de 2024 | 0,980 $ | 1,020 $ | +4,1 % | 10 de octubre de 2024 |
| 21 de agosto de 2025 | 1,020 $ | 1,060 $ | +3,9 % | 10 de octubre de 2025 |
| 27 de agosto de 2026 | 1,060 $ | 1,110 $ | +4,7 % | 9 de octubre de 2026 |
Las subidas del 8 % de 2015-2017 se convirtieron en subidas del 4 % a partir de 2021. La de agosto de 2026 (+4,7 %) es la mayor desde 2021. Quien tuviera acciones antes del 15 de septiembre (fecha ex-dividendo) cobrará el primer pago de 1,11 $ el próximo 9 de octubre.
6.2 La serie anual y los payouts
Qué es el payout. Es el porcentaje del beneficio (o del flujo de caja) que la empresa reparte en dividendos. Cuanto más alto, menos colchón hay si los beneficios caen.
| Año | Dividendo por acción ($) | Dividendos pagados (M$) | Payout s/ beneficio contable | Payout s/ beneficio ajustado | Payout s/ flujo de caja libre |
|---|---|---|---|---|---|
| 2015 | 2,17 | 4.179 | 81 % | 78 % | 74 % |
| 2016 | 2,35 | 4.512 | 32 % | 78 % | 124 % |
| 2017 | 2,54 | 4.807 | 48 % | 75 % | 102 % |
| 2018 | 3,00 | 5.415 | 82 % | 75 % | 66 % |
| 2019 | 3,28 | 6.069 | n.s. | 78 % | 80 % |
| 2020 | 3,40 | 6.290 | 142 % | 78 % | 77 % |
| 2021 | 3,52 | 6.446 | 263 % | 76 % | 78 % |
| 2022 | 3,68 | 6.599 | 115 % | 76 % | 82 % |
| 2023 | 3,84 | 6.779 | 84 % | 78 % | 75 % |
| 2024 | 4,00 | 6.845 | 61 % | 77 % | 79 % |
| 2025 | 4,16 | 6.960 | 101 % | 77 % | 77 % |
| TTM (jun. 2026) | 4,24 | 7.062 | 89 % | 76 % | 78 % |
| Anualizado actual | 4,44 | — | 93 % | 80 % | 81 % |
La fila "Anualizado actual" aplica el dividendo de 4,44 $ al beneficio contable (4,75 $), al ajustado (5,55 $) y al flujo de caja libre por acción (5,45 $) de los últimos doce meses.
El payout sobre beneficio ajustado lleva once años entre el 75 % y el 78 %. Altria declara un objetivo de "aproximadamente el 80 % del beneficio ajustado por acción" y lo cumple con una precisión casi mecánica. El payout sobre flujo de caja libre lleva ocho años entre el 75 % y el 82 %. Con el nuevo dividendo, ambos se sitúan en torno al 80 %, justo en el objetivo.
Una comparación incómoda: PepsiCo, analizada en este mismo proyecto, tenía un payout sobre flujo de caja libre que había llegado al 100 % en 2024 y 2025. Altria, la empresa en decadencia estructural, tiene hoy un dividendo mejor cubierto que PepsiCo, la empresa "de calidad". Es contraintuitivo y es cierto.
El payout sobre beneficio contable es casi inservible en esta compañía: oscila entre el 32 % y el 263 % en función de los deterioros y ganancias extraordinarias.
6.3 ¿Cuántos años consecutivos lleva subiéndolo? Una discrepancia que conviene explicar
Lo que dice la compañía. Altria dice, literalmente, que la subida de agosto de 2026 es la "61ª subida del dividendo en los últimos 57 años". Hay más subidas que años porque en varios ejercicios hubo dos.
Lo que dicen los recopiladores. StockAnalysis publica 57 años consecutivos; MarketBeat, 56; Sure Dividend, 55 a cierre de 2025.
Altria NO forma parte del índice S&P 500 Dividend Aristocrats. En marzo de 2007 escindió Kraft Foods y el dividendo trimestral bajó de 0,86 $ a 0,75 $; en marzo de 2008 escindió Philip Morris International y volvió a bajar, a 0,29 $. La metodología de S&P rompe la racha por ahí. La defensa de la compañía es que el accionista que conservó las acciones de Kraft y PMI siguió cobrando, en conjunto, más cada año. Es legítimo, pero es una racha ajustada, no literal.
En este informe se utiliza la cifra oficial de la compañía: 61 subidas en los últimos 57 años.
6.4 ¿Es seguro el dividendo?
A favor:
- Cobertura holgada y estable: 76-80 % del beneficio ajustado, 78-81 % del flujo de caja libre, con once años de constancia.
- Colchón de caja: el flujo de caja libre de los últimos doce meses (9.112 millones) supera en 2.050 millones a los dividendos pagados (7.062 millones).
- Deuda controlada: 1,98 veces EBITDA, con dos mejoras de calificación crediticia en dieciocho meses.
- Un activo vendible: la participación en ABI vale unos 13.200 millones a precio de mercado, casi dos años de dividendos.
- Compromiso explícito: crecimiento del dividendo de dígito medio simple hasta 2028.
En contra:
- El dividendo crece más rápido que el negocio. En los últimos tres años el dividendo ha crecido un 4,2 % anual y el beneficio operativo contable ha caído un 6 % anual (se queda aproximadamente plano si se excluyen los cargos de NJOY de 2025). Esa tijera solo se sostiene mientras funcionen las recompras y el recorte de costes.
- No hay margen para mucho más. Con un payout del 80 % del flujo de caja libre, un descenso sostenido del flujo obligaría a frenar el dividendo.
- El riesgo no es un recorte: es la congelación. Que las subidas pasen del 4 % al 1 % y la renta deje de batir a la inflación.
Valoración honesta: el dividendo de Altria es hoy de los más seguros que se pueden encontrar con una rentabilidad superior al 6,5 %. Lo que no está garantizado es su crecimiento más allá de 2028.
Para el inversor de rentas: 6,54 % de rentabilidad inicial creciendo al 4 % anual. Si mantiene ese ritmo, quien compre hoy cobrará en 2036 el equivalente a un 9,7 % sobre su precio de compra.
7. Estrategia y previsiones de la compañía
7.1 La visión: "Moving Beyond Smoking"
La estrategia declarada es liderar la transición de los fumadores adultos hacia productos sin combustión. De unos 55 millones de consumidores adultos de nicotina en Estados Unidos, más de un tercio ya usa exclusivamente productos sin humo. La cartera descansa en tres plataformas: vapeo (NJOY), bolsitas de nicotina (on!) y tabaco calentado.
7.2 La batalla regulatoria: Altria contra la FDA
Cualquier producto de nicotina nuevo necesita en Estados Unidos una autorización previa de la FDA (el proceso PMTA). La ley fija un plazo de 180 días para resolver, pero en la práctica los expedientes tardan años, mientras el mercado se llena de vapeadores ilegales que no han pedido permiso a nadie.
El 2 de septiembre de 2026 Altria llevó el asunto a los tribunales: demandó a la FDA ante un juzgado federal de Lubbock (Texas), alegando que la agencia nunca ha cumplido ese plazo y que su sistema ha bloqueado productos como las nuevas referencias de on!. Pide que el tribunal anule el procedimiento actual y obligue a la FDA a diseñar uno nuevo.
Tres semanas después, el 23 de septiembre, el Wall Street Journal adelantó que la administración prepara cambios para acelerar las autorizaciones de vapeadores y bolsitas de nicotina. A 1 de octubre no se había publicado ninguna norma, aunque la FDA ya venía aplicando desde agosto un programa piloto para agilizar las revisiones de bolsitas de nicotina.
Si ambos frentes prosperan, Altria podría llevar más rápido al mercado nuevas referencias de on! PLUS y, eventualmente, el NJOY ACE rediseñado. Nada de esto está incorporado en la guía de 2026, así que sería un catalizador positivo. Pero conviene no exagerarlo: un procedimiento más rápido beneficia también a ZYN y a todos los competidores legales, y no resuelve por sí solo el problema del mercado ilícito.
7.3 Los objetivos a 2028, y cuáles siguen en pie
Altria presentó en su Día del Inversor del 22 de marzo de 2023 sus objetivos para 2028.
Se mantienen íntegros (objetivos financieros):
| Objetivo 2028 | Situación |
|---|---|
| Crecimiento del beneficio ajustado por acción de dígito medio simple anual desde la base de 4,84 $ de 2022 | En 2025 fue de 5,42 $; crecimiento medio 2022-2025 del 3,8 % anual, en el límite bajo |
| Crecimiento del dividendo por acción de dígito medio simple anual | Cumpliéndose: +4,7 % en 2026 |
| Deuda / EBITDA de en torno a 2,0 veces | Cumplido: 1,98 veces |
| Margen de beneficio operativo ajustado de al menos el 60 % cada año | Cumplido con holgura |
Han sido retirados de facto (objetivos de productos sin humo): Altria se comprometió en 2023 a aumentar el volumen de productos sin humo al menos un 35 % y a duplicar sus ingresos hasta unos 5.000 millones de dólares. La compañía indica que esos objetivos han sido reevaluados por el crecimiento del mercado ilícito de vapeo, y que dará objetivos actualizados "cuando tengamos más claridad sobre cómo puede evolucionar el mercado legítimo de vapeo". La apuesta de futuro de Altria no tiene hoy objetivos públicos.
7.4 El programa "Optimize & Accelerate" y la fabricación por contrato
Anunciado el 30 de octubre de 2024: centralización de operaciones con un objetivo de al menos 600 millones de dólares de ahorro acumulado en cinco años.
A ello se suma el acuerdo de fabricación por contrato con PMI del 24 de agosto de 2026: Philip Morris USA fabricará cigarrillos para filiales de PMI fuera de Estados Unidos, con primeros envíos a principios de 2027. Ninguna de las dos compañías espera un efecto material en 2026; no se han publicado volúmenes ni duración. Altria habla de un periodo de recuperación de la inversión inferior a un año y de capacidades que podrían servir en el futuro para su propia expansión internacional en productos de nicotina.
7.5 Previsiones vigentes para 2026
Publicadas el 30 de julio de 2026:
| Concepto | Dato |
|---|---|
| Beneficio ajustado por acción 2026 | 5,61 $ – 5,72 $ |
| Crecimiento implícito | +3,5 % a +5,5 % |
| Base de comparación | 5,42 $ (2025) |
| Guía inicial (29 de enero de 2026) | 5,56 $ – 5,72 $ (+2,5 % a +5,5 %) |
| Movimiento | Se estrecha elevando el suelo en 5 céntimos |
| Inversión prevista en activos fijos | 300 – 375 M$ |
Supuestos declarados: inversiones para la fabricación por contrato; impacto limitado de las acciones contra el mercado ilícito (Altria no descuenta ayuda regulatoria); y NJOY ACE no vuelve al mercado en 2026.
Lo que deben mostrar los resultados del 29 de octubre: que la caída de volumen sigue por debajo de la del sector, que la realización de precio no se deteriora más por el peso de Basic, que on! frena su pérdida de cuota y que la compañía mantiene o eleva la guía.
8. Ventajas competitivas (el "moat")
Qué es el "moat". El foso de un castillo: el conjunto de barreras que impiden a la competencia arrebatarle el negocio a una empresa.
1. La marca más fuerte de su categoría. Marlboro tiene el 39,5 % del mercado estadounidense de cigarrillos y el 59,6 % del segmento premium.
2. La publicidad está prohibida, y eso protege al líder. Desde el MSA de 1998, una marca nueva no puede darse a conocer. La notoriedad de Marlboro está congelada por ley.
3. La regulación de la FDA como barrera. El proceso de autorización previa cuesta millones de dólares y años de tramitación: solo las grandes tabacaleras pueden permitírselo. Paradójicamente, la regulación pensada para limitar al sector protege a los incumbentes frente a competidores legales nuevos. (Por eso la demanda de Altria contra la FDA es un arma de doble filo: un proceso más ágil también abre la puerta a más rivales.)
4. Poder de fijación de precios derivado de la adicción. La demanda de nicotina es extraordinariamente inelástica. Diez años subiendo precios con un margen bruto que sube del 59 % al 72 % es la demostración empírica.
5. Escala y distribución. Altria llega a cientos de miles de puntos de venta con una red comercial construida durante un siglo.
6. Muy poca necesidad de capital. Un negocio que reinvierte el 1 % de sus ventas y genera una rentabilidad sobre el capital operativo cercana al 100 % es, financieramente, una rareza.
Los límites del foso: protege la cuota de Altria dentro del cigarrillo, pero no el tamaño del mercado. Altria es la dueña indiscutible de una isla que se hunde. Y hay dos frentes donde el foso ya ha demostrado no servir: las bolsitas de nicotina, donde ZYN le ha ganado la partida, y el vapeo.
9. Riesgos, sin edulcorar
9.1 La caída estructural del volumen (riesgo número uno)
El volumen de cigarrillos cae un 6,9 % anual de media desde 2015 y llegó a caer un 10 % anual en 2023, 2024 y 2025. Altria lo compensa con precio, y el mecanismo tiene un límite matemático: cada subida de precio acelera un poco la caída de volumen y empuja consumidores hacia el descuento o el mercado ilícito. La moderación de 2026 es la mejor noticia en años, pero un semestre no es una tendencia.
9.2 La norma de reducción de nicotina de la FDA (el riesgo existencial)
El 16 de enero de 2025 la FDA propuso limitar la nicotina de los cigarrillos a 0,70 miligramos por gramo de tabaco, niveles considerados no adictivos. La norma no se ha finalizado y no se espera que se emita durante el mandato de la actual administración. Que esté congelada no significa que esté muerta. Es, con diferencia, el mayor riesgo a largo plazo del negocio: atacaría directamente el mecanismo económico del producto.
9.3 El mercado ilícito de vapeadores (el riesgo más agudo a corto plazo)
| Dato | Cifra |
|---|---|
| Cuota del mercado de vapeo en manos de producto no autorizado, según Altria | ~70 % |
| Estimación de la FDA sobre vapeadores ilícitos vendidos | ~54 % (octubre de 2025) |
| Usuarios de vapeo en EE. UU. | más de 20 millones |
| Incautaciones federales en el 2T 2026 | más de 250 M$ |
| Puntos del descenso del sector atribuidos por Altria al vapeo ilícito (4T 2025) | 2 a 3 puntos |
El vapeador ilegal y barato se come el cigarrillo, que es donde está casi todo el beneficio de Altria, y Altria no puede competir de igual a igual porque sus productos legales necesitan autorización y no pueden ofrecer los mismos sabores.
9.4 La regulación del mentol: riesgo aplazado, no eliminado
El 24 de enero de 2025 la administración retiró las normas propuestas para prohibir los cigarrillos mentolados y los puros aromatizados. Es una de las razones principales de la revalorización de la acción. Pero es una decisión administrativa y reversible.
9.5 La concentración extrema
Una sola marca, en una sola categoría en declive, en un solo país, bajo un solo regulador. Y dentro de esa categoría, Marlboro pierde cuota de forma sostenida: −1,2 puntos en 2025, −1,5 puntos interanuales en el segundo trimestre de 2026.
9.6 El historial de asignación de capital
Más de 15.000 millones de dólares destruidos en JUUL y NJOY en siete años. Sal Mancuso sustituyó a Billy Gifford el 14 de mayo de 2026, pero era el director financiero durante la compra de NJOY. El riesgo de que Altria vuelva a gastar miles de millones en una "apuesta de futuro" que no funcione no es teórico.
9.7 El tabaco oral en descomposición
Ocho puntos de cuota perdidos en dieciocho meses. on! crece pero pierde cuota frente a ZYN.
9.8 Riesgo regulatorio de doble filo
La demanda contra la FDA y la posible aceleración de autorizaciones pueden ayudar a Altria a lanzar productos sin humo. Pero también pueden facilitar la entrada de nuevos competidores legales y erosionar una de las barreras que protegen su posición. Y el pleito con la FDA, por su parte, puede tardar años en resolverse.
9.9 Litigios
El riesgo de litigios de tabaco ya no es el riesgo principal de Altria.
| Concepto | Cifra (a marzo/abril de 2026) |
|---|---|
| Casos Engle progeny pendientes | ~44 (de unas 9.300 reclamaciones iniciales) |
| Casos federales | todos resueltos |
| Pagado por PM USA en sentencias Engle progeny | ~454 M$ más 62 M$ de intereses |
| Pagado en total por litigios de tabaco desde 2004 | ~1.200 M$ más 245 M$ de intereses |
| Provisión contable por litigios de tabaco y salud | 63 M$ |
Una provisión de 63 millones frente a 9.100 millones de caja libre al año es irrelevante. Quedan litigios activos en Canadá y el pleito de patentes con Juul Labs.
9.10 Riesgo fiscal
El impuesto especial federal no sube desde 2009. Una subida federal sería un golpe inmediato al volumen. Diez estados aprobaron impuestos nuevos o subidas en 2025.
9.11 Riesgo ESG y exclusión de carteras
Prácticamente todos los fondos con filtro de sostenibilidad excluyen el tabaco. Tiene dos caras: menos demanda estructural de la acción y mayor coste de capital, pero también un precio deprimido y una rentabilidad por dividendo más alta para quien sí puede comprar.
10. Valoración
10.1 Dónde cotiza hoy frente a su propia historia
| Año | Precio cierre ($) | PER contable | PER ajustado | Precio / FCF | EV / EBITDA | EV / FCF | Rentab. por dividendo |
|---|---|---|---|---|---|---|---|
| 2015 | 58,20 | 21,8x | 20,8x | 20,3x | 14,5x | 22,2x | 3,73 % |
| 2016 | 67,56 | 9,3x | 22,3x | 36,3x | 15,7x | 38,8x | 3,48 % |
| 2017 | 70,93 | 13,4x | 20,9x | 29,0x | 15,2x | 31,7x | 3,58 % |
| 2018 | 49,16 | 13,4x | 12,3x | 11,4x | 12,5x | 14,4x | 6,10 % |
| 2019 | 49,89 | n.s. | 11,8x | 12,3x | 11,3x | 15,7x | 6,57 % |
| 2020 | 40,99 | 17,1x | 9,4x | 9,3x | 9,0x | 12,4x | 8,29 % |
| 2021 | 47,18 | 35,2x | 10,2x | 10,6x | 9,4x | 13,4x | 7,46 % |
| 2022 | 45,41 | 14,2x | 9,4x | 10,2x | 8,6x | 13,0x | 8,10 % |
| 2023 | 40,15 | 8,8x | 8,1x | 7,8x | 7,9x | 10,3x | 9,56 % |
| 2024 | 51,58 | 7,9x | 9,9x | 10,3x | 9,6x | 12,8x | 7,75 % |
| 2025 | 57,51 | 14,0x | 10,6x | 10,7x | 11,6x | 13,0x | 7,23 % |
| 21/09/2026 (análisis anterior) | 68,57 | 14,4x | 12,4x | 12,6x | 12,2x | 15,0x | 6,47 % |
| Hoy (05/10/2026) | 67,88 | 14,3x | 12,2x | 12,5x | 12,1x | 14,9x | 6,54 % |
| Media 5 años (2021-2025) | — | n.s. | 9,7x | 9,9x | 9,4x | 12,5x | 8,02 % |
| Media 10 años (2016-2025) | — | n.s. | 12,5x | 14,8x | 11,1x | 17,5x | 6,81 % |
PER ajustado de "hoy" sobre el beneficio ajustado de los últimos doce meses (5,55 $). Sobre el punto medio de la guía de 2026 (5,665 $) es de 12,0x.
Qué es el EV. Valor de empresa: la capitalización bursátil más la deuda menos la caja. Para empresas endeudadas como Altria, los múltiplos sobre EV son más representativos que el PER.
Altria cotiza hoy por encima de su media de cinco años en todas las métricas, sin excepción:
- PER ajustado: 12,2x frente a 9,7x. Un 26 % por encima.
- Precio / flujo de caja libre: 12,5x frente a 9,9x. Un 26 % por encima.
- EV / EBITDA: 12,1x frente a 9,4x. Un 29 % por encima.
- Rentabilidad por dividendo: 6,54 % frente a 8,02 %. Un 18 % menos de renta por cada dólar invertido.
Frente a la media de diez años la foto es más benévola, pero esa media está inflada por 2015-2017, cuando Altria cotizaba a más de 20 veces beneficios porque nadie descontaba aún la aceleración del declive ni el desastre de JUUL. No es un punto de referencia al que tenga sentido esperar volver.
Hace tres años Altria estaba regalada y hoy está razonablemente pagada. Quien compró a 40 dólares hizo una inversión extraordinaria. Quien compre a 67,88 está comprando una compañía correcta a un precio correcto, sin margen de seguridad.
10.2 Escenarios por múltiplo de beneficio
Tomando como base el punto medio de la guía de la compañía para 2026 (5,665 $ de beneficio ajustado por acción):
| PER ajustado | Precio implícito ($) | Frente a 67,88 $ | Rentab. por dividendo resultante |
|---|---|---|---|
| 8,0x | 45,32 | −33,2 % | 9,80 % |
| 9,0x | 50,99 | −24,9 % | 8,71 % |
| 9,7x (media 5 años) | 54,95 | −19,0 % | 8,08 % |
| 10,0x | 56,65 | −16,5 % | 7,84 % |
| 11,0x | 62,32 | −8,2 % | 7,13 % |
| 12,0x (hoy) | 67,98 | +0,1 % | 6,53 % |
| 12,5x (media 10 años) | 70,81 | +4,3 % | 6,27 % |
| 13,0x | 73,65 | +8,5 % | 6,03 % |
| 14,0x | 79,31 | +16,8 % | 5,60 % |
| 15,0x | 84,98 | +25,2 % | 5,22 % |
10.3 Escenarios por rentabilidad por dividendo exigida
A qué precio hay que comprar para obtener la rentabilidad que uno quiere, sobre el dividendo anualizado actual de 4,44 $:
| Rentabilidad exigida | Precio de compra ($) | Frente a 67,88 $ | PER ajustado implícito (2026e) |
|---|---|---|---|
| 5,00 % | 88,80 | +30,8 % | 15,7x |
| 5,50 % | 80,73 | +18,9 % | 14,3x |
| 6,00 % | 74,00 | +9,0 % | 13,1x |
| 6,54 % (hoy) | 67,89 | 0,0 % | 12,0x |
| 6,81 % (media 10 años) | 65,20 | −3,9 % | 11,5x |
| 7,00 % | 63,43 | −6,6 % | 11,2x |
| 7,50 % | 59,20 | −12,8 % | 10,5x |
| 8,02 % (media 5 años) | 55,36 | −18,4 % | 9,8x |
| 9,00 % | 49,33 | −27,3 % | 8,7x |
| 10,00 % | 44,40 | −34,6 % | 7,8x |
Si la subida de agosto de 2027 fuera de nuevo del 4,7 %, el dividendo anualizado pasaría a 4,65 $ y la rentabilidad sobre el precio de hoy subiría al 6,85 % sin que la acción se moviera.
10.4 Qué rentabilidad cabe esperar
| Componente | Estimación |
|---|---|
| Rentabilidad por dividendo inicial | 6,54 % |
| Crecimiento del dividendo (objetivo de la compañía hasta 2028) | 3 % – 5 % |
| Rentabilidad total esperable | 9,5 % – 11,5 % anual |
Es atractiva para un activo defensivo, siempre que el múltiplo no se comprima. Si el PER volviera a su media de cinco años, el inversor perdería alrededor de un 19 % de capital, que tardaría unos tres años en recuperar solo con el dividendo.
10.5 Qué dice el consenso
| Referencia (StockAnalysis, octubre de 2026) | Dato | Frente a 67,88 $ |
|---|---|---|
| Recomendación de consenso | Mantener | — |
| Precio objetivo medio | 70,00 $ | +3,1 % |
| Precio objetivo mediano | 71,00 $ | +4,6 % |
| Precio objetivo más bajo (Barclays, vender) | 58,00 $ | −14,6 % |
| Precio objetivo más alto (BofA, comprar) | 82,00 $ | +20,8 % |
| Número de analistas | 14 | — |
| Desglose | 4 comprar con fuerza · 8 mantener · 1 vender · 1 vender con fuerza | — |
El consenso no ha cambiado en las últimas semanas: Goldman Sachs reiteró su recomendación de compra el 23 de septiembre, y no ha habido revisiones relevantes desde agosto. El mensaje sigue siendo que ya no hay margen de seguridad.
11. Cuadro de mando final
| Métrica | Valor deseable | Altria hoy | Veredicto |
|---|---|---|---|
| Ingresos | Crecientes | 20.444 M$; −0,7 % anual a 5 años | 🔴 En descenso |
| EBITDA | Creciente | 11.209 M$; −1,8 % anual a 5 años | 🔴 En descenso |
| Beneficio por acción (diluido) | Creciente | 4,75 $ contable; BPA ajustado 5,55 $, +4,4 % anual a 5 años | 🟡 Crece, pero desacelerando |
| Rentabilidad del beneficio | Más del 4 % | 7,00 % | ✅ Cómodamente superado |
| Flujo de caja libre | Creciente | 9.112 M$, máximo histórico | ✅ Excelente |
| FCF por acción | Creciente | 5,45 $, máximo histórico; +6,5 % anual a 10 años | ✅ Excelente |
| Nº de acciones | Decreciente | 1.672 millones; −14,7 % en once años | ✅ Correcto |
| Dividendo por acción | Creciente | 4,44 $ anualizado; 61 subidas en 57 años | ✅ Excelente |
| Payout sobre FCF | Contenido | 78-81 %, estable entre 75 % y 82 % desde 2018 | ✅ Sólido y predecible |
| Payout sobre beneficio ajustado | Contenido | 76-80 %, con once años entre 75 % y 78 % | ✅ Ejemplar |
| Rentabilidad por dividendo | Positiva y atractiva | 6,54 %, pero por debajo de su media de 5 años (8,02 %) | 🟡 Atractiva en absoluto, cara frente a su historia |
| Rentabilidad por recompra | Positiva | 1,00 %, frente al 3,32 % de 2024 | 🟡 Se ha frenado |
| Retorno total al accionista | Positivo | 7,54 %, frente al 11 % de 2023-2024 | 🟡 En descenso |
| Activos totales | Crecientes | 33.374 M$; −40 % desde 2018 | 🔴 En descenso (por limpieza de balance) |
| Caja neta / (deuda neta) | Menos negativa | −22.210 M$, frente a −24.526 en 2020 | ✅ Mejorando |
| Deuda / EBITDA | Menos de 4 | 1,98x (neta) y 2,19x (bruta) | ✅ Muy holgado |
| Fondo de comercio | Estable, sin excesos | 5.787 M$ (17,3 % del activo); deteriorado en 2025 | 🟡 Vigilar |
| ROE | Más del 20 % | No significativo: patrimonio neto negativo (−2.618 M$) | ⚪ No aplicable |
| ROCE | Más del 20 % | 50,0 % | ✅ Excepcional |
| ROIC | Más del 15 % | 38,0 % | ✅ Excepcional |
| EV / FCF | Comparar con su historia | 14,9x frente a 12,5x de media a 5 años | 🔴 Caro frente a sí misma |
| EV / EBITDA | Comparar con su historia | 12,1x frente a 9,4x de media a 5 años | 🔴 Caro frente a sí misma |
| Margen operativo | Estable o creciente | 53,7 % (44,3 % en 2015) | ✅ Excelente |
| Capex / ventas | Contenido | 1,4 % | ✅ Mínimo |
Resultado: 13 verdes, 5 ámbar, 5 rojos y 1 no aplicable.
(Corrección respecto al análisis anterior, que indicaba por error 12 verdes y 6 ámbar con los mismos veredictos.)
El patrón es muy claro y muy poco frecuente: todo lo que mide la calidad financiera del negocio está en verde; todo lo que mide su crecimiento y su precio está en rojo.
12. Conclusión
Altria es un caso de estudio sobre la diferencia entre un buen negocio y una buena inversión.
Como negocio, es sobresaliente en casi todo lo que se puede medir con una hoja de cálculo. Margen bruto del 72 %, margen operativo del 54 %, margen de flujo de caja libre del 45 %, ROCE del 50 %, capex del 1,4 % de las ventas, deuda neta en 1,98 veces EBITDA con dos mejoras de calificación crediticia en dieciocho meses, y un dividendo que lleva once años cubierto por el 76-78 % del beneficio ajustado.
Como negocio, también, está condenado a encoger. Ha perdido más de la mitad de su volumen en diez años. Sus dos intentos de comprarse un futuro —JUUL y NJOY— se han saldado con más de 15.000 millones de dólares destruidos, y sus objetivos de productos sin humo para 2028 han sido retirados sin sustituto. on! pierde cuota frente a ZYN.
Lo que sostiene el caso de inversión es una aritmética muy simple: mientras la subida de precio supere a la caída de volumen, y mientras el número de acciones baje, el beneficio por acción sube aunque la empresa venda cada año menos. Esa aritmética ha funcionado once años seguidos, y en 2026 sigue funcionando.
En las últimas semanas han aparecido algunas novedades que, a medio plazo, podrían ayudar: la demanda contra la FDA para acelerar las autorizaciones, los planes de la administración en esa misma dirección y el acuerdo para fabricar cigarrillos para PMI, que da uso a fábricas con capacidad ociosa. Ninguna cambia la tesis ni está en la guía de este año.
El problema sigue sin estar en el negocio. Está en el precio. A 67,88 dólares, Altria ofrece un 6,54 % y cotiza a 12,2 veces beneficios y 12,5 veces flujo de caja libre: entre un 26 % y un 29 % por encima de su media de los últimos cinco años en todas las métricas. El consenso tiene un precio objetivo de 70 dólares, a un 3 % de la cotización. La propia compañía ha frenado sus recompras. Y la buena noticia regulatoria del mentol ya se ha cobrado.
¿Significa eso que Altria sea hoy una mala inversión? No necesariamente. Un 6,54 % de rentabilidad inicial creciendo al 4 % anual, sobre un dividendo cubierto al 80 % del flujo de caja libre, da una rentabilidad total esperable del 9,5 % al 11,5 % anual sin que el múltiplo se expanda. Para una cartera de rentas, eso es perfectamente respetable.
Pero ya no hay margen de seguridad, y en una compañía cuyo mercado encoge un 5-10 % al año, el margen de seguridad es la única protección disponible. Quien la comprara a unos 55 dólares —la rentabilidad por dividendo media de los últimos cinco años— estaría comprando lo mismo con un 18 % de colchón.
La decisión, como siempre, es del lector. Lo que este informe puede afirmar con los números encima de la mesa es esto: el negocio está mejor de lo que parece y la acción está más cara de lo que sus defensores suelen reconocer. Los resultados del 29 de octubre dirán si la inflexión del volumen de 2026 se consolida.
13. Enlaces de interés
Web corporativa y accionistas
| Recurso | Enlace |
|---|---|
| Web corporativa | https://www.altria.com/ |
| Área de Relación con Inversores | https://www.altria.com/investors |
| Portal de inversores (versión operativa) | https://investor.altria.com/ |
| Altria de un vistazo | https://www.altria.com/investors/at-a-glance |
| Philip Morris USA (filial) | https://www.philipmorrisusa.com/ |
Documentación financiera y regulatoria
Acción y dividendo
| Recurso | Enlace |
|---|---|
| Información y calendario de dividendos | https://investor.altria.com/stock-performance/dividend-information/default.aspx |
| Evolución de la acción | https://investor.altria.com/stock-performance/default.aspx |
| Retorno de capital al accionista | https://investor.altria.com/return-of-capital/default.aspx |
| Subida del dividendo a 1,11 $ (27/08/2026) | https://investor.altria.com/press-releases/news-details/2026/Altria-Increases-Quarterly-Dividend-to-1-11-Per-Share/default.aspx |
Gobierno corporativo, sostenibilidad y política pública
| Recurso | Enlace |
|---|---|
| Gobierno corporativo | https://www.altria.com/about-altria/corporate-governance |
| Informes ESG y datos de sostenibilidad | https://www.altria.com/responsibility/esg-reporting-and-data |
| Informe de Transparencia e Integridad | https://www.altria.com/about-altria/government-affairs/transparency-and-integrity-report |
| Regulación federal del tabaco | https://www.altria.com/about-altria/federal-regulation-of-tobacco |
| Acuerdos de conciliación del tabaco (MSA) | https://www.philipmorrisusa.com/en/products/tobacco-settlement-agreements |
| Estrategia "Moving Beyond Smoking" | https://www.altria.com/en/moving-beyond-smoking |
Fuentes de datos utilizadas
14. Nota metodológica
Fechas de corte. Datos de mercado al cierre del 5 de octubre de 2026 (67,88 $). El análisis anterior usaba el 21 de septiembre (68,57 $). Datos financieros de los últimos doce meses cerrados el 30 de junio de 2026 (TTM); no cambian hasta los resultados del 29 de octubre.
Múltiplos actuales. Recalculados con el precio del 5 de octubre y 1.672,2 millones de acciones: capitalización de 113.510 M$ y valor de empresa de 135.720 M$ (capitalización más deuda neta de 22.210 M$).
Correcciones respecto a la versión anterior. (1) La tabla de crecimiento anual compuesto (5.7) contenía varias tasas que no cuadraban con las propias series del informe; se han recalculado y se han ajustado las cifras citadas en el texto (por ejemplo, el flujo de caja libre ha crecido un 4,9 % anual en diez años, no un 9,6 %). (2) El recuento del semáforo era de 13 verdes y 5 ámbar, no 12 y 6. (3) La rentabilidad total desde el cierre de 2023 se sitúa en torno al +100 % (precio de 40,15 $ a 67,88 $ más unos 12,4 $ de dividendos), algo por debajo del +110 % citado antes.
Fuentes de las series. Los datos de 2015 a 2021 proceden de los Form 10-K de Altria en EDGAR; los de 2022 a 2025 y el TTM, de StockAnalysis y de los anexos de resultados presentados ante la SEC, cuadrados entre sí en los años solapados.
Beneficio operativo y EBITDA. StockAnalysis (datos de S&P Global) presenta desde 2022 un beneficio operativo y un EBITDA sensiblemente superiores a los de Altria (15.344 M$ de beneficio operativo en 2025 frente a 9.899 M$) por una reclasificación de los cargos del MSA. En este informe se usan siempre las cifras de Altria, homogéneas en los once años. Por eso las ratios sobre EBITDA no coinciden con las de StockAnalysis.
Rentabilidad por dividendo histórica. Calculada como dividendo declarado del año dividido entre el precio de cierre del ejercicio.
Precios de cierre de cada año. Derivados de la capitalización a cierre de cada ejercicio entre el número medio de acciones diluidas del año (margen de ±1 %).
Dividendo. Las series usan el dividendo declarado (4,16 $ en 2025). Para rentabilidad, payout actual y escenarios se usa el anualizado actual, 4,44 $. El pagado en los últimos doce meses fue de 4,24 $.
Dos beneficios por acción. PER contable (14,3x) sobre 4,75 $; PER ajustado de 12,0x sobre el punto medio de la guía de 2026 (5,665 $) y de 12,2x sobre el ajustado de los últimos doce meses (5,55 $).
ROE, ROCE y ROIC. El ROE no es significativo por el patrimonio neto negativo. ROCE = beneficio operativo ÷ (deuda total + patrimonio neto); ROIC, igual después de impuestos con un tipo normalizado del 35 % hasta 2017 y del 24 % desde 2018.
Años distorsionados. 2016 (ganancia por SABMiller–ABI), 2017 (reforma fiscal), 2019 y 2020 (deterioros de JUUL), 2024 (venta de IQOS) y 2025 (cargos de NJOY). Para la tendencia, la magnitud correcta es el beneficio ajustado por acción.
Ingresos. Netos de impuestos especiales en todas las tablas.
Moneda. Dólares estadounidenses; "M$" = millones de dólares.
Aviso legal: este documento tiene finalidad exclusivamente informativa y educativa. No constituye asesoramiento financiero ni recomendación de compra o venta de ningún valor. Rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, verifique los datos en las fuentes oficiales de la compañía y consulte, si lo considera necesario, con un asesor financiero registrado. El autor no mantiene necesariamente posición en los valores mencionados.