ASML Holding N.V. (Euronext Ámsterdam: ASML)
La empresa que fabrica las máquinas que fabrican el mundo
Análisis fundamental · Datos de mercado a 23 de septiembre de 2026 · Datos financieros cerrados a 28 de junio de 2026
Ficha rápida
| Concepto | Dato |
|---|---|
| Denominación | ASML Holding N.V. |
| Sede | Veldhoven, Países Bajos |
| Fundación | 1984 (empresa conjunta de Philips y ASM International) |
| Actividad | Sistemas de litografía, metrología e inspección para la fabricación de semiconductores |
| Mercados y códigos | Euronext Ámsterdam: ASML · Nasdaq: ASML · ISIN NL0010273215 |
| Moneda de presentación | Euro |
| Precio de cierre (23/09/2026) | 1.515,80 € |
| Rango de 52 semanas | 801,40 € – 1.741,00 € |
| Acciones en circulación (estimadas) | ≈ 382 millones |
| Capitalización bursátil | ≈ 579.000 millones de euros |
| Valor de empresa | ≈ 575.000 millones de euros |
| Ingresos (12 meses a 28/06/2026) | 35.328 millones de euros |
| Beneficio por acción diluido (12 meses) | 27,55 € |
| PER sobre los últimos doce meses | 55,0x |
| Flujo de caja libre (12 meses) | 9.893 millones de euros |
| Dividendo con cargo a 2025 | 7,50 € por acción |
| Rentabilidad por dividendo | 0,49 % |
| Caja neta a 28/06/2026 | 3.862 millones de euros |
| Calificación crediticia | Moody's A1 (estable) · Fitch A+ (estable) |
| Plantilla (28/06/2026) | 43.938 empleados propios y 696 temporales |
| Presidente y consejero delegado | Christophe D. Fouquet |
| Director financiero | Roger J. M. Dassen |
| Presidente del consejo de supervisión | Nils Andersen |
| Auditor | PwC (desde el ejercicio 2025) |
| Próxima publicación de resultados | 14 de octubre de 2026 (tercer trimestre) |
1. Editorial: por qué ASML y por qué ahora
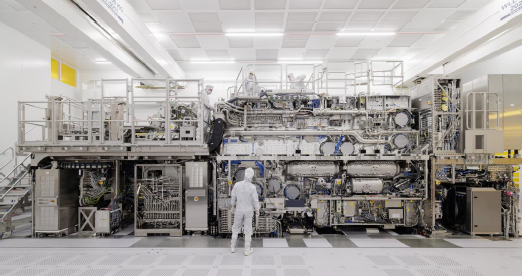
Hay pocas empresas en el mundo de las que se pueda decir, sin exagerar y sin recurrir a la retórica, que si desaparecieran mañana la industria que dependen de ellas se detendría. ASML es una de ellas. No fabrica chips: fabrica las máquinas con las que se fabrican los chips. Y en el escalón más alto de esas máquinas —la litografía ultravioleta extrema, que explicaremos despacio más adelante— no tiene competencia. Ninguna. Es el único fabricante del planeta.
Esa posición no es nueva. Lo nuevo es lo que ha pasado con ella en los últimos dieciocho meses. Cuando ASML cerró el ejercicio 2025 en enero de 2026, su previsión para 2026 era vender entre 34.000 y 39.000 millones de euros. En abril la mejoró. En julio la volvió a mejorar, y la dejó entre 43.000 y 45.000 millones, con un margen bruto de entre el 54 % y el 56 %. En medio año la compañía ha subido su propia expectativa de ventas en unos 8.000 millones de euros, que es aproximadamente lo que facturaba entera en 2017. El motivo tiene nombre: la inversión mundial en infraestructura de inteligencia artificial, que según la propia ASML supera los dos billones de dólares y que obliga a sus clientes —TSMC, Samsung, SK hynix, Micron, Intel— a añadir capacidad a un ritmo que no se veía desde hace décadas.
El mercado lo ha entendido perfectamente, y ahí está el problema para quien llega ahora. La acción vale 1.515,80 € frente a los 921,40 € del cierre de 2025 y los 678,70 € del cierre de 2024. En dos años se ha multiplicado por 2,2. Cotiza a 55 veces el beneficio de los últimos doce meses, frente a una media de 36 veces en los últimos diez ejercicios, y renta por dividendo un 0,49 %, la cifra más baja de toda la serie que hemos podido reconstruir.
Así que este análisis tiene dos mitades que conviene no confundir. La primera es sobre un negocio extraordinario: monopolio tecnológico real, márgenes que suben año tras año, rentabilidad sobre el capital invertido del 88 %, caja neta, clientes que pagan por adelantado y un dividendo que se ha multiplicado por siete en diez años. La segunda es sobre un precio que descuenta que todo eso siga siendo cierto durante mucho tiempo. Las dos cosas pueden ser verdad a la vez, y de hecho normalmente lo son: las grandes compañías rara vez están baratas. Lo que aquí intentamos es poner números a ambas para que cada lector decida si el precio le compensa.
2. Cómo gana dinero ASML, explicado desde cero
El problema que resuelve
Un chip es, en esencia, un dibujo. Un dibujo de circuitos —transistores, conexiones— grabado sobre una oblea de silicio, que es un disco fino y pulido de unos 30 centímetros de diámetro. Cuanto más pequeño se pueda hacer ese dibujo, más transistores caben en la misma superficie, más rápido y más eficiente es el chip y más barato sale cada unidad de cálculo. Toda la industria de los semiconductores consiste, desde hace sesenta años, en dibujar cada vez más pequeño.
El dibujo se hace con luz. Se recubre la oblea con una sustancia fotosensible, se coloca encima una retícula (también llamada máscara: una especie de plantilla con el patrón del circuito) y se proyecta luz a través de ella, de forma que el patrón queda impreso en la oblea reducido unas cuatro veces. A esa máquina que proyecta la luz se la llama escáner de litografía, y es el producto de ASML.
El límite físico es conocido desde el siglo XIX: cuanto más corta es la longitud de onda de la luz, más fino se puede dibujar. Durante décadas la industria usó luz ultravioleta profunda (DUV, del inglés deep ultraviolet) de 248 y después de 193 nanómetros. Cuando eso se agotó se recurrió a trucos —sumergir la lente en agua para ganar resolución (litografía de inmersión), o pasar la oblea varias veces por la máquina con máscaras distintas—, pero cada truco encarece y ralentiza el proceso.
La solución de fondo era bajar de 193 a 13,5 nanómetros, es decir, al ultravioleta extremo (EUV, extreme ultraviolet). Y ahí está la hazaña industrial de ASML, porque a 13,5 nanómetros la luz se absorbe por todo, incluido el aire y el vidrio. No hay lentes: hay espejos, los más lisos jamás fabricados, en una cámara de vacío. Y la luz no sale de una lámpara: se genera disparando un láser de dióxido de carbono a gotitas de estaño fundido que caen a razón de 50.000 por segundo, dos veces cada una, para convertirlas en plasma. Ese plasma emite los 13,5 nanómetros. ASML tardó más de veinte años y varios miles de millones de euros en investigación en llevarlo a producción en masa, y lo consiguió en 2019. Nadie más lo ha conseguido.
De dónde salen los ingresos
ASML factura por dos vías, y conviene distinguirlas porque tienen naturalezas muy distintas:
- Venta de sistemas (net system sales). Las máquinas. En 2025 fueron 24.474 millones de euros, el 74,9 % del total. Una máquina EUV de última generación cuesta del orden de 200 a 250 millones de euros; las de High NA, la nueva plataforma, rondan los 350 millones. Es un negocio de pedidos grandes, irregulares y sujetos al ciclo de inversión de los clientes.
- Gestión de la base instalada (Installed Base Management), que ASML también denomina servicios y opciones de campo. Es el mantenimiento, los repuestos, los contratos de servicio y, sobre todo, las mejoras de rendimiento que se instalan sobre máquinas ya vendidas. En 2025 fueron 8.193 millones, el 25,1 % del total, y crecieron un 26 %. Es el negocio recurrente: ASML tiene en el campo varios miles de sistemas, algunos con veinte años de vida, y cada uno genera ingresos año tras año.
La primera pata da el crecimiento y la volatilidad. La segunda da la estabilidad. En 2023, cuando las ventas de sistemas cayeron, fue la base instalada la que sostuvo la cuenta de resultados.
Una particularidad contable que conviene conocer
ASML cobra buena parte de sus máquinas por adelantado. A 31 de diciembre de 2025 tenía 19.373 millones de euros en pasivos por contrato —dinero cobrado de clientes por máquinas todavía no entregadas—, de los cuales 16.006 millones vencían a menos de un año. Eso significa que los clientes financian gratis el circulante de ASML. Es la razón, como veremos, de que su rentabilidad sobre el capital invertido sea absurdamente alta y de que su caja oscile tanto de un trimestre a otro.
Dos contabilidades, no una
ASML publica sus cuentas bajo dos normas simultáneamente: las normas contables estadounidenses (US GAAP, las que utiliza en su informe anual principal, en sus notas de resultados trimestrales y en el formulario 20-F que presenta al regulador estadounidense) y las NIIF adoptadas por la Unión Europea (EU-IFRS, las de sus cuentas anuales estatutarias holandesas). No dan el mismo resultado, y la diferencia no es menor:
| Ejercicio | Beneficio neto US GAAP (M€) | Beneficio neto EU-IFRS (M€) | Diferencia |
|---|---|---|---|
| 2021 | 5.883,2 | 6.134,6 | +4,3 % |
| 2022 | 5.624,2 | 6.395,8 | +13,7 % |
| 2023 | 7.839,0 | 8.115,2 | +3,5 % |
| 2024 | 7.571,6 | 8.349,0 | +10,3 % |
| 2025 | 9.609,4 | 10.213,0 | +6,3 % |
El motivo principal es que bajo las normas europeas ASML capitaliza parte de sus gastos de desarrollo —es decir, los registra como un activo intangible que se amortiza en varios años en lugar de llevarlos íntegros al gasto del ejercicio—, mientras que bajo la norma estadounidense los lleva todos a gasto. Desde 2022 esa capitalización ronda los 1.000 millones de euros anuales, lo que infla el beneficio y el flujo de explotación bajo NIIF y reduce la inversión en intangibles contabilizada como tal.
En este análisis utilizamos siempre las cifras US GAAP, que son las que ASML comunica al mercado, las que sirven de base a su beneficio por acción publicado (24,71 € diluidos en 2025) y las que emplea en sus previsiones. Cuando se lee en otra fuente que ASML ganó 10.213 millones en 2025, no es un error: es la cifra europea. Conviene no mezclarlas.
3. Segmentos, geografías y cifras operativas
Por tecnología
| Tecnología | Ventas 2025 (M€) | % de las ventas de sistemas | Unidades 2025 | Unidades 2024 |
|---|---|---|---|---|
| EUV — plataforma NXE (0,33 NA) | 10.445,8 | 42,7 % | 44 | 44 |
| EUV — plataforma EXE / High NA (0,55 NA) | 1.156,9 | 4,7 % | 4 | 0 |
| DUV — inmersión ArFi | 10.311,4 | 42,1 % | 131 | 129 |
| DUV — ArF seco | 427,0 | 1,7 % | 16 | 28 |
| DUV — KrF | 1.001,3 | 4,1 % | 78 | 152 |
| DUV — i-line | 307,3 | 1,3 % | 54 | 65 |
| Metrología e inspección | 824,6 | 3,4 % | 208 | 165 |
| Total ventas de sistemas | 24.474,3 | 100 % | 535 | 583 |
La lectura importante de esta tabla es que ASML vendió menos máquinas y facturó más: 535 unidades en 2025 frente a 583 en 2024, con las ventas de sistemas subiendo un 12,4 %. El mix se ha desplazado hacia arriba. Las ventas EUV crecieron un 39 % hasta 11.600 millones; las DUV cayeron un 6 % hasta 12.000 millones. En 2025 se reconoció por primera vez el ingreso de un sistema EXE:5200B, la segunda generación de High NA.
La metrología e inspección merece una mención aparte. Son máquinas que no dibujan, sino que miden: comprueban con precisión atómica que el dibujo ha quedado donde debía (lo que en la industria se llama overlay, la alineación entre capas sucesivas) y detectan defectos. ASML las vende bajo las marcas YieldStar (óptica) y HMI (haz de electrones). Crecieron un 28 % en 2025 y son la pata que menos pesa pero más rápido crece.
Por uso final
| Ejercicio | Lógica (M€) | Memoria (M€) | Base instalada (M€) | Total (M€) |
|---|---|---|---|---|
| 2022 | 10.000 | 5.500 | 5.700 | 21.173 |
| 2023 | 16.000 | 6.000 | 5.600 | 27.559 |
| 2024 | 13.200 | 8.600 | 6.500 | 28.263 |
| 2025 | 16.100 | 8.400 | 8.200 | 32.667 |
| 2026 (hasta el 2.º trimestre) | 6.500 | 6.400 | 5.200 | 18.093 |
La lógica son los procesadores: los chips de cálculo de TSMC, Intel o Samsung Foundry. La memoria son la DRAM y la NAND, donde el gran motor actual es la memoria de alto ancho de banda (HBM) que acompaña a las tarjetas aceleradoras de inteligencia artificial. En el primer semestre de 2026 la memoria ha pasado a pesar casi tanto como la lógica, algo que no ocurría desde hace años.
Por geografía
| Región (destino de envío) | Ventas totales 2025 (M€) | % 2025 | % 2024 |
|---|---|---|---|
| China | 9.519,7 | 29,1 % | 36,1 % |
| Taiwán | 8.337,9 | 25,5 % | 15,4 % |
| Corea del Sur | 8.159,6 | 25,0 % | 22,7 % |
| Estados Unidos | 4.089,1 | 12,5 % | 16,6 % |
| Japón | 1.420,9 | 4,3 % | 3,4 % |
| Singapur | 608,4 | 1,9 % | 2,0 % |
| Europa, Oriente Medio y África | 524,3 | 1,6 % | 3,7 % |
| Países Bajos | 4,7 | 0,0 % | 0,1 % |
| Total | 32.667,3 | 100 % | 100 % |
China ha bajado del 36,1 % al 29,1 % del total y, en el segundo trimestre de 2026, al 14 % de las ventas de sistemas. Esa normalización era esperada —2023 y 2024 fueron años de acopio anticipado por parte de los clientes chinos ante la amenaza de restricciones— pero sigue siendo la variable geopolítica más sensible del negocio.
Concentración de clientes y cartera de pedidos
ASML no publica los nombres, pero sí los pesos. En 2025 el mayor cliente supuso el 23,9 % de las ventas totales (16,6 % en 2024) y los dos mayores, el 38,0 %. Es una concentración extrema, aunque inevitable: solo tres compañías en el mundo fabrican chips en los nodos más avanzados.
La cartera de pedidos (backlog) cerró 2025 en 38.800 millones de euros, y las obligaciones de ejecución pendientes —una medida contable más amplia— en 46.500 millones, de los que ASML espera reconocer como ingreso el 65 % en los doce meses siguientes. A partir de 2026 la compañía dejó de publicar la entrada de pedidos trimestral, decisión que reduce visibilidad para el inversor y que conviene anotar como un retroceso en transparencia, por mucho que su justificación —evitar el ruido de una cifra muy volátil— sea razonable.
4. La transformación de la última década
En 2015 ASML facturaba 6.287 millones de euros, ganaba 1.387 millones y su margen bruto era del 46,1 %. Sus máquinas EUV eran una promesa cara: aquel año vendió sistemas NXE por 70 millones de euros, el 1 % de sus ingresos. La acción cerró el ejercicio a 81,54 €.
Diez años después factura 32.667 millones, gana 9.609 millones, su margen bruto es del 52,8 % y el EUV pesa 11.600 millones. La acción cerró 2025 a 921,40 €. Lo que ha ocurrido en medio se puede resumir en cuatro movimientos:
- El EUV pasó de laboratorio a producción. Los primeros ingresos relevantes llegaron en 2017-2018; en 2019 los clientes lo adoptaron en volumen. Hoy la capacidad EUV instalada en el mundo crece más del 30 % al año y el sistema NXE:3800E alcanza 230 obleas por hora.
- Se compró lo que faltaba. En 2016 ASML adquirió HMI (inspección por haz de electrones) por unos 2.700 millones, lo que explica el salto del fondo de comercio de 2.625 a 4.874 millones de euros ese año. En 2017 compró el 24,9 % de Carl Zeiss SMT, su proveedor único de óptica, por 1.000 millones más un compromiso de financiar su desarrollo. En 2020 incorporó Berliner Glas.
- El poder de fijación de precios apareció. El margen bruto llevaba una década anclado entre el 44 % y el 46 %; desde 2020 no ha bajado del 48 % y en 2025 alcanzó el 52,8 %. La guía para 2026 es 54-56 %. Esto no es eficiencia operativa: es que ASML puede cobrar lo que sus máquinas valen.
- El accionista empezó a cobrar de verdad. Entre 2015 y 2025 ASML ha devuelto 40.412 millones de euros a sus accionistas —15.534 en dividendos y 24.879 en recompras—, el 76 % de todo el flujo de caja libre generado en el periodo, y ha reducido el número de acciones de 432,6 a 388,9 millones.
5. Cuadro de mando financiero
Todas las cifras de este apartado están en millones de euros y bajo normas US GAAP. La columna TTM (del inglés trailing twelve months, "últimos doce meses") recoge los cuatro trimestres cerrados el 28 de junio de 2026: es la foto más reciente del negocio y no coincide con ningún ejercicio natural.
5.1 Cuenta de resultados
Tabla 1. Cuenta de resultados (millones de euros)
| Ejercicio | Ingresos | Var. % | Beneficio bruto | Resultado de explotación | EBITDA | Beneficio neto | BPA diluido (€) |
|---|---|---|---|---|---|---|---|
| 2015 | 6.287 | — | 2.896 | 1.565 | 1.862 | 1.387 | 3,21 |
| 2016 | 6.875 | 9,3 % | 3.145 | 1.758 | 2.115 | 1.558 | 3,64 |
| 2017 | 8.963 | 30,4 % | 4.020 | 2.440 | 2.857 | 2.067 | 4,79 |
| 2018 | 10.944 | 22,1 % | 5.029 | 2.965 | 3.388 | 2.592 | 6,08 |
| 2019 | 11.820 | 8,0 % | 5.280 | 2.791 | 3.619 | 2.592 | 6,15 |
| 2020 | 13.978 | 18,3 % | 6.797 | 4.052 | 4.542 | 3.554 | 8,48 |
| 2021 | 18.611 | 33,1 % | 9.809 | 6.750 | 7.221 | 5.883 | 14,34 |
| 2022 | 21.173 | 13,8 % | 10.700 | 6.501 | 7.377 | 5.624 | 14,13 |
| 2023 | 27.558 | 30,2 % | 14.136 | 9.042 | 9.782 | 7.839 | 19,89 |
| 2024 | 28.263 | 2,6 % | 14.492 | 9.023 | 9.941 | 7.572 | 19,24 |
| 2025 | 32.667 | 15,6 % | 17.258 | 11.301 | 12.327 | 9.609 | 24,71 |
| TTM | 35.328 | 8,1 % | 18.629 | 12.513 | 13.550 | 10.638 | 27,55 |
Once ejercicios consecutivos de crecimiento de ingresos, con un único tropiezo relativo en 2024 (+2,6 %). El beneficio por acción se ha multiplicado por 7,7 desde 2015. Nótese que el beneficio neto cayó en 2022 y en 2024 pese a subir las ventas: son los dos años en que el mix de producto y el reconocimiento de ingresos jugaron en contra.
5.2 Márgenes
Tabla 2. Márgenes y estructura de costes (% sobre ingresos)
| Ejercicio | Margen bruto | Margen EBITDA | Margen de explotación | Margen neto | Margen de FCF | I+D / ventas | Tipo fiscal efectivo |
|---|---|---|---|---|---|---|---|
| 2015 | 46,1 % | 29,6 % | 24,9 % | 22,1 % | 26,3 % | 17,0 % | 10,4 % |
| 2016 | 45,7 % | 30,8 % | 25,6 % | 22,7 % | 19,5 % | 16,1 % | 13,1 % |
| 2017 | 44,9 % | 31,9 % | 27,2 % | 23,1 % | 16,3 % | 14,1 % | 12,8 % |
| 2018 | 46,0 % | 31,0 % | 27,1 % | 23,7 % | 22,5 % | 14,4 % | 12,0 % |
| 2019 | 44,7 % | 30,6 % | 23,6 % | 21,9 % | 20,8 % | 16,7 % | 6,9 % |
| 2020 | 48,6 % | 32,5 % | 29,0 % | 25,4 % | 25,9 % | 15,7 % | 13,7 % |
| 2021 | 52,7 % | 38,8 % | 36,3 % | 31,6 % | 53,2 % | 13,7 % | 15,2 % |
| 2022 | 50,5 % | 34,8 % | 30,7 % | 26,6 % | 34,1 % | 15,4 % | 15,0 % |
| 2023 | 51,3 % | 35,5 % | 32,8 % | 28,4 % | 11,8 % | 14,4 % | 15,8 % |
| 2024 | 51,3 % | 35,2 % | 31,9 % | 26,8 % | 32,1 % | 15,2 % | 18,6 % |
| 2025 | 52,8 % | 37,7 % | 34,6 % | 29,4 % | 33,8 % | 14,4 % | 17,7 % |
| TTM | 52,7 % | 38,4 % | 35,4 % | 30,1 % | 28,0 % | 13,7 % | 17,6 % |
Esta es probablemente la tabla más importante del informe. Un margen bruto que sube del 46 % al 53 % mientras el negocio se multiplica por cinco es la prueba estadística de que el poder de mercado es real. El margen de explotación ha pasado del 24,9 % al 35,4 %, y eso pese a que la inversión en investigación y desarrollo se ha multiplicado por 4,5 (de 1.068 a 4.833 millones): ASML gasta en I+D casi tanto como facturaba entera en 2015.
El tipo fiscal efectivo —el porcentaje del beneficio antes de impuestos que se paga en impuestos— ha subido del 10 % al 17,6 %, reflejo del fin de los regímenes fiscales favorables holandeses y del impuesto mínimo global. La compañía prevé un 17 % para el conjunto de 2026.
El margen de flujo de caja libre es el más volátil de todos, por lo que explicábamos de los anticipos de clientes: en 2021 fue del 53,2 % y en 2023 del 11,8 %. No es que el negocio cambiara: es que el calendario de cobros lo hizo.
5.3 Flujo de caja
Tabla 3. Flujo de caja (millones de euros)
| Ejercicio | Flujo de explotación | Inversión en inmovilizado | Inversión en intangibles | Flujo de caja libre | FCF por acción (€) | Conversión FCF / beneficio | Inversión / ventas |
|---|---|---|---|---|---|---|---|
| 2015 | 2.026 | 372 | 1 | 1.653 | 3,82 | 119 % | 5,9 % |
| 2016 | 1.666 | 316 | 8 | 1.341 | 3,14 | 86 % | 4,7 % |
| 2017 | 1.818 | 339 | 19 | 1.460 | 3,38 | 71 % | 4,0 % |
| 2018 | 3.073 | 574 | 36 | 2.463 | 5,78 | 95 % | 5,6 % |
| 2019 | 3.655 | 767 | 425 | 2.464 | 5,84 | 95 % | 10,1 % |
| 2020 | 4.628 | 962 | 39 | 3.627 | 8,65 | 102 % | 7,2 % |
| 2021 | 10.846 | 901 | 40 | 9.905 | 24,14 | 168 % | 5,1 % |
| 2022 | 9.435 | 1.282 | 931 | 7.222 | 18,15 | 128 % | 10,4 % |
| 2023 | 5.443 | 2.156 | 41 | 3.247 | 8,24 | 41 % | 8,0 % |
| 2024 | 11.166 | 2.067 | 16 | 9.083 | 23,08 | 120 % | 7,4 % |
| 2025 | 12.658 | 1.574 | 58 | 11.027 | 28,36 | 115 % | 5,0 % |
| TTM | 11.487 | 1.446 | 148 | 9.893 | 25,62 | 93 % | 4,5 % |
El flujo de caja libre es el dinero que queda en la caja después de pagar todo lo necesario para mantener y hacer crecer el negocio. Aquí lo calculamos como ASML lo define: flujo de explotación menos las compras de inmovilizado material menos las compras de activos intangibles.
La conversión compara ese flujo con el beneficio contable. Por encima del 100 % significa que la compañía ingresa más caja de la que declara como beneficio, normalmente porque cobra por adelantado. ASML ha estado por encima del 100 % en cinco de los últimos once ejercicios y en 2023 se desplomó al 41 %: aquel año los clientes retrasaron pedidos y ASML acumuló 8.851 millones en existencias.
La inversión sobre ventas ha bajado del 10,4 % de 2022 al 4,5 % actual. La compañía prevé unos 1.900 millones de inversión en inmovilizado en 2026, lo que sobre unas ventas de 44.000 millones seguiría siendo un 4,3 %. Es un negocio sorprendentemente ligero en capital para lo que fabrica: ASML ensambla y calibra, pero buena parte del valor lo aportan 5.100 proveedores.
5.4 Balance y deuda
Tabla 4. Balance (millones de euros)
| Ejercicio | Activos totales | Existencias | Fondo de comercio | Deuda financiera total | Caja e inversiones | Caja neta | Patrimonio neto |
|---|---|---|---|---|---|---|---|
| 2015 | 13.295 | 2.574 | 2.625 | 1.130 | 3.409 | 2.279 | 8.389 |
| 2016 | 17.206 | 2.781 | 4.874 | 3.320 | 4.057 | 737 | 9.820 |
| 2017 | 18.189 | 2.956 | 4.541 | 3.025 | 3.288 | 263 | 10.776 |
| 2018 | 20.137 | 3.440 | 4.541 | 3.026 | 4.034 | 1.008 | 11.641 |
| 2019 | 22.630 | 3.809 | 4.541 | 3.108 | 4.718 | 1.610 | 12.592 |
| 2020 | 27.267 | 4.569 | 4.629 | 4.678 | 7.352 | 2.673 | 13.865 |
| 2021 | 30.231 | 5.179 | 4.556 | 4.584 | 7.590 | 3.006 | 10.141 |
| 2022 | 36.300 | 7.200 | 4.556 | 4.260 | 7.376 | 3.116 | 8.811 |
| 2023 | 39.958 | 8.851 | 4.589 | 4.632 | 7.010 | 2.378 | 13.452 |
| 2024 | 48.590 | 10.892 | 4.589 | 4.688 | 12.741 | 8.054 | 18.477 |
| 2025 | 50.567 | 11.429 | 4.589 | 4.391 | 13.322 | 8.931 | 19.612 |
| TTM | 50.215 | 11.740 | 4.589 | 3.720 | 7.582 | 3.862 | 21.825 |
ASML tiene caja neta, es decir, más efectivo e inversiones que deuda financiera, en todos y cada uno de los últimos once ejercicios. A 28 de junio de 2026 la caja neta era de 3.862 millones, frente a 8.931 millones a cierre de 2025: la diferencia se ha ido casi íntegra en recompras de acciones.
La deuda está compuesta por cinco eurobonos con un importe nominal total de 3.750 millones de euros:
| Emisión | Importe (M€) | Cupón | Vencimiento |
|---|---|---|---|
| Eurobono 2016 | 1.000 | 1,375 % | 7 de julio de 2026 |
| Eurobono 2017 | 750 | 1,625 % | 28 de mayo de 2027 |
| Eurobono 2019 | 750 | 0,625 % | 7 de mayo de 2029 |
| Eurobono 2020 | 750 | 0,250 % | 25 de febrero de 2030 |
| Bono verde 2022 | 500 | 2,250 % | 17 de mayo de 2032 |
A ello se suman 693 millones de pagarés de empresa a corto plazo, con un tipo medio ponderado del 2,03 %, y una hipoteca residual de 16 millones sobre la planta de Berlín. ASML dispone además de una línea de crédito comprometida de 1.500 millones, no dispuesta, con vencimiento en mayo de 2030. Moody's elevó la calificación a A1 en noviembre de 2025 y Fitch a A+ en mayo de 2024, ambas con perspectiva estable.
El fondo de comercio —la diferencia entre lo pagado en una adquisición y el valor contable de lo adquirido— lleva estable en 4.589 millones desde 2023 y equivale al 9,1 % del activo y al 21 % del patrimonio neto. Es un nivel contenido y no ha sufrido deterioros.
El punto de atención del balance son las existencias: 11.740 millones de euros, el 23 % del activo y el equivalente a cuatro meses de ventas. En un negocio de máquinas de 200 millones de euros que tardan más de un año en construirse es inevitable, pero es también el lugar donde se acumula el riesgo si la demanda se frena de golpe.
5.5 Rentabilidad del capital
Tabla 5. Rentabilidad del capital y solvencia
| Ejercicio | ROE | ROA | ROIC | ROCE | Deuda / EBITDA | Caja neta / EBITDA |
|---|---|---|---|---|---|---|
| 2015 | 17,4 % | 10,9 % | 23,3 % | 16,0 % | 0,61x | 1,22x |
| 2016 | 17,1 % | 10,2 % | 20,1 % | 14,6 % | 1,57x | 0,35x |
| 2017 | 20,1 % | 11,7 % | 21,7 % | 16,9 % | 1,06x | 0,09x |
| 2018 | 23,1 % | 13,5 % | 24,7 % | 18,9 % | 0,89x | 0,30x |
| 2019 | 21,4 % | 12,1 % | 24,0 % | 16,3 % | 0,86x | 0,44x |
| 2020 | 26,9 % | 14,2 % | 31,5 % | 21,0 % | 1,03x | 0,59x |
| 2021 | 49,0 % | 20,5 % | 62,4 % | 35,0 % | 0,63x | 0,42x |
| 2022 | 59,4 % | 16,9 % | 86,1 % | 35,9 % | 0,58x | 0,42x |
| 2023 | 70,4 % | 20,6 % | 90,8 % | 43,1 % | 0,47x | 0,24x |
| 2024 | 47,4 % | 17,1 % | 68,3 % | 34,6 % | 0,47x | 0,81x |
| 2025 | 50,5 % | 19,4 % | 88,2 % | 41,2 % | 0,36x | 0,72x |
| TTM | 51,3 % | 21,1 % | 72,0 % | 46,0 % | 0,27x | 0,29x |
Tres medidas distintas de lo mismo, la eficiencia con la que la compañía convierte capital en beneficio, y conviene entender qué mide cada una:
- ROE (return on equity, rentabilidad sobre el patrimonio neto): beneficio neto dividido por los fondos propios medios. Mide lo que gana el accionista sobre el dinero que tiene invertido en libros. El valor deseable en nuestro cuadro de seguimiento es superior al 20 %; ASML lo cumple desde 2017 y lleva cinco años por encima del 45 %.
- ROCE (rentabilidad sobre el capital empleado): resultado de explotación dividido por el activo total menos el pasivo corriente. Es una medida menos sensible a la estructura financiera. ASML está en el 46 %.
- ROIC (rentabilidad sobre el capital invertido): beneficio de explotación después de impuestos dividido por el capital que realmente se ha puesto en el negocio (patrimonio neto más deuda menos caja). ASML está en el 72 % y ha llegado a superar el 90 %.
Un ROIC del 72 % no es habitual ni sostenible en la mayoría de los negocios, y conviene decir de dónde sale: de que el capital invertido de ASML es pequeñísimo en relación con sus beneficios porque los clientes financian la operación. Con 19.373 millones de anticipos en el pasivo, la compañía apenas necesita capital propio para funcionar. Es una ventaja competitiva contable tanto como industrial, y desaparecería el día que ASML perdiera la capacidad de exigir pagos anticipados, es decir, el día que dejara de ser imprescindible.
A efectos del cuadro de seguimiento: la deuda sobre EBITDA es de 0,27 veces, frente a un valor deseable inferior a 4. No hay nada que vigilar aquí.
5.6 Retorno al accionista
Tabla 6. Retorno al accionista (millones de euros)
| Ejercicio | Dividendos pagados | Recompras | Total devuelto | % del FCF | Acciones diluidas (millones) | Variación de acciones | Rentabilidad total |
|---|---|---|---|---|---|---|---|
| 2015 | 302 | 565 | 867 | 52 % | 432,6 | — | n.d. |
| 2016 | 446 | 400 | 846 | 63 % | 427,7 | -1,1 % | 2,26 % |
| 2017 | 517 | 500 | 1.017 | 70 % | 431,6 | 0,9 % | 0,05 % |
| 2018 | 597 | 1.146 | 1.743 | 71 % | 426,4 | -1,2 % | 2,75 % |
| 2019 | 1.326 | 410 | 1.736 | 70 % | 421,6 | -1,1 % | 2,04 % |
| 2020 | 1.066 | 1.208 | 2.274 | 63 % | 419,1 | -0,6 % | 1,28 % |
| 2021 | 1.368 | 8.560 | 9.929 | 100 % | 410,4 | -2,1 % | 2,85 % |
| 2022 | 2.560 | 4.640 | 7.200 | 100 % | 398,0 | -3,0 % | 4,17 % |
| 2023 | 2.348 | 1.000 | 3.348 | 103 % | 394,1 | -1,0 % | 1,87 % |
| 2024 | 2.453 | 500 | 2.953 | 33 % | 393,6 | -0,1 % | 1,07 % |
| 2025 | 2.550 | 5.950 | 8.500 | 77 % | 388,9 | -1,2 % | 2,01 % |
| TTM | 2.894 | 3.950 | 6.844 | 69 % | 386,1 | -0,7 % | 1,20 % |
En once ejercicios ASML ha devuelto 40.412 millones de euros: 15.534 en dividendos y 24.879 en recompras de acciones. Eso equivale al 76 % de los 53.493 millones de flujo de caja libre generados en el periodo. La política declarada es exactamente esa: un dividendo creciente más recompras con el exceso de caja.
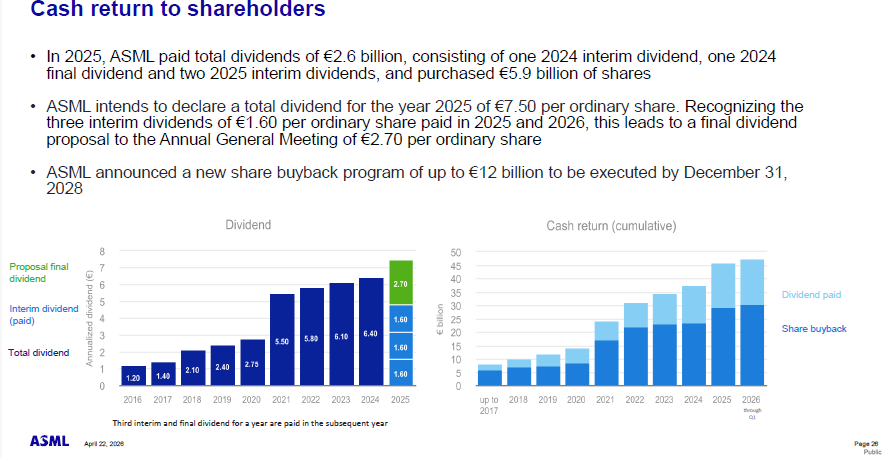
Las recompras se articulan en programas plurianuales:
- Programa 2022-2025, anunciado el 10 de noviembre de 2022 por hasta 12.000 millones de euros. Se ejecutaron 9.042.354 acciones por 6.398 millones a un precio medio de 707,55 €, el 63,75 % del importe autorizado, más 1.831.343 acciones adicionales destinadas a los planes de acciones para empleados.
- Programa 2026-2028, anunciado el 28 de enero de 2026, también por hasta 12.000 millones. A 18 de septiembre de 2026 ASML había recomprado 4.283.818 acciones por 6.002 millones a un precio medio de 1.401,19 €. Es decir, la mitad del programa de tres años ejecutada en menos de ocho meses.
Ese último dato merece un comentario honesto. ASML está recomprando a un precio medio de 1.401 € acciones que hace dos años valían 679 €. Recomprar caro destruye valor para el accionista que se queda, por muy bueno que sea el negocio. La compañía lo hace porque tiene un compromiso de devolución de caja y una generación enorme, no porque considere que la acción esté barata; pero el efecto es que el ritmo de reducción de acciones (–1,2 % en 2025) es modesto en relación con el dinero empleado.
6. El dividendo en detalle
Tabla 7. El dividendo en detalle
| Ejercicio | Dividendo por acción (€) | Var. % | BPA diluido (€) | Payout sobre beneficio | FCF por acción (€) | Payout sobre FCF | Rentabilidad por dividendo |
|---|---|---|---|---|---|---|---|
| 2015 | 1,05 | — | 3,21 | 33 % | 3,82 | 27 % | 1,29 % |
| 2016 | 1,20 | 14,3 % | 3,64 | 33 % | 3,14 | 38 % | 1,13 % |
| 2017 | 1,40 | 16,7 % | 4,79 | 29 % | 3,38 | 41 % | 0,97 % |
| 2018 | 2,10 | 50,0 % | 6,08 | 35 % | 5,78 | 36 % | 1,55 % |
| 2019 | 2,40 | 14,3 % | 6,15 | 39 % | 5,84 | 41 % | 0,91 % |
| 2020 | 2,75 | 14,6 % | 8,48 | 32 % | 8,65 | 32 % | 0,69 % |
| 2021 | 5,50 | 100,0 % | 14,34 | 38 % | 24,14 | 23 % | 0,78 % |
| 2022 | 5,80 | 5,5 % | 14,13 | 41 % | 18,15 | 32 % | 1,15 % |
| 2023 | 6,10 | 5,2 % | 19,89 | 31 % | 8,24 | 74 % | 0,89 % |
| 2024 | 6,40 | 4,9 % | 19,24 | 33 % | 23,08 | 28 % | 0,94 % |
| 2025 | 7,50 | 17,2 % | 24,71 | 30 % | 28,36 | 26 % | 0,81 % |
| TTM | 7,50 | 0,0 % | 27,55 | 27 % | 25,62 | 29 % | 0,49 % |
Cómo se paga
ASML declara un dividendo por ejercicio, pero lo abona repartido entre ese año y el siguiente: tres dividendos a cuenta trimestrales y un dividendo complementario que se aprueba en la junta general. Para el ejercicio 2025 fueron tres pagos a cuenta de 1,60 € (agosto de 2025, noviembre de 2025 y febrero de 2026) y un complementario de 2,70 € abonado en mayo de 2026: total, 7,50 € por acción, un 17,2 % más que los 6,40 € de 2024.
El primer pago a cuenta con cargo a 2026 fue de 1,88 € por acción, abonado el 5 de agosto de 2026, un 17,5 % por encima del primer pago a cuenta de 2025. Si el patrón se mantiene, el dividendo total de 2026 debería situarse en el entorno de los 8,80-9,00 € por acción, aunque la compañía no lo ha confirmado y el complementario no se aprobará hasta la junta de 2027.
Esto explica, de paso, por qué el dividendo en efectivo que aparece en el estado de flujos (2.550 millones en 2025) no coincide con el dividendo declarado multiplicado por el número de acciones: son ejercicios distintos.
Seguridad del dividendo
El payout —el porcentaje del beneficio o del flujo de caja que se destina a dividendos— está en el 27 % sobre beneficio y el 29 % sobre flujo de caja libre en los últimos doce meses. En los once ejercicios analizados el payout sobre beneficio nunca ha superado el 41 % y el payout sobre flujo de caja libre solo rebasó el 50 % en 2023, el año del desplome del flujo de caja. Con caja neta en balance, calificación A1/A+ y un negocio que cobra por adelantado, la seguridad del dividendo es, sencillamente, muy alta.
Historial de subidas
En los once ejercicios que cubre este análisis el dividendo ha subido todos los años sin excepción, de 1,05 € a 7,50 €, un crecimiento anual compuesto del 21,7 %. Conviene matizar, por honestidad: ASML no es una "aristócrata del dividendo" con medio siglo de historia. Empezó a repartir dividendo en 2008 con cargo al ejercicio 2007 y en la crisis financiera el reparto no siguió una línea ascendente. Es una compañía de crecimiento que reparte, no una compañía de reparto que crece.
Y la rentabilidad, que es el problema
Con el dividendo de 2025 y el precio de hoy, la rentabilidad por dividendo es del 0,49 %. Con el dividendo estimado de 2026 rondaría el 0,59 %. La media de los últimos diez ejercicios es del 0,98 % y la máxima de la serie, el 1,55 % de 2018. Quien compre ASML hoy no lo hace por la renta: lo hace por el crecimiento de esa renta, que ha sido del 21,7 % anual durante una década. A ese ritmo, la rentabilidad sobre el precio de compra de hoy tardaría unos nueve años en alcanzar el 3 %. Es una aritmética que cada inversor debe hacer por sí mismo.
7. Estrategia y previsiones de la compañía
Lo que ASML dice que va a pasar
Tercer trimestre de 2026 (guía publicada el 15 de julio de 2026): ventas totales de entre 11.000 y 12.000 millones de euros, de los que unos 2.900 millones corresponderían a la base instalada; margen bruto entre el 55 % y el 57 %; gastos de I+D en torno a 1.200 millones y gastos generales unos 400 millones.
Ejercicio 2026 completo: ventas de entre 43.000 y 45.000 millones de euros, margen bruto de entre el 54 % y el 56 % y tipo fiscal efectivo anualizado próximo al 17 %. Frente a los 32.667 millones de 2025, el punto medio de la guía implica un crecimiento del 34,7 %.
Capacidad: ASML añadirá un 30 % a su capacidad de EUV de baja apertura numérica para 2027 —hasta unas 65 unidades— y está estudiando otro 30 % adicional para 2028. En inmersión DUV hará lo mismo: +30 % para 2027, hasta unas 130 unidades, con otro 30 % en estudio para 2028. La compañía afirma que espera que el mercado siga limitado por la oferta durante varios años.
Horizonte 2030: en el Día del Inversor de 2024 ASML planteó un rango de ingresos de 44.000 a 60.000 millones de euros y un margen bruto del 56 % al 60 % para 2030. Ese escenario se ha quedado obsoleto por abajo: el suelo de 2030 se alcanzará ya en 2026. La compañía celebrará un nuevo Día de Mercados de Capitales el 10 de junio de 2027, en el que actualizará esas previsiones de largo plazo. Es la cita más relevante del calendario para quien siga el valor.
En qué está invirtiendo
- Tecnología. Hasta final de 2025 ASML había entregado ocho sistemas High NA a varios clientes, seis de ellos en operación, incluido el primer EXE:5200B de segunda generación. Intel cualificó en 2026 la opción de proceso High NA EUV para capas seleccionadas de su nodo 18A. El objetivo declarado es tener la plataforma lista para producción en masa a finales de 2026 y que se inserte en las líneas de los clientes en 2027-2028.
- DUV y 3D. El NXT:2150i supera las 300 obleas por hora en producción; el NXT:870B alcanzó 401 obleas por hora en una prueba de resistencia. En 2025 ASML entregó el primer TWINSCAN XT:260, su primer producto dirigido al mercado de integración tridimensional y encapsulado avanzado, un segmento nuevo que crece con la IA.
- Inteligencia artificial. En septiembre de 2025 ASML invirtió 1.302 millones de euros en Mistral AI, el laboratorio francés, quedándose con cerca del 11,1 % del capital totalmente diluido. El objetivo declarado no es financiero sino industrial: acelerar el desarrollo de la litografía computacional y la eficiencia de sus propias operaciones.
- Instalaciones. Campus de Hwaseong (Corea) abierto a finales de 2025; centro de formación en Phoenix (Arizona) inaugurado en el cuarto trimestre de 2025; nuevo campus BIC en Eindhoven, con inicio de obras previsto en el tercer trimestre de 2026 y primeros traslados en el primer trimestre de 2028.
Y el lado menos amable
En enero de 2026 ASML anunció una reorganización de sus áreas de Tecnología y de Sistemas de Información que supondrá una reducción neta de unos 1.700 puestos, principalmente en los Países Bajos y en parte en Estados Unidos. La compañía no espera que los gastos asociados sean materiales. Es un ajuste modesto sobre una plantilla de más de 44.000 personas y coexiste con la contratación en otras áreas, pero conviene registrarlo: una empresa que crece al 35 % está al mismo tiempo recortando en tecnología corporativa.
8. Ventajas competitivas
Ordenadas de más a menos sólida:
1. Monopolio tecnológico real en EUV. ASML es el único fabricante del mundo de sistemas de litografía ultravioleta extrema. No es un cuasi-monopolio ni una cuota dominante: es el 100 %. Canon y Nikon siguen compitiendo en DUV, y Applied Materials y KLA en metrología e inspección, pero en el escalón superior no hay nadie. La barrera no es una patente: son veinte años de aprendizaje acumulado, una cadena de suministro construida a medida y una física que muy poca gente sabe domesticar.
2. La cadena de suministro es suya, o casi. Carl Zeiss SMT, proveedor único de la óptica de las máquinas, está participado por ASML en un 24,9 % desde 2017. ASML le compró 4.407 millones de euros en 2025, le tiene concedidos 1.908 millones en préstamos y 1.192 millones en anticipos. Un competidor no solo tendría que inventar la máquina: tendría que inventar también los espejos.
3. Costes de cambio prohibitivos. Un cliente que ha calibrado un nodo de fabricación sobre escáneres ASML no puede cambiar de proveedor sin rehacer el proceso entero. Y como ASML vende también la metrología que mide el resultado y el software de litografía computacional que optimiza la máscara, el conjunto —lo que la compañía llama litografía holística— funciona como un sistema cerrado.
4. Base instalada que genera caja sin vender una máquina más. 8.193 millones de euros en 2025, creciendo al 26 %, con márgenes altos y visibilidad plurianual. Cada máquina vendida es una anualidad de veinte años.
5. Escala en investigación. 4.699 millones de euros de gasto en I+D en 2025, el 14,4 % de las ventas. Ningún competidor potencial puede sostener ese nivel sin los ingresos que ASML ya tiene, y sin ese nivel no se llega a la siguiente generación. Es el círculo virtuoso clásico.
6. Poder de fijación de precios demostrado. El margen bruto ha subido siete puntos en diez años mientras el volumen se multiplicaba. Eso solo ocurre cuando el cliente no tiene alternativa.
La pregunta legítima es cuánto dura. La respuesta razonable: mientras la Ley de Moore siga teniendo sentido económico y mientras ningún Estado decida que un monopolio tan crítico no puede estar en manos de una sola compañía privada europea.
9. Riesgos
Ordenados por relevancia y sin edulcorar.
1. El precio. Es, hoy, el riesgo principal, y no tiene nada que ver con la calidad del negocio. A 55 veces beneficio y 58 veces valor de empresa sobre flujo de caja libre, la acción descuenta que el ciclo de inversión en inteligencia artificial siga intacto durante años. Si ASML creciera un 35 % en 2026 y después se estancara, el múltiplo actual no se sostendría. Entre el máximo de 52 semanas (1.741 €) y el mínimo (801 €) hay un 117 %: es un valor con una volatilidad que muchos inversores de dividendo no están acostumbrados a soportar.
2. Concentración extrema de clientes. Un cliente supuso el 23,9 % de las ventas de 2025 y dos clientes el 38,0 %. Un recorte de inversión de TSMC o Samsung se traduce de forma inmediata y mecánica en la cuenta de resultados de ASML. Y esos clientes son, a la vez, los únicos posibles: no hay a quién vender si ellos no compran.
3. Geopolítica y controles de exportación. ASML opera en la intersección exacta de la rivalidad tecnológica entre Estados Unidos y China. Los Países Bajos ampliaron sus controles el 15 de enero de 2025 para incluir equipos de metrología e inspección. La llamada Affiliates Rule estadounidense entró en vigor el 1 de octubre de 2025 y su aplicación quedó suspendida durante un año, hasta el 10 de noviembre de 2026; en paralelo, China suspendió hasta la misma fecha sus controles sobre tierras raras. Es decir: en noviembre de 2026 vence simultáneamente una tregua por ambos lados. China todavía representa el 29 % de las ventas. Este riesgo no es gestionable por la dirección de ASML; es exógeno y binario.
4. Proveedor único de óptica. El propio informe anual lo dice con una crudeza infrecuente: si Carl Zeiss SMT terminase su relación de suministro, ASML "dejaría efectivamente de poder desarrollar su negocio". La participación del 24,9 % mitiga el riesgo comercial pero no el operativo: un incendio, un ciberataque o un accidente en las instalaciones de Zeiss en Oberkochen paralizaría a ASML.
5. Ciclicidad, que no ha desaparecido. Es fácil olvidarla con las cifras actuales, pero en 2023 el flujo de caja libre de ASML cayó un 63 % y en 2024 el beneficio neto bajó pese a crecer las ventas. La industria de semiconductores lleva sesenta años alternando expansiones y digestiones. La actual expansión es de una intensidad histórica; las digestiones que siguen a esas expansiones suelen serlo también.
6. Ejecución del High NA. La nueva plataforma cuesta unos 350 millones de euros por máquina y todavía no está cualificada para producción en masa. Si los clientes concluyen que pueden seguir estirando el EUV convencional con doble exposición —más barato para ellos— el retorno de los miles de millones invertidos en High NA se retrasaría años.
7. Capacidad y talento. ASML se ha comprometido a ampliar su capacidad un 30 % en 2027 y estudia otro 30 % en 2028. Eso exige proveedores, edificios e ingenieros en una región, el Brainport de Eindhoven, con escasez estructural de vivienda y de personal cualificado. La compañía está invirtiendo en infraestructura y vivienda pública precisamente por eso. Un cuello de botella de capacidad en 2027 sería un coste de oportunidad enorme con el mercado limitado por la oferta.
8. Concentración física. El grueso del ensamblaje está en Veldhoven. Un único emplazamiento crítico para toda la industria mundial de semiconductores es, en sí mismo, un riesgo sistémico.
9. Divisa e impuestos. Buena parte de las ventas se denomina en dólares mientras los costes son mayoritariamente en euros. El tipo fiscal efectivo ha pasado del 10 % al 17,6 % en una década y las reglas de imposición mínima global pueden seguir presionándolo.
10. Defensas anti-OPA. La Fundación de Acciones Preferentes de ASML tiene una opción que, de ejercerse, diluiría el poder de voto de los accionistas ordinarios a la mitad. Es un mecanismo de defensa habitual en los Países Bajos, pero significa que el accionista minoritario no tiene la última palabra en un eventual cambio de control.
10. Valoración
Dónde cotiza hoy frente a su propia historia
Tabla 8. Valoración histórica (precio de cierre de cada ejercicio; TTM a precio de hoy)
| Ejercicio | Precio (€) | PER | P/FCF | EV/EBITDA | EV/FCF | Rent. por dividendo | Rent. del beneficio |
|---|---|---|---|---|---|---|---|
| 2015 | 81,54 | 25,4x | 21,3x | 17,7x | 20,0x | 1,29 % | 3,93 % |
| 2016 | 106,44 | 29,2x | 33,9x | 21,2x | 33,4x | 1,13 % | 3,42 % |
| 2017 | 144,92 | 30,3x | 42,8x | 21,8x | 42,7x | 0,97 % | 3,30 % |
| 2018 | 135,90 | 22,4x | 23,5x | 16,8x | 23,1x | 1,55 % | 4,47 % |
| 2019 | 263,40 | 42,8x | 45,1x | 30,2x | 44,4x | 0,91 % | 2,33 % |
| 2020 | 397,44 | 46,9x | 45,9x | 36,1x | 45,2x | 0,69 % | 2,13 % |
| 2021 | 706,70 | 49,3x | 29,3x | 39,7x | 29,0x | 0,78 % | 2,03 % |
| 2022 | 503,80 | 35,7x | 27,8x | 26,8x | 27,3x | 1,15 % | 2,80 % |
| 2023 | 681,70 | 34,3x | 82,7x | 27,2x | 82,0x | 0,89 % | 2,92 % |
| 2024 | 678,70 | 35,3x | 29,4x | 26,1x | 28,5x | 0,94 % | 2,83 % |
| 2025 | 921,40 | 37,3x | 32,5x | 28,3x | 31,7x | 0,81 % | 2,68 % |
| TTM | 1.515,80 | 55,0x | 59,2x | 42,4x | 58,1x | 0,49 % | 1,82 % |
| Media 5 años | — | 38,4x | 40,3x | 29,6x | 39,7x | 0,92 % | 2,65 % |
| Media 10 años | — | 36,3x | 39,3x | 27,4x | 38,7x | 0,98 % | 2,89 % |
La lectura es directa y no admite muchos matices: ASML cotiza hoy a 55,0 veces beneficio, frente a una media de 36,3 veces en los diez ejercicios anteriores y de 38,4 veces en los cinco últimos. En valor de empresa sobre flujo de caja libre, a 58,1 veces frente a medias de 38,7 y 39,7. La rentabilidad por dividendo, 0,49 %, es la mitad de la media histórica. La rentabilidad del beneficio —el inverso del PER, es decir, lo que gana la empresa por cada euro invertido a precio de mercado— es del 1,82 %, muy lejos del 4 % que fijamos como deseable en el cuadro de seguimiento y por debajo de lo que renta hoy la deuda pública alemana.
Con una excepción importante: ese PER de 55 veces se calcula sobre el beneficio de los últimos doce meses, y el beneficio está creciendo a un ritmo que hace que el múltiplo se desinfle solo. Si aplicamos la propia guía de la compañía para 2026 —ventas de 44.000 millones (punto medio) y un margen neto del 33,5 %, coherente con un margen bruto del 55 % y con el primer semestre ya publicado— el beneficio de 2026 sería de unos 14.740 millones y el beneficio por acción de unos 38,50 €. A ese beneficio, el PER de hoy baja a 39,4 veces. Sigue por encima de la media histórica, pero la distancia es mucho menor.
Escenarios por múltiplo de beneficio
Tabla 10. Precio implícito según el múltiplo de beneficio que se pague (euros por acción)
| Múltiplo (PER) | Sobre BPA de los últimos doce meses (27,55 €) | Sobre BPA estimado 2026 (38,49 €) | Potencial sobre el precio actual (BPA 2026) |
|---|---|---|---|
| 20x | 551 | 770 | -49 % |
| 25x | 689 | 962 | -37 % |
| 30x | 827 | 1.155 | -24 % |
| 35x | 964 | 1.347 | -11 % |
| 40x | 1.102 | 1.539 | 2 % |
| 45x | 1.240 | 1.732 | 14 % |
| 50x | 1.378 | 1.924 | 27 % |
| 55x | 1.515 | 2.117 | 40 % |
Escenarios por rentabilidad por dividendo exigida
Tabla 11. Precio de compra según la rentabilidad por dividendo exigida (euros por acción)
| Rentabilidad exigida | Con el dividendo de 2025 (7,50 €) | Con un dividendo de 9,00 € | Diferencia frente al precio actual (dividendo 2025) |
|---|---|---|---|
| 0,50 % | 1.500 | 1.800 | -1 % |
| 0,75 % | 1.000 | 1.200 | -34 % |
| 1,00 % | 750 | 900 | -51 % |
| 1,25 % | 600 | 720 | -60 % |
| 1,50 % | 500 | 600 | -67 % |
| 2,00 % | 375 | 450 | -75 % |
| 2,50 % | 300 | 360 | -80 % |
| 3,00 % | 250 | 300 | -84 % |
Esta segunda tabla ilustra mejor que ninguna otra el dilema. Para que ASML rentase un 1 % por dividendo con el reparto de 2025, la acción tendría que caer un 51 %. Para rentar el 3 % que busca un inversor de rentas clásico, un 84 %. ASML nunca ha rentado un 3 % y probablemente no lo hará nunca mientras el dividendo crezca al 20 % anual: la cotización se adelanta. El inversor que exija renta inmediata no encontrará aquí su valor; el que compre crecimiento del dividendo tiene que aceptar que empieza cobrando casi nada.
Qué dice el consenso de analistas
A 23 de septiembre de 2026, el consenso recogido por MarketScreener sobre 42 analistas sitúa el precio objetivo medio en 2.044,69 €, con un máximo de 2.500 € y un mínimo de 1.291 €, y una recomendación media de compra. Eso implica un potencial del 34,9 % sobre el precio actual. Conviene tomarlo con la prudencia habitual: los precios objetivo de consenso se revisan al alza detrás de la cotización, no delante, y la dispersión entre 1.291 € y 2.500 € —casi el doble— dice mucho sobre lo difícil que es valorar esta compañía en este momento del ciclo.
Crecimiento histórico, para poner el múltiplo en contexto
Tabla 9. Tasas de crecimiento anual compuesto (CAGR)
| Magnitud | 2015 | 2020 | 2025 | CAGR 5 años | CAGR 10 años |
|---|---|---|---|---|---|
| Ingresos | 6.287 | 13.978 | 32.667 | 18,5 % | 17,9 % |
| EBITDA | 1.862 | 4.542 | 12.327 | 22,1 % | 20,8 % |
| Beneficio neto | 1.387 | 3.554 | 9.609 | 22,0 % | 21,4 % |
| BPA diluido | 3,21 | 8,48 | 24,71 | 23,9 % | 22,7 % |
| Flujo de caja libre | 1.653 | 3.627 | 11.027 | 24,9 % | 20,9 % |
| FCF por acción | 3,82 | 8,65 | 28,36 | 26,8 % | 22,2 % |
| Dividendo por acción | 1,05 | 2,75 | 7,50 | 22,2 % | 21,7 % |
| Patrimonio neto | 8.389 | 13.865 | 19.612 | 7,2 % | 8,9 % |
| Activos totales | 13.295 | 27.267 | 50.567 | 13,1 % | 14,3 % |
Un negocio que compone ingresos al 18 % anual, beneficio por acción al 23 % y dividendo al 22 % durante diez años justifica un múltiplo alto. La discusión no es si ASML merece prima; es cuánta.
11. Cuadro de mando final
| Métrica | Valor deseable | Situación actual (TTM a 28/06/2026) | Veredicto |
|---|---|---|---|
| Ingresos | Crecientes | 35.328 M€, +8,1 % sobre 2025; guía 2026 de 43.000-45.000 M€ | Verde |
| EBITDA | Creciente | 13.550 M€, margen del 38,4 %, máximo de la serie | Verde |
| Beneficio por acción diluido | Creciente | 27,55 €, +11,5 % sobre 2025; CAGR del 22,7 % a diez años | Verde |
| Rentabilidad del beneficio | Más del 4 % | 1,82 % | Rojo |
| Flujo de caja libre | Creciente | 9.893 M€; por debajo de los 11.027 M€ de 2025 por circulante | Ámbar |
| FCF por acción | Creciente | 25,62 €; CAGR del 22,2 % a diez años | Verde |
| Número de acciones | Decreciente | 386,1 millones diluidas; –10,7 % desde 2015 | Verde |
| Dividendo por acción | Creciente | 7,50 € con cargo a 2025, +17,2 %; primer pago a cuenta de 2026 +17,5 % | Verde |
| Payout sobre FCF | Decreciente o contenido | 29 % | Verde |
| Rentabilidad por dividendo | Positiva y atractiva | 0,49 %, mínimo histórico | Rojo |
| Rentabilidad por recompra | Positiva | 0,7 % en los últimos doce meses; 6.002 M€ recomprados en 2026 | Ámbar |
| Retorno total al accionista | Positivo | 1,20 % (dividendo más recompra) | Ámbar |
| Activos totales | Crecientes | 50.215 M€; +278 % desde 2015 | Verde |
| Caja neta | Menos negativa o más positiva | +3.862 M€; caja neta en los once ejercicios | Verde |
| Fondo de comercio | Estable, sin excesos | 4.589 M€, el 9,1 % del activo, sin deterioros | Verde |
| ROE | Más del 20 % | 51,4 % | Verde |
| ROIC | Elevado y estable | 72,0 % | Verde |
| EV/FCF | Comparar con su historia | 58,1x frente a una media de 38,7x a diez años | Rojo |
| Deuda / EBITDA | Menos de 4 | 0,27x | Verde |
Trece verdes, tres ámbares y tres rojos. Y los tres rojos son el mismo rojo visto desde tres ángulos: el precio.
12. Conclusión
ASML es, con pocas dudas, uno de los mejores negocios cotizados del mundo. Monopolio tecnológico verificable, márgenes en expansión durante una década, rentabilidad sobre el capital invertido del 72 %, caja neta, clientes que pagan por adelantado, una base instalada que genera 8.200 millones anuales sin vender una máquina más y un dividendo que ha crecido al 21,7 % anual durante once años sin una sola interrupción. En el cuadro de seguimiento aprueba trece de las diecinueve métricas con holgura y solo suspende en las que dependen del precio.
El negocio, además, está entrando en el mejor momento de su historia. La guía de 2026 implica crecer un 35 % y alcanzar ya el suelo del rango que la compañía se había fijado para 2030. La capacidad se amplía un 30 % para 2027 y posiblemente otro 30 % para 2028, y la dirección afirma que el mercado seguirá limitado por la oferta durante varios años. Si esa lectura es correcta, los próximos dos ejercicios serán excepcionales.
El problema, y es un problema serio, es que el mercado también lo sabe. Una acción que se ha multiplicado por 2,2 en dos años, que cotiza a 55 veces beneficio frente a una media histórica de 36 y que renta un 0,49 % por dividendo, no ofrece margen de seguridad. No hay error permitido: cualquier tropiezo —un recorte de inversión de un cliente que pesa el 24 % de las ventas, un endurecimiento de los controles de exportación en noviembre, un retraso en el High NA, una digestión del ciclo de la inteligencia artificial— se pagaría desde un múltiplo muy alto. Y la banda de 52 semanas, entre 801 € y 1.741 €, recuerda que esta acción se mueve un 100 % sin pedir permiso.
Hay además un detalle que conviene mirar con frialdad: ASML ha ejecutado la mitad de su programa de recompras de tres años en ocho meses, a un precio medio de 1.401 € por acción. Es una asignación de capital comprensible desde el compromiso de devolver caja, pero no es evidentemente favorable para el accionista que se queda.
Dicho todo lo cual, y sin recomendación alguna en ningún sentido, las preguntas que cada inversor debería responderse son tres. Primera: ¿creo que el ciclo de inversión en inteligencia artificial tiene varios años por delante, o estoy comprando el pico? Segunda: ¿puedo soportar una caída del 40 % sin vender, sabiendo que esta acción ya la ha tenido dos veces en cinco años? Y tercera: ¿estoy dispuesto a empezar cobrando un 0,49 % a cambio de que ese dividendo crezca al 20 % anual? Quien responda que sí a las tres tiene delante una compañía excepcional. Quien responda que no a alguna, tiene un motivo perfectamente razonable para esperar o para mirar otra cosa. El 10 de junio de 2027, en el Día de Mercados de Capitales, ASML actualizará sus objetivos de largo plazo: probablemente sea la próxima fecha en la que la tesis se pueda revisar con información nueva de verdad.
Enlaces
Web corporativa e información al inversor
- Web corporativa: https://www.asml.com
- Web en español: https://www.asml.com/es-es
- Área de inversores: https://www.asml.com/en/investors
- Cotización de la acción: https://www.asml.com/en/investors/shares/share-price
- Información sobre el dividendo: https://www.asml.com/en/investors/shares/dividend
- Programas de recompra de acciones: https://www.asml.com/en/investors/shares/share-buybacks
- Calendario financiero: https://www.asml.com/en/investors/financial-calendar
Documentación
- Informes anuales (US GAAP, IFRS y Formulario 20-F): https://www.asml.com/en/investors/annual-report
- Informe anual 2025 basado en US GAAP: https://www.asml.com/en/investors/annual-report/2025
- Resultados trimestrales y presentaciones: https://www.asml.com/en/investors/financial-results
- Resultados del segundo trimestre de 2026: https://www.asml.com/en/news/press-releases/2026/q2-2026-financial-results
- Junta general de accionistas: https://www.asml.com/en/investors/annual-general-meeting
- Gobierno corporativo: https://www.asml.com/en/investors/corporate-governance
- Sostenibilidad y ESG: https://www.asml.com/en/company/sustainability
- Registros ante la Securities and Exchange Commission: https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0000937966&type=20-F
- Ficha en Euronext Ámsterdam: https://live.euronext.com/en/product/equities/NL0010273215-XAMS
Fuentes de datos utilizadas
- StockAnalysis.com, ficha de ASML: https://stockanalysis.com/stocks/asml/
- MarketScreener, cotización y consenso de analistas: https://www.marketscreener.com/quote/stock/ASML-HOLDING-N-V-12002973/
- Estados financieros US GAAP del cuarto trimestre de 2024 (comparativos 2023-2024): https://ourbrand.asml.com/m/52891a783efb65cf/original/Financial-statements-US-GAAP-Q4-2024.pdf
Nota metodológica
Fuentes. La serie histórica procede de las descargas anuales de StockAnalysis.com (cuenta de resultados, balance, estado de flujos de efectivo, ratios y visión general), complementadas y corregidas con los documentos oficiales de ASML: el informe anual 2025 basado en US GAAP, los estados financieros US GAAP del segundo trimestre de 2026, la presentación a inversores del 15 de julio de 2026, la presentación de la junta general del 22 de abril de 2026, el informe de remuneraciones de 2025 y los ficheros oficiales de seguimiento de los programas de recompra 2022-2025 y 2026-2028.
Norma contable. Todas las cifras son US GAAP, salvo la tabla comparativa del apartado 2, que muestra ambas normas. Esto tiene tres consecuencias prácticas que conviene explicitar:
- El beneficio por acción que aparece en las tablas se ha recalculado como beneficio neto atribuible dividido entre el número medio ponderado de acciones diluidas, porque la fila de beneficio por acción de StockAnalysis está construida sobre el beneficio bajo normas europeas y arroja 26,26 € para 2025 frente a los 24,71 € que publica ASML. Nuestra serie coincide exactamente con las cifras oficiales de la compañía en 2023, 2024 y 2025.
- El estado de flujos de efectivo de StockAnalysis sigue la presentación estatutaria europea a partir de 2022. Por ello, para 2023, 2024, 2025 y los últimos doce meses se han sustituido el flujo de explotación, la inversión y la amortización por las cifras US GAAP publicadas por ASML. Para 2015-2021 ambas presentaciones coinciden. El único ejercicio que permanece sobre la presentación europea es 2022; el efecto sobre el flujo de caja libre es inferior al 1 % (7.222 millones calculados frente a unos 7.180 millones estimados bajo US GAAP) y sobre el EBITDA, de en torno al 2,7 %.
- El flujo de caja libre se define, como hace ASML, como flujo neto de las actividades de explotación menos las compras de inmovilizado material menos las compras de activos intangibles. La cifra que publica StockAnalysis bajo ese mismo nombre no resta los intangibles y por eso es más alta (12.250 millones frente a 11.027 en 2025).
Balance de los últimos doce meses. La columna TTM del balance de StockAnalysis contiene errores materiales —duplica el fondo de comercio dentro del epígrafe de otros intangibles, lo que infla el activo total y el patrimonio neto en unos 4.400 millones—. Se ha sustituido íntegramente por el balance US GAAP publicado por ASML a 28 de junio de 2026.
Precios y moneda. ASML cotiza en Euronext Ámsterdam en euros y en Nasdaq en dólares mediante acciones ordinarias registradas en Nueva York. StockAnalysis presenta los estados financieros en euros pero los precios y la capitalización en dólares, lo que hace que sus múltiplos no sean directamente comparables con los de un inversor europeo. Todos los precios y múltiplos de este informe están en euros. Los precios de cierre de 2021 a 2025 proceden de la tabla de evolución del informe de remuneraciones 2025 de ASML (706,70 €, 503,80 €, 681,70 €, 678,70 € y 921,40 € respectivamente). Los de 2015 a 2020 se han obtenido convirtiendo el cierre en dólares al tipo de cambio de referencia del Banco Central Europeo del último día hábil de cada año. El precio actual, 1.515,80 €, corresponde al cierre del 23 de septiembre de 2026.
Capitalización y valor de empresa. La capitalización de cada ejercicio se calcula como el precio de cierre multiplicado por el número medio ponderado de acciones diluidas de ese ejercicio, lo que introduce una desviación inferior al 1 % frente al número exacto de acciones en circulación a fin de año. El valor de empresa es la capitalización más la deuda financiera total menos la caja e inversiones a corto plazo. Para la fecha actual se han empleado 382 millones de acciones estimadas en circulación.
Ratios de rentabilidad. El ROE y el ROA se calculan sobre saldos medios del ejercicio; el ROCE, sobre la media del activo total menos el pasivo corriente; y el ROIC, como resultado de explotación después de impuestos sobre la media del capital invertido, entendido como patrimonio neto más deuda financiera menos caja e inversiones. Por ese motivo pueden diferir ligeramente de los que publican otros proveedores, que a menudo usan saldos de cierre.
Dividendo. El dividendo se imputa al ejercicio con cargo al cual se declara, no al año natural en que se paga, que es el criterio de la propia ASML. El dividendo de 7,50 € correspondiente a 2025 se abonó entre agosto de 2025 y mayo de 2026. La columna TTM de las tablas de dividendo repite el último dividendo anual completo declarado (7,50 €), por lo que su rentabilidad es comparable con la del resto de la serie.
EBITDA. Se calcula como resultado de explotación más amortizaciones del ejercicio. No es una magnitud definida por las normas contables y no debe confundirse con el flujo de caja.
Previsión de 2026. El beneficio por acción estimado de 38,50 € es una estimación propia construida sobre el punto medio de la guía de ventas de la compañía (44.000 millones de euros), un margen neto del 33,5 % coherente con la guía de margen bruto del 54-56 % y con el primer semestre publicado, y 383 millones de acciones. No es una previsión de ASML ni un consenso de analistas.
Fechas. Datos de mercado a 23 de septiembre de 2026. Datos financieros cerrados a 28 de junio de 2026. Seguimiento del programa de recompra a 18 de septiembre de 2026. Análisis elaborado el 24 de septiembre de 2026.
Aviso legal
Este documento tiene finalidad exclusivamente informativa y educativa. No constituye asesoramiento financiero, fiscal ni de inversión, ni una recomendación de compra, venta o mantenimiento de valores. Las cifras proceden de fuentes públicas que se consideran fiables, pero no se garantiza su exactitud ni su integridad; pueden contener errores de transcripción o de cálculo. Las estimaciones y previsiones son opiniones sujetas a cambio sin previo aviso. La rentabilidad pasada no garantiza rentabilidades futuras. Invertir en acciones conlleva riesgo de pérdida, incluida la pérdida total del capital. Cada lector debe realizar su propio análisis y, en su caso, consultar con un asesor debidamente registrado antes de tomar cualquier decisión de inversión. El autor puede tener o no posición en los valores mencionados.