Illinois Tool Works Inc. (NYSE: ITW)
La empresa que encogió a propósito para ganar el doble
Análisis fundamental · Datos de mercado a 24 de septiembre de 2026 · Datos financieros cerrados a 30 de junio de 2026
Ficha rápida
| Concepto | Dato |
|---|---|
| Denominación | Illinois Tool Works Inc. |
| Sede | Glenview, Illinois (Estados Unidos) |
| Fundación | 1912 (constituida en 1915) |
| Actividad | Fabricación industrial diversificada: 88 divisiones en 49 países, siete segmentos |
| Mercado y código | Bolsa de Nueva York: ITW |
| Moneda de presentación | Dólar estadounidense |
| Precio de cierre (24/09/2026) | 274,16 $ |
| Rango de 52 semanas | 238,82 $ – 303,16 $ |
| Acciones en circulación | 284,8 millones |
| Capitalización bursátil | 78.081 millones de dólares |
| Valor de empresa | 86.936 millones de dólares |
| Ingresos (12 meses a 30/06/2026) | 16.469 millones de dólares |
| Beneficio por acción diluido (12 meses) | 11,03 $ |
| PER sobre los últimos doce meses | 24,8x |
| Flujo de caja libre (12 meses) | 2.921 millones de dólares |
| Dividendo trimestral actual | 1,72 $ (6,88 $ anualizados) |
| Rentabilidad por dividendo | 2,51 % |
| Años consecutivos de subida del dividendo | 63 |
| Deuda neta a 30/06/2026 | 8.855 millones de dólares (1,86 veces el EBITDA) |
| Rentabilidad sobre el capital invertido (2025) | 29,3 % según la compañía · 30,2 % según nuestro cálculo |
| Plantilla | Aproximadamente 43.000 personas |
| Presidente y consejero delegado | Christopher A. O'Herlihy |
| Director financiero | Michael M. Larsen |
| Presidente no ejecutivo del consejo | E. Scott Santi |
| Auditor | Deloitte & Touche LLP (desde 2002) |
| Junta general de 2026 | 8 de mayo de 2026 |
1. Editorial: por qué ITW y por qué ahora
Casi todas las empresas que se analizan en estas páginas crecen. ITW es distinta: en 2012 facturaba 17.900 millones de dólares y en 2025 facturó 16.044 millones. Trece años después, un 10 % menos. Y sin embargo, en ese mismo periodo su resultado de explotación pasó de 2.800 a 4.216 millones (+48 %), su margen de explotación subió de 15,9 % a 26,3 %, su beneficio por acción se multiplicó por 3,3 y su dividendo por acción, por 4,2. La capitalización bursátil pasó de 23.000 a 71.000 millones de dólares.
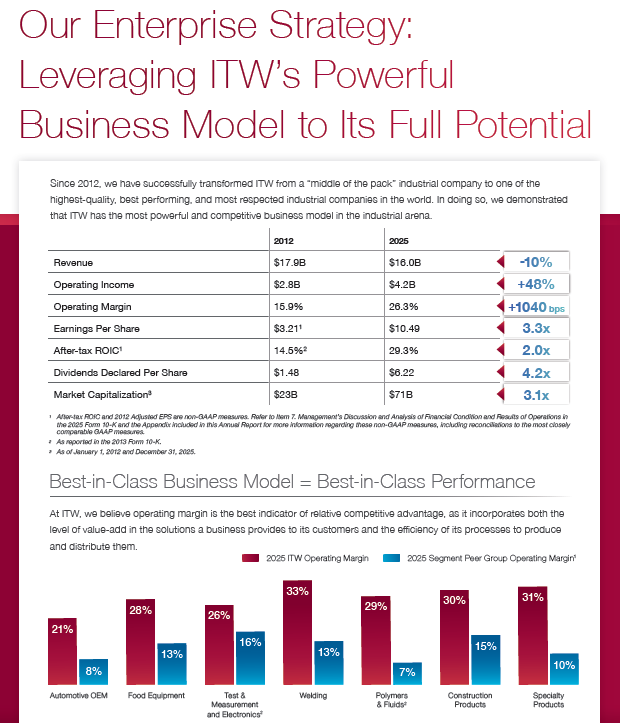
Eso no es un accidente ni un año bueno: es una estrategia deliberada. Entre 2012 y 2017 ITW vendió o cerró negocios enteros, eliminó líneas de producto completas y despidió clientes poco rentables. Lo hizo con un método propio, el 80/20 Front-to-Back, que la compañía lleva refinando desde los años ochenta y que es, sin exagerar, el motivo por el que existe este análisis. Pocas compañías industriales del mundo tienen márgenes como estos: en sus siete segmentos, ITW gana entre 21 % y 33 % de margen de explotación frente a un 7-16 % de sus comparables cotizados.
Además, ITW lleva 63 años consecutivos subiendo el dividendo. No sesenta y tres años pagándolo: subiéndolo. Es una de esas compañías que en Estados Unidos llaman "reyes del dividendo" y que en España casi no tienen equivalente. En agosto de 2026 elevó el pago trimestral de 1,61 a 1,72 dólares, un 6,8 % más.
Y ahora viene la parte incómoda, porque si esto fuera tan sencillo no habría nada que analizar. Primero: el crecimiento. Los ingresos de ITW han crecido un 1,8 % anual compuesto en los últimos diez años. El beneficio por acción ha crecido un 7,4 %, pero buena parte de esa diferencia viene de la expansión del margen —que tiene límite— y de la recompra de acciones —que se paga con dinero—. Segundo: el reparto. Entre 2015 y 2025 ITW devolvió a sus accionistas 30.886 millones de dólares, un 116 % de todo el flujo de caja libre que generó en el periodo. La diferencia se ha financiado con deuda: la deuda neta ha pasado de 4.332 a 8.855 millones. Tercero: el precio. A 274,16 dólares la acción cotiza a 24,8 veces beneficio, prácticamente en su media de los últimos diez años (25,0 veces), con una rentabilidad por dividendo del 2,51 % frente a una media histórica del 2,20 %.
Así que ITW no es ni una ganga ni una burbuja. Es, más bien, una máquina de rentabilidad extraordinaria puesta a un precio razonable, cuyo problema es que le cuesta mucho crecer. Este análisis intenta poner cifras a las tres cosas.
2. Cómo gana dinero ITW, explicado desde cero
Qué fabrica
Si un lector busca un producto estrella de ITW, no lo va a encontrar. ITW no tiene un iPhone ni una Big Mac. Tiene 88 divisiones que fabrican cosas como: los clips de plástico que sujetan el salpicadero de un coche, los lavavajillas industriales de un restaurante, los equipos de soldadura por arco de una obra, los adhesivos que pegan un parabrisas, los tornillos con los que se atornilla una tarima, las máquinas que prueban la resistencia de un material, las bandejas de cartón que agrupan las latas de un pack de cervezas y los equipos de tierra de un aeropuerto.
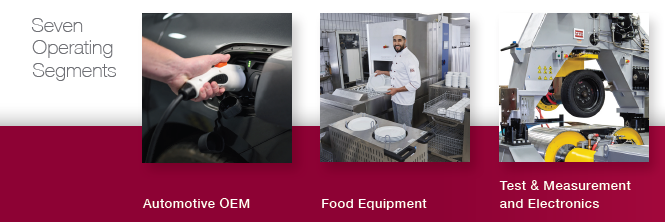
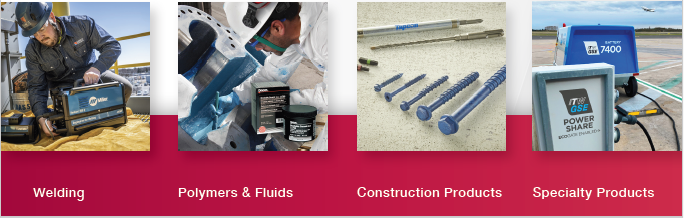
Lo que tienen en común no es la tecnología, sino la posición: en todos esos nichos ITW es el proveedor de referencia, el producto es una pieza pequeña dentro del coste total del cliente y funciona mal si falla. Eso le da poder de precio. Es exactamente lo contrario de un fabricante de materia prima.
El modelo de negocio, que es lo que de verdad importa
ITW describe su modelo con tres piezas. Merece la pena entender las tres porque son la razón de sus márgenes.
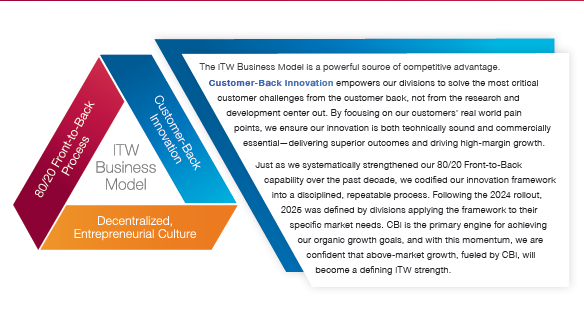
1. El proceso 80/20 Front-to-Back. La observación de partida es una vieja regla empírica: en casi cualquier negocio, el 20 % de los clientes y productos genera el 80 % de los ingresos y prácticamente todo el beneficio. El otro 80 % —la "cola larga" de pedidos pequeños, referencias raras y clientes ocasionales— aporta poco margen pero consume una enorme cantidad de complejidad: almacén, ingeniería, atención comercial, cambios de máquina.
Lo que hace ITW, y que empezó a hacer en los años ochenta, es tratar eso como un sistema de gestión y no como una anécdota. Cada división identifica su "80" y concentra ahí todos los recursos; y con el "20" toma decisiones radicales: elimina referencias, sube precios, deriva clientes a distribuidores o simplemente deja de servirlos. La compañía lo llama simplificación de líneas de producto (product line simplification, PLS) y lo reconoce abiertamente en sus cuentas: en 2025, la PLS restó 60 puntos básicos al crecimiento orgánico. Es decir, ITW renuncia voluntariamente a facturar para ganar más.
2. Innovación desde el cliente (Customer-Back Innovation, CBI). En lugar de que un centro de investigación invente algo y luego busque a quién vendérselo, cada división parte de los problemas reales de sus clientes "80" y diseña la solución hacia atrás. ITW tiene unas 21.800 patentes concedidas y en trámite, y en 2025 las solicitudes crecieron un 9 % tras subir un 18 % en 2024. La CBI aportó 2,4 puntos porcentuales de crecimiento de ingresos en 2025, frente al 2,0 % de 2024 y al ~1 % histórico; el objetivo para 2030 es 3 puntos o más.
3. Cultura descentralizada. Las 88 divisiones funcionan casi como empresas independientes, con su propia dirección, su propia cuenta de resultados y una estructura corporativa deliberadamente pequeña. Eso da velocidad de reacción y responsabilidad, y explica por qué una compañía de 16.000 millones de dólares puede tener gastos generales del 17 % de las ventas.
Cómo se traduce en dinero
El resultado, en una sola frase: ITW no crece mucho, pero convierte casi todo lo que crece en beneficio. El margen incremental —lo que gana de cada dólar adicional de ventas— está entre el 35 % y el 40 %. Por eso una empresa con ingresos planos puede seguir aumentando el beneficio por acción año tras año.
Y por eso mismo hay que vigilar dos cosas, que veremos más adelante: cuánto margen queda por exprimir, y cuánto del crecimiento del beneficio por acción viene de la recompra de acciones y no del negocio.
3. Segmentos, geografías y cifras operativas
Los siete segmentos
| Segmento | Ingresos 2025 (M$) | % del total | Resultado de explotación (M$) | Margen 2025 | Margen del sector comparable |
|---|---|---|---|---|---|
| Automotive OEM | 3.288 | 20,5 % | 693 | 21,1 % | 8 % |
| Food Equipment | 2.699 | 16,8 % | 753 | 27,9 % | 13 % |
| Test & Measurement y Electrónica | 2.825 | 17,6 % | 694 | 24,6 % | 16 % |
| Welding (soldadura) | 1.890 | 11,8 % | 621 | 32,9 % | 13 % |
| Polymers & Fluids | 1.765 | 11,0 % | 493 | 27,9 % | 7 % |
| Construction Products | 1.820 | 11,3 % | 550 | 30,2 % | 15 % |
| Specialty Products | 1.775 | 11,1 % | 553 | 31,2 % | 10 % |
| Total segmentos | 16.062 | 100 % | 4.357 | 27,1 % | — |
| No asignado | −18 | — | −141 | — | — |
| Total compañía | 16.044 | — | 4.216 | 26,3 % | — |
La última columna es la que explica la tesis: ITW gana entre dos y cuatro veces más margen que sus comparables cotizados en cada uno de los siete segmentos. No es que tenga un negocio bueno y seis mediocres; es que aplica el mismo método a siete carteras distintas.
Dos matices de honestidad. Primero, los márgenes de Test & Measurement y de Polymers & Fluids que publica la compañía en su informe anual (25,9 % y 29,4 %) excluyen 130 y 150 puntos básicos respectivamente de amortización de intangibles; los de esta tabla son los contables. Segundo, Automotive OEM es el segmento más grande y el de menor margen: un 20,5 % de los ingresos al 21,1 %. Es también el más cíclico.
La foto del último trimestre
En el segundo trimestre de 2026 ITW facturó 4.300 millones de dólares, un 6,1 % más (+4,5 % orgánico), con un margen de explotación del 26,7 % y un beneficio por acción de 2,84 dólares (+10,1 %). El detalle por segmento fue muy desigual:
| Segmento | Ingresos 2.º trim. 2026 (M$) | Var. | Crecimiento orgánico | Margen | Var. del margen |
|---|---|---|---|---|---|
| Automotive OEM | 857 | +1 % | ~0 % | 21,6 % | +30 pb |
| Test & Measurement y Electrónica | 769 | +12 % | +10 % | 25,2 % | +240 pb |
| Food Equipment | 692 | +2 % | 0 % | 27,1 % | −60 pb |
| Welding | 549 | +15 % | +14 % | 32,4 % | −70 pb |
| Construction Products | 494 | +4 % | +2 % | 30,6 % | −20 pb |
| Polymers & Fluids | 476 | +9 % | +7 % | 29,3 % | +160 pb |
| Specialty Products | 468 | +3 % | +2 % | 31,5 % | −110 pb |
Lo relevante: la aceleración viene de Welding y de Electrónica, los dos segmentos ligados a la inversión en bienes de equipo y a la fabricación de componentes electrónicos (Electrónica creció un 21 % orgánico). Automotive OEM y Food Equipment siguen planos.
Geografías
| Región | Ingresos 2025 (M$) | % del total | 2024 (M$) | 2023 (M$) |
|---|---|---|---|---|
| Estados Unidos | 7.395 | 46,1 % | 7.374 | 7.576 |
| Canadá y México | 1.085 | 6,8 % | 1.156 | 1.146 |
| Total Norteamérica | 8.480 | 52,9 % | 8.530 | 8.722 |
| Europa, Oriente Medio y África | 4.162 | 25,9 % | 4.101 | 4.147 |
| Asia-Pacífico | 3.079 | 19,2 % | 2.961 | 2.935 |
| Sudamérica | 323 | 2,0 % | 306 | 303 |
| Total | 16.044 | 100 % | 15.898 | 16.107 |
Algo menos de la mitad de las ventas están fuera de Norteamérica, lo que significa exposición al tipo de cambio: en 2025 la divisa aportó ocho décimas de crecimiento y en 2024 restó siete. Ningún cliente supera el 5 % de las ventas consolidadas, un dato notable en una compañía industrial y que conviene comparar con el 24 % que representa el mayor cliente de ASML.
4. La transformación de la última década
La compañía resume su propia historia en una tabla que merece reproducirse, porque es el argumento central de la tesis:
| Magnitud | 2012 | 2025 | Variación |
|---|---|---|---|
| Ingresos | 17.900 M$ | 16.044 M$ | −10 % |
| Resultado de explotación | 2.800 M$ | 4.216 M$ | +48 % |
| Margen de explotación | 15,9 % | 26,3 % | +1.040 puntos básicos |
| Beneficio por acción | 3,21 $ | 10,49 $ | 3,3 veces |
| Rentabilidad sobre el capital invertido | 14,5 % | 29,3 % | 2,0 veces |
| Dividendo declarado por acción | 1,48 $ | 6,22 $ | 4,2 veces |
| Capitalización bursátil | 23.000 M$ | 71.000 M$ | 3,1 veces |
Lo que pasó por el camino, en cuatro movimientos:
- Gestión de cartera (2012-2017). ITW salió de negocios comoditizados y de líneas de producto poco diferenciadas. En 2015 aún facturaba 13.405 millones tras las desinversiones; el pico de 2012 no se ha vuelto a alcanzar y probablemente no se alcance.
- Simplificación de la estructura. De cientos de unidades pequeñas a 88 divisiones con escala suficiente para tener ingeniería, marketing y ventas propias.
- Compras centralizadas. Desde 2013 ITW recorta de media un 1 % anual el coste de sus compras. Sobre 9.000 millones de coste de ventas, eso son unos 90 millones al año que caen directamente al margen.
- Reaplicación del 80/20. Una vez ordenada la cartera, se volvió a aplicar el 80/20 división por división, primero para eficiencia y después —desde 2024— para crecimiento.
El resultado en el balance es igual de llamativo, aunque en otra dirección: ITW ha recomprado tantas acciones que su autocartera acumulada asciende a 28.004 millones de dólares, casi diez veces su patrimonio neto contable (2.895 millones). Volveremos sobre ello, porque tiene consecuencias.
5. Cuadro de mando financiero
Todas las cifras van en millones de dólares. La columna TTM (del inglés trailing twelve months, "últimos doce meses") recoge los cuatro trimestres cerrados el 30 de junio de 2026: es la foto más reciente del negocio y no coincide con ningún ejercicio natural.
5.1 Cuenta de resultados
Tabla 1. Cuenta de resultados (millones de dólares)
| Ejercicio | Ingresos | Var. % | Beneficio bruto | Resultado de explotación | EBITDA | Beneficio neto | BPA diluido ($) |
|---|---|---|---|---|---|---|---|
| 2015 | 13.405 | — | 5.517 | 2.867 | 3.344 | 1.899 | 5,13 |
| 2016 | 13.599 | 1,4 % | 5.691 | 3.056 | 3.526 | 2.035 | 5,70 |
| 2017 | 14.314 | 5,3 % | 6.008 | 3.485 | 3.947 | 1.687 | 4,86 |
| 2018 | 14.768 | 3,2 % | 6.164 | 3.584 | 4.045 | 2.563 | 7,60 |
| 2019 | 14.109 | -4,5 % | 5.922 | 3.402 | 3.828 | 2.521 | 7,74 |
| 2020 | 12.574 | -10,9 % | 5.199 | 2.882 | 3.309 | 2.109 | 6,63 |
| 2021 | 14.455 | 15,0 % | 5.966 | 3.477 | 3.887 | 2.694 | 8,51 |
| 2022 | 15.932 | 10,2 % | 6.503 | 3.790 | 4.200 | 3.034 | 9,77 |
| 2023 | 16.107 | 1,1 % | 6.791 | 4.040 | 4.435 | 2.957 | 9,74 |
| 2024 | 15.898 | -1,3 % | 7.040 | 4.264 | 4.666 | 3.488 | 11,71 |
| 2025 | 16.044 | 0,9 % | 7.075 | 4.216 | 4.613 | 3.066 | 10,49 |
| TTM | 16.469 | 2,6 % | 7.273 | 4.364 | 4.764 | 3.194 | 11,03 |
Dos ejercicios piden explicación antes de que el lector saque conclusiones equivocadas:
- 2017: el beneficio neto cayó a 1.687 millones y el beneficio por acción a 4,86 dólares no porque el negocio empeorase —el resultado de explotación subió un 14 %— sino porque la reforma fiscal estadounidense obligó a registrar un cargo extraordinario que elevó el tipo fiscal efectivo al 48,4 %.
- 2024: el beneficio neto de 3.488 millones y el beneficio por acción de 11,71 dólares incluyen dos partidas que no se repiten: una plusvalía de 363 millones antes de impuestos por la venta de la participación en Wilsonart (1,26 $ por acción, con un beneficio fiscal adicional) y 117 millones por el cambio del método de valoración de existencias de LIFO a FIFO (0,30 $ por acción). Excluyendo ambas, el beneficio por acción de 2024 fue de 10,15 dólares. Por eso el de 2025, 10,49 dólares, cayó un 10,4 % en términos contables pero subió un 3,3 % en términos comparables. Es un matiz que cambia por completo la lectura del año.
5.2 Márgenes
Tabla 2. Márgenes y estructura de costes (% sobre ingresos)
| Ejercicio | Margen bruto | Margen EBITDA | Margen de explotación | Margen neto | Margen de FCF | Gastos generales / ventas | Tipo fiscal efectivo |
|---|---|---|---|---|---|---|---|
| 2015 | 41,2 % | 24,9 % | 21,4 % | 14,2 % | 15,0 % | 18,0 % | 30,2 % |
| 2016 | 41,8 % | 25,9 % | 22,5 % | 15,0 % | 14,9 % | 17,7 % | 30,0 % |
| 2017 | 42,0 % | 27,6 % | 24,3 % | 11,8 % | 14,7 % | 16,9 % | 48,4 % |
| 2018 | 41,7 % | 27,4 % | 24,3 % | 17,4 % | 16,6 % | 16,2 % | 24,5 % |
| 2019 | 42,0 % | 27,1 % | 24,1 % | 17,9 % | 18,9 % | 16,7 % | 23,3 % |
| 2020 | 41,3 % | 26,3 % | 22,9 % | 16,8 % | 20,4 % | 17,2 % | 22,0 % |
| 2021 | 41,3 % | 26,9 % | 24,1 % | 18,6 % | 15,6 % | 16,3 % | 19,0 % |
| 2022 | 40,8 % | 26,4 % | 23,8 % | 19,0 % | 12,2 % | 16,2 % | 21,0 % |
| 2023 | 42,2 % | 27,5 % | 25,1 % | 18,4 % | 19,1 % | 16,4 % | 22,7 % |
| 2024 | 44,3 % | 29,3 % | 26,8 % | 21,9 % | 17,9 % | 16,8 % | 21,1 % |
| 2025 | 44,1 % | 28,8 % | 26,3 % | 19,1 % | 16,9 % | 17,3 % | 22,7 % |
| TTM | 44,2 % | 28,9 % | 26,5 % | 19,4 % | 17,7 % | 17,2 % | 22,5 % |
Esta es la tabla que justifica la existencia de ITW como caso de estudio. El margen de explotación ha subido de 21,4 % a 26,5 % en once años, y el margen bruto de 41,2 % a 44,2 %. No es una subida lineal: buena parte del salto se concentró entre 2022 y 2024, cuando las iniciativas empresariales (compras, 80/20, precios) aportaron más de 100 puntos básicos al año.
El tipo fiscal efectivo —el porcentaje del beneficio antes de impuestos que se paga en impuestos— se ha estabilizado en el entorno del 22-23 % tras la reforma de 2017. La compañía prevé mantenerse ahí.
5.3 Flujo de caja
Tabla 3. Flujo de caja (millones de dólares)
| Ejercicio | Flujo de explotación | Inversión en inmovilizado | Flujo de caja libre | FCF por acción ($) | Margen de FCF | Conversión FCF / beneficio | Inversión / ventas |
|---|---|---|---|---|---|---|---|
| 2015 | 2.299 | 284 | 2.015 | 5,44 | 15,0 % | 106 % | 2,1 % |
| 2016 | 2.302 | 273 | 2.029 | 5,68 | 14,9 % | 100 % | 2,0 % |
| 2017 | 2.402 | 297 | 2.105 | 6,07 | 14,7 % | 125 % | 2,1 % |
| 2018 | 2.811 | 364 | 2.447 | 7,26 | 16,6 % | 95 % | 2,5 % |
| 2019 | 2.995 | 326 | 2.669 | 8,20 | 18,9 % | 106 % | 2,3 % |
| 2020 | 2.807 | 236 | 2.571 | 8,08 | 20,4 % | 122 % | 1,9 % |
| 2021 | 2.557 | 296 | 2.261 | 7,15 | 15,6 % | 84 % | 2,0 % |
| 2022 | 2.348 | 412 | 1.936 | 6,23 | 12,2 % | 64 % | 2,6 % |
| 2023 | 3.539 | 455 | 3.084 | 10,16 | 19,1 % | 104 % | 2,8 % |
| 2024 | 3.281 | 437 | 2.844 | 9,55 | 17,9 % | 82 % | 2,7 % |
| 2025 | 3.126 | 419 | 2.707 | 9,26 | 16,9 % | 88 % | 2,6 % |
| TTM | 3.330 | 409 | 2.921 | 10,09 | 17,7 % | 91 % | 2,5 % |
El flujo de caja libre es el dinero que queda después de pagar todo lo necesario para mantener y hacer crecer el negocio: aquí, flujo de explotación menos inversión en inmovilizado.
Tres lecturas:
- ITW es una compañía extraordinariamente ligera en capital: invierte apenas un 2,5 % de sus ventas en inmovilizado. Un fabricante industrial típico invierte el doble o el triple. Eso es consecuencia directa del 80/20: menos referencias significa menos máquinas, menos almacén y menos cambios de serie.
- La conversión compara el flujo de caja libre con el beneficio contable. ITW se marca como objetivo el 100 % y lo ha cumplido en cinco de los últimos once ejercicios; en 2022 se desplomó al 64 % porque tuvo que acumular existencias en plena crisis de suministro (subieron de 1.694 a 2.054 millones). En los últimos doce meses está en el 91 %.
- El flujo de caja libre es, sin embargo, la magnitud que peor ha crecido: un 3,0 % anual compuesto en diez años, frente al 7,4 % del beneficio por acción. En 2025 fue de 2.707 millones, por debajo de los 3.084 de 2023.
5.4 Balance y deuda
Tabla 4. Balance (millones de dólares)
| Ejercicio | Activos totales | Existencias | Fondo de comercio | Deuda financiera total | Caja | Deuda neta | Patrimonio neto |
|---|---|---|---|---|---|---|---|
| 2015 | 15.729 | 1.086 | 4.439 | 7.422 | 3.090 | 4.332 | 5.228 |
| 2016 | 15.201 | 1.076 | 4.558 | 7.829 | 2.472 | 5.357 | 4.259 |
| 2017 | 16.780 | 1.220 | 4.752 | 8.328 | 3.094 | 5.234 | 4.589 |
| 2018 | 14.870 | 1.318 | 4.633 | 7.380 | 1.504 | 5.876 | 3.258 |
| 2019 | 15.068 | 1.164 | 4.492 | 7.758 | 1.981 | 5.777 | 3.030 |
| 2020 | 15.612 | 1.189 | 4.690 | 8.122 | 2.564 | 5.558 | 3.182 |
| 2021 | 16.077 | 1.694 | 4.965 | 7.687 | 1.527 | 6.160 | 3.626 |
| 2022 | 15.422 | 2.054 | 4.864 | 7.763 | 708 | 7.055 | 3.089 |
| 2023 | 15.518 | 1.707 | 4.909 | 8.164 | 1.065 | 7.099 | 3.013 |
| 2024 | 15.067 | 1.605 | 4.839 | 7.863 | 948 | 6.915 | 3.317 |
| 2025 | 16.148 | 1.659 | 5.098 | 8.969 | 851 | 8.118 | 3.226 |
| TTM | 16.494 | 1.756 | 5.074 | 9.694 | 839 | 8.855 | 2.895 |
Aquí está el punto más delicado del análisis, y conviene mirarlo sin adornos.
ITW tiene un patrimonio neto de 2.895 millones de dólares sobre un activo de 16.494 millones. No porque haya perdido dinero —lleva décadas ganándolo— sino porque ha recomprado acciones por 28.004 millones acumulados, y esa autocartera se resta del patrimonio. Si se descuentan el fondo de comercio y los intangibles, el patrimonio neto tangible es negativo en 2.744 millones. Contablemente ITW es una compañía sin fondos propios.
Esto no es un problema de solvencia por sí mismo —McDonald's, Altria o Boeing presentan situaciones parecidas— pero tiene dos consecuencias prácticas. La primera es que el ROE deja de ser una métrica útil: un beneficio de 3.194 millones sobre un patrimonio de 2.895 da un 104 %, un número sin ningún contenido informativo. La segunda es que la compañía depende del mercado de deuda para su política de reparto.
Y la deuda ha subido. La deuda financiera total ha pasado de 7.422 millones en 2015 a 9.694 en junio de 2026, y la deuda neta de 4.332 a 8.855 millones, más del doble. En términos de EBITDA sigue siendo un nivel cómodo: 1,86 veces, muy por debajo del umbral de 4 que fijamos como deseable, y la cobertura de intereses es de 14,5 veces. Pero la tendencia es inequívoca: ITW se está apalancando lentamente para financiar el reparto al accionista.
La estructura de la deuda a cierre de 2025 era de 2.286 millones a corto plazo (incluidos 1.300 de pagarés de empresa al 3,84 % y 999 de un bono que vence en noviembre de 2026) y 6.683 a largo plazo, con seis emisiones en euros cotizadas en Nueva York que vencen entre 2027 y 2034. La compañía dispone además de una línea de crédito revolvente comprometida de 3.000 millones de dólares, sin disponer, con vencimiento en octubre de 2027.
El fondo de comercio asciende a 5.074 millones, un 30,8 % del activo. Es un nivel alto en términos absolutos, pero está repartido entre muchas unidades pequeñas —de 267 millones a 1.400 millones cada una, con una media de 711— y no ha sufrido deterioros.
5.5 Rentabilidad del capital
Tabla 5. Rentabilidad del capital y solvencia
| Ejercicio | ROIC | ROCE | ROA | ROE | Capital invertido | Deuda neta / EBITDA | Cobertura de intereses |
|---|---|---|---|---|---|---|---|
| 2015 | 20,2 % | 21,0 % | 11,4 % | 31,5 % | 9.560 | 1,30x | 12,7x |
| 2016 | 22,3 % | 23,7 % | 13,2 % | 42,9 % | 9.616 | 1,52x | 12,9x |
| 2017 | 18,5 % | 26,6 % | 10,6 % | 38,1 % | 9.823 | 1,33x | 13,4x |
| 2018 | 28,6 % | 28,6 % | 16,2 % | 65,3 % | 9.134 | 1,45x | 13,9x |
| 2019 | 29,1 % | 28,1 % | 16,8 % | 80,2 % | 8.807 | 1,51x | 15,4x |
| 2020 | 25,6 % | 22,2 % | 13,7 % | 67,9 % | 8.740 | 1,68x | 14,0x |
| 2021 | 30,4 % | 27,1 % | 17,0 % | 79,1 % | 9.786 | 1,58x | 17,2x |
| 2022 | 30,0 % | 32,2 % | 19,3 % | 90,4 % | 10.144 | 1,68x | 18,7x |
| 2023 | 30,9 % | 37,1 % | 19,1 % | 96,9 % | 10.112 | 1,60x | 15,2x |
| 2024 | 33,1 % | 39,5 % | 22,8 % | 110,2 % | 10.232 | 1,48x | 15,1x |
| 2025 | 30,2 % | 38,7 % | 19,6 % | 93,7 % | 11.344 | 1,76x | 14,4x |
| TTM | 29,3 % | 40,5 % | 19,6 % | 104,4 % | 11.750 | 1,86x | 14,5x |
Como acabamos de explicar, el ROE de ITW no significa nada y por eso lo hemos relegado a la cuarta columna. Las métricas que sí informan son estas dos:
- ROIC (rentabilidad sobre el capital invertido): beneficio de explotación después de impuestos dividido por el capital realmente puesto en el negocio, entendido como patrimonio neto más deuda financiera menos caja. Nuestra serie da un 29,3 % en los últimos doce meses. La propia ITW publica su versión, ligeramente distinta en el numerador, y obtiene 29,3 % en 2025, 31,2 % en 2024 y 30,4 % en 2023. Ambas cuentan la misma historia: una rentabilidad sobre el capital que se ha duplicado en trece años y que está en el percentil más alto de la industria. El objetivo para 2030 es superar el 35 %.
- ROCE (rentabilidad sobre el capital empleado): resultado de explotación sobre activo total menos pasivo corriente. Está en el 40,5 %.
Un ROIC del 29 % en un fabricante industrial es excepcional, y no viene de un truco contable: viene de generar 4.364 millones de resultado de explotación con solo 11.750 millones de capital invertido y 2.230 millones de inmovilizado neto. Es el mismo 80/20 visto desde el balance.
5.6 Retorno al accionista
Tabla 6. Retorno al accionista (millones de dólares)
| Ejercicio | Dividendos pagados | Recompras | Total devuelto | % del FCF | Acciones diluidas (millones) | Variación de acciones | Rentabilidad total |
|---|---|---|---|---|---|---|---|
| 2015 | 742 | 2.002 | 2.744 | 136 % | 370,1 | — | n.d. |
| 2016 | 821 | 2.000 | 2.821 | 139 % | 357,1 | -3,5 % | 5,47 % |
| 2017 | 941 | 1.000 | 1.941 | 92 % | 346,8 | -2,9 % | 4,60 % |
| 2018 | 1.124 | 2.000 | 3.124 | 128 % | 337,1 | -2,8 % | 5,61 % |
| 2019 | 1.321 | 1.500 | 2.821 | 106 % | 325,6 | -3,4 % | 5,72 % |
| 2020 | 1.379 | 706 | 2.085 | 81 % | 318,3 | -2,2 % | 4,41 % |
| 2021 | 1.463 | 1.000 | 2.463 | 109 % | 316,4 | -0,6 % | 2,51 % |
| 2022 | 1.542 | 1.750 | 3.292 | 170 % | 310,7 | -1,8 % | 4,10 % |
| 2023 | 1.615 | 1.500 | 3.115 | 101 % | 303,6 | -2,3 % | 4,35 % |
| 2024 | 1.695 | 1.500 | 3.195 | 112 % | 297,8 | -1,9 % | 4,20 % |
| 2025 | 1.785 | 1.500 | 3.285 | 121 % | 292,3 | -1,8 % | 4,37 % |
| TTM | 1.833 | 1.875 | 3.708 | 127 % | 289,5 | -1,0 % | 3,31 % |
Entre 2015 y 2025 ITW ha devuelto 30.886 millones de dólares: 14.428 en dividendos y 16.458 en recompras. En el mismo periodo generó 26.668 millones de flujo de caja libre. Es decir, ha repartido el 116 % de lo que ha generado, y la diferencia —más las adquisiciones, 1.433 millones en once años, una cifra minúscula— se ha financiado con deuda.
Conviene decirlo claro porque es el hecho más importante del apartado: el reparto de ITW no es autofinanciado. En nueve de los últimos once ejercicios el total devuelto superó el flujo de caja libre, y en los últimos doce meses fue del 127 %. Esto es sostenible mientras la deuda neta sobre EBITDA se mantenga donde está, y la compañía tiene margen para ello; pero no es una fuente infinita.
El número de acciones ha bajado de 370,1 a 289,5 millones, un 21,8 % menos en once años, a un ritmo medio del 2,2 % anual. Esa reducción es la que convierte un crecimiento del beneficio neto del 4,9 % anual en un crecimiento del beneficio por acción del 7,4 %.
6. El dividendo en detalle
Tabla 7. El dividendo en detalle
| Ejercicio | Dividendo por acción ($) | Var. % | BPA diluido ($) | Payout sobre beneficio | FCF por acción ($) | Payout sobre FCF | Rentabilidad por dividendo |
|---|---|---|---|---|---|---|---|
| 2015 | 2,07 | — | 5,13 | 40 % | 5,44 | 38 % | 2,23 % |
| 2016 | 2,40 | 15,9 % | 5,70 | 42 % | 5,68 | 42 % | 1,96 % |
| 2017 | 2,86 | 19,2 % | 4,86 | 59 % | 6,07 | 47 % | 1,71 % |
| 2018 | 3,56 | 24,5 % | 7,60 | 47 % | 7,26 | 49 % | 2,81 % |
| 2019 | 4,14 | 16,3 % | 7,74 | 53 % | 8,20 | 51 % | 2,30 % |
| 2020 | 4,42 | 6,8 % | 6,63 | 67 % | 8,08 | 55 % | 2,17 % |
| 2021 | 4,72 | 6,8 % | 8,51 | 55 % | 7,15 | 66 % | 1,91 % |
| 2022 | 5,06 | 7,2 % | 9,77 | 52 % | 6,23 | 81 % | 2,30 % |
| 2023 | 5,42 | 7,1 % | 9,74 | 56 % | 10,16 | 53 % | 2,07 % |
| 2024 | 5,80 | 7,0 % | 11,71 | 50 % | 9,55 | 61 % | 2,29 % |
| 2025 | 6,22 | 7,2 % | 10,49 | 59 % | 9,26 | 67 % | 2,53 % |
| TTM | 6,44 | 3,5 % | 11,03 | 58 % | 10,09 | 64 % | 2,35 % |
El historial
ITW ha aumentado su dividendo 63 años consecutivos. Esa cifra la coloca en el grupo más estrecho del mercado estadounidense, el de los llamados "reyes del dividendo" (más de cincuenta años seguidos de subidas), junto a nombres como Coca-Cola, Procter & Gamble o Johnson & Johnson. Son compañías que han subido el dividendo atravesando la crisis del petróleo, la burbuja tecnológica, la crisis financiera de 2008 y la pandemia.
En los once ejercicios de esta tabla, el dividendo pasó de 2,07 a 6,22 dólares por acción, un crecimiento anual compuesto del 11,6 %. Pero el ritmo no es uniforme y esto es importante: entre 2015 y 2019 las subidas fueron del 16 %, 19 %, 24 % y 16 %; desde 2020 se han estabilizado en el entorno del 7 % anual, que es exactamente el objetivo que la compañía se ha marcado para el periodo 2024-2030. La subida de agosto de 2026 fue del 6,8 %.
Cómo se paga
ITW paga un dividendo trimestral. El actual, declarado el 7 de agosto de 2026, es de 1,72 dólares por acción (antes 1,61), con fecha de pago el 9 de octubre de 2026. Sobre base anualizada son 6,88 dólares, que al precio actual rentan un 2,51 %.
Hay una sutileza contable que conviene conocer: el dividendo declarado de un ejercicio y el pagado en caja no coinciden, porque el último trimestre se declara en octubre y se abona en enero. En 2025 ITW declaró 6,22 dólares por acción (1.809 millones) y pagó en caja 1.785 millones. La diferencia, 465 millones, figura en el balance como "dividendos por pagar".
Seguridad del dividendo
El payout —la parte del beneficio o del flujo de caja que se destina a dividendos— está en el 58 % sobre beneficio y el 64 % sobre flujo de caja libre. Y aquí sí hay una tendencia que conviene señalar sin edulcorar: el payout sobre flujo de caja libre ha subido de forma sostenida, del 38 % en 2015 al 67 % en 2025. No es un nivel peligroso —por debajo del 70 % se considera holgado para una industrial estable— pero la dirección del movimiento es clara y deja menos margen que hace diez años.
Dicho esto, la seguridad del dividendo en sí es alta: cubierto 1,7 veces por el beneficio y 1,6 veces por el flujo de caja libre, con una cobertura de intereses de 14,5 veces, deuda neta de 1,86 veces el EBITDA y una línea de crédito de 3.000 millones sin disponer. Lo que está en cuestión no es el pago, sino el ritmo al que podrá seguir creciendo si el flujo de caja libre no acelera.
La rentabilidad, en contexto
El 2,51 % actual está por encima de la media de los últimos diez ejercicios (2,20 %) y también de la de los últimos cinco (2,22 %). Solo en 2018 —tras la corrección de aquel diciembre— ITW rindió más (2,81 %). Dicho de otro modo: para un inversor centrado en la renta, ITW está hoy más barata de lo que ha estado en la mayor parte de la última década, lo cual es coherente con una acción que lleva tres años sin subir mientras el dividendo sube un 7 % anual.
7. Estrategia y previsiones de la compañía
La guía para 2026
ITW elevó su previsión por segunda vez en el año al publicar los resultados del segundo trimestre, el 28 de julio de 2026:
| Concepto | 2025 real | Guía 2026 | Variación |
|---|---|---|---|
| Ingresos | 16.044 M$ | 16.700 – 16.800 M$ | +4 % a +5 % |
| Crecimiento orgánico | ~0 % | +3 % a +4 % | punto medio +3,5 % |
| Margen de explotación | 26,3 % | 26,5 % – 27,5 % | hasta +120 pb |
| Beneficio por acción (contable) | 10,49 $ | 11,35 – 11,55 $ | +7 % a +11 % |
| Rentabilidad sobre el capital invertido | 29,3 % | más del 30 % | — |
| Conversión de flujo de caja | 88 % | más del 100 % | — |
| Recompra de acciones | 1.500 M$ | ~1.500 M$ | — |
El punto medio del beneficio por acción, 11,45 dólares, implica un crecimiento del 9 % y la compañía espera que el crecimiento orgánico del segundo semestre sea del 4,5 %. Las razones que da: demanda fuerte en bienes de equipo y una aportación creciente de productos nuevos.
Los objetivos para 2030
En 2024 ITW presentó la "siguiente fase" de su estrategia, con siete metas cuantificadas para 2030:
| Objetivo 2030 | Meta | Situación en 2025 |
|---|---|---|
| Margen de explotación | ~30 % | 26,3 % |
| Rentabilidad sobre el capital invertido (después de impuestos) | más del 35 % | 29,3 % |
| Crecimiento orgánico medio anual | más del 4 % | ~0 % en 2025; +3,5 % previsto en 2026 |
| Margen incremental | 35 % – 40 % | ~40 % |
| Crecimiento medio anual del beneficio por acción | 9 % – 10 % | +9 % previsto en 2026 |
| Conversión de flujo de caja sobre beneficio | más del 100 % | 88 % |
| Subida anual del dividendo | más del 7 % | +6,8 % en 2026 |
La compañía encadena esas piezas en un modelo de retorno total para el accionista: 4 % o más de crecimiento orgánico, con márgenes incrementales del 35-40 %, da un 7-8 % de crecimiento del resultado de explotación; sumando 2-3 puntos de recompras y adquisiciones, un 9-10 % de crecimiento del beneficio por acción; y añadiendo 2-3 puntos de rentabilidad por dividendo, un retorno total del 11 % al 13 % anual.
Es un modelo coherente y la aritmética funciona. Todo depende de la primera pieza: el 4 % de crecimiento orgánico, que es justo lo que ITW no ha conseguido en la última década.
Asignación del capital
La compañía declara cuatro prioridades, por este orden: inversión interna en los negocios existentes; dividendo; adquisiciones estratégicas de alta calidad; y recompra de acciones con el excedente. En la práctica, las adquisiciones han sido testimoniales: 1.433 millones en once años, frente a 16.458 de recompras. ITW es, en términos de asignación de capital, una compañía que devuelve dinero, no que lo reinvierte.
El programa de recompra vigente se aprobó en agosto de 2023 por hasta 5.000 millones de dólares; a cierre de 2025 quedaban unos 2.000 millones autorizados.
8. Ventajas competitivas
1. El propio modelo de gestión. Es raro que el foso de una compañía sea un proceso y no un producto, pero en ITW lo es. El 80/20 Front-to-Back lleva cuarenta años refinándose, está codificado, se enseña internamente y se aplica en 88 divisiones a la vez. Un competidor puede leer sobre él —ITW lo describe en su informe anual— y aun así no puede copiarlo, porque exige renunciar a facturación durante años y una cultura que lo tolere. La prueba está en la tabla del apartado 3: márgenes de dos a cuatro veces superiores a los de los comparables en los siete segmentos.
2. Posiciones de nicho con poder de precio. ITW no compite en mercados grandes y comoditizados; compite en huecos donde es el proveedor de referencia y su producto pesa poco en el coste del cliente pero mucho en el riesgo. Cambiar de proveedor de clips de salpicadero para ahorrar céntimos no tiene sentido si un fallo detiene la cadena de montaje.
3. Diversificación real. Siete segmentos, 88 divisiones, 49 países y ningún cliente por encima del 5 % de las ventas. Cuando la construcción residencial cae, como en 2025, la soldadura y la electrónica compensan. Es exactamente lo contrario de la concentración de una ASML o de una tabacalera.
4. Ligereza de capital. Un 2,5 % de las ventas en inversión y un ROIC del 29 % significan que cada dólar de crecimiento exige muy poco capital. En un entorno de tipos altos, eso es una ventaja financiera tangible.
5. Innovación con retorno. 21.800 patentes concedidas y en trámite, solicitudes creciendo a doble dígito, y un marco —la CBI— que ata el gasto en desarrollo a problemas concretos de clientes concretos. Es innovación con un filtro comercial incorporado.
6. Cultura y continuidad. Sesenta y tres años subiendo el dividendo implican una disciplina de asignación de capital que sobrevive a los consejeros delegados. El actual, Christopher O'Herlihy, ascendió desde dentro tras casi cuatro décadas en la compañía, igual que su predecesor.
9. Riesgos
Ordenados por relevancia y sin edulcorar.
1. El crecimiento orgánico, que lleva una década sin aparecer. Es el riesgo central. Los ingresos de ITW han crecido un 1,8 % anual compuesto en diez años y en 2025 el crecimiento orgánico fue cero. La tesis de 2030 se apoya entera en llegar al 4 % anual vía innovación desde el cliente. Puede ocurrir —la CBI ya aporta 2,4 puntos y 2026 apunta a +3,5 %— pero es una apuesta, no un hecho. Si el crecimiento orgánico se queda en el 1-2 %, el modelo de retorno total del 11-13 % se convierte en un 7-8 %, y eso cambia lo que uno debería estar dispuesto a pagar hoy.
2. El margen tiene techo. Buena parte de la revalorización de ITW en trece años viene de pasar de un 15,9 % a un 26,3 % de margen de explotación. Quedan unos 370 puntos básicos hasta el objetivo de 2030, frente a los 1.040 ya conquistados. La palanca más potente de la década pasada está en gran medida agotada.
3. El reparto se financia parcialmente con deuda. Devolver el 116 % del flujo de caja libre durante once años ha duplicado la deuda neta, de 4.332 a 8.855 millones. Hoy son 1,86 veces el EBITDA, un nivel cómodo; pero si el flujo de caja libre no acelera, o la compañía modera el reparto, o el apalancamiento sigue subiendo. Con el patrimonio neto contable prácticamente agotado, ITW no tiene un colchón de fondos propios al que recurrir.
4. Ciclicidad industrial y exposición al automóvil. Automotive OEM es el mayor segmento (20,5 % de las ventas) y el de menor margen. En 2020 los ingresos totales de ITW cayeron un 10,9 % y el beneficio por acción un 14,3 %. La compañía no es inmune al ciclo; solo lo atraviesa mejor que la media.
5. Aranceles y política comercial. En abril de 2025 Estados Unidos anunció aranceles adicionales sobre numerosos países, con contramedidas de algunos de ellos, efectivos desde agosto de 2025. ITW afirma estar bien posicionada porque fabrica mayoritariamente en los mercados donde vende y espera recuperar el coste vía precios; pero reconoce en sus propias cuentas que las políticas arancelarias "han introducido incertidumbre adicional y pueden afectar negativamente a la demanda de sus clientes".
6. Construction Products en retroceso estructural. El segmento cayó de 2.113 millones en 2022 a 1.820 en 2025, un 14 % menos en tres años, arrastrado por la construcción residencial en Norteamérica y Australia. Es el 11,3 % de las ventas.
7. Divisa. Un 47 % de las ventas se genera fuera de Norteamérica. En 2024 el tipo de cambio restó siete décimas de crecimiento; en 2025 sumó ocho. Es ruido recurrente sobre una cuenta de resultados que crece poco.
8. Un fondo de comercio elevado en términos relativos. 5.074 millones sobre un activo de 16.494 (30,8 %) y sobre un patrimonio neto de 2.895. Está bien repartido y sin deterioros, pero en un escenario de recesión prolongada en alguna unidad la sensibilidad sería visible.
9. El riesgo de la comparación fácil. El beneficio por acción de 2024 (11,71 $) incluía 1,56 dólares de partidas irrepetibles. Quien compare 2025 con 2024 sin ajustar concluirá que ITW va hacia atrás; quien compare la guía de 2026 (11,45 $) con el 11,71 de 2024 llegará a la misma conclusión equivocada. Es un riesgo de interpretación, pero afecta a cómo el mercado valora la acción.
10. Poca opcionalidad. ITW apenas compra empresas y no tiene un negocio emergente que pueda sorprender al alza. Lo que se ve es lo que hay: un motor de márgenes muy bueno en mercados de crecimiento bajo.
10. Valoración
Dónde cotiza hoy frente a su propia historia
Tabla 8. Valoración histórica (precio de cierre de cada ejercicio; TTM al precio actual)
| Ejercicio | Precio ($) | PER | P/FCF | EV/EBITDA | EV/FCF | Rent. por dividendo | Rent. del beneficio |
|---|---|---|---|---|---|---|---|
| 2015 | 92,68 | 18,1x | 17,0x | 11,4x | 18,9x | 2,23 % | 5,54 % |
| 2016 | 122,46 | 21,5x | 21,6x | 13,6x | 23,6x | 1,96 % | 4,65 % |
| 2017 | 166,85 | 34,3x | 27,5x | 15,8x | 29,6x | 1,71 % | 2,92 % |
| 2018 | 126,69 | 16,7x | 17,5x | 11,7x | 19,4x | 2,81 % | 6,00 % |
| 2019 | 179,63 | 23,2x | 21,9x | 16,5x | 23,7x | 2,30 % | 4,31 % |
| 2020 | 203,88 | 30,8x | 25,2x | 20,9x | 26,9x | 2,17 % | 3,25 % |
| 2021 | 246,80 | 29,0x | 34,5x | 21,5x | 36,9x | 1,91 % | 3,45 % |
| 2022 | 220,30 | 22,6x | 35,4x | 17,7x | 38,4x | 2,30 % | 4,43 % |
| 2023 | 261,94 | 26,9x | 25,8x | 19,3x | 27,7x | 2,07 % | 3,72 % |
| 2024 | 253,56 | 21,6x | 26,6x | 17,3x | 28,3x | 2,29 % | 4,62 % |
| 2025 | 246,30 | 23,5x | 26,6x | 17,2x | 29,3x | 2,53 % | 4,26 % |
| TTM | 274,16 | 24,8x | 27,2x | 18,2x | 29,8x | 2,35 % | 4,02 % |
| Media 5 años | — | 24,7x | 29,8x | 18,6x | 32,1x | 2,22 % | 4,10 % |
| Media 10 años | — | 25,0x | 26,2x | 17,1x | 28,4x | 2,20 % | 4,16 % |
La conclusión de esta tabla es, para variar, tranquila: ITW cotiza hoy prácticamente en su media histórica. A 24,8 veces beneficio frente a una media de 25,0 veces en los diez ejercicios anteriores y 24,7 en los cinco últimos. En valor de empresa sobre EBITDA, 18,2 veces frente a 17,1 y 18,6. En valor de empresa sobre flujo de caja libre, 29,8 frente a 28,4 y 32,1. Ligeramente por encima en unos múltiplos, ligeramente por debajo en otros.
Donde sí hay una diferencia favorable es en la renta: la rentabilidad por dividendo del 2,51 % supera la media de diez años (2,20 %) y solo ha sido mayor una vez en once ejercicios. Y la rentabilidad del beneficio —el inverso del PER, es decir, lo que gana la empresa por cada dólar invertido a precio de mercado— es del 4,02 %, justo por encima del 4 % que fijamos como umbral deseable en el cuadro de seguimiento.
Sobre la guía de la propia compañía para 2026 (11,45 dólares por acción en el punto medio), el PER baja a 23,9 veces. Sigue en la media histórica.
Escenarios por múltiplo de beneficio
Tabla 10. Precio implícito según el múltiplo de beneficio que se pague (dólares por acción)
| Múltiplo (PER) | Sobre BPA de los últimos doce meses (11,03 $) | Sobre la guía de 2026 (11,45 $) | Diferencia con el precio actual (guía 2026) |
|---|---|---|---|
| 15x | 165 | 172 | -37 % |
| 18x | 199 | 206 | -25 % |
| 20x | 221 | 229 | -16 % |
| 22x | 243 | 252 | -8 % |
| 24x | 265 | 275 | 0 % |
| 26x | 287 | 298 | 9 % |
| 28x | 309 | 321 | 17 % |
| 30x | 331 | 344 | 25 % |
Escenarios por rentabilidad por dividendo exigida
Tabla 11. Precio de compra según la rentabilidad por dividendo exigida (dólares por acción)
| Rentabilidad exigida | Con el dividendo anualizado actual (6,88 $) | Con un dividendo de 8,00 $ | Diferencia con el precio actual (dividendo actual) |
|---|---|---|---|
| 2,0 % | 344 | 400 | 25 % |
| 2,2 % | 306 | 356 | 12 % |
| 2,5 % | 275 | 320 | 0 % |
| 2,8 % | 250 | 291 | -9 % |
| 3,0 % | 229 | 267 | -16 % |
| 3,5 % | 197 | 229 | -28 % |
| 4,0 % | 172 | 200 | -37 % |
| 4,5 % | 153 | 178 | -44 % |
Esta segunda tabla es, en el caso de ITW, mucho más útil que en compañías de crecimiento. Para rentar un 3 % con el dividendo actual la acción tendría que caer a 229 dólares, un 16 % por debajo del precio de hoy; y ese nivel se ha visto en 2022 y a comienzos de 2025. Para rentar un 3,5 % habría que esperar a 197 dólares, que sería una corrección severa pero no inédita. Por el contrario, quien exija solo un 2,25 % ya podría comprar: ese umbral corresponde a 306 dólares, por encima del precio actual.
Crecimiento histórico, para poner el múltiplo en contexto
Tabla 9. Tasas de crecimiento anual compuesto (CAGR)
| Magnitud | 2015 | 2020 | 2025 | CAGR 5 años | CAGR 10 años |
|---|---|---|---|---|---|
| Ingresos | 13.405 | 12.574 | 16.044 | 5,0 % | 1,8 % |
| EBITDA | 3.344 | 3.309 | 4.613 | 6,9 % | 3,3 % |
| Beneficio neto | 1.899 | 2.109 | 3.066 | 7,8 % | 4,9 % |
| BPA diluido | 5,13 | 6,63 | 10,49 | 9,6 % | 7,4 % |
| Flujo de caja libre | 2.015 | 2.571 | 2.707 | 1,0 % | 3,0 % |
| FCF por acción | 5,44 | 8,08 | 9,26 | 2,8 % | 5,5 % |
| Dividendo por acción | 2,07 | 4,42 | 6,22 | 7,1 % | 11,6 % |
| Nº de acciones diluidas | 370,1 | 318,3 | 292,3 | -1,7 % | -2,3 % |
Aquí está el argumento de quien piense que 24,8 veces es caro: los ingresos crecen al 1,8 % y el flujo de caja libre al 3,0 % anual. Y aquí el de quien piense que es razonable: el beneficio por acción crece al 7,4 %, el dividendo al 11,6 % (7 % en los últimos años), y todo ello con un ROIC del 29 %. Un negocio con esa rentabilidad sobre el capital merece prima; la discusión es si merece la que ya tiene.
Qué dice el consenso de analistas
A 25 de septiembre de 2026, el consenso recogido por StockAnalysis sobre 16 analistas sitúa el precio objetivo medio en 302,50 dólares, un 10,3 % por encima del precio actual, con una recomendación media de mantener. Es un consenso tibio, coherente con lo que dicen los múltiplos: nadie ve ni una ganga ni una burbuja.
11. Cuadro de mando final
| Métrica | Valor deseable | Situación actual (TTM a 30/06/2026) | Veredicto |
|---|---|---|---|
| Ingresos | Crecientes | 16.469 M$, +2,6 % sobre 2025; pero CAGR del 1,8 % a diez años | Ámbar |
| EBITDA | Creciente | 4.764 M$, margen del 28,9 %, máximo de la serie | Verde |
| Beneficio por acción diluido | Creciente | 11,03 $; CAGR del 7,4 % a diez años; guía 2026 de 11,45 $ | Verde |
| Rentabilidad del beneficio | Más del 4 % | 4,02 % | Verde |
| Flujo de caja libre | Creciente | 2.921 M$; CAGR de solo el 3,0 % a diez años | Ámbar |
| FCF por acción | Creciente | 10,09 $; CAGR del 5,5 % a diez años | Verde |
| Número de acciones | Decreciente | 289,5 millones; −21,8 % desde 2015 | Verde |
| Dividendo por acción | Creciente | 6,88 $ anualizados; 63 años consecutivos de subidas | Verde |
| Payout sobre FCF | Decreciente o contenido | 64 %, frente al 38 % de 2015: sube de forma sostenida | Ámbar |
| Rentabilidad por dividendo | Positiva y atractiva | 2,51 %, por encima de su media de diez años (2,20 %) | Verde |
| Rentabilidad por recompra | Positiva | 1,0 % en los últimos doce meses; 2,3 % de media anual en diez años | Verde |
| Retorno total al accionista | Positivo | 3,3 % (dividendo más recompra) | Verde |
| Activos totales | Crecientes | 16.494 M$; +4,9 % desde 2015, esencialmente planos | Ámbar |
| Caja neta / (deuda neta) | Menos negativa o más positiva | −8.855 M$, frente a −4.332 M$ en 2015: va a peor | Rojo |
| Fondo de comercio | Estable, sin excesos | 5.074 M$, el 30,8 % del activo; estable y sin deterioros | Ámbar |
| ROE | Más del 20 % | 104 %, pero no significativo por la autocartera acumulada | n. s. |
| ROIC (sustituye al ROE) | Elevado y estable | 29,3 %; objetivo de la compañía superior al 35 % en 2030 | Verde |
| EV/FCF | Comparar con su historia | 29,8x frente a una media de 28,4x a diez años | Verde |
| Deuda / EBITDA | Menos de 4 | 2,03x bruta y 1,86x neta | Verde |
Doce verdes, cinco ámbares, un rojo y una métrica no significativa. Es un perfil muy distinto al de una compañía de crecimiento: aquí no falla el precio, falla el crecimiento del negocio y la financiación del reparto.
12. Conclusión
ITW es una de las compañías industriales mejor gestionadas del mundo y eso no admite mucha discusión. Los números lo demuestran sin necesidad de adjetivos: márgenes de explotación de dos a cuatro veces los de sus comparables en los siete segmentos, un ROIC del 29 % con una inversión en inmovilizado del 2,5 % de las ventas, un margen que ha subido 1.040 puntos básicos en trece años y sesenta y tres años consecutivos subiendo el dividendo. El 80/20 Front-to-Back no es un eslogan corporativo: es un sistema de gestión que funciona y que la competencia lleva cuarenta años sin poder copiar.
Lo que ITW no consigue es crecer. Los ingresos han avanzado un 1,8 % anual en diez años y en 2025 el crecimiento orgánico fue cero. La compañía sabe que ese es su problema —lo dice explícitamente en su informe anual— y ha construido toda la estrategia 2024-2030 alrededor de resolverlo, con la innovación desde el cliente como motor: de un 1 % histórico de aportación al crecimiento a un 2,4 % en 2025 y un objetivo del 3 % o más en 2030. Los primeros datos de 2026 son alentadores: +4,5 % orgánico en el segundo trimestre, con Welding y Electrónica a doble dígito, y una guía anual elevada dos veces.
Hay dos cosas que conviene mirar con frialdad. La primera es que el reparto al accionista no se autofinancia: 30.886 millones devueltos frente a 26.668 de flujo de caja libre en once años, con la deuda neta duplicada por el camino y el payout sobre flujo de caja subiendo del 38 % al 64 %. Nada de eso es alarmante hoy —1,86 veces EBITDA, 14,5 veces de cobertura de intereses— pero es una tendencia, no un punto. La segunda es que la gran palanca de la década pasada, la expansión del margen, está en gran parte consumida: quedan 370 puntos básicos hasta el objetivo de 2030 frente a los 1.040 ya conseguidos.
En cuanto al precio, ITW cotiza hoy donde ha cotizado casi siempre: 24,8 veces beneficio frente a una media de 25,0, y 23,9 veces sobre la guía de 2026. La diferencia está en la renta, donde sí ofrece algo mejor de lo habitual: un 2,51 % de rentabilidad por dividendo frente a una media histórica del 2,20 %, y un dividendo que ha crecido al 7 % anual de forma metronómica durante seis años y que la compañía se compromete a seguir subiendo más de un 7 % hasta 2030.
Sin recomendación alguna en ningún sentido, las preguntas que cada inversor debería responderse son tres. Primera: ¿creo que la innovación desde el cliente va a llevar realmente el crecimiento orgánico del 0 % al 4 %, o estoy comprando una compañía excelente condenada a crecer al 2 %? Segunda: ¿me compensa un retorno total previsible del orden del 9-10 % anual —2,5 % de dividendo, 2 % de recompras, 5 % de beneficio— sabiendo que llegará con poca volatilidad pero también con poca sorpresa? Y tercera: ¿estoy cómodo con una empresa que devuelve más de lo que genera y cuyo patrimonio neto tangible es negativo? Quien responda que sí a las tres tiene delante una de las máquinas de rentabilidad más consistentes del mercado, a un precio normal. Quien responda que no a la primera, debería probablemente esperar a que la acción rente el 3 %, algo que se ha visto dos veces en los últimos cuatro años.
Enlaces
Web corporativa e información al inversor
- Web corporativa: https://www.itw.com
- Web en España: https://www.itw.com/es
- Área de inversores: https://investor.itw.com
- Cotización de la acción: https://investor.itw.com/stock-information
- Información e historial de dividendos: https://investor.itw.com/stock-information/dividend-history
- Calendario de eventos y resultados: https://investor.itw.com/events-and-presentations
Documentación
- Informes anuales y Formulario 10-K: https://investor.itw.com/financial-information/annual-reports
- Resultados trimestrales y presentaciones: https://investor.itw.com/financial-information/quarterly-results
- Registros ante la Securities and Exchange Commission: https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0000049826&type=10-K
- Junta general de accionistas y documentación de voto: https://investor.itw.com/corporate-governance
- Gobierno corporativo: https://www.itw.com/about-itw/leadership
- Sostenibilidad: https://www.itw.com/sustainability
Fuentes de datos utilizadas
- StockAnalysis.com, ficha de ITW: https://stockanalysis.com/stocks/itw/
- Previsiones y consenso de analistas: https://stockanalysis.com/stocks/itw/forecast/
- Informe anual 2025 y Formulario 10-K del ejercicio cerrado el 31 de diciembre de 2025, aportados por el usuario.
- Presentación de resultados del segundo trimestre de 2026 (28 de julio de 2026), aportada por el usuario.
Nota metodológica
Fuentes. La serie histórica procede de las descargas anuales de StockAnalysis.com aportadas por el usuario (visión general, cuenta de resultados, balance, estado de flujos de efectivo, ratios, historial de dividendos y desglose trimestral por segmentos), contrastadas con los documentos oficiales de la compañía: el informe anual 2025 con el Formulario 10-K, el informe anual 2024 y la presentación de resultados del segundo trimestre de 2026. Todas las cifras contables están bajo normas estadounidenses (US GAAP), que son las únicas que ITW publica.
Nombres de los ficheros. Dos de los archivos descargados de StockAnalysis llegaron etiquetados como "ratios" pero contienen cosas distintas: uno es en realidad el estado de flujos de efectivo completo y el otro sí es el cuadro de ratios y datos de mercado. Se ha utilizado cada uno para lo que corresponde. Las cifras de flujo de explotación, inversión, dividendos pagados y recompras coinciden exactamente con el estado de flujos de efectivo del Formulario 10-K para 2023, 2024 y 2025 (3.126 / 3.281 / 3.539 millones de flujo de explotación, y 1.785 / 1.695 / 1.615 de dividendos pagados).
Beneficio neto y beneficio por acción. Se utiliza el beneficio neto atribuible de actividades continuadas, que para todos los ejercicios de 2015 en adelante coincide con el beneficio neto total; el beneficio por acción se ha recalculado como beneficio neto dividido entre el número medio ponderado de acciones diluidas y coincide con el publicado por la compañía (10,49 $ en 2025, 11,71 $ en 2024, 9,74 $ en 2023).
Partidas no recurrentes. Las cifras de las tablas son contables, sin ajustar. Conviene tener presente que el beneficio por acción de 2024 (11,71 $) incluye 1,26 $ por la plusvalía de la venta de la participación en Wilsonart y 0,30 $ por el cambio del método de valoración de existencias de LIFO a FIFO; excluyendo ambas, la propia compañía sitúa el beneficio por acción comparable de 2024 en 10,15 $. Y el de 2017 (4,86 $) está deprimido por el cargo extraordinario de la reforma fiscal estadounidense, que elevó el tipo fiscal efectivo al 48,4 %.
EBITDA. Se calcula como resultado de explotación más amortizaciones del ejercicio, y coincide exactamente con el EBITDA que publica la propia ITW en su cálculo de deuda sobre EBITDA (4.613 millones en 2025, 4.666 en 2024 y 4.435 en 2023). No es una magnitud definida por las normas contables y no debe confundirse con el flujo de caja.
Flujo de caja libre. Flujo neto de las actividades de explotación menos las adiciones de inmovilizado material, que es la definición que emplea la compañía.
Dividendo. Se imputa al ejercicio con cargo al cual se declara. ITW declara cuatro dividendos trimestrales por ejercicio; el del cuarto trimestre se declara en octubre y se abona en enero del año siguiente, por lo que el dividendo declarado y el pagado en caja difieren ligeramente (6,22 $ por acción, 1.809 millones declarados en 2025, frente a 1.785 millones pagados). La columna TTM recoge los cuatro dividendos trimestrales declarados entre agosto de 2025 y mayo de 2026 (6,44 $). La rentabilidad por dividendo actual se calcula con el dividendo anualizado tras la subida de agosto de 2026 (1,72 $ trimestrales, 6,88 $ anuales), que es el criterio habitual y el que utiliza StockAnalysis.
Rentabilidad del capital. El ROE y el ROA se calculan sobre saldos medios del ejercicio; el ROCE, sobre la media del activo total menos el pasivo corriente; y el ROIC, como resultado de explotación después de impuestos sobre la media del capital invertido, entendido como patrimonio neto más deuda financiera menos caja. Esa definición de capital invertido coincide con la que emplea la propia ITW (11.344 millones a cierre de 2025). El numerador difiere ligeramente —ITW parte del beneficio neto y le suma los intereses y otros ingresos netos de impuestos, excluyendo además ciertos beneficios fiscales discretos—, lo que explica la diferencia entre nuestro 30,2 % y el 29,3 % que publica la compañía para 2025. Ambas series se ofrecen en el texto.
Sobre el ROE. Se incluye por exigencia del cuadro de seguimiento, pero no es significativo en el caso de ITW: la autocartera acumulada (28.004 millones de dólares) reduce el patrimonio neto contable a 2.895 millones y el patrimonio neto tangible es negativo en 2.744 millones. Un ROE del 104 % no dice nada sobre la calidad del negocio. Por eso el análisis se apoya en el ROIC y el ROCE, tal y como prevén las instrucciones del cuadro de seguimiento para estos casos.
Recompras. La cifra de recompras es la del estado de flujos de efectivo (pagos por recompra de acciones propias) y no coincide exactamente con la variación de la autocartera del balance, que además recoge las acciones entregadas a empleados y el impuesto especial estadounidense sobre recompras.
Capitalización y valor de empresa. La capitalización de cada ejercicio es la que publica StockAnalysis (precio de cierre por acciones efectivamente en circulación a fin de año). El valor de empresa es la capitalización más la deuda financiera total menos la caja.
Previsión de 2026. El beneficio por acción de 11,45 dólares empleado en los escenarios de valoración es el punto medio de la guía publicada por la propia compañía el 28 de julio de 2026 (11,35 – 11,55 dólares), no una estimación propia ni un consenso de analistas.
Fechas. Datos de mercado al cierre del 24 de septiembre de 2026 (precio de 274,16 $); el consenso de analistas y el rango de 52 semanas están tomados el 25 de septiembre de 2026. Datos financieros cerrados a 30 de junio de 2026. Análisis elaborado el 25 de septiembre de 2026.
Aviso legal
Este documento tiene finalidad exclusivamente informativa y educativa. No constituye asesoramiento financiero, fiscal ni de inversión, ni una recomendación de compra, venta o mantenimiento de valores. Las cifras proceden de fuentes públicas que se consideran fiables, pero no se garantiza su exactitud ni su integridad; pueden contener errores de transcripción o de cálculo. Las estimaciones y previsiones son opiniones sujetas a cambio sin previo aviso. La rentabilidad pasada no garantiza rentabilidades futuras. Invertir en acciones conlleva riesgo de pérdida, incluida la pérdida total del capital. Cada lector debe realizar su propio análisis y, en su caso, consultar con un asesor debidamente registrado antes de tomar cualquier decisión de inversión. El autor puede tener o no posición en los valores mencionados.