PepsiCo, Inc. (NASDAQ: PEP)
El Rey del Dividendo que se quedó sin crecer
Análisis fundamental completo · Datos de mercado a 2 de octubre de 2026 · Datos financieros TTM a 13 de junio de 2026
Actualización del análisis publicado con datos a 11 de septiembre de 2026. Novedades incorporadas: caída de la cotización a mínimos de 52 semanas, anuncio de nuevas subidas de precios (24/09/2026), cadena de rebajas de recomendación y de precio objetivo de los analistas, y previa de los resultados del tercer trimestre (8/10/2026).
Ficha rápida
| Concepto | Dato |
|---|---|
| Compañía | PepsiCo, Inc. |
| Ticker / Mercado | PEP · NASDAQ |
| Sede | Purchase, Nueva York (EE. UU.) |
| Sector | Consumo defensivo — Alimentación y bebidas |
| Origen | Pepsi-Cola (1898) · PepsiCo (1965, fusión con Frito-Lay) |
| Presidente y CEO | Ramon Laguarta (español, en el cargo desde 2018) |
| Director Financiero | Steve Schmitt |
| Precio (cierre 02/10/2026) | 125,89 $ |
| Rango 52 semanas | 125,16 $ – 171,48 $ |
| Distancia al máximo de 52 semanas | −26,6 % |
| Capitalización bursátil | 171.830 M$ |
| Valor de empresa (EV) | 214.330 M$ |
| Acciones en circulación | 1.365 millones |
| Beta (5 años) | 0,36 |
| PER (últimos 12 meses, GAAP) | 16,5x |
| PER estimado (próximos 12 meses, base ajustada) | 14,5x |
| Dividendo anualizado | 5,92 $ (1,48 $ trimestral) |
| Rentabilidad por dividendo | 4,70 % |
| Años consecutivos subiendo el dividendo | 54 |
| Consenso de analistas | Mantener · Precio objetivo medio 151,09 $ (+20,0 %) |
| Próximos resultados | 8 de octubre de 2026, antes de la apertura (tercer trimestre) |
Qué ha cambiado desde el 11 de septiembre
| Fecha | Hecho | Impacto en el análisis |
|---|---|---|
| 23/09/2026 | Deutsche Bank rebaja la recomendación de Comprar a Mantener y el precio objetivo de 155 a 138 $, por "menos certidumbre en la dirección estratégica en Norteamérica" | Primera señal de que el mercado duda del plan de recuperación |
| 24/09/2026 | PepsiCo planea subir los precios de algunas patatas, refrescos y salsas en porcentajes de un dígito bajo o medio a finales de 2026 o principios de 2027, apenas siete meses después de haber rebajado hasta un 15 % los precios de Lay's y Doritos | Las rebajas de precio no han traído el volumen esperado; la compañía cambia de táctica |
| 29/09/2026 | JPMorgan rebaja de Sobreponderar a Neutral y el precio objetivo de 170 a 138 $: "la recuperación en Norteamérica se ha estancado mientras los costes suben" | Recorte de las estimaciones de beneficio para 2027 y 2028 |
| 28/09 – 02/10/2026 | TD Cowen (145 → 133 $), Evercore ISI (150 → 135 $), Barclays (142 → 133 $) y UBS (159 → 145 $) recortan sus objetivos | El precio objetivo medio baja de 155,00 a 151,09 $ |
| 02/10/2026 | La acción cierra en 125,89 $, con un mínimo de 52 semanas de 125,16 $ | −7,6 % desde el análisis anterior; rentabilidad por dividendo del 4,70 % |
Las cifras financieras de los últimos doce meses no cambian: siguen cerradas a 13 de junio de 2026 hasta los resultados del tercer trimestre, que se publicarán el 8 de octubre. El consenso espera un beneficio por acción ajustado de 2,30 $ (crecimiento inferior al 1 %) e ingresos de 24.980 M$.
1. Editorial: cinco años después, la carta que no envejeció bien
En octubre de 2021, el número 12 de Cartas del Dividendo dedicaba su sección "Invertir es Cultura" a PepsiCo. Contaba la historia de Caleb Bradham, de Charles Guth, de Don Kendall sirviéndole una Pepsi a Jruschov en Moscú. Y terminaba con tres observaciones que merece la pena releer hoy, cinco años después:
"A mediados del próximo año (2022) la compañía se convertirá en miembro ilustre de los Dividend King."
"El payout del FCF de estos últimos años está en porcentajes muy altos, rondando el 90 %."
"Con las últimas adquisiciones, la deuda de PepsiCo se ha disparado hasta los 40.000 millones."
Las tres se han cumplido. La primera, con honores: PepsiCo acumula 54 años consecutivos subiendo el dividendo y hace tiempo que es Dividend King. Las otras dos, por desgracia, también: el dividendo se ha comido prácticamente todo el flujo de caja libre en 2024 y 2025, y la deuda no se ha quedado en 40.000 millones, sino que ha llegado a los 53.214.
Hay un cuarto dato de aquella carta que duele más. Decía: "PepsiCo cotiza actualmente (cierre 24-09-2021) a 154,20 dólares". Hoy cotiza a 125,89. Un inversor que la hubiera comprado aquel día, hubiera cobrado religiosamente los 25,88 dólares de dividendos repartidos desde entonces y no hubiera vendido nunca, tendría hoy una rentabilidad total acumulada del −1,6 %. En cinco años. Ni siquiera los dividendos han compensado la caída del precio.
Y sin embargo —y aquí empieza lo interesante— esa misma decepción ha dejado a una de las mejores franquicias de consumo del mundo cotizando a 16,5 veces beneficios frente a una media de 25,8 en la última década, con una rentabilidad por dividendo del 4,70 %, la más alta en al menos veintiún años, y con un fondo activista de 4.000 millones de dólares vigilando cada paso de la dirección.
Septiembre ha añadido un capítulo incómodo. En febrero PepsiCo rebajó hasta un 15 % el precio de Lay's y Doritos para recuperar al consumidor. Ganó cuota, pero no tanto volumen como esperaba, y perdió margen. Siete meses después anuncia que volverá a subir algunos precios. Seis casas de análisis han recortado su precio objetivo en dos semanas, dos de ellas rebajando además la recomendación, con un diagnóstico común: la recuperación en Norteamérica se ha estancado.
La pregunta de este informe no es si PepsiCo lo ha hecho mal. Lo ha hecho mal, y los números lo demuestran sin ambigüedad. La pregunta es si el precio de hoy ya paga por ello.
2. Cómo gana dinero PepsiCo (explicado desde cero)
Mucha gente cree que PepsiCo es "la empresa de la Pepsi". Es un error de bulto: PepsiCo es, ante todo, una empresa de aperitivos salados que además vende bebidas.
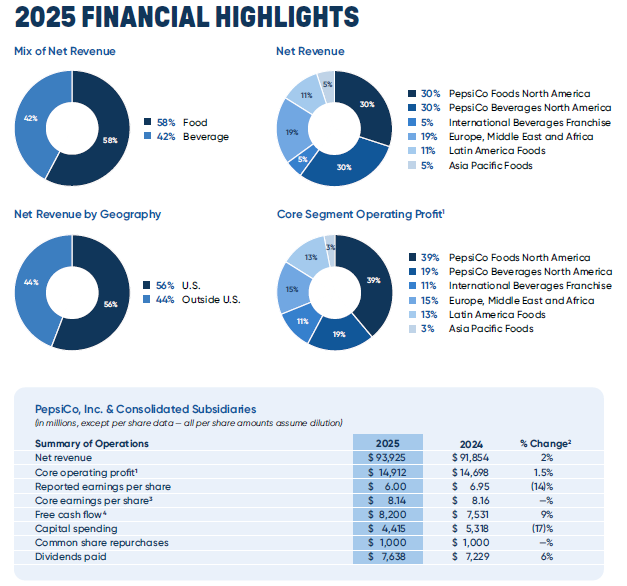
De los 16.865 millones de dólares de beneficio operativo que generaron sus divisiones en 2025, casi el 40 % vino de Frito-Lay en Norteamérica —Lay's, Doritos, Cheetos, Ruffles, Fritos, Tostitos—, y solo el 19 % del negocio de bebidas en ese mismo mercado. La Pepsi es la marca que da nombre a la casa; las patatas fritas son las que pagan las facturas.
2.1 Las dos formas de vender un refresco
| Modelo | Qué hace PepsiCo | Margen operativo 2025 |
|---|---|---|
| Embotellado propio (Norteamérica, Europa) | Fabrica el concentrado, lo embotella, lo distribuye tienda a tienda con camiones propios y se queda todo el margen… y todos los costes | 11,7 % (PBNA) |
| Franquicia de concentrado (resto del mundo) | Solo vende el concentrado a embotelladores independientes, que asumen la inversión, los camiones y el personal | 37,1 % (IB Franchise) |
El segundo modelo es el que Coca-Cola aplica en casi todo el mundo, y explica por qué históricamente Coca-Cola ha tenido márgenes muy superiores a los de Pepsi. PepsiCo, en cambio, eligió hace décadas controlar su propio embotellado en sus mercados principales: gana menos margen por litro, pero controla la distribución. Esa distribución —el llamado sistema de distribución directa a tienda (direct-store-delivery), con camiones que reponen las estanterías tienda por tienda— es, precisamente, su gran ventaja competitiva en aperitivos.
2.2 Los seis segmentos
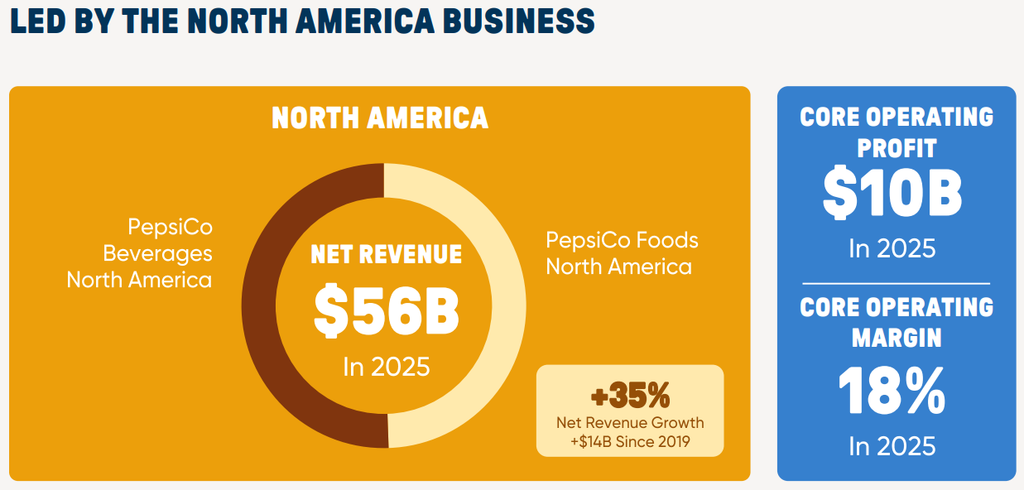
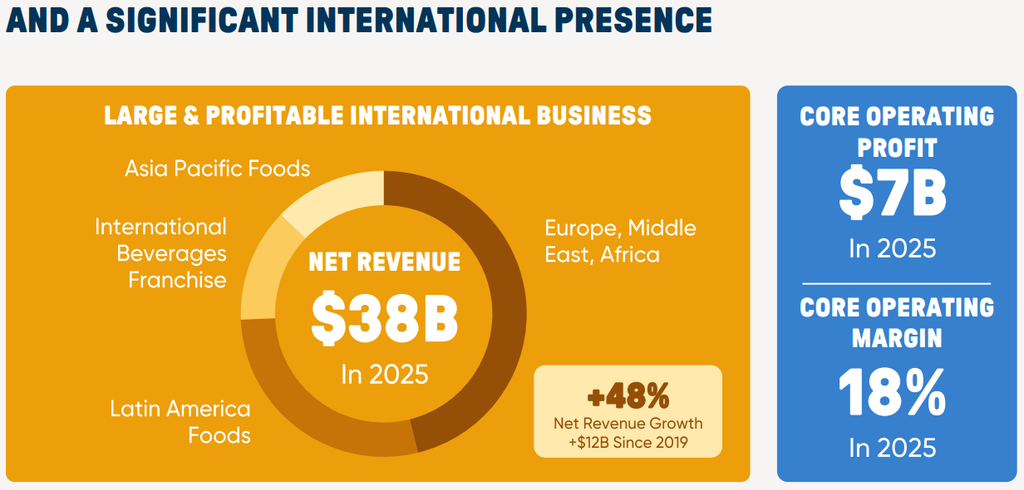
| Segmento | Ingresos 2025 (M$) | % ingresos | Bº operativo ajustado (M$) | % del beneficio | Margen |
|---|---|---|---|---|---|
| PFNA — Aperitivos Norteamérica | 27.528 | 29 % | 6.545 | 39 % | 23,8 % |
| PBNA — Bebidas Norteamérica | 28.197 | 30 % | 3.285 | 19 % | 11,7 % |
| IB Franchise — Bebidas internacional | 4.997 | 5 % | 1.856 | 11 % | 37,1 % |
| EMEA — Europa, Oriente Medio y África | 18.025 | 19 % | 2.571 | 15 % | 14,3 % |
| LatAm Foods — Aperitivos Latinoamérica | 10.549 | 11 % | 2.144 | 13 % | 20,3 % |
| Asia Pacific Foods | 4.629 | 5 % | 464 | 3 % | 10,0 % |
| Total | 93.925 | 100 % | 16.865 | 100 % | 18,0 % |
*(Beneficio operativo ajustado por partidas no recurrentes —"core"— según la propia compañía. La suma de los seis segmentos no incluye los costes corporativos no asignados, de 1.953 M$, por lo que el beneficio operativo ajustado del grupo fue de 14.912 M$. La cifra contable GAAP de 2025, tras deterioros y reestructuraciones, fue de 11.498 M$.)*
Tres conclusiones inmediatas:
- Frito-Lay Norteamérica es la joya de la corona: el 29 % de las ventas produce el 39 % del beneficio, con un margen del 23,8 %. Y es, precisamente, el negocio que está en problemas.
- Las bebidas en Norteamérica son el eslabón débil: 30 % de las ventas, 11,7 % de margen.
- El negocio internacional funciona: EMEA, LatAm y Asia Pacífico crecen en volumen mientras Norteamérica se estanca.
2.3 Las marcas
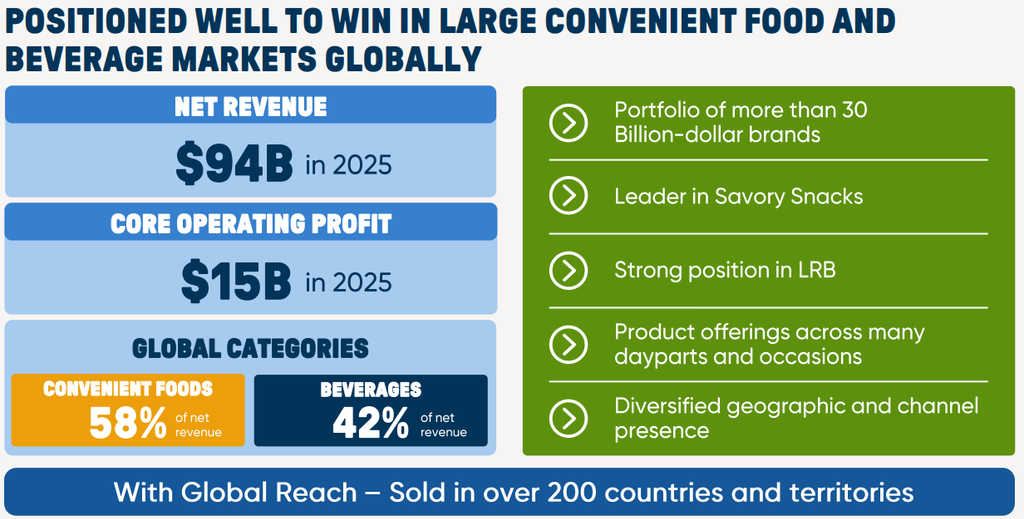
PepsiCo posee más de un centenar de marcas. Las que importan: Lay's, Doritos, Cheetos, Ruffles, Fritos, Tostitos, Quaker, Gatorade, Pepsi, Mountain Dew, 7UP (fuera de EE. UU.), Aquafina, Sabra, SodaStream y, desde 2025, Siete y poppi. Vende en más de 200 países y territorios. Un solo cliente, Walmart, representa alrededor del 14 % de sus ingresos consolidados — un dato que conviene no olvidar al hablar de poder de negociación.
3. Qué ha salido mal (y qué está saliendo bien)
3.1 El problema: Norteamérica dejó de crecer en volumen
Entre 2020 y 2023 PepsiCo creció a gran velocidad: los ingresos pasaron de 70.372 a 91.471 millones de dólares, un 30 % en tres años. Pero ese crecimiento tenía truco: vino casi todo de subir precios, no de vender más unidades. Cuando la inflación se moderó y el consumidor empezó a mirar la etiqueta del precio, el volumen se desplomó.
En 2025, el volumen de aperitivos en Norteamérica cayó un 2 % (un 3 % en aperitivos salados) y el de bebidas un 3 %. Los ingresos de PFNA crecieron un 0 % y su beneficio operativo bajó un 7 %. El motor del grupo se paró.
3.2 El experimento de los precios de 2026
En febrero de 2026, dentro del plan acordado con Elliott, PepsiCo rebajó hasta un 15 % el precio de Lay's y Doritos en Estados Unidos. El objetivo era recuperar volumen. El resultado ha sido tibio: el volumen de PFNA subió un 1 % en el primer semestre y ganó cuota de mercado, pero en el segundo trimestre se quedó plano. El propio Laguarta lo admitió: "¿Es el volumen tanto como esperábamos? No, en el segundo trimestre no". Mientras tanto, el beneficio operativo ajustado del segundo trimestre creció solo un 4 %.
El 24 de septiembre se conoció que la compañía volverá a subir precios en algunas patatas, refrescos y salsas a finales de 2026 o principios de 2027, en porcentajes de un dígito bajo o medio, para compensar la subida de las materias primas. Los precios seguirán por debajo de los anteriores a la rebaja, pero el mensaje para el mercado ha sido claro: la palanca del precio no ha funcionado como se esperaba, y el margen aprieta. JPMorgan añade un factor más: nuevos costes de transporte que presionarán el cuarto trimestre y obligarán a apoyarse en recortes de costes para cumplir la previsión.
3.3 Las adquisiciones que no funcionaron
En abril de 2020 PepsiCo compró Rockstar Energy por 3.850 millones de dólares para plantar cara a Red Bull y Monster. En junio de ese mismo año compró la marca china de aperitivos Be & Cheery por 705 millones. Ambas operaciones aparecían reseñadas, como novedades prometedoras, en aquel número 12 de Cartas del Dividendo.
En 2025 PepsiCo registró 1.946 millones de dólares en deterioros contables, en buena parte por esas dos marcas: Rockstar castigó a las divisiones de bebidas (1.523 M$ solo en PBNA) y Be & Cheery a Asia Pacífico. Traducido: la compañía reconoció formalmente que pagó de más. Ese cargo es el principal responsable de que el beneficio por acción de 2025 cayera un 14 %, hasta 6,00 dólares, y de que el margen operativo se hundiera al 12,2 %, el más bajo de la década.
PepsiCo lleva años comprando crecimiento en lugar de generarlo, y no siempre le ha salido bien. La venta de Tropicana y Naked en 2022 (por los mismos 3.300 millones que había pagado por Tropicana en 1998, veinticuatro años antes) va en la misma dirección.
3.4 Lo que sí está saliendo bien
- El negocio internacional funciona. En 2025, IB Franchise (+21 % de beneficio operativo), EMEA (+7 %) y un volumen creciendo en India, Tailandia, Australia, Brasil, Perú y Colombia. Los cuatro segmentos internacionales ya suponen el 41 % de los ingresos y el 42 % del beneficio operativo ajustado de las divisiones.
- Los últimos doce meses muestran una mejora real en la caja. Con datos a 13 de junio de 2026: ingresos de 96.904 M$ (+5,6 %), beneficio operativo de 14.362 M$, margen del 14,8 % y un flujo de caja libre de 9.282 M$, el más alto de toda su historia.
- La presión externa ha forzado cambios. En septiembre de 2025 Elliott comunicó una participación de 4.000 millones de dólares, y en diciembre de 2025 llegó a un acuerdo con la compañía: recorte de cerca del 20 % del catálogo en Estados Unidos, rebajas de precio en marcas clave, cierre de plantas, reducción de plantilla y un compromiso de ampliar el margen operativo ajustado en al menos un punto en tres años.
- El primer semestre de 2026 fue correcto en las cifras agregadas: ingresos +7,3 %, crecimiento orgánico del 2,5 % y beneficio por acción ajustado +6 %. La compañía reafirmó en julio su previsión para todo 2026.
4. La empresa en números: cuadro de mando 2016 – hoy
Series completas, sin huecos, de 2016 hasta los últimos doce meses cerrados (TTM, del inglés trailing twelve months, a 13 de junio de 2026). Fuente: StockAnalysis, contrastado con las cuentas anuales. Las cifras financieras no cambian respecto al análisis anterior; sí cambian todos los ratios que dependen del precio.
4.1 Cuenta de resultados
| Año | Ingresos (M$) | EBITDA (M$) | Bº operativo (M$) | Bº neto (M$) | BPA diluido ($) | Nº acciones (M) |
|---|---|---|---|---|---|---|
| 2016 | 62.799 | 12.172 | 9.804 | 6.329 | 4,36 | 1.452 |
| 2017 | 63.525 | 12.645 | 10.276 | 4.857 | 3,38 | 1.438 |
| 2018 | 64.661 | 12.509 | 10.110 | 12.515 | 8,78 | 1.425 |
| 2019 | 67.161 | 13.135 | 10.291 | 7.314 | 5,20 | 1.407 |
| 2020 | 70.372 | 13.106 | 10.080 | 7.120 | 5,12 | 1.392 |
| 2021 | 79.474 | 14.377 | 11.162 | 7.618 | 5,49 | 1.389 |
| 2022 | 86.392 | 14.792 | 11.512 | 8.910 | 6,42 | 1.387 |
| 2023 | 91.471 | 15.504 | 11.986 | 9.074 | 6,56 | 1.383 |
| 2024 | 91.854 | 16.702 | 12.887 | 9.578 | 6,95 | 1.378 |
| 2025 | 93.925 | 15.676 | 11.498 | 8.240 | 6,00 | 1.373 |
| TTM | 96.904 | 18.720 | 14.362 | 10.451 | 7,63 | 1.371 |
Atención a dos años anómalos: en 2017 la reforma fiscal de EE. UU. obligó a un cargo extraordinario que llevó el tipo impositivo al 48,9 % y hundió el beneficio; en 2018 el efecto fue el contrario (tipo impositivo negativo del −36,7 %) e infló el beneficio por acción hasta unos irreales 8,78 dólares.
Tasas de crecimiento anual compuesto (CAGR):
| Métrica | 10 años (2015-25) | 5 años (2020-25) | 3 años (2022-25) |
|---|---|---|---|
| Ingresos | +4,1 % | +5,9 % | +2,8 % |
| EBITDA | +3,8 % | +3,7 % | +2,0 % |
| Beneficio operativo | +3,3 % | +2,7 % | −0,0 % |
| Beneficio por acción | +5,0 % | +3,2 % | −2,2 % |
| Flujo de caja libre | −0,6 % | +3,8 % | +11,0 % |
| FCF por acción | +0,2 % | +4,1 % | +11,4 % |
| Dividendo por acción | +7,4 % | +6,9 % | +7,5 % |
| Nº de acciones | −0,8 % anual | −0,3 % anual | −0,3 % anual |
El dividendo lleva una década creciendo al 7,4 % anual mientras el beneficio crece al 5,0 % y, en los últimos tres años, directamente no crece. Un dividendo que crece más deprisa que el beneficio solo puede sostenerse subiendo el payout. Y eso es exactamente lo que ha pasado.
Previsiones del consenso (StockAnalysis, 02/10/2026, base ajustada): ingresos de 98.880 M$ en 2026 (+5,3 %) y 101.650 M$ en 2027 (+2,8 %); beneficio por acción de 8,55 $ en 2026 (+5,1 %) y 8,92 $ en 2027 (+4,3 %). JPMorgan, tras su rebaja, sitúa el de 2027 en 8,86 $, por debajo del consenso.
4.2 Márgenes
| Año | Margen bruto | M. EBITDA | M. operativo | M. neto | M. FCF | Tipo impositivo |
|---|---|---|---|---|---|---|
| 2016 | 55,1 % | 19,4 % | 15,6 % | 10,1 % | 12,1 % | 25,4 % |
| 2017 | 54,7 % | 19,9 % | 16,2 % | 7,6 % | 11,1 % | 48,9 % |
| 2018 | 54,6 % | 19,3 % | 15,6 % | 19,4 % | 9,5 % | −36,7 % |
| 2019 | 55,1 % | 19,6 % | 15,3 % | 10,9 % | 8,1 % | 21,0 % |
| 2020 | 54,8 % | 18,6 % | 14,3 % | 10,1 % | 9,1 % | 20,9 % |
| 2021 | 53,3 % | 18,1 % | 14,0 % | 9,6 % | 8,8 % | 21,8 % |
| 2022 | 53,0 % | 17,1 % | 13,3 % | 10,3 % | 6,5 % | 16,1 % |
| 2023 | 54,2 % | 16,9 % | 13,1 % | 9,9 % | 8,7 % | 19,8 % |
| 2024 | 54,5 % | 18,2 % | 14,0 % | 10,4 % | 7,8 % | 19,4 % |
| 2025 | 54,1 % | 16,7 % | 12,2 % | 8,8 % | 8,2 % | 19,0 % |
| TTM | 54,0 % | 19,3 % | 14,8 % | 10,8 % | 9,6 % | 20,1 % |
El margen bruto es admirablemente estable en el entorno del 54-55 %. El problema está más abajo: el margen operativo cayó del 15,6 % en 2016 al 12,2 % en 2025, erosionado por costes operativos, inflación logística y deterioros. La recuperación al 14,8 % en los últimos doce meses es una buena noticia, aunque buena parte del salto se debe a la comparación con un año cargado de deterioros. Las rebajas de precio de febrero y la subida de costes de transporte son, precisamente, la amenaza para que esa mejora continúe.
4.3 Flujo de caja
| Año | Flujo de caja operativo | Capex | FCF | FCF/acción ($) | Capex/Ventas | Conversión FCF |
|---|---|---|---|---|---|---|
| 2016 | 10.663 | −3.040 | 7.623 | 5,25 | 4,8 % | 120,4 % |
| 2017 | 10.030 | −2.969 | 7.061 | 4,91 | 4,7 % | 145,4 % |
| 2018 | 9.415 | −3.282 | 6.133 | 4,30 | 5,1 % | 49,0 % |
| 2019 | 9.649 | −4.232 | 5.417 | 3,85 | 6,3 % | 74,1 % |
| 2020 | 10.613 | −4.240 | 6.373 | 4,58 | 6,0 % | 89,5 % |
| 2021 | 11.616 | −4.625 | 6.991 | 5,03 | 5,8 % | 91,8 % |
| 2022 | 10.811 | −5.207 | 5.604 | 4,04 | 6,0 % | 62,9 % |
| 2023 | 13.442 | −5.518 | 7.924 | 5,73 | 6,0 % | 87,3 % |
| 2024 | 12.507 | −5.318 | 7.189 | 5,22 | 5,8 % | 75,1 % |
| 2025 | 12.087 | −4.415 | 7.672 | 5,59 | 4,7 % | 93,1 % |
| TTM | 13.456 | −4.174 | 9.282 | 6,77 | 4,3 % | 88,8 % |
(Las conversiones superiores al 100 % en 2016-2017 y la del 49 % en 2018 responden a los efectos fiscales extraordinarios ya comentados. Conversión de FCF = flujo de caja libre / beneficio neto.)
El flujo de caja libre de los últimos doce meses, 9.282 millones de dólares, es el más alto de la historia de PepsiCo, un 21 % por encima del año anterior, gracias a una mejor generación operativa y a una inversión más disciplinada (capex del 4,3 % de las ventas, en línea con el objetivo de mantenerlo por debajo del 5 %).
Dicho esto, en diez años PepsiCo apenas ha aumentado la caja libre que genera por cada acción: de 5,25 a 6,77 dólares, menos de lo que ha subido la inflación. Ese es el dato que el inversor de dividendos no puede ignorar.
4.4 Balance y deuda
| Año | Activos (M$) | Deuda total (M$) | Caja (M$) | Deuda neta (M$) | Deuda neta/EBITDA | Fondo comercio (M$) | Patrimonio neto (M$) |
|---|---|---|---|---|---|---|---|
| 2016 | 73.490 | 36.945 | 16.125 | −20.820 | 1,71x | 14.430 | 11.199 |
| 2017 | 79.804 | 39.281 | 19.510 | −19.771 | 1,56x | 14.744 | 10.981 |
| 2018 | 77.648 | 32.321 | 8.993 | −23.328 | 1,86x | 14.808 | 14.602 |
| 2019 | 78.547 | 32.068 | 5.738 | −26.330 | 2,00x | 15.501 | 14.868 |
| 2020 | 92.918 | 44.150 | 9.551 | −34.599 | 2,64x | 18.757 | 13.552 |
| 2021 | 92.377 | 40.334 | 5.988 | −34.346 | 2,39x | 18.381 | 16.151 |
| 2022 | 92.187 | 39.071 | 5.348 | −33.723 | 2,28x | 18.202 | 17.273 |
| 2023 | 100.495 | 44.105 | 10.003 | −34.102 | 2,20x | 17.728 | 18.637 |
| 2024 | 99.467 | 44.306 | 9.266 | −35.040 | 2,10x | 17.534 | 18.171 |
| 2025 | 107.399 | 49.182 | 9.530 | −39.652 | 2,53x | 18.916 | 20.547 |
| TTM | 112.189 | 53.214 | 10.716 | −42.498 | 2,27x | 19.093 | 22.270 |
La deuda neta se ha duplicado desde 2016 (de 20.820 a 42.498 millones). Pero hay que ponerlo en contexto:
- La ratio de deuda neta sobre EBITDA es de 2,27 veces, normal para una compañía de consumo defensivo y por debajo del 2,64x de 2020.
- El EBITDA cubre 16,6 veces los gastos financieros.
- El fondo de comercio, 19.093 millones, representa el 17 % del activo. Es elevado y, como se vio en 2025, susceptible de deterioros.
- El patrimonio neto es positivo (22.270 M$) y creciente.
No hay problema de solvencia. Sí hay una compañía que ha usado el balance para financiar compras y dividendos en lugar de generar el crecimiento internamente.
4.5 Rentabilidad sobre el capital
| Año | ROE | ROIC | ROCE | ROA |
|---|---|---|---|---|
| 2016 | 54,9 % | 22,4 % | 18,8 % | 10,2 % |
| 2017 | 44,3 % | 16,7 % | 18,4 % | 6,9 % |
| 2018 | 98,2 % | 40,2 % | 17,6 % | 17,5 % |
| 2019 | 49,9 % | 20,5 % | 18,1 % | 10,4 % |
| 2020 | 50,5 % | 17,8 % | 15,8 % | 9,3 % |
| 2021 | 51,7 % | 17,7 % | 16,4 % | 9,4 % |
| 2022 | 53,7 % | 19,0 % | 17,5 % | 10,5 % |
| 2023 | 51,0 % | 18,5 % | 17,9 % | 10,0 % |
| 2024 | 52,3 % | 19,6 % | 18,8 % | 10,4 % |
| 2025 | 42,9 % | 16,4 % | 16,1 % | 9,0 % |
| TTM | 51,5 % | 17,9 % | 19,7 % | 10,6 % |
ROE = beneficio neto / fondos propios. ROIC = beneficio operativo después de impuestos / capital invertido (fondos propios + deuda). ROCE = beneficio operativo / (activos − pasivo corriente). ROA = beneficio neto / activos totales.
Un ROE del 51,5 % y un ROIC del 17,9 % sostenidos durante una década: los números de un negocio genuinamente bueno. El ROE está amplificado por el apalancamiento y por las recompras pasadas, así que el ROIC y el ROCE son las referencias fiables; ambas, por encima del listón del 15 %.
PepsiCo no tiene un problema de calidad de negocio, tiene un problema de crecimiento. Gana mucho sobre el capital que ya tiene invertido; lo que no consigue es hacer crecer ese capital a buen ritmo.
4.6 Retorno al accionista
| Año | Dividendos (M$) | Recompras netas (M$) | Total (M$) | RPD | Rentab. recompra | Retorno total |
|---|---|---|---|---|---|---|
| 2016 | 4.227 | 2.535 | 6.762 | 2,81 % | 2,22 % | 5,03 % |
| 2017 | 4.472 | 1.538 | 6.010 | 2,62 % | 0,96 % | 3,58 % |
| 2018 | 4.930 | 1.719 | 6.649 | 3,16 % | 0,90 % | 4,06 % |
| 2019 | 5.304 | 2.671 | 7.975 | 2,76 % | 1,26 % | 4,02 % |
| 2020 | 5.509 | 1.821 | 7.330 | 2,74 % | 1,07 % | 3,81 % |
| 2021 | 5.815 | −79 | 5.736 | 2,48 % | 0,22 % | 2,70 % |
| 2022 | 6.172 | 1.362 | 7.534 | 2,48 % | 0,14 % | 2,62 % |
| 2023 | 6.682 | 884 | 7.566 | 2,86 % | 0,29 % | 3,15 % |
| 2024 | 7.229 | 834 | 8.063 | 3,44 % | 0,36 % | 3,80 % |
| 2025 | 7.638 | 903 | 8.541 | 3,88 % | 0,36 % | 4,24 % |
| TTM / hoy | 7.809 | 847 | 8.656 | 4,70 % | 0,31 % | 5,01 % |
Fila TTM/hoy: importes de los últimos doce meses a 13/06/2026; rentabilidades sobre la capitalización a 02/10/2026 y, en el caso del dividendo, sobre el anualizado actual de 5,92 $. La rentabilidad por recompra es neta de la emisión de acciones para planes de empleados.
Las recompras han desaparecido como palanca: de 2.535 millones en 2016 a menos de 1.000 al año desde 2022. El número de acciones solo ha bajado un 6 % en diez años. Prácticamente todo el retorno al accionista de PepsiCo es hoy dividendo puro.
5. El dividendo: 54 años y una pregunta incómoda
5.1 Serie histórica
| Año | DPA ($) | Crecimiento | Dividendos pagados (M$) | Payout s/beneficio | Payout s/FCF | RPD al cierre |
|---|---|---|---|---|---|---|
| 2016 | 2,96 | +7,1 % | 4.227 | 66,8 % | 55,5 % | 2,81 % |
| 2017 | 3,17 | +7,0 % | 4.472 | 92,1 % | 63,3 % | 2,62 % |
| 2018 | 3,59 | +13,3 % | 4.930 | 39,4 % | 80,4 % | 3,16 % |
| 2019 | 3,79 | +5,7 % | 5.304 | 72,5 % | 97,9 % | 2,76 % |
| 2020 | 4,02 | +6,1 % | 5.509 | 77,4 % | 86,4 % | 2,74 % |
| 2021 | 4,25 | +5,6 % | 5.815 | 76,3 % | 83,2 % | 2,48 % |
| 2022 | 4,53 | +6,5 % | 6.172 | 69,3 % | 110,1 % | 2,48 % |
| 2023 | 4,95 | +9,3 % | 6.682 | 73,6 % | 84,3 % | 2,86 % |
| 2024 | 5,33 | +7,8 % | 7.229 | 75,5 % | 100,6 % | 3,44 % |
| 2025 | 5,62 | +5,5 % | 7.638 | 92,7 % | 99,6 % | 3,88 % |
| TTM (a 13/06/2026) | 5,75 | — | 7.809 | 77,6 % | 84,1 % | — |
| Anualizado actual | 5,92 | +4,0 % | — | 77,6 % | 87,4 % | 4,70 % |
El payout es el porcentaje del beneficio (o del flujo de caja libre) que se reparte como dividendo. La fila "Anualizado actual" aplica el dividendo de 5,92 $ al beneficio por acción (7,63 $) y al flujo de caja libre por acción (6,77 $) de los últimos doce meses, y al precio de 125,89 $.
CAGR del dividendo: +7,4 % anual a 10 años, +6,9 % a 5 años.
En 2022, 2024 y 2025 PepsiCo repartió en dividendos prácticamente todo —o más— del flujo de caja libre que generó. Para pagar a sus accionistas tuvo que recurrir a la caja del balance y a más deuda. Eso no es sostenible de forma indefinida, y explica por qué el mercado exige cada vez más rentabilidad por dividendo.
La buena noticia: gracias al récord de flujo de caja libre, el payout ha bajado al 84 % en los últimos doce meses (87 % con el dividendo anualizado actual). Sigue siendo alto —muy alto para mi gusto—, pero es la primera mejora significativa en años.
5.2 El dividendo trimestral, paso a paso
PepsiCo anuncia su subida anual a principios de mayo y la aplica al pago de junio:
| Subida anunciada en | Dividendo trimestral | Subida | Dividendo anualizado |
|---|---|---|---|
| Mayo 2017 | 0,8050 $ | +7,0 % | 3,22 $ |
| Mayo 2018 | 0,9275 $ | +15,2 % | 3,71 $ |
| Abril 2019 | 0,9550 $ | +3,0 % | 3,82 $ |
| Mayo 2020 | 1,0225 $ | +7,1 % | 4,09 $ |
| Mayo 2021 | 1,0750 $ | +5,1 % | 4,30 $ |
| Mayo 2022 | 1,1500 $ | +7,0 % | 4,60 $ |
| Mayo 2023 | 1,2650 $ | +10,0 % | 5,06 $ |
| Abril 2024 | 1,3550 $ | +7,1 % | 5,42 $ |
| Mayo 2025 | 1,4225 $ | +5,0 % | 5,69 $ |
| Mayo 2026 | 1,4800 $ | +4,0 % | 5,92 $ |
La tendencia no deja lugar a dudas: 10,0 % → 7,1 % → 5,0 % → 4,0 %. La compañía está desacelerando su dividendo de forma deliberada para recuperar cobertura. Es la decisión correcta. Pero el inversor que compre PepsiCo hoy debería asumir crecimientos futuros del dividendo en el entorno del 3-5 % anual, no del 7 % histórico.
El último pago, de 1,48 $, tuvo fecha ex-dividendo el 4 de septiembre de 2026 y se abonó el 30 de septiembre. El próximo anuncio de subida llegará hacia mayo de 2027.
5.3 ¿Es seguro el dividendo?
| Indicador | Valor actual | Lectura |
|---|---|---|
| Payout sobre beneficio | 77,6 % | Alto pero no alarmante |
| Payout sobre flujo de caja libre | 84,1 % (87,4 % con el dividendo actual) | Ajustado. Fue del 100 % en 2024 y 2025 |
| Caja libre TTM vs. dividendo | 9.282 M$ vs. 7.809 M$ | Sobran 1.473 M$ |
| Dividendo + recompras vs. FCF | 8.656 M$ vs. 9.282 M$ | Cubierto, con poco margen |
| Deuda neta / EBITDA | 2,27x | Razonable y en mejora |
| Cobertura de intereses | 16,6x | Muy holgada |
| Años consecutivos de subidas | 54 | Dividend King consolidado |
| Previsión de la compañía para 2026 | 7.900 M$ en dividendos + 1.000 M$ en recompras | Coherente con la caja prevista |
Veredicto: el dividendo es seguro, pero no es holgado. No veo riesgo de recorte —una compañía con 54 años de historial haría casi cualquier cosa antes de romper esa racha—, pero sí un dividendo que consume la práctica totalidad de la caja libre y que, por tanto, solo puede crecer al ritmo al que crezca el negocio. Y el negocio, ahora mismo, crece poco. Si el tercer y el cuarto trimestre confirman la presión de costes que anticipan los analistas, la subida de mayo de 2027 podría volver a ser modesta, incluso por debajo del 4 %.
6. Estrategia y previsiones
La hoja de ruta se llama pep+ (PepsiCo Positive) y desde finales de 2025 está condicionada por el acuerdo con Elliott. Las prioridades declaradas por Ramon Laguarta son cuatro:
- Reactivar el negocio de Norteamérica, integrando operaciones de alimentación y bebidas donde tenga sentido (cadena de suministro, distribución, capacidades comerciales).
- Ganar tamaño en el negocio internacional, con foco en mercados grandes y en desarrollo.
- Hacer crecer el consumo fuera del hogar (estadios, parques, oficinas) con plataformas como Doritos Loaded o The Walking Taco.
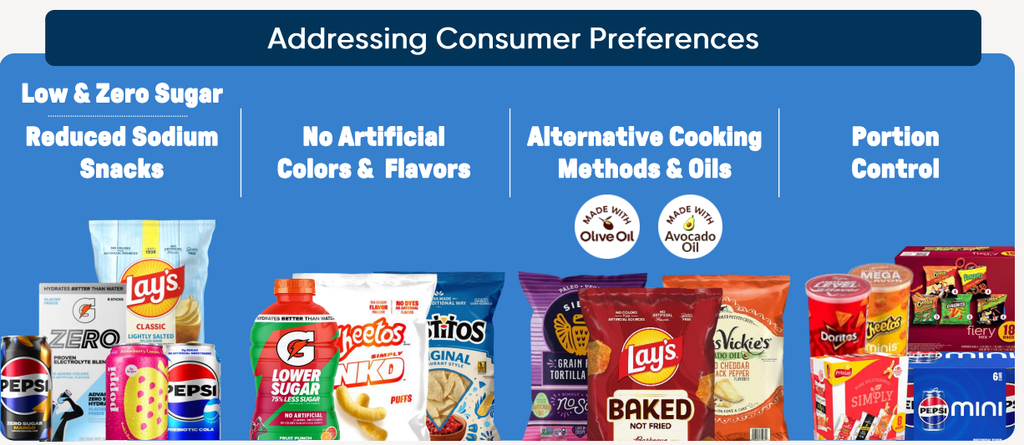
- Reformular el porfolio hacia lo que pide el consumidor de 2026: Lay's sin colorantes ni aromas artificiales, Simply Cheetos, Doritos Naked, Pepsi Prebiotic Cola, y marcas compradas o aliadas como Siete, poppi y Celsius.
6.1 El acuerdo con Elliott (diciembre de 2025)
| Compromiso | Detalle |
|---|---|
| Catálogo | Recorte de cerca del 20 % de los productos en Estados Unidos |
| Precios | Rebajas en marcas clave (aplicadas en febrero de 2026: hasta un 15 % en Lay's y Doritos) |
| Costes | Cierre de plantas de Frito-Lay (Orlando, Rancho Cucamonga y Liberty), reducción de plantilla en EE. UU. y Canadá, automatización |
| Margen | Al menos +100 puntos básicos de margen operativo ajustado en tres ejercicios |
| Embotellado | Revisión de la cadena de suministro de Norteamérica, con resultados a finales de 2026; la compañía "evalúa un modelo integrado" sin descartar refranquiciar parte del embotellado |
| Consejo | Elliott no obtuvo puestos en el consejo; no hay batalla de juntas |
La revisión del embotellado es el gran catalizador pendiente. Si PepsiCo decidiera refranquiciar parte de su embotellado en Norteamérica (como hizo Coca-Cola), pasaría a un modelo de menos ingresos pero mucho más margen, al estilo de lo que McDonald's hizo con sus restaurantes. Sus resultados deberían conocerse en los próximos meses.
6.2 Previsiones oficiales para 2026 (reafirmadas en julio)
| Concepto | Guía de la compañía |
|---|---|
| Crecimiento orgánico de ingresos | +2 % a +4 % |
| Crecimiento de ingresos reportados | +4 % a +6 % |
| BPA ajustado a tipo de cambio constante | +4 % a +6 % |
| BPA ajustado reportado | ~+5 % a +7 % |
| Tipo impositivo ajustado | ~22 % |
| Inversión (capex) | Por debajo del 5 % de las ventas |
| Conversión de flujo de caja libre | Al menos 80 % |
| Retorno total al accionista | ~8.900 M$ (7.900 de dividendos + 1.000 de recompras) |
Lo que deben mostrar los resultados del 8 de octubre: que el volumen de aperitivos en Norteamérica se mantiene al menos plano, que la compañía reafirma su previsión de beneficio para el año y que las rebajas de precio de febrero empiezan a devolver la inversión sin perder la cuota ganada.
7. Ventajas competitivas (el "moat")
- El sistema de distribución directa a tienda. Miles de camiones y comerciales propios que reponen las estanterías de aperitivos tienda por tienda, negocian el espacio en el lineal y colocan las novedades. Recrear esa red costaría décadas y miles de millones.
- Poder de marca en aperitivos. Lay's, Doritos y Cheetos son categorías donde la marca pesa mucho más que en refrescos y donde apenas existe marca blanca de calidad equivalente.
- Escala en compras y publicidad. Con 96.900 millones de ingresos, PepsiCo compra patata, maíz, aceite y aluminio en condiciones que ningún competidor regional puede igualar.
- Complementariedad comida-bebida. Es el único gigante que ofrece al distribuidor el paquete completo de aperitivo y refresco.
- Diversificación geográfica y de producto. Seis segmentos, más de 200 países, con el negocio internacional creciendo cuando Norteamérica flojea.
- Carácter defensivo. Beta de 0,36: la acción se mueve aproximadamente un tercio de lo que se mueve el mercado. Aunque, como demuestra 2026, defensiva no significa inmune a caídas.
8. Riesgos
- El volumen no crece en Norteamérica. Es el riesgo número uno, y septiembre lo ha reforzado: ni las rebajas de precio de hasta un 15 % han conseguido un repunte claro. Si el volumen no vuelve, el crecimiento del beneficio seguirá siendo plano y el dividendo no podrá acelerar.
- Payout sobre flujo de caja libre demasiado alto. Con un 84-87 % —y un 100 % en 2024 y 2025—, PepsiCo tiene poco margen para invertir, comprar o recomprar sin recurrir a deuda.
- Costes al alza y margen en riesgo. Materias primas, aranceles y nuevos costes de transporte presionan el segundo semestre. Volver a subir precios puede proteger el margen, pero también puede frenar el volumen que tanto ha costado recuperar.
- Pérdida de credibilidad del plan. Dos rebajas de recomendación y seis recortes de precio objetivo en dos semanas reflejan que el mercado empieza a dudar de la recuperación. Si los resultados del 8 de octubre decepcionan, la presión de Elliott podría intensificarse.
- Tendencias de salud y regulación. Impuestos al azúcar, normativas sobre sodio y grasas, presión contra los colorantes artificiales y la adopción de fármacos GLP-1 para la pérdida de peso.
- Concentración de clientes. Walmart supone alrededor del 14 % de los ingresos consolidados.
- Riesgo de nuevos deterioros. 19.093 millones de fondo de comercio y otros 15.177 de intangibles. Tras Rockstar y Be & Cheery, es un riesgo demostrado.
- Exposición a Rusia. El 5 % de los ingresos y el 20 % de la caja en 2025. Difícil de repatriar y expuesta a decisiones políticas.
- Divisa. El 44 % de los ingresos se genera fuera de Estados Unidos.
- Riesgo de ejecución del plan. La presión activista puede acelerar mejoras, pero también forzar recortes que dañen las marcas o una reorganización del embotellado cuya creación de valor está por demostrar.
9. Valoración
9.1 Dónde cotiza hoy frente a su propia historia
| Año | Precio cierre ($) | PER | P/FCF | EV/EBITDA | EV/FCF | P/VC | RPD |
|---|---|---|---|---|---|---|---|
| 2016 | 104,63 | 24,0 | 19,6 | 14,0 | 22,4 | 13,3 | 2,81 % |
| 2017 | 119,92 | 35,5 | 24,1 | 15,0 | 26,9 | 15,4 | 2,62 % |
| 2018 | 110,36 | 12,6 | 25,4 | 14,3 | 29,2 | 10,7 | 3,16 % |
| 2019 | 137,54 | 26,4 | 35,3 | 16,6 | 40,2 | 12,9 | 2,76 % |
| 2020 | 145,06 | 28,3 | 31,4 | 17,9 | 36,9 | 14,9 | 2,74 % |
| 2021 | 169,78 | 30,9 | 33,6 | 18,7 | 38,5 | 14,6 | 2,48 % |
| 2022 | 180,66 | 28,1 | 44,4 | 19,1 | 50,4 | 14,5 | 2,48 % |
| 2023 | 169,84 | 25,9 | 29,4 | 17,3 | 33,8 | 12,6 | 2,86 % |
| 2024 | 152,89 | 22,0 | 29,2 | 14,7 | 34,1 | 11,6 | 3,44 % |
| 2025 | 143,78 | 24,0 | 25,6 | 15,1 | 30,8 | 9,6 | 3,88 % |
| 11/09/2026 (análisis anterior) | 136,32 | 17,9 | 19,2 | 12,3 | 23,5 | 8,4 | 4,34 % |
| Hoy (02/10/2026) | 125,89 | 16,5 | 18,5 | 11,4 | 23,1 | 7,7 | 4,70 % |
| Media 10 años | — | 25,8 | 29,8 | 16,3 | 34,3 | 13,0 | 2,92 % |
| Media 5 años | — | 26,2 | 32,4 | 17,0 | 37,5 | 12,6 | 3,03 % |
(El PER de 2018, 12,6x, está distorsionado por el beneficio extraordinario de la reforma fiscal. P/VC = precio sobre valor contable.)
PepsiCo cotiza hoy:
- a 16,5 veces beneficios, frente a una media de 25,8 en diez años → descuento del 36 %
- a 18,5 veces flujo de caja libre, frente a 29,8 de media → descuento del 38 %
- a 11,4 veces EV/EBITDA, frente a 16,3 de media → descuento del 30 %
- a 23,1 veces EV/FCF, frente a 34,3 de media → descuento del 33 %
- con una rentabilidad por dividendo del 4,70 %, frente al 2,92 % de media → la más alta en los veintiún años que cubre la serie histórica (2005-2026)
La rentabilidad del beneficio (el inverso del PER: lo que "rinde" el beneficio sobre el precio pagado) es del 6,1 %, holgadamente por encima del umbral del 4 %.
Es, sencillamente, la valoración más barata de PepsiCo en al menos diez años en todas las métricas a la vez, y lleva cinco ejercicios consecutivos comprimiendo múltiplo, desde las 30,9 veces de 2021.
9.2 Escenarios por múltiplo de beneficio
El beneficio por acción de los últimos doce meses es de 7,63 $ en términos contables. El beneficio estimado para los próximos doce meses, implícito en el PER estimado de 14,51x, es de 8,68 $ (base ajustada). Potencial calculado sobre el beneficio estimado y el precio de 125,89 $.
| Múltiplo PER | Sobre BPA TTM (7,63 $) | Sobre BPA estimado (8,68 $) | Potencial |
|---|---|---|---|
| 14x (escenario pesimista) | 107 $ | 122 $ | −3 % |
| 15x | 114 $ | 130 $ | +3 % |
| 17x | 130 $ | 148 $ | +17 % |
| 20x (normalización parcial) | 153 $ | 174 $ | +38 % |
| 22x | 168 $ | 191 $ | +52 % |
| 25,8x (media de 10 años) | 197 $ | 224 $ | +78 % |
No creo que PepsiCo deba volver a cotizar a 26 veces beneficios. Esos múltiplos se pagaron con tipos de interés cero y crecimientos del 10 % en ventas. En el análisis anterior situaba el múltiplo razonable entre 19 y 22 veces. Tras la evidencia de septiembre —un plan de recuperación que no termina de arrancar y unas estimaciones de beneficio que bajan— me parece más prudente un rango de 17-20 veces el beneficio ajustado esperado, lo que situaría el valor razonable entre 150 y 175 dólares. Es un rango coherente con el consenso de analistas (151 $).
9.3 Escenarios por rentabilidad por dividendo
| Rentabilidad exigida | Precio con dividendo actual (5,92 $) | Precio tras la subida esperada de 2027, +4 % (6,16 $) |
|---|---|---|
| 3,00 % | 197 $ | 205 $ |
| 3,50 % | 169 $ | 176 $ |
| 4,00 % | 148 $ | 154 $ |
| 4,34 % (11/09/2026) | 136 $ | 142 $ |
| 4,70 % (precio de hoy) | 126 $ | 131 $ |
| 5,00 % | 118 $ | 123 $ |
| 5,50 % | 108 $ | 112 $ |
Comprando hoy a 125,89 $ se obtiene una rentabilidad inicial del 4,70 %, que subiría al 4,89 % tras el incremento previsto para mayo de 2027 si este fuera del 4 %. Para el inversor de rentas: casi un 5 % inicial creciendo al 3-5 % anual sobre un negocio defensivo con 54 años de subidas.
9.4 Qué dice el consenso
| Referencia (StockAnalysis, 02/10/2026) | Dato | Potencial sobre 125,89 $ |
|---|---|---|
| Recomendación de consenso (24 analistas) | Mantener | — |
| Precio objetivo medio | 151,09 $ | +20,0 % |
| Precio objetivo mediano | 152,00 $ | +20,7 % |
| Precio objetivo más bajo | 124,00 $ | −1,5 % |
| Precio objetivo más alto | 180,00 $ | +43,0 % |
Cambios recientes de los analistas:
| Fecha | Firma | Recomendación | Precio objetivo |
|---|---|---|---|
| 23/09/2026 | Deutsche Bank | Comprar → Mantener | 155 → 138 $ |
| 28/09/2026 | TD Cowen | Mantener | 145 → 133 $ |
| 29/09/2026 | JPMorgan | Sobreponderar → Neutral | 170 → 138 $ |
| 30/09/2026 | Evercore ISI | Mantener | 150 → 135 $ |
| 01/10/2026 | Barclays | Mantener | 142 → 133 $ |
| 02/10/2026 | UBS | Comprar | 159 → 145 $ |
El consenso considera a PepsiCo un "Mantener", no una "Compra", y la tendencia de las revisiones es claramente negativa. Llama la atención, en cambio, que el objetivo más bajo de los 24 analistas (124 $) esté prácticamente en la cotización actual: el mercado ya descuenta el escenario más pesimista de los analistas.
10. Cuadro de mando final
| Métrica | Valor deseable | PepsiCo hoy | Veredicto |
|---|---|---|---|
| Ingresos | Crecientes | +5,9 % anual a 5 años; +2,8 % a 3 años | 🟡 Creciendo, pero desacelerando |
| EBITDA | Creciente | +3,7 % anual a 5 años | 🟡 Crecimiento escaso |
| Beneficio por acción | Creciente | −2,2 % anual en los últimos 3 años | 🔴 Estancado |
| Rentabilidad del beneficio | Más del 4 % | 6,1 % | ✅ Positivo |
| Flujo de caja libre | Creciente | 9.282 M$, máximo histórico (+21 %) | ✅ Excelente |
| FCF por acción | Creciente | 6,77 $, +11,4 % anual a 3 años | ✅ Mejorando |
| Nº de acciones | Decreciente | −6 % en 10 años, recompras casi nulas | 🟡 Débil |
| Dividendo por acción | Creciente | 54 años consecutivos, +7,4 % anual a 10 años | ✅ Excelente |
| Payout sobre FCF | Contenido | 84-87 % (fue ~100 % en 2024 y 2025) | 🔴 Punto débil principal |
| Rentabilidad por dividendo | Atractiva | 4,70 %, máximo en 21 años | ✅ Muy atractiva |
| Rentabilidad por recompra | Positiva | 0,31 % | 🟡 Testimonial |
| Retorno total al accionista | Positivo | 5,01 % | ✅ Positivo |
| Activos totales | Crecientes | +4,4 % anual a 10 años | ✅ Positivo |
| Deuda neta | Menos negativa | −42.498 M$, se ha duplicado desde 2016 | 🟡 Alta pero estable |
| Deuda / EBITDA | Menos de 4 | 2,27x (deuda neta) | ✅ Correcto |
| Fondo de comercio | Sin excesos | 19.093 M$ (17 % del activo); deterioros en 2025 | 🟡 Vigilar |
| ROE | Más del 20 % | 51,5 % | ✅ Excelente |
| ROIC | Más del 15 % | 17,9 % | ✅ Bueno |
| ROCE | Más del 20 % | 19,7 % | ✅ En el objetivo |
| EV/FCF | Comparar con su historia | 23,1x vs. 34,3x de media | ✅ Barata vs. sí misma |
| Margen operativo | Estable o creciente | 14,8 % (12,2 % en 2025, 15,6 % en 2016) | 🟡 Recuperándose, con costes al alza |
Resultado: 12 verdes, 7 ámbar, 2 rojos.
(Corrección respecto al análisis anterior, que indicaba por error 11 verdes y 8 ámbar con los mismos veredictos.)
11. Conclusión
PepsiCo es, sin discusión, una gran compañía: 54 años consecutivos subiendo el dividendo, un ROE del 51 %, un ROIC del 18 %, márgenes brutos estables en el 54 % durante una década entera, una red de distribución imposible de replicar y una cartera de marcas que más de mil millones de personas consumen cada día. Nada de eso está en duda.
Lo que está en duda es su capacidad de crecer. Y los números son implacables: en los últimos tres años el beneficio operativo no ha crecido nada y el beneficio por acción ha caído un 2,2 % anual, mientras el dividendo seguía subiendo al 7,5 %. Esa tijera ha llevado el payout sobre flujo de caja libre al 100 % en 2024 y 2025. La compañía lo sabe, y por eso ha frenado el crecimiento del dividendo del 10 % al 4 % en tres años.
Septiembre ha añadido más dudas. Las rebajas de precio de hasta un 15 % no han traído el volumen esperado, la compañía ya prepara nuevas subidas y seis casas de análisis han recortado sus objetivos en dos semanas. La acción ha caído otro 8 % en tres semanas y, contando dividendos, quien la compró cuando Cartas del Dividendo la analizaba en 2021 hoy pierde dinero.
¿Y ahora? Ahora hay tres cosas que no había entonces:
- Una valoración de derribo para sus estándares: 16,5 veces beneficios frente a 25,8 de media, 11,4 veces EV/EBITDA frente a 16,3, y una rentabilidad por dividendo del 4,70 %, la más alta en más de dos décadas.
- Una caja récord: flujo de caja libre de 9.282 millones, payout de vuelta al entorno del 85 % y capex disciplinado por debajo del 5 % de las ventas.
- Catalizadores pendientes: los resultados del 8 de octubre, la revisión del embotellado en Norteamérica prevista para finales de 2026 y un activista con 4.000 millones invertidos que no va a dejar de presionar.
Lo que un inversor de dividendos compra hoy en PepsiCo no es una historia de crecimiento. Es casi un 5 % de rentabilidad inicial, creciendo previsiblemente al 3-5 % anual, sobre un negocio defensivo de calidad contrastada, a un precio que descuenta buena parte de lo que ha ido mal. La rentabilidad total esperable de esa combinación —sin asumir que el múltiplo se recupere— rondaría el 8-9 % anual. Si el múltiplo se normalizara hacia las 17-20 veces, habría un plus adicional.
Los riesgos, eso sí, están sobre la mesa y han crecido en el último mes: el volumen en Norteamérica sigue sin arrancar, los costes suben, el payout continúa alto y la credibilidad del plan está en entredicho. Si el volumen no vuelve, esto puede ser perfectamente una trampa de valor durante un par de años más.
Como recordaba aquel número 12 de Cartas del Dividendo citando a Damodaran: "la valoración que no está respaldada por una historia carece de alma". La historia de PepsiCo en 2026 es la de una compañía excelente que se dejó llevar, que está siendo obligada a corregir y a la que todavía le está costando. El mercado le pone hoy el precio más bajo en una década. Para quien piense en dividendos crecientes a veinte años vista, eso —y no la emoción— es exactamente el tipo de situación que conviene tener en el radar, con los ojos bien abiertos el próximo 8 de octubre.
12. Enlaces de interés
Web corporativa y accionistas
| Recurso | Enlace |
|---|---|
| Web corporativa global | https://www.pepsico.com |
| Área de Relación con Inversores | https://www.pepsico.com/investors |
| PepsiCo España | https://www.pepsico.es |
Fuentes de datos utilizadas
| Fuente | Enlace |
|---|---|
| StockAnalysis — ficha de PEP | https://stockanalysis.com/stocks/pep/ |
| StockAnalysis — previsiones y consenso | https://stockanalysis.com/stocks/pep/forecast/ |
| StockAnalysis — dividendos | https://stockanalysis.com/stocks/pep/dividend/ |
| StockAnalysis — estados financieros | https://stockanalysis.com/stocks/pep/financials/ |
| StockAnalysis — ratios y métricas | https://stockanalysis.com/stocks/pep/financials/ratios/ |
| Rebaja de JPMorgan (Investing.com, 29/09/2026) | https://www.investing.com/news/stock-market-news/jpmorgan-downgrades-pepsico-to-neutral-in-second-cut-of-the-week-4922214 |
| Nuevas subidas de precios (Yahoo Finance) | https://finance.yahoo.com/markets/stocks/articles/pepsico-raising-chip-prices-cut-093513203.html |
| Acuerdo con Elliott (Food Ingredients First) | https://www.foodingredientsfirst.com/news/pepsico-elliott-restructuring-sku-cuts.html |
13. Nota metodológica
- Fecha de corte de mercado: cierre del 2 de octubre de 2026 (125,89 $). El análisis anterior usaba el cierre del 11 de septiembre (136,32 $).
- Datos financieros: StockAnalysis, contrastados con el Informe Anual 2025 (Form 10-K, ejercicio cerrado el 27 de diciembre de 2025), la nota de resultados del segundo trimestre de 2026 (9 de julio de 2026) y la transcripción de la Junta General de Accionistas del 6 de mayo de 2026. TTM = últimos doce meses cerrados a 13 de junio de 2026; no cambian hasta los resultados del tercer trimestre (8/10/2026).
- Múltiplos actuales: recalculados con el precio de 02/10/2026, una capitalización de 171.830 M$ y la deuda neta del último balance (42.498 M$). EV = 171.830 + 42.498 = 214.328 M$.
- Efecto de los deterioros: el beneficio por acción TTM (7,63 $) es un 27 % superior al de 2025 (6,00 $) porque el periodo TTM deja fuera los deterioros de Rockstar y Be & Cheery del segundo trimestre de 2025. No es una mejora del 27 % en el negocio subyacente; el beneficio ajustado creció un 6 % en el primer semestre de 2026.
- Dos cifras de dividendo. El dividendo pagado en los últimos doce meses fue de 5,7475 $ (tablas históricas). El anualizado actual es de 5,92 $ (1,48 $ × 4), usado para la rentabilidad por dividendo de hoy, el payout actual y los escenarios.
- Dos bases de beneficio. El PER de 16,5x se calcula sobre beneficio contable (GAAP) de los últimos doce meses. El PER estimado de 14,5x, sobre beneficio ajustado estimado para los próximos doce meses (8,68 $). No son directamente comparables.
- Beneficio por segmento: se utiliza el beneficio operativo ajustado ("core") publicado por la compañía.
- Años 2017 y 2018: distorsionados por la reforma fiscal estadounidense. Se mantienen en las series por coherencia, pero no deben usarse para calcular tendencias.
- Deuda: criterio de StockAnalysis (deuda financiera a corto y largo plazo). Ratio principal: deuda neta sobre EBITDA (2,27x); sobre deuda bruta es de 2,84x.
- Rentabilidad total desde 2021: precio de 154,20 $ (24/09/2021) frente a 125,89 $ más 25,88 $ de dividendos cobrados hasta septiembre de 2026, sin reinversión.
- Consenso: StockAnalysis a 02/10/2026 (24 analistas).
- Cifras en dólares estadounidenses; "M$" = millones de dólares.
Aviso legal: este documento tiene finalidad exclusivamente informativa y educativa. No constituye asesoramiento financiero ni recomendación de compra o venta de ningún valor. El autor puede tener o no posiciones en las compañías analizadas. Rentabilidades pasadas no garantizan rentabilidades futuras. Antes de tomar cualquier decisión de inversión, verifique los datos en las fuentes oficiales de la compañía y consulte, si lo considera necesario, con un asesor financiero registrado.